
Покупатель отправил первоначальный гладкий платёж в размере ₹4,000 за сделку с USDT на Binance P2P. Однако спустя пять часов он добавил ещё ₹20,000 на счёт продавца двумя незапрошенными переводами (₹3,000 и ₹17,000). Покупатель тут же потребовал прямого возврата, заявив, что это случайный сбой «автоперевода».
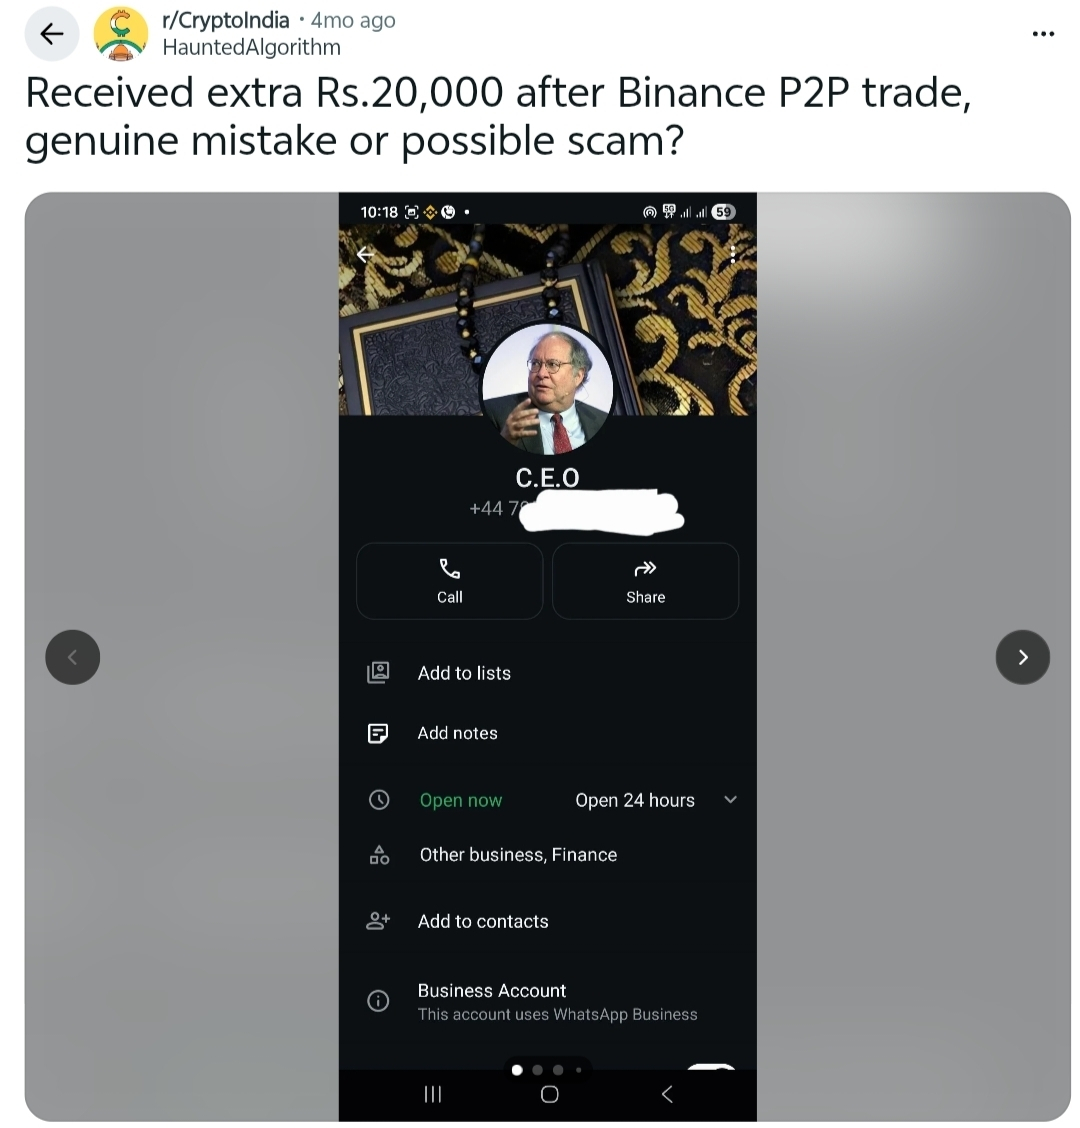
Сделка быстро развалилась при проверке, когда продавец заметил номер бизнеса, зарегистрированного в Великобритании (+44...), на скриншоте покупателя, несмотря на то, что покупатель утверждал, будто средства пришли с банковского счёта в Индии. Затем объяснение покупателя изменилось на «брат, живущий в Великобритании», и он начал применять интенсивные эмоциональные манипуляции, касаясь больного родителя, когда продавец отказался вслепую отправлять деньги обратно. Поняв типичные признаки мошеннической схемы с P2P-оспариванием, продавец отказался от прямого ручного перевода и попросил покупателя инициировать официальный возврат через их банк. Несмотря на эту предосторожность, покупатель подал апелляцию на Binance, которая заморозила 196 USDT продавца, а на его банковский счёт был наложен арест (lien) в размере ₹20,000.
P2P-ловушка: Как «ошибочный» депозит 20 000₹ может заморозить всю вашу жизнь
Тихий вечер, и вы только что завершили безупречную P2P-продажу на сумму 4 000₹ в USDT. Сделка уже закрыта, деньги поступили — и вы продолжаете свой день. Но через пять часов телефон вибрирует: две нотификации. Дополнительные 3 000₹ падают на ваш банковский счёт, а сразу вслед за этим — ещё 17 000₹.
Внезапно какой-то незнакомец уронил вам прямо в руки 20 000₹ наличных — незапрошенных. Прежде чем вы успеете понять, что произошло, ваш P2P-чат взрывается отрывочными, паническими сообщениями.
"Пожалуйста! У меня телефон глючил, и он автоматически перевёл деньги! Верните их прямо сейчас!"
Этот самый сценарий произошёл с криптотрейдером прямо внутри нашего сообщества — он оказался втянут в рискованное противостояние между тем, чтобы быть хорошим самаритянином, и тем, чтобы сохранить свои честно заработанные деньги.
Анатомия высокотехнологичного мошенничества
Нашего трейдера, HauntedAlgorithm, сразу обдало чувством вины. Большинство честных людей сразу бы нажали «Transfer», чтобы вернуть наличные, которые им не принадлежат. Но когда он присмотрелся внимательнее, история покупателя начала трескаться, как дешёвое стекло:
Несовпадающий след: Деньги пришли с местного индийского банковского счёта, но скриншот, который прислал покупатель, случайно раскрыл всплывающее уведомление от крайне подозрительного номера WhatsApp бизнеса из Великобритании (+44...).
Меняющийся рассказ: Когда стали расспрашивать, покупатель резко бросил отговорку про «глюк телефона» и заявил, что британский аккаунт принадлежит брату.
Эмоциональный шантаж: Как только трейдер отказался делать нерегулируемый ручной перевод, покупатель сразу же развернул жёсткие отговорки с давлением вины — срочные «семейные» обстоятельства («Моя мама тяжело больна!»), чтобы вынудить быстро вывести деньги.
Объяснение ловушки «двойного улова»
Что будет, если вы вручную отправите деньги обратно? Вы потеряете всё.
Это классическая схема мошенничества с участием третьих лиц / Chargeback. Хакер или мошенник использует скомпрометированный, украденный или банковский аккаунт третьего лица, чтобы отправить вам лишние 20 000₹. Они отчаянно хотят, чтобы вы вручную перевели эти деньги обратно — на совершенно другой аккаунт, которым управляют они.
Как только вы возвращаете средства, настоящая жертва украденного банковского счёта обнаруживает пропажу денег и отмечает мошеннический chargeback или кибер-жалобу в своём банке. Затем банк списывает ещё 20 000₹ с вашего баланса или накладывает ограничительный удерживающий статус на ваш профиль. Мошенник уходит с чистой прибылью 20 000₹ за ваш счёт, оставляя ваши финансовые аккаунты в подвешенном состоянии.
В случае нашего трейдера «правильный» и безопасный поступок всё равно повлёк последствия. Они отказались от ручного перевода и попросили покупателя оформить официальный банковский возврат. В ответ злонамеренный покупатель подал апелляцию в Binance и кибер-жалобу, в итоге успешно заблокировав 196 USDT продавца и наложив банковский арест на 20 000₹.
Как обезопасить ваш P2P-портфель
Если неизвестная сущность случайно «сбрасывает» на ваш счёт лишние деньги после сделки, приоритет отдайте цифровой безопасности, а не быстрому «разруливанию»:
Никогда не возвращайте средства вручную: ни в коем случае не отправляйте деньги обратно по своей инициативе на неподтверждённый UPI-идентификатор или на сторонний аккаунт, предоставленный покупателем.
Добивайтесь официальных банковских возвратов: Попросите покупателя подать в своё финансовое учреждение явное заявление об ошибке/отмене. Чётко скажите, что вы с радостью дадите согласие только тогда, когда ваш банк официально свяжется с вами для одобрения безопасного внутреннего отката.
Проактивно уведомьте по своей ветке: Перейдите в свою локальную ветку или обратитесь в службу поддержки клиентов, чтобы отметить неожиданное поступление средств. Предъявите историю P2P-сделок в том виде, как она указана, как доказательство законного следа актива, чтобы защитить профиль от полной блокировки.
Изучите безопасные офф-рампы: Традиционные расчёты в P2P — это удобная площадка для злоумышленников, которые потом инициируют мошеннические chargeback’и. Снизьте риск, рассмотрев альтернативные способы ликвидности, например банкоматы для внесения наличных (CDM) или прямые, полностью проверенные регулируемые шлюзы.