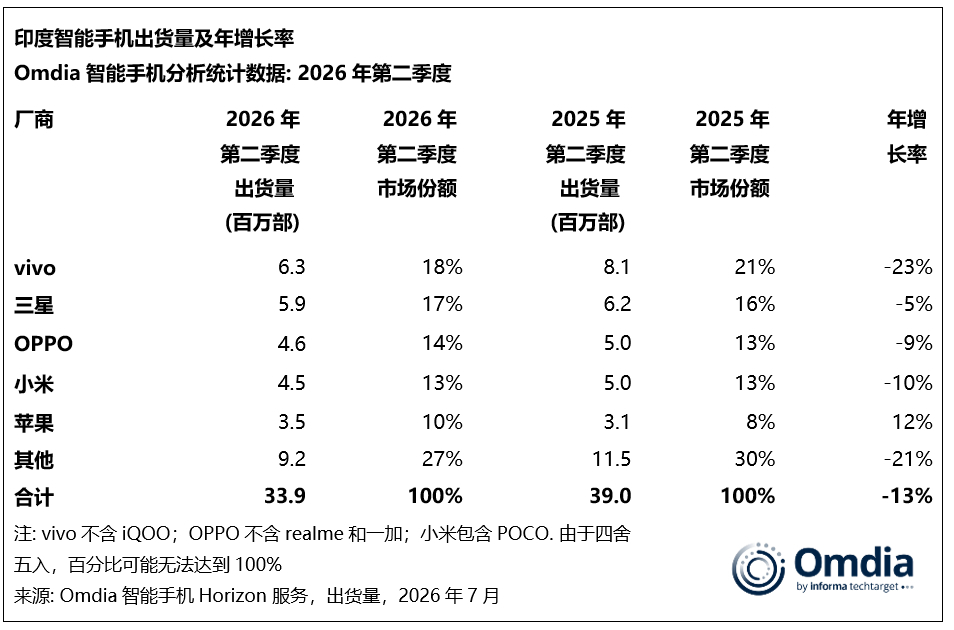
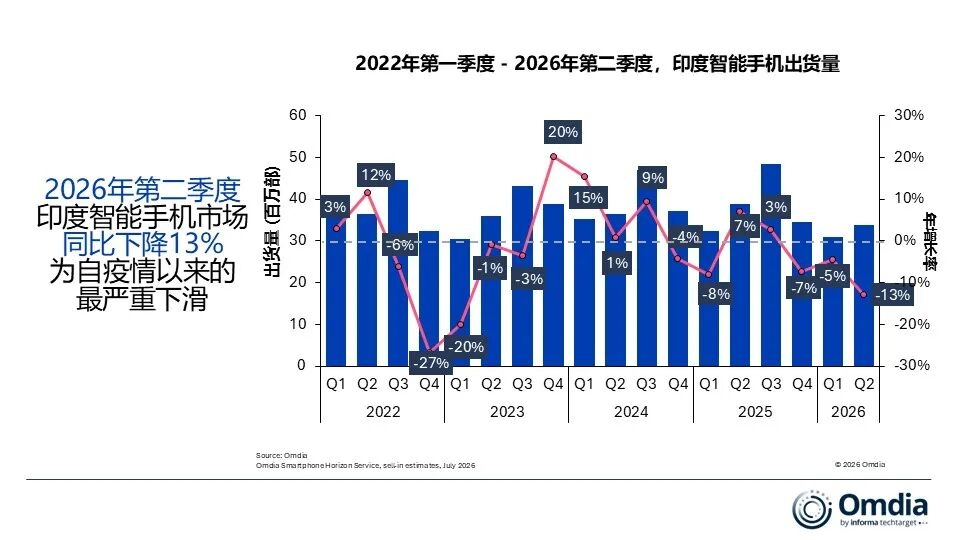
Последнее исследование Omdia: во втором квартале 2026 года объем поставок смартфонов в Индии в годовом исчислении снизился на 13% и составил 33,90 млн штук. Постоянный рост стоимости памяти подталкивает цены на смартфоны к дальнейшему повышению, что ослабляет покупательную способность массового рынка. Кроме того, дополнительные факторы, включая ожидание потребителями праздничных распродаж для обновления устройств, обесценивание индийской рупии, давление инфляции, а также слабый приток покупателей в летний период в офлайн-рознице, еще больше сдерживают рыночный спрос. Хотя в течение второго квартала анонсы новых моделей оставались активными, из-за замедления конечных продаж и продолжающегося роста затрат на складские запасы в каналах производители сохраняют осторожный подход к пополнению запасов через каналы.
Показатели производителей во втором квартале 2026 года:
vivo с объемом отгрузок 6,3 млн устройств продолжает удерживать первое место на рынке. Хотя спрос в массовом сегменте испытывает давление из-за роста цен, из-за чего объем отгрузок снизился двузначными темпами, vivo компенсирует это за счет оптимизации продуктового набора начального уровня вокруг ключевых моделей, таких как Y11 5G и Y21 5G, а также выпускает более доступную по цене V70 FE, дополнительно снижая порог входа для серии V и закрепляя лидерство на рынке.
Samsung с отгрузками 5,9 млн устройств сразу следует за лидерами и демонстрирует самую сильную рыночную устойчивость среди основных производителей. Galaxy A07 и Galaxy A17 стали главными драйверами продаж, а план Galaxy Forever, программа trade-in (обмен старого на новый), выкуп, а также проекты с финансированием через дилеров — эффективно поддержали продажи серии Galaxy S26 и укрепили уверенность каналов.
OPPO с объемом отгрузок 4,6 млн устройств занимает третье место. Поскольку продаваемые продукты неоднократно корректировали цены, это создает определенное давление на общий объем отгрузок. Тем не менее OPPO продолжает усиливать позиционирование в сегменте mid-end и флагманов: выпущена серия F33, дополнительно расширена линейка Reno 15, а также улучшена матрица продуктов Find X9.
Xiaomi (01810) с объемом отгрузок 4,5 млн устройств занимает четвертое место. Основным драйвером стали рыночные показатели Xiaomi 15A и 15C. Кроме того, 4G-продукты, такие как Redmi A7 4G и Redmi A7 Pro 4G, продолжают удовлетворять спрос на сегмент начального уровня. Также Xiaomi возобновила сотрудничество с Leica в рамках T-серии, что еще больше дополняет маршрут обновления для премиальных продуктов.
Apple (AAPL.US) с объемом отгрузок 3,5 млн устройств занимает пятое место. Поскольку рынок ожидает дальнейшего роста цен на iPhone и, как предполагается, базовая версия iPhone 18 в этом году не выйдет, каналы заранее сформировали запасы iPhone 17, что способствовало росту отгрузок. Кроме того, промо-решения, такие как рассрочка, trade-in (обмен старого на новое) и денежный возврат, также дополнительно стимулируют продажи премиальных продуктов.
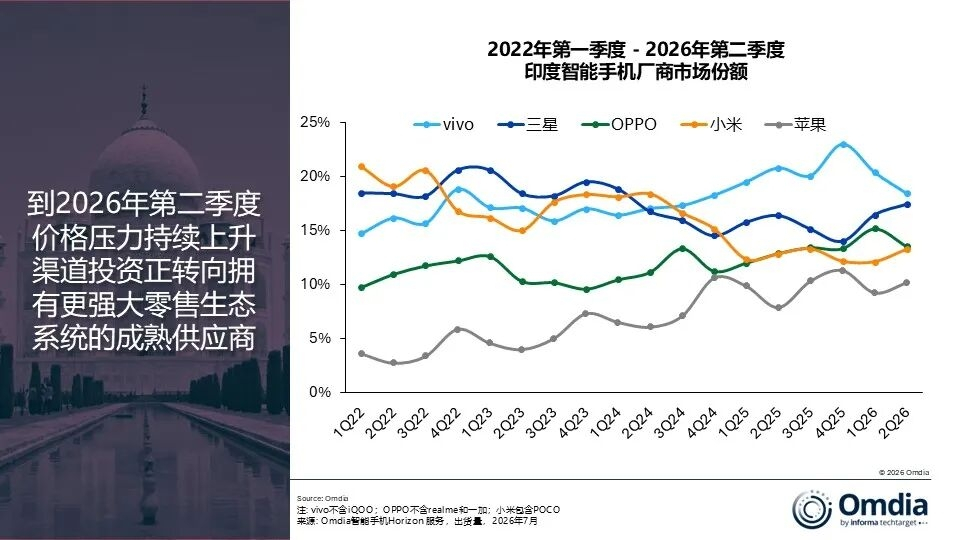
Омдия: главный аналитик (Principal Analyst) Саньям Чаурасия заявил: «Во втором квартале 2026 года производители продолжат дальнейшее сокращение и переориентацию продуктовых линеек, чтобы повысить прибыльность, усилить продуктовую дифференциацию и улучшить эффективность работы каналов. Стратегии всех брендов на рынке начального уровня также становятся более сфокусированными: приоритет отдается созданию ключевых моделей (Hero Models), продлению жизненного цикла продуктов и выпуску новинок с разнесением по времени, чтобы лучше согласовать запасы и темп продаж на конечном рынке. Одновременно высококлассные продуктовые линейки будут перепланированы вокруг более четких маршрутов обновления. По мере роста конечных цен стоимость складских запасов в каналах постоянно увеличивается, и ритейлеры все больше склонны направлять средства в те бренды, у которых более стабильные показатели продаж на конечном рынке и более полная система финансовой поддержки. Поэтому, на фоне того что ритейлеры в первую очередь выбирают бренды с более низкими рисками по запасам и более высоким спросом на премиальные продукты, Samsung и Apple получают преимущество в получении большей доли каналов по складским запасам».
Омдия прогнозирует, что в 2026 году рынок смартфонов в Индии по-прежнему будет испытывать двузначное снижение. Спрос потребителей будет продолжать находиться под влиянием макроэкономического давления и сохраняющейся высокой стоимости смартфонов на конечном рынке. Постоянно высокая инфляция, обесценение индийской рупии и рост стоимости жизни, как ожидается, дополнительно будут сдерживать расходы потребителей по усмотрению; при этом количество осадков ниже средних значений может также ослабить доходы жителей сельских районов и дополнительно повлиять на спрос в сезон пиковых продаж во время праздников. Кроме того, сохраняющаяся на высоком уровне стоимость памяти, как ожидается, в оставшуюся часть 2026 года продолжит подталкивать вверх цены на смартфоны. Омдия считает, что полное возвращение цен на смартфоны к нормальному уровню, как минимум, не ранее чем в первой половине 2027 года станет реалистичным.
Чаурасия подвел итог: «В условиях этого рынка производителям следует сохранять устойчивость ценовой стратегии. Отражая рост затрат на компоненты в полной мере, необходимо поддерживать доступность для потребителей за счет промо-активностей, которые задает и курирует канал, а не полагаться исключительно на более существенные ценовые скидки. Брендам стоит больше опираться на такие механизмы, как рассрочка, trade-in (обмен старого на новое), денежный возврат, а также наборы ценности, включающие дополнительные услуги. По мере того как конечные цены продолжают расти, спрос потребителей на рассрочку, замену старого устройства и комбинированные пакетные предложения также будет увеличиваться. Производителям следует углублять сотрудничество с крупными розничными каналами и одновременно поддерживать развитие традиционных каналов (General Trade) за счет более точного планирования запасов и более эффективного исполнения розничных продаж на конечном рынке».