
Драйвер роста близится к завершению в двух раундах замещения, и китайская автомобильная промышленность входит во вторую половину соревнования за системные возможности.
Текст: Линь Цзяньлань
В первой половине текущего года в Китае накопленные продажи легковых автомобилей узкой категории составили 8,714 млн единиц, что на 20% меньше, чем годом ранее; в среднем это означает на 12 тыс. автомобилей в день меньше продаж, чем за тот же период прошлого года. Прибыль начала снижаться раньше, чем объемы продаж. В 2025 году рентабельность прибыли в китайском автопроизводстве опустилась до 4,1% — самого низкого уровня с 2015 года.
Тем временем дорожают бортовые чипы памяти, карбонат лития и автомобильные металлы, что увеличивает себестоимость производства одного автомобиля на 15–20 тыс. юаней. Заместитель генерального секретаря Китайской ассоциации автопромышленности Чэнь Шихуа заявил, что в этом году в период с января по июнь средняя норма прибыли на этапе производства автомобилей составила лишь 1,5%, что по сравнению с прошлым годом почти вдвое меньше. Капитальные рынки запускают цепную реакцию: капитализация автосектора на A-акциях за полгода сократилась почти на 900 млрд юаней, а на Гонконгской бирже сектор электромобилей упал суммарно более чем на 20%.
Помимо продаж, прибыли и капитализации, стоит обратить внимание на структуру автомобильного рынка. По данным Ассоциации оптовых продаж легковых авто (乘联会): в первой половине года практически во всех ценовых сегментах продажи падают. Самое глубокое падение — в основном сегменте 100 000–200 000 юаней, он в годовом выражении продал на 1,25 млн автомобилей меньше, что составляет более половины общего падения; единственный сегмент, который сохраняет положительный рост, — это сегмент свыше 400 000 юаней.
Снижение спроса, усиление конкуренции, структурная дифференциация — китайская автомобильная индустрия находится на развороте длинного цикла, и уже началась вторая половина соревнования за системные возможности. Дальше будут соперничать в основном в двух вещах: системные возможности определяют, кто сможет остаться на поле; технологические возможности определяют, кто сможет удерживать лидерство. Премиализация, L3 и глобализация могут стать тремя точками прорыва нового цикла роста.
Смена логики оценки — этап «рассказывать истории» закончился
Акции A-шанхайского сектора автомобильной промышленности с капитализацией почти 900 млрд юаней (近 9000 亿元) «сдулись» — дело не только в выплеске рыночных эмоций. Другая сторона — смена логики оценки отрасли: капитал вынимает автокомпании из рамки «акций роста» и переоценивает их по циклической модели производства.
Разница между двумя подходами к ценообразованию принципиальна. Для «акций роста» оценка в первую очередь смотрит в будущее: пока проникновение новой энергии продолжает расти, а рыночная доля компании расширяется, убытки могут быть терпимы, и история роста способна поддерживать оценку. Ранее акционерное финансирование новых китайских стартапов — когда они привлекали от сотен миллионов до десятков миллиардов юаней — и их котировки на вторичном рынке, многократно превышающие оценки традиционных автопроизводителей, в основном строились на этой логике. Например, в январе 2021 года рыночная капитализация NIO на бирже США на короткое время превысила 100 млрд долларов — больше, чем у Daimler, GM и Honda, хотя годом ранее компания продала всего 44 000 машин, что меньше 1% от продаж GM.
Циклические акции оцениваются больше по текущей ситуации. Для автокомпаний это, в первую очередь, маржа прибыли на один автомобиль, коэффициент использования мощностей и операционный денежный поток. Рынок ценит определенность в том, что компания действительно зарабатывает, и больше не премирует наперед за будущее, которое компания обещает. Переход к этой логике означает, что эпоха финансирования автопроизводителей через рассказы о будущем заканчивается; дальнейшее расширение будет опираться на самообеспечение за счет основного бизнеса и самогенерацию денежного потока.
За последние несколько лет рост оценок акций китайского автопрома поддерживали две крупные волны замещения: электромобили замещают бензиновые авто, а самостоятельные бренды — совместные предприятия (JV). Первая — это смена формата силовой установки, вторая — перестройка рыночной структуры. Вместе они поддержали одну из самых крутых кривых роста в истории китайской автомобильной отрасли и породили индустриальных гигантов с капитализацией на уровне триллионов — таких как CATL (宁德时代) и BYD.
Но сейчас обе кривые наглядно выравниваются.
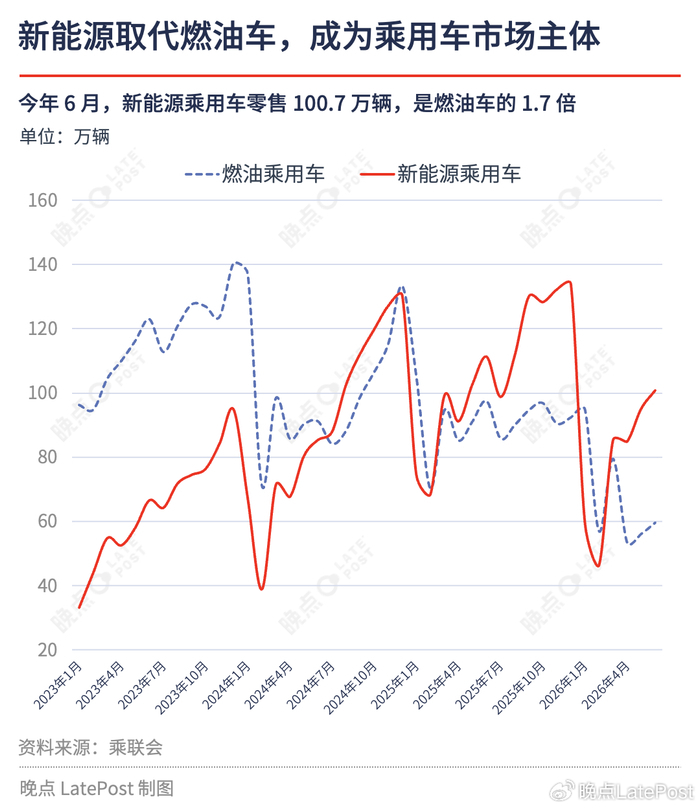
Замещение бензиновых автомобилей электромобилями вошло в период «узкого места». В июне этого года продажи в розницу китайских легковых авто на новой энергии составили 1,007 млн машин — это в 1,7 раза больше, чем бензиновых. Ежемесячная доля проникновения новой энергии — около 63%. После этого прирост, вызванный электрификацией, будет замедляться: чем больше одна компания продает электромобилей, тем чаще это означает перетягивание заказов у другого бренда на новой энергии, и логика «борьбы за остаточный рынок» становится доминирующей.
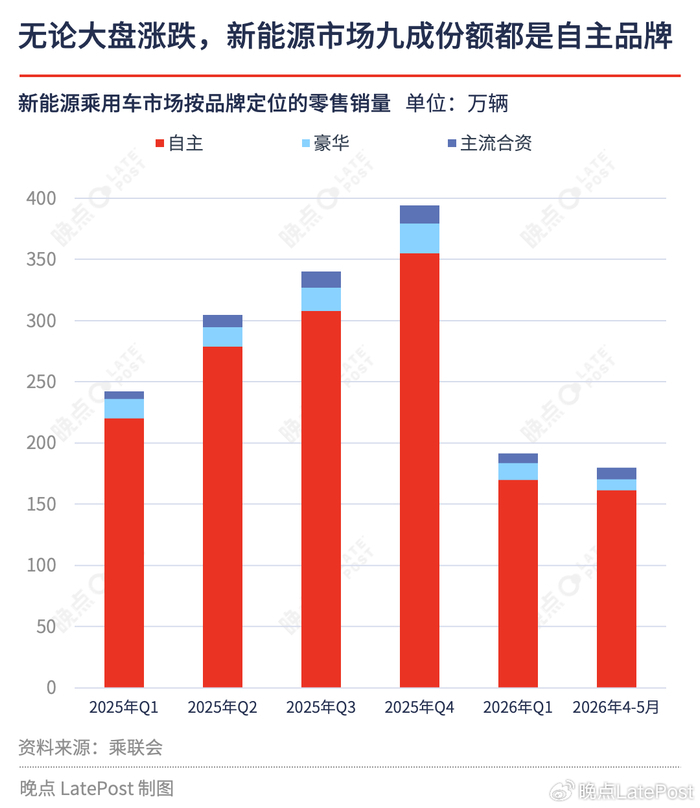
История замещения JV самостоятельными брендами тоже подходит к концу. За последние два года доля самостоятельных брендов на рынке новой энергии в целом держалась на уровне около 90%, тогда как совместные бренды были вытеснены на периферию. В предыдущее десятилетие это замещение обеспечило головным самостоятельным брендам устойчивый прирост доли. Теперь долю JV почти некуда больше снижать, поэтому главная мелодия конкуренции — это «взаимное перетекание» долей между самостоятельными брендами.
更直接的压力来自盈利端。今年前 5 个月,汽车行业收入同比增长约 1%,成本则增加约 2%,导致利润总额下降约两成,行业利润率从 2025 年的 4.1% 进一步降至 3.4%。收入与成本之间的 «ножницы» 差距,成为资本将 автокомпании вновь переоценивать по циклическим акциям 的直接依据。
Логика ценообразования изменилась, и шкалы оценки автопредприятий тоже будут пересмотрены. Рейтинги продаж, «громкость» пресс-ивентов, объемы финансирования — эти привычные способы начисления очков, популярные в первой половине отрасли, постепенно перестают работать. В дальнейшем капитал и рынок, вероятно, будут смотреть в основном на три вещи: реальную подлинность прибыльности, устойчивость денежного потока и способность выполнять долгосрочные обязательства перед пользователями.
Рост цен на чипы, избыток моделей — автопроизводители пересчитывают стоимость
Если разложить затраты, автопредприятия сталкиваются с одним новым фактором и одной старой проблемой: новый фактор — «обратный насос» (虹吸) индустрии AI за мощностями чипов; старая проблема — постоянный избыток предложения по моделям.
Сильный рост цен на чипы памяти — ситуация, с которой автопроизводители прежде не сталкивались. На одного пользователя в AI-сервере приходится объем DRAM в 8–10 раз больше, чем у традиционного сервера. Чтобы приоритетно удовлетворять эту потребность, три крупных производителя памяти — Samsung, SK hynix и Micron — существенно направили мощности в сторону серверного сегмента. Сейчас доля заказов в серверном сегменте в распределении мощностей производителей памяти выросла примерно до 70%, тогда как суммарная доля для телефонов, ПК и автомобилей сжалась до 10%–15%, и память для автопрома стоит ближе к концу в очереди распределения мощностей.
Нарушение баланса спроса и предложения быстро передается в цены. По оценкам TrendForce и других организаций: в 2026 году дефицит баланса спроса и предложения по DRAM, NAND и HBM будет новым максимумом с 2011 года; спотовые цены на DDR5 для автопрома подскакивали более чем на 300%, а цены по долгосрочным контрактам на автомобильную DRAM, по прогнозам, вырастут на 70%–100%.
Но автомобиль как раз не может без памяти. Сегодня в машине все больше интеллектуальных опций: высокоуровневая ассистирующая система вождения, мультимодальные модели в салоне, регистрация данных о поездке. Каждая из них увеличивает потребность в памяти и вычислительных ресурсах на один автомобиль.
Раньше чипы памяти в спецификации автомобиля (BOM) выглядели малозаметными; теперь автопредприятия должны по-настоящему считать по ним расходы.
При одинаковом росте цен карбонат лития — это восстановление цены после того, как в последние два года низкие цены привели к сокращению производства у литиевых рудников, то есть речь о циклическом «докуплении»; чипы памяти — структурный дефицит, вызванный тем, что AI «вытесняет» мощности. Пока капитальные затраты AI-отрасли не снизятся, дефицит памяти станет нормой для автомобильной индустрии.
В этом месяце Ford и GM в течение одной недели подписали с Micron долгосрочные соглашения о поставках, закрепив мощности по автомобильным чипам памяти. NIO также сделала базовые инвестиции в Changxin Tech (长鑫科技) на 158 млн юаней, чтобы связать поставки DRAM. Таким образом, автопроизводители, заключая соглашения с производителями памяти, чтобы закреплять объемы, перешли от статуса отраслевого тренда к реальности, которая уже происходит прямо сейчас.
Рост цен на память — это новая проблема, а излишек моделей — старая болезнь. По данным Китайской ассоциации автомобильного обращения: в последние годы на китайском рынке ежегодно запускаются 500–700 новых моделей, причем доля моделей на новой энергии постоянно растет. Средний жизненный цикл продуктов моделей с эпохи ДВС — 5–7 лет — сократился до нынешних 2–3 лет.
Непосредственный результат избытка предложения — то, что многие модели выходят на рынок сразу на периферию. Доля новых автомобилей, у которых месячные продажи стабильно превышают 10 000, невелика; у многих моделей месячные продажи годами держатся ниже тысячи.
В отрасли есть популярное выражение: для новых авто на новой энергии «решает судьба в течение 90 дней после выхода на рынок». CEO NIO Ли Бин (李斌) назвал это явление «эффектом долины смерти нового автомобиля»: заказы после презентации формируют пик, а когда ажиотаж от обсуждений спадает, большинство новых моделей уже не могут «выбраться» из провала по продажам внизу «долины».
Влияние на финансовые отчеты автопредприятий — вполне осязаемое. От запуска проекта до выхода модели на рынок затраты на НИОКР, пресс-формы, сертификацию и т. д. легко достигают десятков миллиардов юаней. Если машина не продается, эти вложения превращаются в невозвратные расходы. Избыточность моделей в эпоху прироста (когда рынок растет) можно «разбавлять» ростом продаж, но в эпоху насыщения это означает, что затраты на разработку могут не окупиться.
Поэтому во второй половине цикла, помимо способности определять продукт, автопроизводители соревнуются также в эффективности капитала на НИОКР: при одинаковых 10 млрд юаней затрат на разработку разница между выпуском 5 моделей и 15 моделей создает два разных бизнеса.
Подходы у всех разные. Например, Tesla в мире «держится» всего на двух ключевых моделях, идя путем фокусировки продукта. В 2024 году после того как Geely Holding Group предложила курс «вернуться к одному Geely» (одному фокусному бренду), председатель Li Shufu (李书福) продвинул приватизацию Zeekr и объединение с Lynk & Co (领克), сократив дублирующие инвестиции и выбрав путь интеграции платформ.
Платформенная амортизация — это не новое изобретение эпохи электромобилей. На пике платформы MQB одна платформа могла «размазать» расходы на десятки моделей — это был стандартный ответ немецких гигантов в эпоху ДВС. Изменение в эпоху интеллектуализации заключается в том, что главная часть постоянных затрат автопроизводителей смещается: вместо пресс-форм и штампов — в сторону программного обеспечения и вычислительных мощностей.
В то же время 鸿蒙智行 пробежала другую модель построения экосистемы. У Huawei глубоко накоплены компетенции в интеллектуальных технологиях, определении продуктов и понимании потребителей; партнерские автопроизводители обладают возможностями полного цикла — от производства до управления цепочкой поставок, контроля качества и внедрения в инженерную практику. Обе стороны через предварительную кооперацию превращают технологические возможности в серийные продукты, которые можно масштабировать и поставлять устойчиво. Такая модель разделения ролей полностью раскрывает основную ценность партнерских автокомпаний в производстве и инженерии и повышает эффективность переноса технологий от разработки к массовому производству.
Три точки прорыва: вверх, вперед и наружу (на экспорт)
Рост затрат в сочетании с избытком предложения — эти давления вместе указывают на один вопрос: откуда придет новый цикл роста? По данным рынка за первую половину года и по прогрессу в технологиях и политике относительно ясны три направления: делать премиум «вверх», продвигать L3-уровень автоматизированного вождения «вперед» и выходить на зарубежные рынки «наружу».
Премиализация — это один из трех направлений, находящийся ближе всего к прибыли.
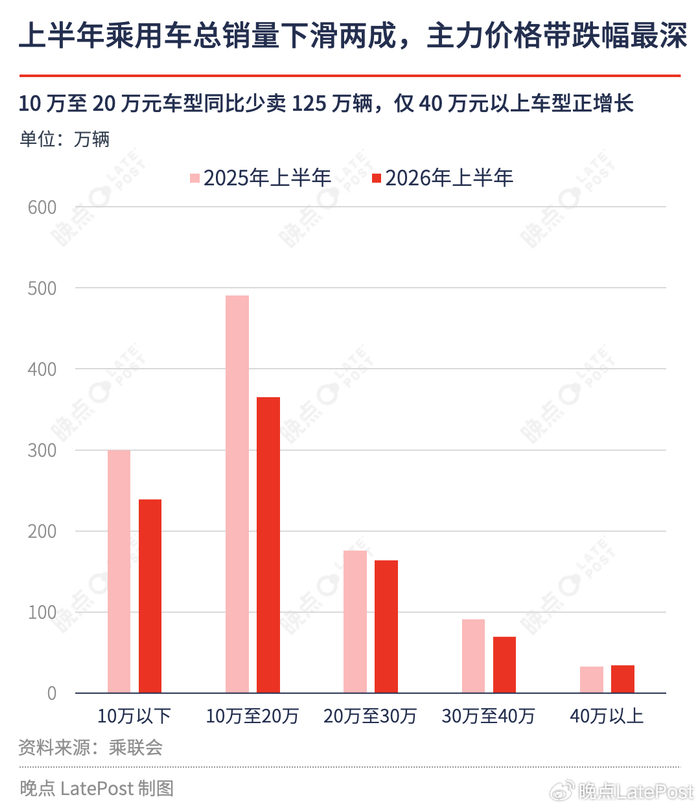
Судя по данным продаж за первую половину года по линии 乘联会, почти во всех ценовых сегментах продажи падают; единственный сегмент, где сохраняется рост в годовом выражении, — рынок свыше 400 000 юаней. В условиях общего сжатия рынка это один из немногих «прибыльных бассейнов», который расширяется, и именно поэтому многие отечественные бренды делают ставку на премиальные модели.
Но порог премиализации оказался выше, чем большинство новичков ожидало. Китайскому авторынку не хватает новых автомобилей с ценой выше 400 000 юаней — не хватает продукта, который сможет закрепиться на этом ценовом уровне. За последние два года многие бренды с премиальными моделями выходили на рынок и тут же снижали цену, либо продажи так и не могли выбраться из низшей точки.
Можно «набить» комплектацию и сделать дорогую машину, но нельзя сделать по-настоящему премиальный автомобиль. Настоящий барьер для премиальных моделей — показать опыт с поколенческими различиями.
Данные исследования консалтингового учреждения по автомобильной отрасли JieLanLu показывают: 59% пользователей Aito M9 — владельцы предыдущих автомобилей традиционных люксовых брендов. Для этой группы пользователей, привыкших к классическим премиальным маркам, решение о покупке больше не определяется таблицей параметров комплектации. Их привлекает интеллектуальный опыт, который дают такие функции, как ассистент вождения, взаимодействие в салоне, активная подвеска, а также ощущение доверия к бренду, которое предоставляет Huawei.
Результаты рынка подтверждают наличие этого порога: у бренда Aito (鸿蒙智行) средняя цена сделок по всей линейке превысила 300 000 юаней; Aito M9 закрепился в сегменте более 500 000 юаней, а Luxeed (尊界) идет «голова к голове» в рынке уровня «свыше миллиона» с Mercedes и Porsche.
Та же логика работает и у других производителей. NIO опирается на сервис и экосистему по замене батарей; Li Auto — на определение продукта через семейные сценарии; Geely Zeekr — на производительность и управляемость. Бренды, которые смогли занять место в премиальном сегменте, предложили нечто большее, чем просто параметры комплектации.
Другая сторона премиализации — общее скачкообразное повышение мощностей цепочки поставок. Четырехмоторная система «四电机» у U8 от 仰望, проводное рулевое управление у NIO ET9 (蔚来 ET9), полностью активная подвеска у Li Auto L9 (理想 L9) — это результаты технологических прорывов отечественной цепочки поставок. Один автомобиль Luxeed S800 задействовал более 200 отечественных поставщиков, которые перешли к премиальному позиционированию, сформировав эффект «ведущего звена, которое тянет за собой всю цепочку» — «одна машина ведет за собой весь контур».
За этим стоит фундаментальная логика градации продуктов в автомобильной промышленности, которая сейчас разрушается. Раньше цена определяла комплектацию: новые технологии почти всегда впервые выпускали международные гиганты на зарубежных премиальных моделях, а затем в течение примерно десяти лет постепенно «спускали» на более массовые модели. Дешевым машинам приходилось ждать долго, а большинство китайских поставщиков могло обслуживать лишь мощности с отработанными технологиями и низкой маржинальностью.
Теперь порядок поменялся: новые технологии обычно сначала разрабатываются и проходят валидацию китайскими поставщиками, затем дебютируют в флагманских моделях китайских брендов и в течение одного-двух лет «спускаются» в машины стоимостью 200–300 тысяч, а иногда и 100–200 тысяч юаней. Высокие комплектации больше не являются эксклюзивом дорогих автомобилей — логика градации опций начинает уступать место ритму технологических итераций.
Премиализация поднимает верхнюю планку возможностей китайского автопрома. По сравнению с этим, L3-уровень автоматизированного вождения — это в первую очередь вопрос направления для прироста объема новой продукции отрасли.
От L2 к L3 — это не просто итерация технологий, а перестройка отношений по ответственности и коммерческой логики. На этапе L3 субъект ответственности переносится с пользователя на производителя. Ассистирующее вождение начинает «попадать в» активы и пассивы автокомпаний: если в пределах разрешенной зоны возникает инцидент ответственности, производитель обязан закрыть ответственность на себя. При наличии достаточно капитала, достаточно данных и полной системной компетенции — эти три порога ускорят концентрацию в индустрии умного вождения в руках лидеров.
Инвестиции Huawei показывают, насколько высок этот порог. В сфере интеллектуализации автомобилей компания накопила более 100 млрд юаней инвестиций, при этом R&D в компанию «Иньцзин» (引望) превышает 55 млрд юаней, а число R&D-сотрудников — более 8000 человек. В 2026 году R&D по QianKun ZhiJia (乾崑智驾) прогнозируется более 18 млрд юаней, из которых почти 10 млрд юаней пойдут на создание вычислительных мощностей. В следующие пять лет компания еще раз инвестирует как минимум еще 70 млрд юаней в облачные AI-вычислительные мощности. При таких масштабах вложений — даже сложив вместе другие основные поставщики решений для smart driving в стране — все равно будет меньше.
На данный момент китайская индустрия интеллектуального вождения уже накопила значительные технические возможности, но передовые технологии смогут превратиться в ценность для пользователей, выручку компаний и возврат для отрасли лишь тогда, когда они выйдут в реальный рынок и станут масштабируемым применением. При условиях безопасного и контролируемого внедрения, четкой ответственности, а также постоянно совершенствующихся регуляторных и страховых систем ускоренное продвижение коммерциализации автоматизированного вождения более высокого уровня может стать важным переломным моментом для китайского автопрома — переходом от конкуренции однородности к конкуренции технологий.
Глобализация — куда более фундаментальная вещь. Самостоятельным брендам нужно искать прирост за пределами страны: фокус смещается от наращивания продаж к построению системы. Chery много лет входит в лидеры по объемам экспорта среди китайских автопроизводителей, опираясь на локальные сети, развернутые в нескольких странах. SAIC MG держится на местных каналах, выстроенных в Европе. А сейчас BYD строит заводы в Таиланде, Венгрии и Бразилии — чтобы перенести производственные мощности и цепочку поставок на зарубеж. Мультикомпетенции, «выточенные» в домашнем рынке, станут пропуском для ведущих брендов на зарубежные рынки.
Все больше производителей пойдут по одному пути: от экспорта полностью собранных автомобилей — к экспорту производственных мощностей, цепочки поставок, а также разработок и бренда. Система, которая была построена в стране на основе предыдущего десятилетия локального развития автопрома, в следующем десятилетии должна быть заново построена за рубежом. Комплексные компетенции, «выжатые» в домашнем рынке, станут пропуском для ведущих брендов на зарубежные рынки.
Капитал устанавливает цену, а потребители голосуют
Ценность интеллектуальных электромобилей в значительной степени раскрывается только после поставки: OTA-обновления, итерации ассистированного вождения, сервис и гарантийное обслуживание, а также остаточная стоимость на вторичном рынке. Все это предполагает, что производитель продолжает устойчиво работать.
В последние годы уже было несколько случаев, когда после ухода стартапов с рынка у владельцев некуда обращаться по сервису, когда системы головного устройства перестают обслуживаться, а остаточная стоимость на вторичном рынке резко падает. Понятия вроде сервиса после продаж, «здоровья» бренда и т. п. привлекают все больше внимания у потребителей. Данные по NPS (Net Promoter Score — индекс лояльности) и коэффициенту сохранения стоимости уже начинают заменять параметры производительности, становясь ключевым критерием при покупке автомобиля.
Последние исследования JieLanLu показывают: NIO, «Светлячок» (萤火虫) и Aito занимают топ-3 по NPS — индексу чистой рекомендации. По показателю «осмысленность представлений о сервисе» (с точки зрения того, как потребители воспринимают сервис) NIO, Aito и Mercedes идут в тройке лидеров. По коэффициенту сохранения стоимости: Ledao (乐道), Aito и Tesla — в топ-3 среди новыхэнергетических месячных рейтингов. Накопленное доверие пользователей превращается в репутацию и в коэффициент сохранения стоимости на вторичке; далее это конвертируется в продажи и денежный поток, а затем обратно подпитывает дальнейшие инвестиции компаний. Во второй половине отраслевой конкуренции двигаться устойчивее можно только запустив этот цикл.
Если смотреть шире, в первой половине цикла китайская автомобильная индустрия отвечала в основном на вопрос «можем ли мы это сделать»: электрозамещение ДВС, самостоятельные бренды вместо совместных предприятий — обе битвы уже в основном завершены. Во второй половине нужно ответить на вопрос «можем ли мы это продолжать»: премиализация определяет прибыль, L3 определяет технологический прирост, глобализация определяет масштаб рынка. У этих трех вещей есть одно общее условие: у компании должны быть ресурсы, смелость инвестировать и возможность закрывать ответственность. В конечном счете все эти условия ложатся на один и тот же финансовый отчет.
Поэтому по сути конкуренция во второй половине цикла — это конкуренция за финансовое здоровье и способность продолжать инвестиции. Рынок капитала задает оценку этому, а потребители выражают это заказами.
Источник иллюстрации к заглавию: («Охотник на лис» / 荒野猎人)