Поначалу, пообщавшись с интерактивом столько времени, я заметил: ни один новый проект не следует официальным сказкам про «экосистемные бонусы». Вместо этого все обычно цепляются за реальную пропорцию FDV и первоначального оборотного предложения — именно это служит мерилом того, сможет ли крупный капитал безопасно уйти. Недавно @grvt_io из‑за частых переносов TGE снова мелькает в ленте, и многие до сих пор спорят, стоит ли идти на вторичку и «подбирать». Сегодня мы дополнительно и детально разберём его токен-модель, вытащив на свет некоторые скрытые риски — как всегда, только по данным, без хвалеб и без негатива.
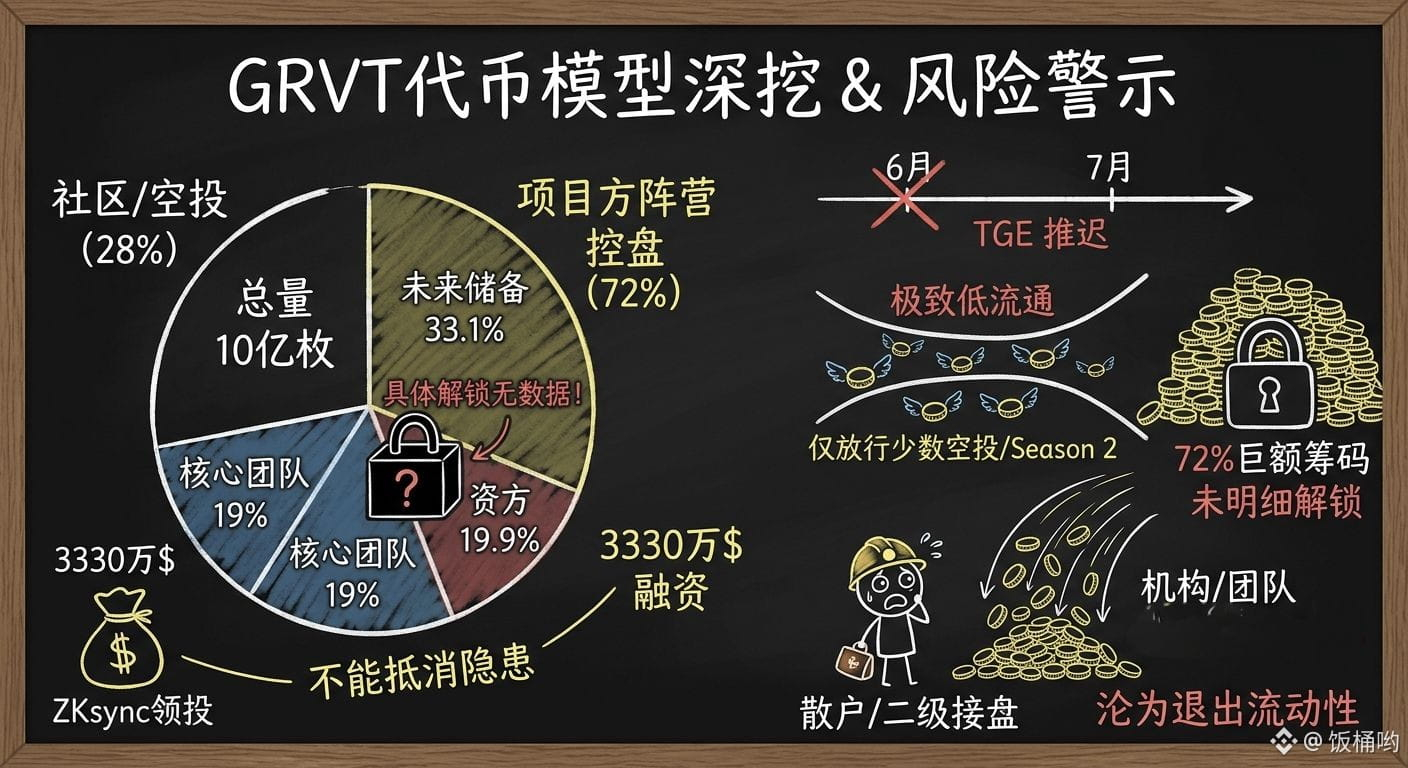
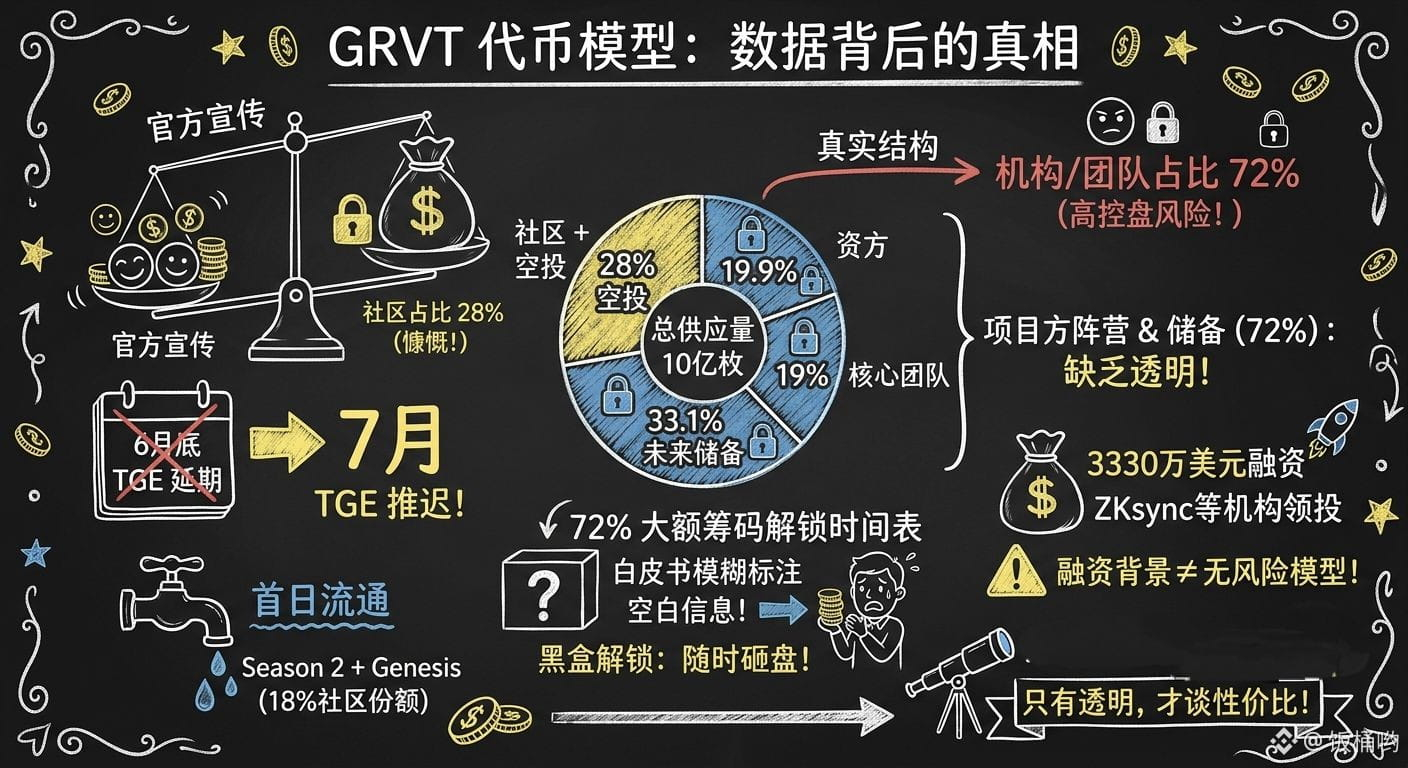
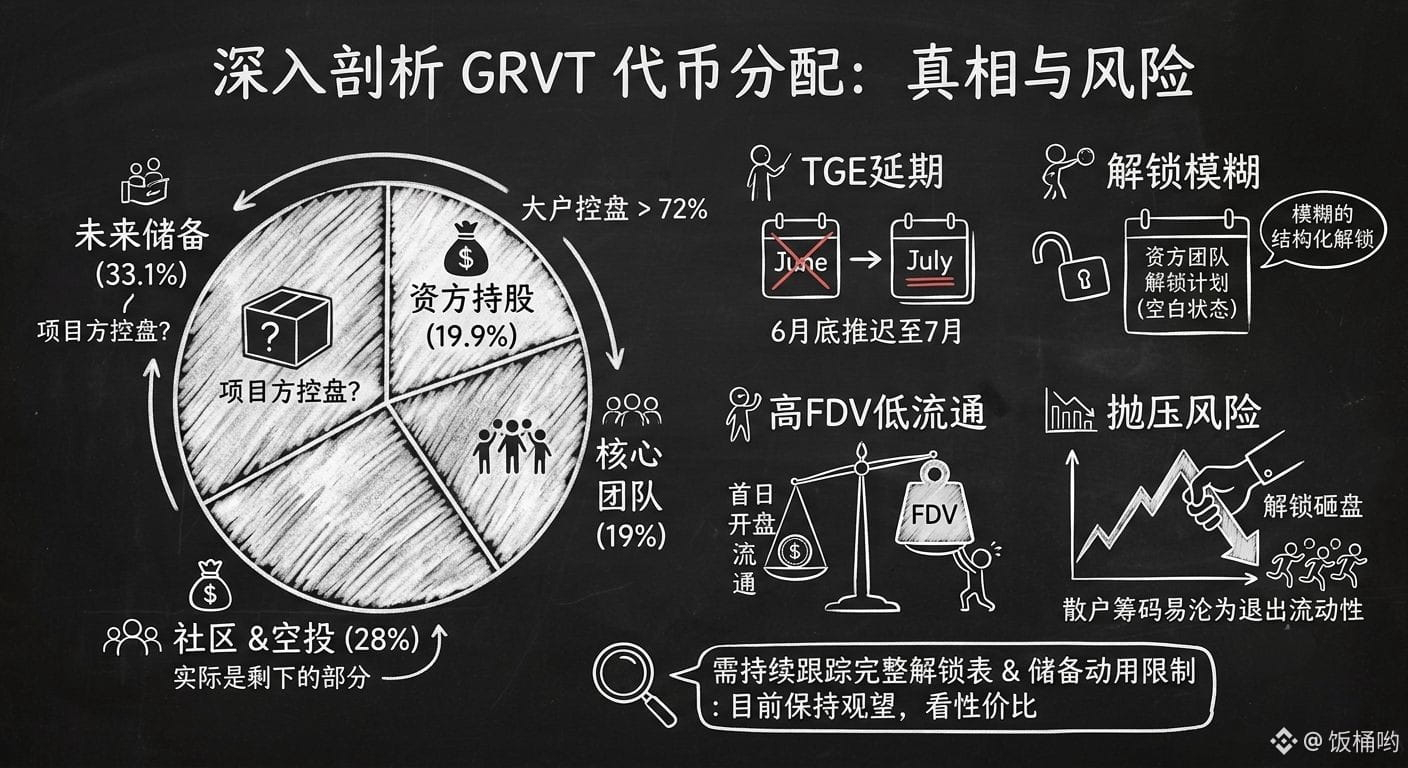
Общий объём GRVT — 1 млрд монет. На первый взгляд, сообществу якобы оставили 28% по учётным данным, но если внимательно посмотреть, что скрывается в 33,1% будущих резервов, там обнаруживаются нюансы. Эта доля называется «экологическим резервом», но по факту она не имеет никаких ончейн‑ограничений и независимого механизма голосования через DAO. Проще говоря: к этим 33,1% добавьте доли инвесторов и команды — и получается, что проектная сторона намертво держит более семи десятых всех «чипов». А так называемое совместное управление сообществом при абсолютной монополии по контролю больше похоже на пустые слова.
На этот раз TGE перенесли с конца июня на июль. Официальная версия — оптимизация продукта, но если смотреть на управление ликвидностью токена, это больше похоже на подготовку к стратегии открытия с крайне низким оборотным предложением. В день старта разрешили лишь часть эирдропов для Season 2 и ранних Genesis. Такая преднамеренно созданная нехватка спроса и предложения почти наверняка в самом начале разгонит цену и подтолкнёт FDV вверх. При этом до сих пор остаётся чёрным ящиком, что это за 72% разблокируемых монет без подробностей. В белой книге нет никаких конкретных процентов по поэтапному выпуску долей инвесторов и команды — в любой момент это может стать «мечом Дамокла», нависшим над головами розничных участников.
Даже если на борту есть 33,3 млн долларов крупного финансирования и такие ведущие структуры, как ZKsync, активно «поддерживают» в промо, это не перекрывает тот факт, что проект несёт в себе типичный набор генов: высокий FDV и низкокапитализируемые VC‑монеты. Обычные трейдеры думают, что им досталась щедрая доля в 28%, но на практике в условиях будущего масштабного — и при этом не раскрытого публично — «волнового» разлока со стороны институтов и команды эти крохи для сообщества легко превращаются в выходную ликвидность для инвесторов, когда оборотного предложения станет не хватать.
На данный момент я считаю, что токен-экономика GRVT всё ещё наполнена очень высокой степенью неопределённости. Пока официально полностью не раскроют: кто именно инвесторы/команда и какой у них точный график разлоков, а также при каких условиях могут быть использованы эти ограничения на задействование «33,1% будущих резервов», — слепо участвовать в хайпе на вторичке точно неразумно. Держать паузу и понаблюдать — правильно. Когда все ключевые данные станут полностью прозрачными, я вернусь и помогу вам оценить соотношение цены и ценности проекта. До открытия 21‑го числа я напишу краткий отчёт ##grvt
Общий объём GRVT — 1 млрд монет. На первый взгляд, сообществу якобы оставили 28% по учётным данным, но если внимательно посмотреть, что скрывается в 33,1% будущих резервов, там обнаруживаются нюансы. Эта доля называется «экологическим резервом», но по факту она не имеет никаких ончейн‑ограничений и независимого механизма голосования через DAO. Проще говоря: к этим 33,1% добавьте доли инвесторов и команды — и получается, что проектная сторона намертво держит более семи десятых всех «чипов». А так называемое совместное управление сообществом при абсолютной монополии по контролю больше похоже на пустые слова.
На этот раз TGE перенесли с конца июня на июль. Официальная версия — оптимизация продукта, но если смотреть на управление ликвидностью токена, это больше похоже на подготовку к стратегии открытия с крайне низким оборотным предложением. В день старта разрешили лишь часть эирдропов для Season 2 и ранних Genesis. Такая преднамеренно созданная нехватка спроса и предложения почти наверняка в самом начале разгонит цену и подтолкнёт FDV вверх. При этом до сих пор остаётся чёрным ящиком, что это за 72% разблокируемых монет без подробностей. В белой книге нет никаких конкретных процентов по поэтапному выпуску долей инвесторов и команды — в любой момент это может стать «мечом Дамокла», нависшим над головами розничных участников.
Даже если на борту есть 33,3 млн долларов крупного финансирования и такие ведущие структуры, как ZKsync, активно «поддерживают» в промо, это не перекрывает тот факт, что проект несёт в себе типичный набор генов: высокий FDV и низкокапитализируемые VC‑монеты. Обычные трейдеры думают, что им досталась щедрая доля в 28%, но на практике в условиях будущего масштабного — и при этом не раскрытого публично — «волнового» разлока со стороны институтов и команды эти крохи для сообщества легко превращаются в выходную ликвидность для инвесторов, когда оборотного предложения станет не хватать.
На данный момент я считаю, что токен-экономика GRVT всё ещё наполнена очень высокой степенью неопределённости. Пока официально полностью не раскроют: кто именно инвесторы/команда и какой у них точный график разлоков, а также при каких условиях могут быть использованы эти ограничения на задействование «33,1% будущих резервов», — слепо участвовать в хайпе на вторичке точно неразумно. Держать паузу и понаблюдать — правильно. Когда все ключевые данные станут полностью прозрачными, я вернусь и помогу вам оценить соотношение цены и ценности проекта. До открытия 21‑го числа я напишу краткий отчёт ##grvt