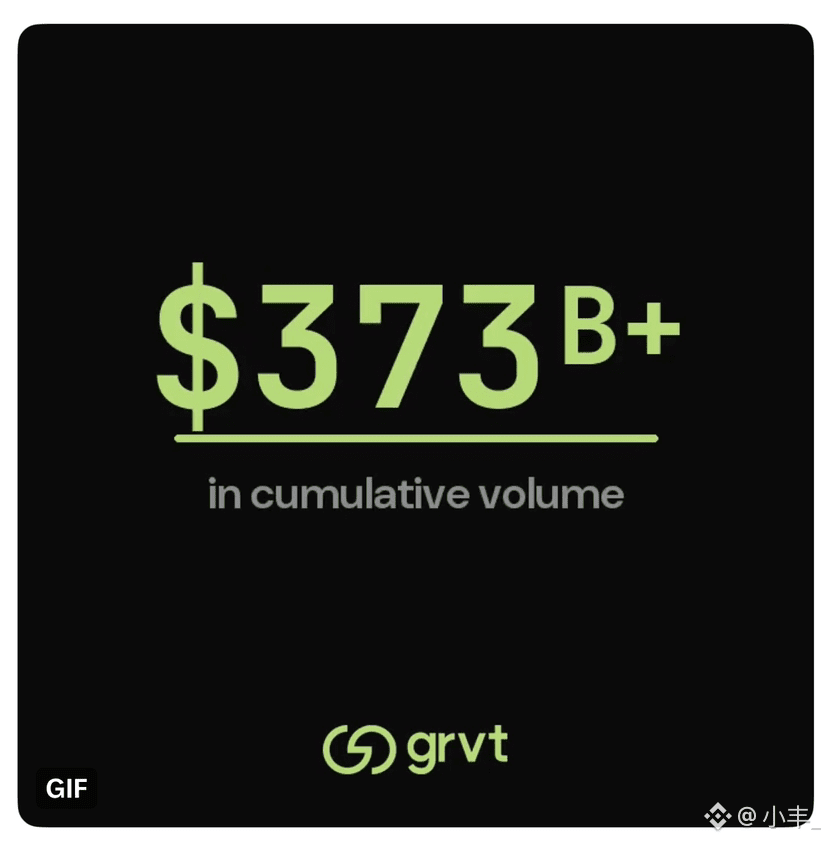
Как только я досмотрел матч, сон как рукой сняло. Решил выпить чашку крепкого чёрного кофе и затем изучил данные по GRVT за этот год. Я не особенно зацикливался на цифре объёма сделок в 177 млрд долларов, мне важнее понять другое: смогут ли деньги, заработанные на стороне трейдинга, действительно и стабильно возвращаться обратно в уровень токена.
Если говорить о нише on-chain деривативов, то совокупный объём торгов превысил 10 млрд, а пиковый TVL был близок к 100 млн долларов. Это показывает, что проект не держится на «праздничных обещаниях», а реальными людьми ведётся клиринг/позиционирование — они реально открывают и закрывают сделки за свои деньги. Но такие метрики, как объём торгов, по сути отвечают лишь на вопрос «пользуются ли продуктом», но не отвечают на вопрос «стоит ли держать токен». Это разные вещи. Самая частая ловушка в дериватив-платформах — когда убирают стимулы: объём резко падает, причём скорость обычно выше, чем ожидали.
Поэтому в дизайне GRVT на этот раз я в первую очередь смотрел не на цену выпуска, а на три вещи: смогут ли комиссионные доходы реально заходить в обратный выкуп, повысится ли эффективность маржи на деле, и можно ли верифицировать токен-правомочия (а не просто декларировать). Официальная версия такая: фиксированный общий объём — 1 млрд токенов; средства для обратного выкупа берутся из операционной прибыли платформы; используется TWAP-инвестирование плюс возможностьность (оппортунистические покупки) по двум линиям. Держатели токенов в будущем получают реальные права: скидки на тарифы и лимиты на продукты стратегии. Если эта логика сработает, у токена появится цепочка ценности, которую можно проверять внешним аудитом и отслеживать. Если же после запуска останутся лишь обмен на баллы и разовые стимулы в виде краткосрочных эйрдропов, то даже если ранее объём торгов выглядел впечатляюще, это всё равно будут лишь фоновые данные — «разогрев» перед выпуском токена.
Ещё один момент, на который стоит обратить внимание: GRVT расширяется в сторону продуктов доходности по золоту, нефти, акциям в формате перпетуалов и RWA. Это уже не похоже на то, чтобы просто сделать платформу для вечных контрактов; скорее, выглядит как попытка собрать набор on-chain комплексного брокерского аккаунта. Простор для воображения открыт, но цена тоже вполне реальная: чем больше продуктовых линий, тем естественнее ликвидность будет фрагментироваться, а предельные издержки на комплаенс и риск-менеджмент, скорее всего, будут расти, а не падать.
В день 21 июля я посмотрю на цену открытия, но окончательное решение о том, буду ли я держать это долгосрочно, зависит от того, сможет ли продукт после запуска жить без стимулов в виде баллов и поддерживать «нативный» объём торгов; покрывает ли комиссионный доход ритм обратного выкупа; и останутся ли старые пользователи на платформе, когда не будет ожиданий эйрдропов. Пик интереса при открытии — это вопрос потока трафика. А вот удержание — это совсем другой вопрос. Это никогда не одно и то же.
#grvt @grvt_io
Что думаете вы?
Если говорить о нише on-chain деривативов, то совокупный объём торгов превысил 10 млрд, а пиковый TVL был близок к 100 млн долларов. Это показывает, что проект не держится на «праздничных обещаниях», а реальными людьми ведётся клиринг/позиционирование — они реально открывают и закрывают сделки за свои деньги. Но такие метрики, как объём торгов, по сути отвечают лишь на вопрос «пользуются ли продуктом», но не отвечают на вопрос «стоит ли держать токен». Это разные вещи. Самая частая ловушка в дериватив-платформах — когда убирают стимулы: объём резко падает, причём скорость обычно выше, чем ожидали.
Поэтому в дизайне GRVT на этот раз я в первую очередь смотрел не на цену выпуска, а на три вещи: смогут ли комиссионные доходы реально заходить в обратный выкуп, повысится ли эффективность маржи на деле, и можно ли верифицировать токен-правомочия (а не просто декларировать). Официальная версия такая: фиксированный общий объём — 1 млрд токенов; средства для обратного выкупа берутся из операционной прибыли платформы; используется TWAP-инвестирование плюс возможностьность (оппортунистические покупки) по двум линиям. Держатели токенов в будущем получают реальные права: скидки на тарифы и лимиты на продукты стратегии. Если эта логика сработает, у токена появится цепочка ценности, которую можно проверять внешним аудитом и отслеживать. Если же после запуска останутся лишь обмен на баллы и разовые стимулы в виде краткосрочных эйрдропов, то даже если ранее объём торгов выглядел впечатляюще, это всё равно будут лишь фоновые данные — «разогрев» перед выпуском токена.
Ещё один момент, на который стоит обратить внимание: GRVT расширяется в сторону продуктов доходности по золоту, нефти, акциям в формате перпетуалов и RWA. Это уже не похоже на то, чтобы просто сделать платформу для вечных контрактов; скорее, выглядит как попытка собрать набор on-chain комплексного брокерского аккаунта. Простор для воображения открыт, но цена тоже вполне реальная: чем больше продуктовых линий, тем естественнее ликвидность будет фрагментироваться, а предельные издержки на комплаенс и риск-менеджмент, скорее всего, будут расти, а не падать.
В день 21 июля я посмотрю на цену открытия, но окончательное решение о том, буду ли я держать это долгосрочно, зависит от того, сможет ли продукт после запуска жить без стимулов в виде баллов и поддерживать «нативный» объём торгов; покрывает ли комиссионный доход ритм обратного выкупа; и останутся ли старые пользователи на платформе, когда не будет ожиданий эйрдропов. Пик интереса при открытии — это вопрос потока трафика. А вот удержание — это совсем другой вопрос. Это никогда не одно и то же.
#grvt @grvt_io
Что думаете вы?