
Я впервые услышал о «правиле Грэншина» в средней школе:
При неизменной номинальной курсовой стоимости, валюта с низкой реальной стоимостью (плохие деньги) вытеснит валюту с высокой реальной стоимостью (хорошие деньги) из обращения, заполнив рынок плохими деньгами.
Это то, что мы обычно называем «плохие деньги вытесняют хорошие деньги».
Но в тот момент я подумал:
Раз рынок свободной торговли зависит от спроса и предложения, разве плохие деньги не могут вытеснить хорошие, не значит ли это, что плохие деньги сильнее?
Я только после работы понял, что это дело на самом деле зависит от позиции + микроструктуры.
На рабочем месте: в базовых группах подхалимы и бездельники прогоняют трудяг. Поскольку в условиях отсутствия сложной KPI микроструктуры, управленческие затраты руководителя минимальны.
В DEX: спекуляции на новых токенах вытесняют долгосрочные проекты. Для DEX комиссия важнее всего, а прямые спекулятивные события, созданные MM и заговорами, стоят дешевле и эффективнее.
В обращении валюты: все хотят обменять дешевую валюту на эквивалентные товары. Из-за законности и информационного разрыва, плохие деньги заполняют рынок, так как их стоимость и эффективность обращения оптимальны.
В целенаправленной микроструктуре «плохие деньги» имеют преимущества, с которыми «хорошие деньги» не могут сравниться.
Куда делись хорошие деньги?
Они не были вытеснены, а были собраны, вышли из обращения и стали хранителями ценности.
Поэтому вопрос никогда не в качестве, а в:
Торговая валюта против валюты хранения ценности.
Вторых в мире не так много: золото, BTC. Это консенсус, это религия.
Почти все остальные валюты — это первая категория, включая фиатные и криптовалютные.
Некоторые считают, что стоимость альткоинов равна нулю и они не должны существовать. Но по этой логике, более 190 фиатных валют по всему миру также не должны существовать, можно использовать только доллар.
Но факт остается фактом: многие неамериканские валюты существуют очень хорошо — с длительным обесценением, но спекулятивный объем торговли огромен и постоянно растет.
Самым характерным и удивительным примером является — турецкая лира (TRY).
Турецкая лира и торговля Carry Trade.
Лира — это удивительная фиатная валюта: центральные процентные ставки очень высоки, инфляция взрывная и она стабильно обесценивается.
Данные 2025 года: годовая доходность по депозитам около 56,7%; инфляция около 31%–34%; годовое обесценение по отношению к доллару около 21%; подразумеваемая волатильность 26%.
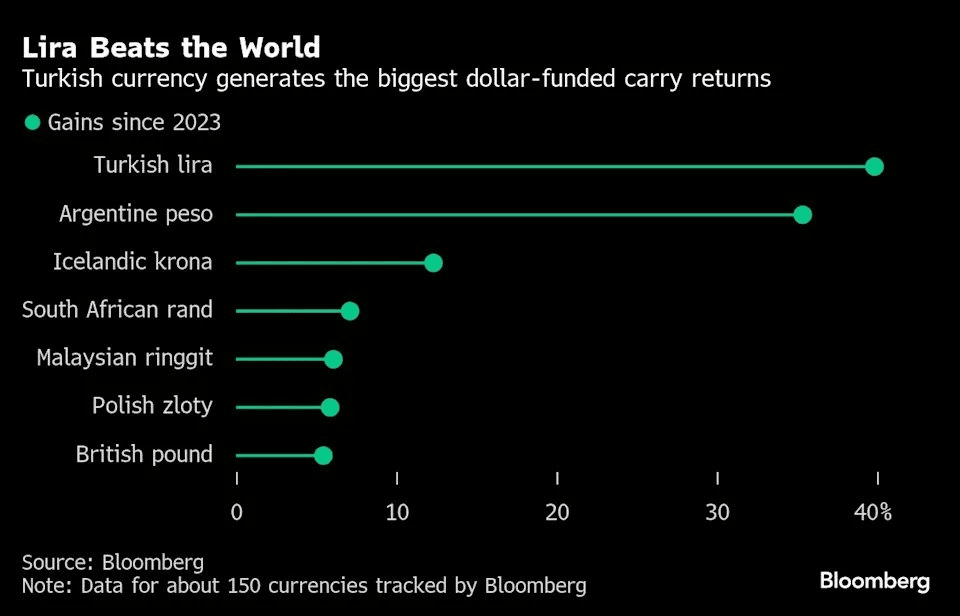
Эти «мусорные активы» однако являются любимцами крупных институциональных игроков, таких как BlackRock и JPMorgan, основной механизм которых — Carry Trade (арбитражная торговля):
Заем: брать в долг низкие процентные, высоколиквидные защитные валюты (например, иена, швейцарский франк).
Купить: обменять на лиру, съесть ту 50%+ разницу в ставках.
Защита: хеджирование валютных рисков через свопы или управление волатильностью.
Почему существует такая монетарная политика?
Поскольку турецкий правитель Эрдоган твердо верит в неортодоксальную теорию: высокая инфляция вызвана высокими процентами. Его действия прошли три этапа:
2018-2022:
На этом этапе Турция в условиях высокой CPI и высокой инфляции настаивала на низких процентных ставках, жертвуя курсом ради автономии.
2022-23: Эрдоган пытался «и то, и другое»: и низкий курс (независимая политика), и не хотел, чтобы курс обвалился, вызывая социальные волнения (боится нестабильности общества), и не решается на полное капиталовложение, как в Китае (боится утраты репутации).
Единственный способ — это сделать всю финансовую систему банковской "политизированной", или, иначе говоря, "понзированной".
В результате это обернулось в лицо, вызвавшую более высокую инфляцию (к концу 23 года инфляция полностью не удержится).
2023-25: взрыв инфляции, вынуждающий к чрезмерному повышению процентных ставок (более 50%), что эквивалентно отказу от независимости монетарной политики.
Как такая агрессивная монетарная политика вообще держится?
С точки зрения Турции:
Высокие процентные ставки действительно повышают инфляцию.
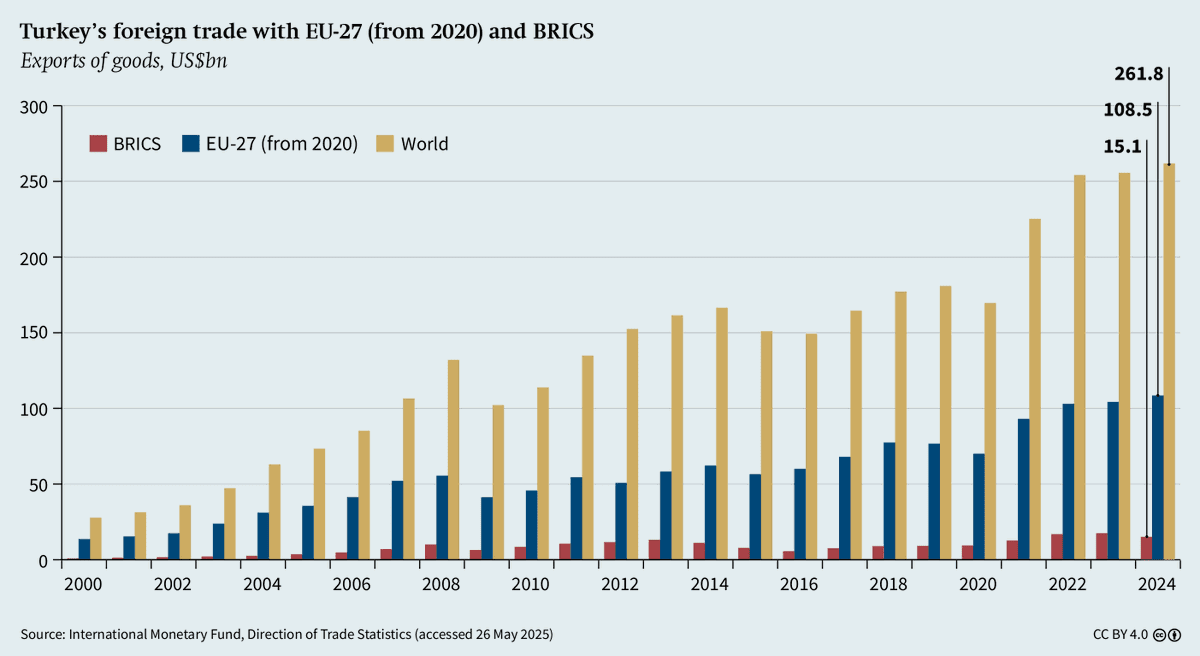
Но постоянное обесценение значительно усиливает конкурентоспособность экспорта.
Турция является одной из крупнейших промышленных стран Европы с самым большим населением, экспорт промышленных товаров рос на протяжении 4 лет.
Кроме того:
Принудительный экспорт и конвертация.
Налоги, сырье и рабочая сила создают маховик покупок лиры.
Инструменты защиты валюты, такие как KKM, блокируют спрос на обмен.
Турция, зная, что не может остановить обесценение, не закрывает капиталовые счета, а использует сверхвысокие процентные ставки, чтобы привлечь Carry Trade. Хотя это "высокий бета-вид среди мировых финансовых активов", огромный объем торгов приносит ликвидный премиум, сохраняя функции государственного заимствования и финансирования.
Лира не является провалом: валюта с «высоким объемом торговли, но обесценивающаяся» гораздо лучше, чем валюта, которую никто не осмеливается трогать и которая полностью выходит из строя.
В конце концов, подведем итог: основные причины, почему турецкая лира (в настоящее время) может выжить:
Высокие процентные ставки привлекают Carry Trade.
Центральный банк управляет волатильностью, чтобы она могла быть предсказуемой.
Истинный спрос, возникающий из особенностей курса лиры.
Уроки для торговли в крипто-сфере, дизайна систем.
Сходство лиры с криптовалютой.
Увидев это, умные люди должны заметить, что лира очень похожа на многие криптовалюты:
- Невозможная остановка инфляции (вызванная монетарной политикой против структуры токенов)
- Природное давление на цены вниз из-за инфляции.
В любой период монетарная политика Турции никогда не была направлена на стабилизацию курса.
А чтобы гарантировать ликвидность и способность финансирования правительства.
По аналогии:
Любой проект в крипто без полного обращения не сможет долго поддерживать цену, не говоря уже о росте. Любой долгосрочный односторонний, фиксированный процент, который можно предсказать, не может быть успешным.
С точки зрения центрального банка Турции, рассмотрим нарратив о доходах крипто.
Истории о Hype, Pump и 100% доходах от выкупа звучат красиво, создавая у держателей иллюзию, что «цены имеют реальную поддержку доходов».
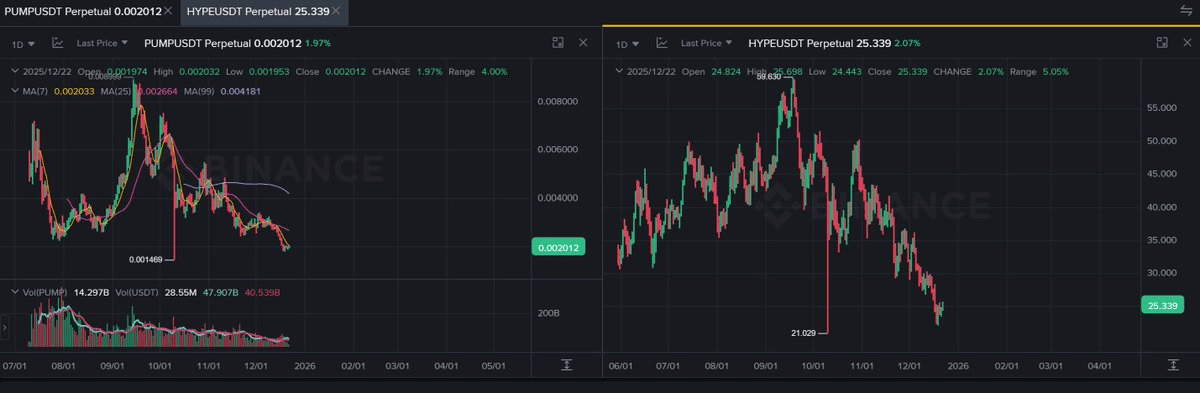
Но реальность такова:
Арбитражные капиталы могут хеджировать заранее, выкуп наоборот потребляет капитал и нейтрализует влияние на цену.
Так же, как если бы центральный банк Турции публично пообещал стабилизировать курс, глобальные арбитражные капиталы устремились бы туда, повторив азиатский финансовый кризис 97 года. Принципы одинаковы.
Проектируйте токеномическую модель, подобно Эрдогану.
Суть состоит только в двух моментах:
Сохранять ликвидность, а не цену.
Управлять структурой волатильности, а не трендом.
Если инфляцию невозможно избежать, пусть она привлечет капитал, создаст ликвидность, чтобы активы всегда были «востребованы».
С точки зрения проекта, такой способ ликвидности с точки зрения объема и скидки гораздо лучше.
Если ошибка политики является устойчивой, то это уже не риск, а альфа.
В крипто-сфере нет понятия ошибки политики. Если нужно служить результату привлечения капитала, то необходимо создать определенность и постоянный альфа.
Если следовать дизайну лиры, то токенная система проекта будет примерно такой.
Необходимы постоянные доходы (финансовые протоколы / ведущие L1).
Токены имеют неотъемлемую функцию «налога» (Gas, комиссия).
Предоставление процентной ставки по валюте выше альтернативных издержек + условия блокировки.
Доходы протокола формируют «центробанковский казначейство», обещая использовать только для вмешательства в цену токена, но не механически и предсказуемо для одностороннего выкупа.
Управление и обеспечение структуры волатильности на основе IV / RV / глубины / ставки финансирования.
Токены будут обесцениваться из-за ожидаемой инфляции, но арбитражные средства будут стекаться в контракты, кредиты и деривативы, создавая достаточную ликвидность.
Если эти инструменты находятся внутри протокола, комиссии могут также возвращаться в казну, создавая маховик.
Да, это снова структура «долгового взаимопомощи», с использованием APY от дивидендов и блокировок для увеличения потерь, с помощью процентной разницы и предсказуемой волатильности для инициирования арбитражных действий, увеличивая ликвидируемые активы и отток, а затем инвестируя в казну для увеличения APY.
Уязвимость этой структуры заключается в том, продолжится ли система, сможет ли проект продолжать получать доходы и будет ли процентная ставка оставаться на контролируемом уровне.
В крипто-сфере переменных меньше, и не нужно, как Эрдоган, нести ответственность за выборы. Вы можете построить систему Carry Trade, которая лучше, чем лира.
Биржи любят тебя, ликвидные фонды любят тебя. Холдерам ты, возможно, не нравишься, но это именно рынок криптовалют, мы давали возможность, ты не можешь сказать, что я злодей, я просто не такой уж ортодоксальный.
В крипто-сфере шортить действительно возможно.
На самом деле мы уже ответили на традиционный крипто-миф: «никто не может заработать на коротких продажах».
Трудности коротких продаж акций в США связаны с тем, что:
Математически доход ограничен.
Долгосрочный структурный бычий рынок.
Но в крипто-сфере это не так.
Большинство проектов не могут развернуть тренд, нет целой финансовой системы и «инструментов макроуровня», изменения в разблокировке или политике не помогут, и невозможно, как в случае с центральным банком Турции, привести к мгновенному развороту ценового тренда. Большинство времени это просто sell the news продолжающее падение.
👉 Сбросить цену не стоит ничего, а поднять цену требует денег.
Конечно, это в основном проявляется на токенах с большой капитализацией и высокой ликвидностью, где сложно развернуть тренд, и требуется большая контрагент для попытки — сбросить цену не стоит ничего, а поднять цену стоит денег.
Шортить — это настоящий риск.
Риск короткой продажи на крупных токенах на самом деле не исходит от самого проекта, а от контрагентов.
Вы делаете шорт, исходя из предположения, что «лонги не имеют достаточно средств для шорта».
Но если биржа внезапно изменит правила, приведя к резкому изменению ставки финансирования или внезапному выходу длинной ликвидности? Один вариант — это ставка, которая тебя уничтожит, другой — это своеобразное снижение стоимости шортирования.
Это общая проблема всех CEX и типов перпетумов на orderbook, включая Hyperliquid и Lighter. Ранее XPL перед рыночным временем и MMT были очень хорошими примерами.
В таких случаях на самом деле требуется бесконечная контрагента, торговая площадка типа JLP. Возможно, вас все равно поймает ADL, но из-за торгового принципа JLP вероятность столкнуться с хвостовыми рисками MMT значительно снижается.