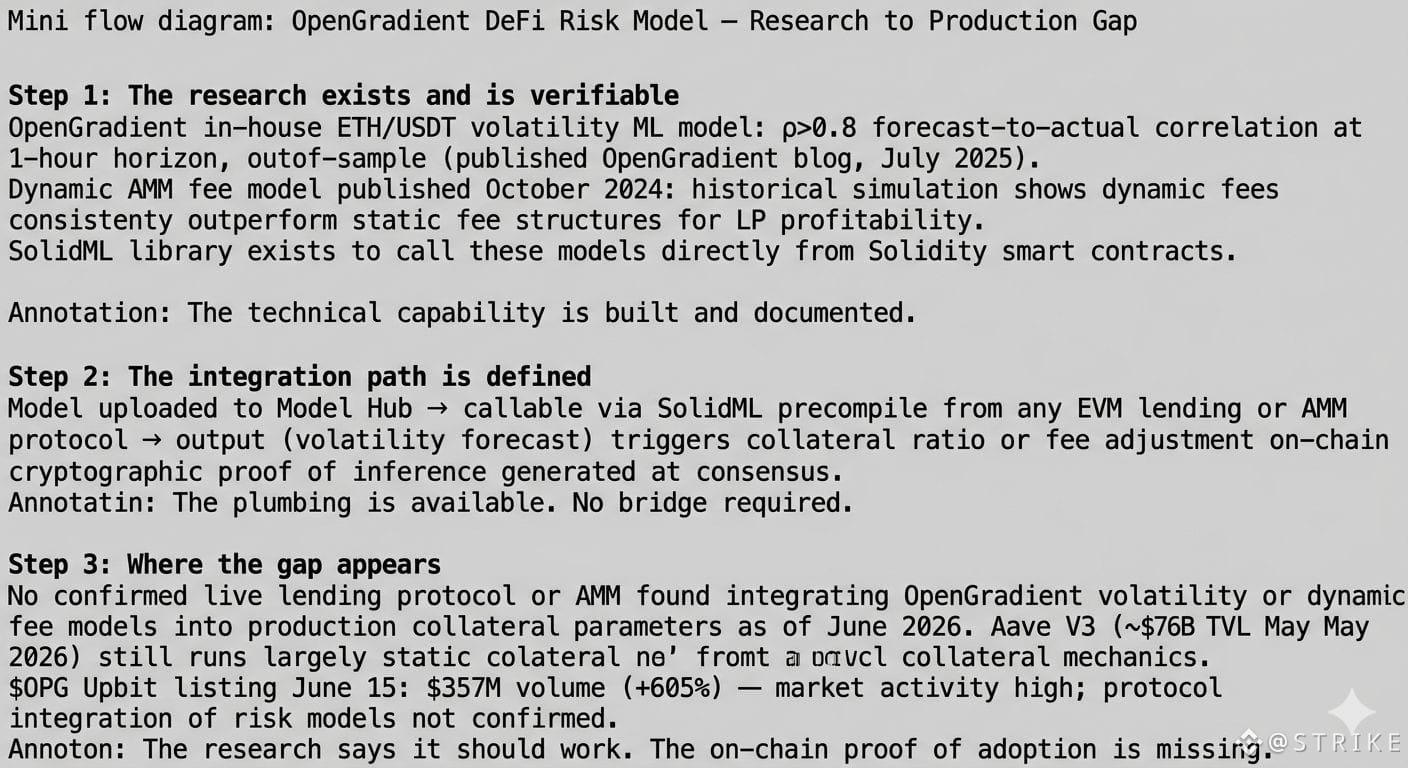
Конкретная вещь, которая остановила меня на этом задании, — это число, которое я не ожидал найти, зарытым в блоге исследований OpenGradient. Их внутренняя модель волатильности ETH/USDT показывает корреляцию прогнозов и фактических значений ρ>0.8 в тестах вне выборки на часовом горизонте. OpenGradient #OPG @OpenGradient тихо публикует прикладные исследования машинного обучения по рискам DeFi с момента TGE — динамические модели комиссий AMM, оптимизация коэффициента залога для кредитования, предсказание временных потерь. Ничего из этого не является маркетингом. Это методология.
Что меня поразило, так это не сам результат. Это оформление. Они не предлагают «умного бота для дохода». Они утверждают, что статические коэффициенты залога и фиксированные комиссии AMM структурно неэффективны — и что проверяемые модели машинного обучения, которые можно вызывать непосредственно из смарт-контрактов через SolidML, являются настоящим решением. Протокол кредитования, который реагирует на их прогнозы волатильности, мог бы настроить коэффициенты залога до начала каскада ликвидаций, а не после того, как он уже разворачивается.
Затем Upbit добавил $OPG 15 июня, что привело к объему в $357M за 24 часа, увеличившись на 605%, на базовом контракте 0xFbC2051AE2265686a469421b2C5A2D5462FbF5eB. Aave V3 сейчас находится на уровне ~$76B TVL с статическими механиками залога. Разрыв между тем, что развернуто в производстве, и тем, что показывает исследование, действительно реален.
Я искал любой живой протокол, который на самом деле интегрировал модели волатильности OpenGradient в параметры залога сегодня. Не смог найти подтверждённый…
Корреляционный результат ρ>0.8 уже используется в каком-либо производственном протоколе кредитования в ончейн, или он всё еще сидит в блоге?
Что меня поразило, так это не сам результат. Это оформление. Они не предлагают «умного бота для дохода». Они утверждают, что статические коэффициенты залога и фиксированные комиссии AMM структурно неэффективны — и что проверяемые модели машинного обучения, которые можно вызывать непосредственно из смарт-контрактов через SolidML, являются настоящим решением. Протокол кредитования, который реагирует на их прогнозы волатильности, мог бы настроить коэффициенты залога до начала каскада ликвидаций, а не после того, как он уже разворачивается.
Затем Upbit добавил $OPG 15 июня, что привело к объему в $357M за 24 часа, увеличившись на 605%, на базовом контракте 0xFbC2051AE2265686a469421b2C5A2D5462FbF5eB. Aave V3 сейчас находится на уровне ~$76B TVL с статическими механиками залога. Разрыв между тем, что развернуто в производстве, и тем, что показывает исследование, действительно реален.
Я искал любой живой протокол, который на самом деле интегрировал модели волатильности OpenGradient в параметры залога сегодня. Не смог найти подтверждённый…
Корреляционный результат ρ>0.8 уже используется в каком-либо производственном протоколе кредитования в ончейн, или он всё еще сидит в блоге?