
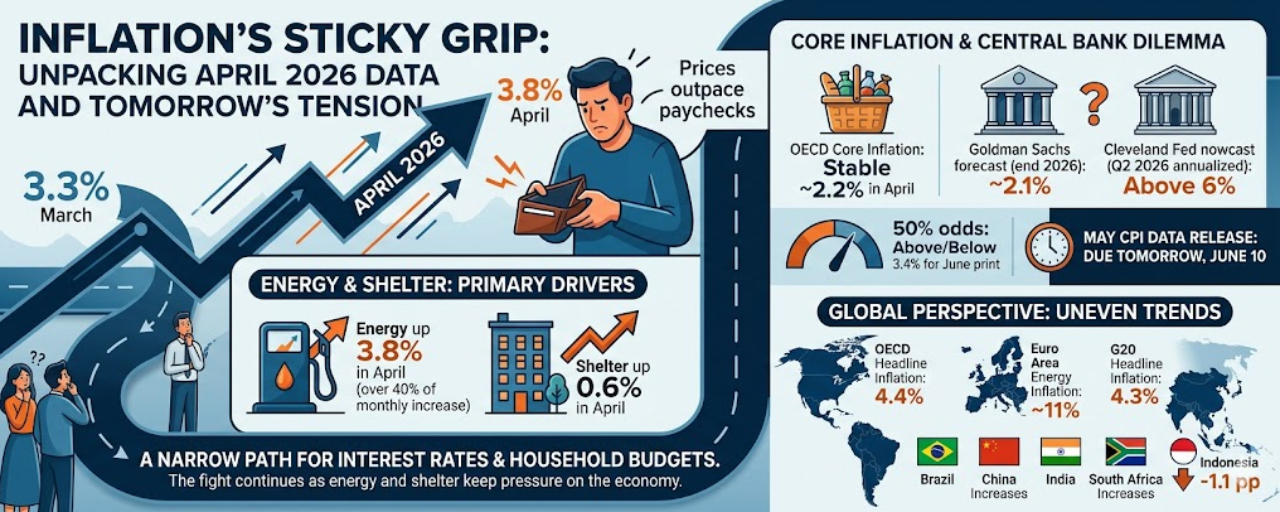

Инфляция снова на первых страницах — и не по хорошей причине. Последние данные от Бюро статистики труда США показывают, что индекс потребительских цен для всех городских потребителей (CPI-U) вырос на 3.8% по сравнению с прошлым годом в апреле 2026 года, ускорившись с 3.3% в марте. Для обычных американцев эти цифры рассказывают знакомую и раздражающую историю: цены по-прежнему растут быстрее, чем большинство зарплат.
Энергия подстегивает рост
Главным виновником апрельского скачка является энергия. Энергетический индекс вырос на 3.8% только за месяц, составив более 40% от общего месячного роста. На глобальном уровне инфляция в энергетическом секторе ОЭСР достигла 13.2% по сравнению с прошлым годом в апреле — самый высокий уровень с начала 2023 года. Расходы на жилье также продолжили своё упорное восхождение, добавив еще 0.6% в апреле.
Для потребителей это двойной удар: более высокие цены на газ съедают средства, выделенные на поездки на работу, а растущие расходы на жилье оставляют меньше места для всего остального.
Базовая инфляция держится — пока что
Уберите из картины еду и энергию — и она выглядит несколько более устойчивой. Базовая инфляция по странам ОЭСР в апреле в целом оставалась около 2,2%, что дает определенное утешение центробанкам, следящим за признаками глубоко укоренившегося ценового давления. Goldman Sachs прогнозирует, что базовый CPI снизится примерно до 2,1% к концу 2026 года — сценарий, который даст Федеральной резервной системе пространство для маневра.
Но прогнозы расходятся весьма резко. Сейчас-оценка Cleveland Fed предполагала, что годовая инфляция CPI за второй квартал 2026 года будет выше 6%, а прогнозные рынки сейчас дают примерно равные шансы на то, что июньский релиз CPI окажется либо выше, либо ниже 3,4% в годовом выражении. Публикация CPI за май 2026 года — ожидается завтра, 10 июня — будет тщательно отслеживаться в поисках подсказок.
Глобальная проблема с местными особенностями
Это не только история про Америку. Заголовочная инфляция по странам ОЭСР достигла 4,4% в апреле — по сравнению с 4,0% в марте. В еврозоне инфляция в сегменте энергии приближалась к 11%, а заголовочная инфляция держалась около 3,2%. Такие страны, как Бельгия, Греция, Италия и Türkiye, увидели особенно резкие ежемесячные скачки — на один процентный пункт или больше.
Тем временем в G20 заголовочная инфляция выросла до 4,3% в апреле: Бразилия, Китай, Индия и Южная Африка показали рост. Индонезия стала заметным исключением — инфляция там снизилась на 1,1 процентного пункта, напоминая о том, что общая картина в мире неоднородна.
Что это означает для процентных ставок
Поскольку инфляция оказывается более «липкой», чем надеялись, у Федеральной резервной системы остается узкий коридор. Слишком раннее снижение ставок грозит повторным разжиганием ценового давления; слишком долгое удержание — риском того, что экономика уйдет в замедление. Рынки следят за завтрашним релизом майского CPI как за возможной точкой перелома: более прохладные цифры могут возродить ожидания снижения ставок, тогда как еще один позитивный сюрприз в сторону повышения, вероятно, отодвинет сокращения дальше во вторую половину года.
Итог
Апрельские 3,8% по заголовочной инфляции напоминают, что борьба с инфляцией еще не закончена. Цены на энергоносители остаются волатильными, расходы на жилье упорны, а глобальный фон остается неустойчивым. Для потребителей это означает сохранение давления на семейные бюджеты. Для инвесторов и политиков — необходимость ориентироваться в одном из самых неопределенных инфляционных ландшафтов за последние годы.
Взоры обращены к завтрашним данным. А пока картина ясна: инфляцию оказывается сложнее «погасить», чем хотелось бы всем.