Если ты пролистывал Crypto Twitter или смотрел какую-либо крупную конференцию по блокчейну в этом месяце, ты видел эту аббревиатуру повсюду: RWA.
Реальные Активы — осязаемые или традиционные финансовые инструменты, токенизированные на блокчейне, официально обошли мемкойны и инфраструктурные проекты как нарратив 2026 года. И в отличие от прошлых хайп-циклов, движимых исключительно спекуляциями, этот цикл сопровождается адресуемым рынком на триллионы долларов и растущим институциональным валидацией.
Цифры не лгут
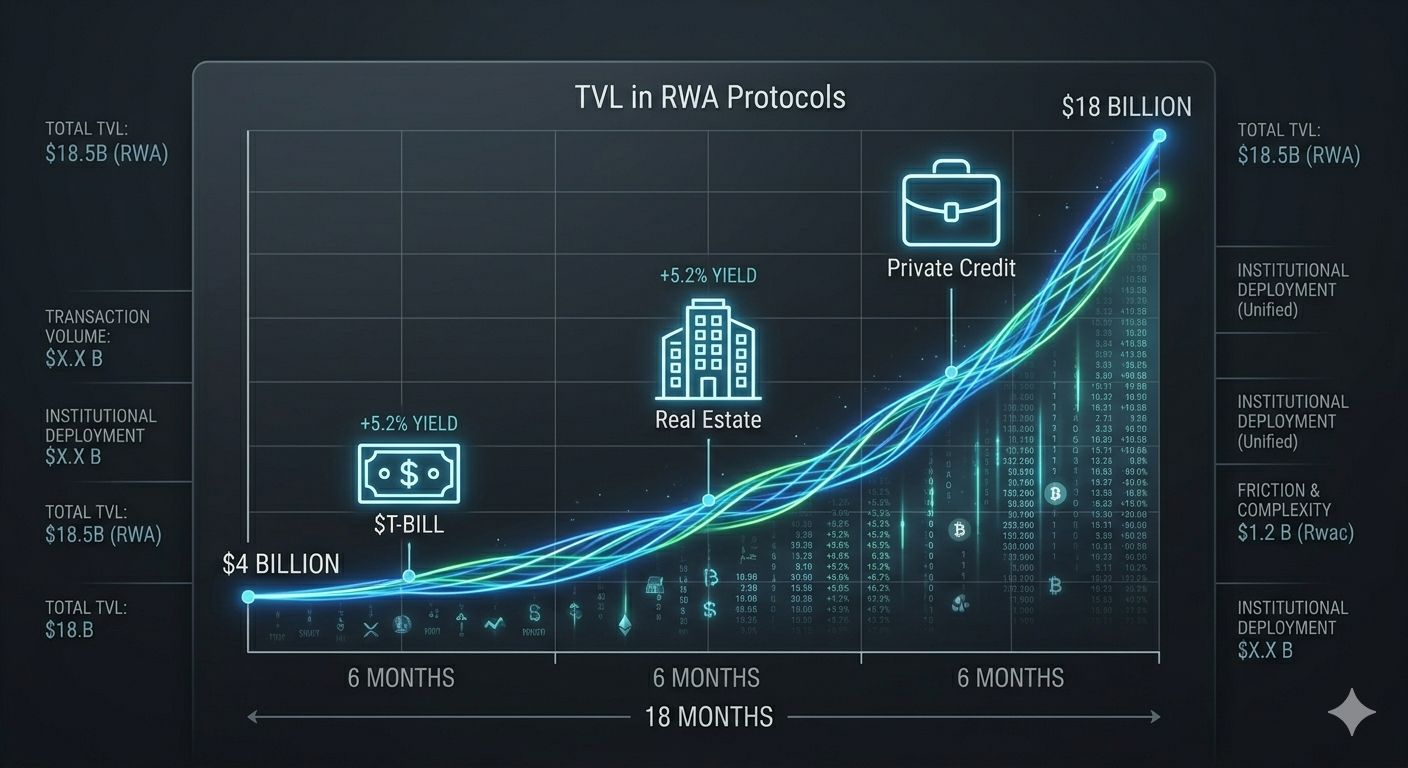
На второй квартал 2026 года общая стоимость, заблокированная в протоколах RWA, превышает **$18 миллиардов**, по сравнению с менее чем $4 миллиардами всего 18 месяцев назад. Это даже не учитывает частные пилотные проекты токенизации от BlackRock, Franklin Templeton и полудюжины крупных банков.
Торговый долг США, токенизированный на Ethereum, Polygon и Solana, теперь представляет более $3.5 миллиардов в непогашенной стоимости, предлагая неамериканским инвесторам доступ к безрисковым ставкам без традиционных банковских препятствий.
Почему сейчас? Три сходящихся тренда
1. Капитал, испытывающий нехватку дохода: С учетом ставок заимствования в DeFi на уровне 2-4% по голубым фишкам, токенизированный частный кредит (предлагающий 8-12%) и T-биллы (5%) стали неожиданно неотразимыми.
2. Регуляторная ясность: Пилотный режим DLT ЕС и обновления MiCA 2.0 явно выделили токенизированные ценные бумаги. В США, хоть и медленнее, SEC одобрила несколько платформ RWA по существующим исключениям.
3. Зрелость инфраструктуры: Протоколы, такие как Centrifuge, Ondo Finance и Maple Direct, разработали юридические обертки, проверенные заемщиками, модули KYC и защиту от банкротств, которые не существовали два года назад.
Классы активов, ведущие в наступление
· Частный кредит (токенизированный на сумму более $9B): Кредиты для малых и средних предприятий, торговое финансирование и факторинг счетов.
· Недвижимость (~$2.5B): Долевая собственность на доходную недвижимость, в основном в Европе и Юго-Восточной Азии.
· Товары (~$1.8B): Токенизированное золото, серебро и даже углеродные кредиты.
· Коллекционные предметы и ИП (~$800M): Музыкальные роялти, доли в искусстве и финансирование судебных разбирательств.
Тихая революция: DeFi как ликвидный слой RWA
Возможно, самую недооцененную перемену представляет то, как RWA трансформируют сам DeFi. Протоколы, такие как Aave и MakerDAO, теперь хранят сотни миллионов в токенизированных T-биллах как доходное обеспечение. Впервые децентрализованное кредитование может предложить стабильные, реальные доходы без зависимости от волатильных криптоактивов.
Один пул RWA кредитов недавно пережил рыночный крах, который ликвидировал 90% избыточно обеспеченных позиций DeFi — потому что его кредиты были обеспечены физическими аудитами запасов и юридическими претензиями, а не волатильными токенами.
Риски, которые не исчезнут
Конечно, RWA унаследовали проблемы традиционных финансов: юридическое принуждение через границы, контрагентский риск (заемщик или хранитель все еще могут потерпеть неудачу) и более медленная расчетная способность, чем у местных криптоактивов.
Критики также отмечают, что «децентрализованные» пулы RWA все еще полагаются на лицензированные организации для проверки оффчейн активов — что делает их ближе к регулируемым токенизированным фондам, чем к идеалу Биткойна без разрешений.
Итог
RWA не заменят мемекоины или экспериментальный DeFi за одну ночь. Но впервые у крипты есть нарратив, который напрямую обращается к пенсионным фондам, семейным офисам и консервативным искателям дохода. Теперь уже не вопрос «когда придут институционалы?» — они уже здесь, покупая токенизированные T-биллы на публичных блокчейнах.
Если 2024-2025 годы были о инфраструктуре и спекуляциях, то 2026 год — это год, когда крипта повзрослела и прикоснулась к реальному миру.
#OpenAIToConfidentiallyFileForIPO