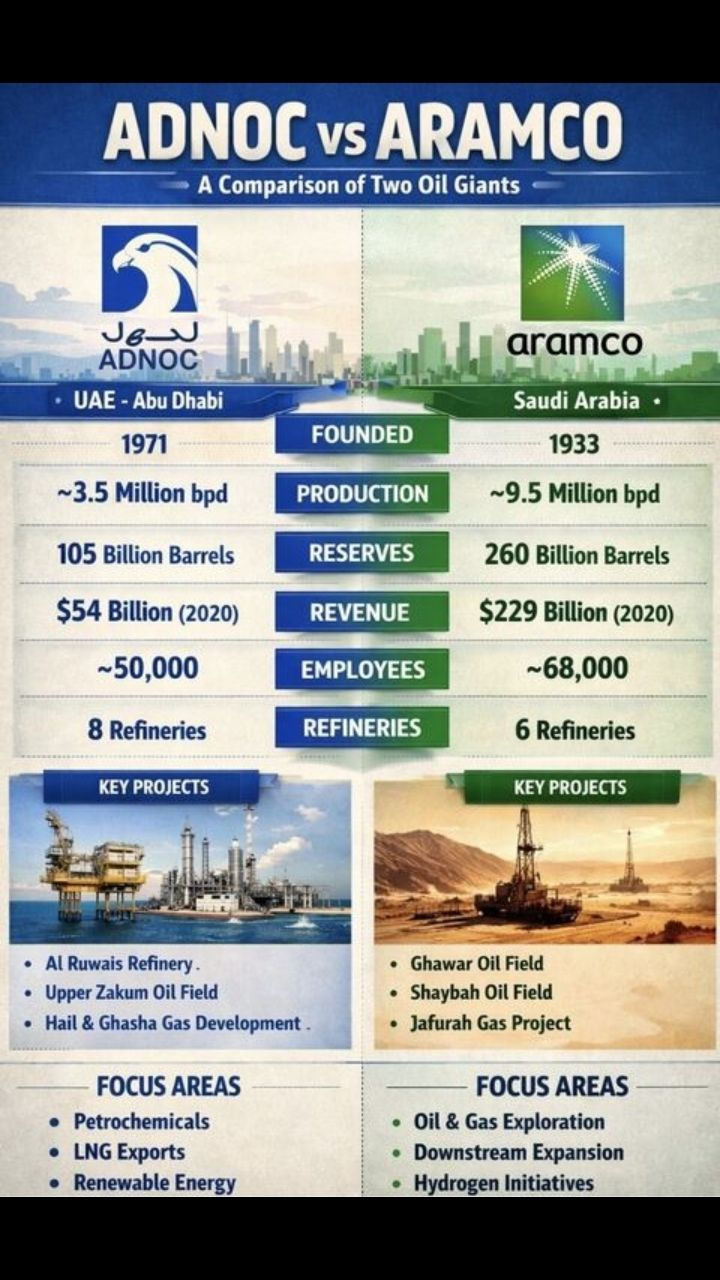
Арамко распродает свои здания, чтобы финансировать свою нефтяную империю.
$10 миллиардов в недвижимости.
Вернуть в аренду.
Сохранить контроль.
💰Получить наличные.
Структура проста:
Собрать офисы, комплексы и неосновные земли в инфраструктурный инструмент.
Продать миноритарную долю глобальным инвесторам, жаждущим стабильного долгосрочного дохода.
Платить арендные платежи.
Реинвестировать поступления в upstream и газ с 3-кратной прибылью.
Арамко уже доказала, что это работает, сделка по промежуточной транспортировке Jafurah на $11 млрд с BlackRock/GIP была образцом.
Та же логика применяется к недвижимости.
ADNOC провела этот же ход в 2020 году с Apollo. $2.7 млрд, 24-летняя аренда, 49% продано.
Контроль сохранен.
Капитал рециклирован.
Арамко выплачивает $124 миллиарда ежегодных дивидендов, в основном для финансирования Видения 2030 Саудовской Аравии.
Одновременно она реализует многомиллиардную программу капитальных вложений.
Монетизация зданий не является признаком финансового стресса.
Но это говорит о том, что даже самая прибыльная нефтяная компания в мире должна быть креативной в финансировании, когда государству нужны наличные, а инвестиционные циклы дорогие.
Каждый неосновной актив с предсказуемыми денежными потоками теперь является источником финансирования.
Трубопроводы ✅ Газовая промежуточная транспортировка ✅ Недвижимость следующая ✅
Арамко находит новые способы ускорения.
$CL
$BZ
#ClarityActDraft #FedChairTransitionNears
$10 миллиардов в недвижимости.
Вернуть в аренду.
Сохранить контроль.
💰Получить наличные.
Структура проста:
Собрать офисы, комплексы и неосновные земли в инфраструктурный инструмент.
Продать миноритарную долю глобальным инвесторам, жаждущим стабильного долгосрочного дохода.
Платить арендные платежи.
Реинвестировать поступления в upstream и газ с 3-кратной прибылью.
Арамко уже доказала, что это работает, сделка по промежуточной транспортировке Jafurah на $11 млрд с BlackRock/GIP была образцом.
Та же логика применяется к недвижимости.
ADNOC провела этот же ход в 2020 году с Apollo. $2.7 млрд, 24-летняя аренда, 49% продано.
Контроль сохранен.
Капитал рециклирован.
Арамко выплачивает $124 миллиарда ежегодных дивидендов, в основном для финансирования Видения 2030 Саудовской Аравии.
Одновременно она реализует многомиллиардную программу капитальных вложений.
Монетизация зданий не является признаком финансового стресса.
Но это говорит о том, что даже самая прибыльная нефтяная компания в мире должна быть креативной в финансировании, когда государству нужны наличные, а инвестиционные циклы дорогие.
Каждый неосновной актив с предсказуемыми денежными потоками теперь является источником финансирования.
Трубопроводы ✅ Газовая промежуточная транспортировка ✅ Недвижимость следующая ✅
Арамко находит новые способы ускорения.
$CL
$BZ
#ClarityActDraft #FedChairTransitionNears