Поддержка за апрельской растяжкой: глобальная ликвидность
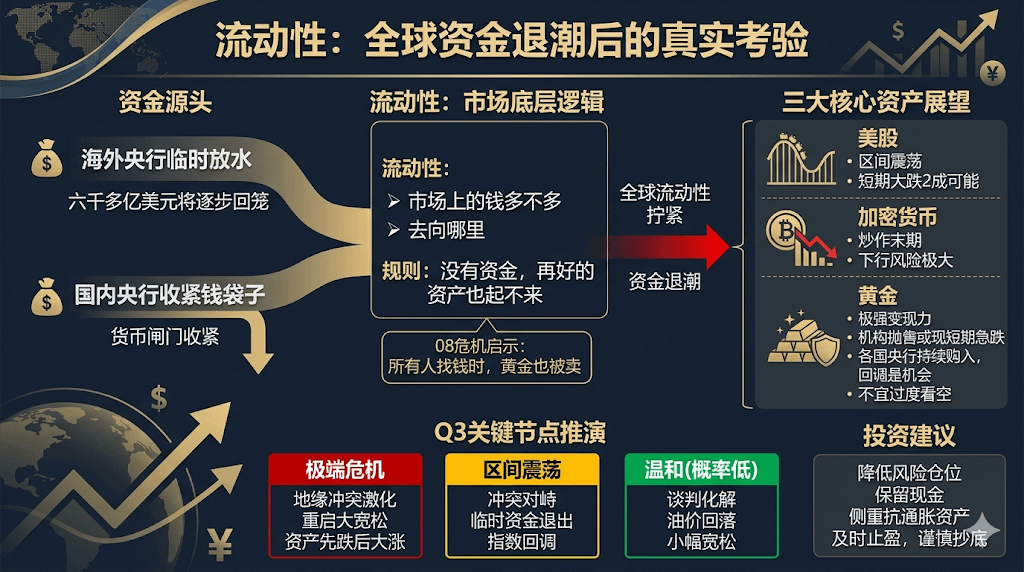
Сегодня я хочу обсудить недавние события, которые произошли за последние одну-две недели, они создали у многих иллюзию того, что финансовая среда снова стала более свободной. Американский рынок акций начал расти с середины апреля, с $BTC до семидесяти девяти тысяч, и количество бычьих настроений на рынке только увеличивается. Этот рост не основан на улучшении фундаментальных показателей, он полностью поддерживается временно введёнными шестью тысячами шестьдесят миллиарда долларов от зарубежных институциональных инвесторов.
Эти деньги поступили в основном из трёх источников:
Первый — это корректировка банковских регуляций, снижение требований к резервам по депозитам, что напрямую высвободило две тысячи пятьсот десять миллиардов долларов; второй — новая программа покупки облигаций, которая по сути является замаскированным смягчением, с вливанием в 190 миллиардов; оставшиеся 1630 миллиардов поступили из других сопутствующих каналов, в сумме составив 6060 миллиардов.
Связанные учреждения не признают это закачкой ликвидности, они просто сменили формулировку, чтобы избежать общественного обсуждения по поводу инфляции и обесценивания. Из кривой объема задолженности видно, что в прошлом году было постоянное сокращение, в первом квартале этого года наблюдается явный рост — это реальные вливания денег.
А эта операция — это лишь временная предосторожность, специально направленная на устранение рыночного дефицита ликвидности, вызванного налоговыми отчетами в середине апреля. После пикового периода подачи налоговых деклараций эта временная ликвидность постепенно выйдет из рынка.
В настоящее время возврат средств уже начался, и как только краткосрочные «поддерживающие» средства исчезнут, дефицит ликвидности на рынке вновь станет очевидным. Мой вывод прост: цены на активы, поддерживаемые временной закачкой, вскоре столкнутся с реальным тестом после оттока ликвидности.
$ETH
$BTC
Сегодня я хочу обсудить недавние события, которые произошли за последние одну-две недели, они создали у многих иллюзию того, что финансовая среда снова стала более свободной. Американский рынок акций начал расти с середины апреля, с $BTC до семидесяти девяти тысяч, и количество бычьих настроений на рынке только увеличивается. Этот рост не основан на улучшении фундаментальных показателей, он полностью поддерживается временно введёнными шестью тысячами шестьдесят миллиарда долларов от зарубежных институциональных инвесторов.
Эти деньги поступили в основном из трёх источников:
Первый — это корректировка банковских регуляций, снижение требований к резервам по депозитам, что напрямую высвободило две тысячи пятьсот десять миллиардов долларов; второй — новая программа покупки облигаций, которая по сути является замаскированным смягчением, с вливанием в 190 миллиардов; оставшиеся 1630 миллиардов поступили из других сопутствующих каналов, в сумме составив 6060 миллиардов.
Связанные учреждения не признают это закачкой ликвидности, они просто сменили формулировку, чтобы избежать общественного обсуждения по поводу инфляции и обесценивания. Из кривой объема задолженности видно, что в прошлом году было постоянное сокращение, в первом квартале этого года наблюдается явный рост — это реальные вливания денег.
А эта операция — это лишь временная предосторожность, специально направленная на устранение рыночного дефицита ликвидности, вызванного налоговыми отчетами в середине апреля. После пикового периода подачи налоговых деклараций эта временная ликвидность постепенно выйдет из рынка.
В настоящее время возврат средств уже начался, и как только краткосрочные «поддерживающие» средства исчезнут, дефицит ликвидности на рынке вновь станет очевидным. Мой вывод прост: цены на активы, поддерживаемые временной закачкой, вскоре столкнутся с реальным тестом после оттока ликвидности.
$ETH
$BTC