


Оригинальный автор: Tiger Research
Оригинальный текст переведен; AididiaoJP, Foresight News
Ключевые моменты
Макроэкономическая среда по-прежнему поддерживает рынок, хотя темпы немного замедлились: глобальный M2 достиг исторического максимума в 13.44 триллиона долларов, а потоки средств в биткойн ETF впервые за 14 месяцев стали положительными. Однако конфликт в Иране вызвал нефтяной шок, что увеличило индекс потребительских цен (CPI) в марте до 3.3%, что сузило путь для снижения ставок ФРС.
Ончейн-метрики биткойна переходят от недооцененности к раннему равновесию: ключевые ончейн-метрики вышли из зоны паники первого квартала. В настоящее время цена составляет 70.5 тысячи долларов, что примерно на 13% ниже среднего уровня входа долгосрочных держателей в 78 тысяч долларов. Пробитие этого уровня станет основным сигналом для разворота краткосрочного тренда.
Целевая цена в 143,000 долларов и потенциал удвоения по-прежнему актуальны: на основе нейтрального ориентира в 132,500 долларов, скорректированного на фундаментальные -10% и макроэкономические +20%. Цель была снижена по сравнению с 185,500 долларов в первом квартале, но резкое снижение спотовой цены означает, что реальный потенциал роста от текущих уровней на самом деле увеличился.
Макроэкономические благоприятные условия все еще существуют, но динамика замедляется
С момента публикации отчета за первый квартал биткойн упал примерно на 27%, а средняя цена в начале апреля колебалась вокруг 70,500 долларов. Конфликт с Ираном ввел новую переменную, но общий макроэкономический фон по-прежнему благоприятен. Изменяется не направление, а скорость.
Ликвидность на рекордно высоком уровне, но не смогла эффективно дойти до биткойна
По состоянию на февраль 2026 года глобальный M2 продолжает расти и достигает исторического максимума около 13.44 триллиона долларов. Однако биткойн упал на 27% по сравнению с первым кварталом. Ликвидность и цена показывают обратное движение.
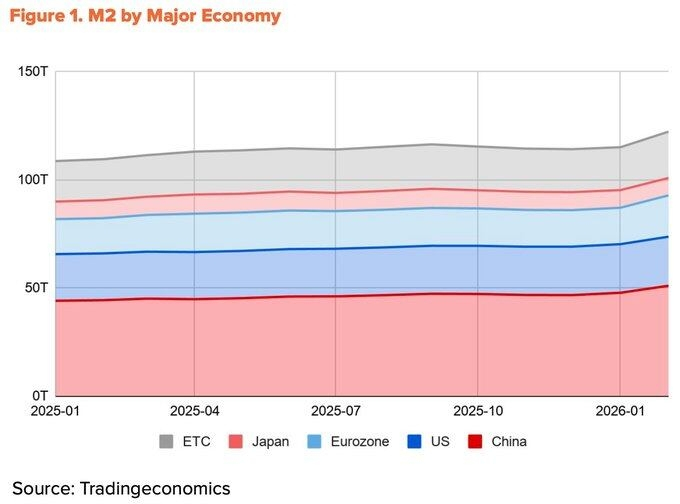
Источники ликвидности объясняют эту дифференциацию. В прошлом году более 60% роста M2 четырех крупных экономик (Китай, США, еврозона, Япония) пришло из Китая, благодаря снижению резервных требований Народного банка Китая и официальному переходу на смягчение в первом квартале.
Вклад США составляет всего 10%. Проблема в том, что каналы ликвидности из Китая в рынок биткойнов ограничены. Внутренние ограничения на крипто-трейдинг по-прежнему существуют, а косвенные каналы через Гонконг и Сингапур в основном обслуживают институциональные деньги. Глобальная ликвидность находится на историческом пике, но доля, которая действительно может достичь рынка биткойнов, сокращается.
Конфликт с Ираном замедляет темпы снижения ставок ФРС
Из-за блокировки ликвидности из Китая, ликвидность в долларах по-прежнему остается основным драйвером биткойна. Но даже эта часть была задержана из-за конфликта с Ираном.
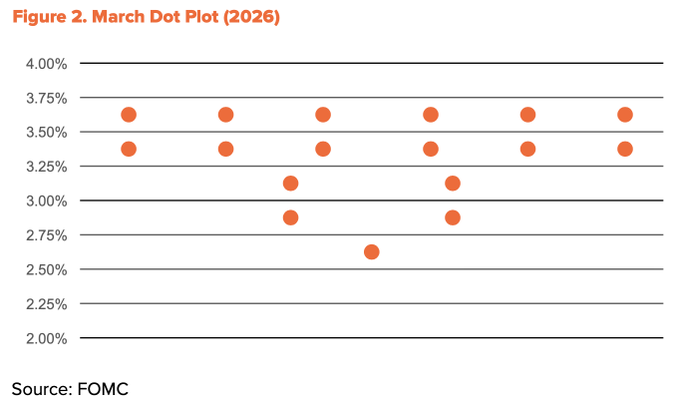
28 февраля, после удара Израиля по Ирану, Ормузский пролив был заблокирован. Цена на нефть Brent в середине марта взлетела до 118 долларов за баррель, а цена на нефть из Дубая достигла исторического максимума в 166 долларов за баррель. Этот шок напрямую подстегнул инфляцию. CPI в США в марте вырос с 2,4% в феврале до 3,3%, что является самым высоким значением за два года. Таким образом, возможности для снижения процентных ставок ФРС сократились. В марте точечный график прогнозов снизил ожидания по снижению ставок в 2026 году до всего лишь одного раза.
Тем не менее, направление смягчения не изменилось. В середине апреля Ормузский пролив частично открылся снова, и цены на нефть резко снизились до около 90 долларов. Основной CPI стабилизировался на уровне 2.6%, что указывает на то, что шок еще не охватил всю экономику. Президент Трамп в конце января официально выдвинул кандидатуру Кевина Уорша на пост следующего председателя ФРС, и слушания в Сенате продолжаются. Срок полномочий Пауэлла истекает 15 мая, и вероятность продолжения направления смягчения высока. Количество снижения ставок может уменьшиться, но направление останется прежним.
Институциональные денежные потоки начинают разворачиваться
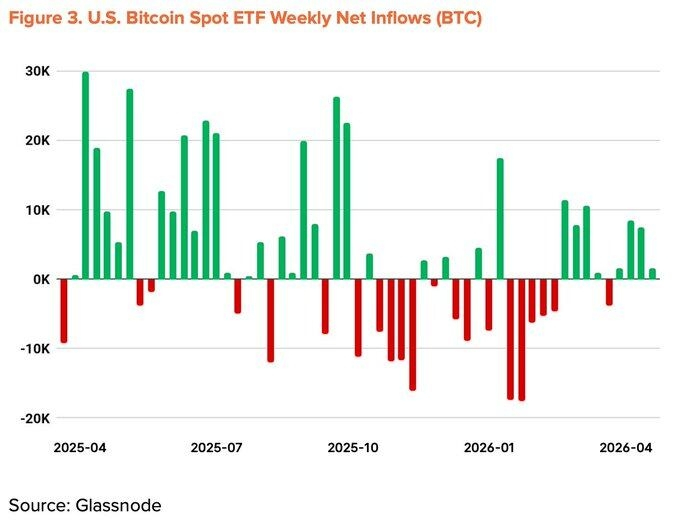
Институциональные выводы, способствовавшие снижению в первом квартале, начали разворачиваться. Спотовый ETF на биткойн с момента его запуска в ноябре 2025 года зафиксировал худший месячный вывод средств и находился в состоянии чистого оттока в течение пяти месяцев подряд. Однако с марта месячный чистый приток стал положительным. По состоянию на середину апреля, общий денежный поток за год стал положительным, а общий объем активов под управлением вырос до 96.5 миллиардов долларов.
Корпорации также ускоряют накопление биткойнов. Strategy в течение одной недели (13-19 апреля) потратила 2.54 миллиарда долларов на покупку 34,164 биткойнов, что увеличило общий объем до 815,061 BTC. Тем не менее, количество компаний, участвующих в этой тенденции, не увеличилось значительно.
Макроэкономические показатели снижаются до +20%
Структурные благоприятные условия по-прежнему в силе: расширение ликвидности, склонность к смягчению политики, возвращение институциональных денежных потоков на правильный путь и прогресс с законом CLARITY в США. Недавние неблагоприятные факторы — шок от нефти, вызванный Ираном, и замедление снижения ставок ФРС — частично компенсировали эти позитивные моменты. Макроэкономические показатели второго квартала были снижены на 5 процентных пунктов по сравнению с первым кварталом и скорректированы до +20%.
Переход от недооцененности к раннему равновесию
Ончейновые показатели вышли из зоны экстремального страха и переходят к границе недооцененности и равновесия. Ключевые индикаторы, такие как MVRV-Z, NUPL и aSOPR, покинули зону страха первого квартала и вошли в стадию раннего восстановления. Хотя маловероятно, что мы увидим резкий рост, как в случае с отскоком из зоны страха, исторические данные показывают, что средняя доходность за год из этой области всегда оставалась двузначной. В данный момент соотношение риска и вознаграждения все еще находится в наиболее благоприятной позиции.
Важно отметить, что средняя стоимость входа для краткосрочных держателей (STH) постепенно снижается. Это указывает на то, что спекулятивные деньги выходят, в то время как новые покупатели накапливаются на более низких ценах. Временные рамки совпадают с возобновлением чистого притока ETF и массовыми закупками Strategy, что подтверждает, что институциональные инвесторы продолжают накапливать по сниженным ценам, тем самым снижая среднюю стоимость входа.
Ключевой уровень риска составляет 54,000 долларов, то есть средняя стоимость всей сети. Если уровень будет пробит, это приведет к тому, что вся сеть окажется в состоянии нереализованных убытков, что станет нижней границей в экстремальном сценарии. Самый сильный уровень сопротивления находится на 78,000 долларов, совпадая со средней ценой входа долгосрочных держателей.
Текущая цена в 70,500 долларов примерно на 13% ниже этого уровня сопротивления; значительная часть краткосрочных инвестиций, вошедших недавно, находится в состоянии нереализованных убытков. В краткосрочной перспективе пробитие 78,000 долларов стоит внимательно отслеживать.
Поверхностный рост, а внизу стагнация
В первой половине апреля средний объем торгов биткойном достиг 564,000 сделок в день, что на 37.9% выше по сравнению с прошлым годом. Поверхностные данные впечатляют, но детали рассказывают другую историю.
Количество активных адресов за тот же период снизилось до 428,000, что на 13.2% меньше по сравнению с прошлым годом и на 4.2% меньше по сравнению с прошлым кварталом. Средний размер одной транзакции снизился до 1.19 BTC, что на 34.1% меньше, чем 1.80 BTC в прошлом квартале. Количество сделок возросло, но количество участников и средняя стоимость транзакций снизились. Эта модель отражает действия небольшого числа пользователей, которые повторно проводят мелкие транзакции, а не широкое экономическое использование сети. Значительная часть роста объема торгов может быть связана с механическими потоками, такими как пополнение бирж, и не имеет отношения к реальному росту.
Отчет за первый квартал сохранял фундаментальные показатели на уровне 0%, основываясь на ожиданиях расширения экосистемы BTCFi. Во втором квартале этот тезис явно ослабился. Согласно The Block (перспективы цифровых активов на 2026 год), TVL биткойна L2 за год упал на 74%, общий TVL BTCFi снизился на 10% и составил всего 0.46% от общего предложения биткойнов (91,332 BTC). Хотя некоторые протоколы, такие как Babylon и Lombard, показали рост, вся экосистема начала сокращаться.
Фундаментальные показатели снижены до -10%
Поверхностный рост не смог преобразоваться в реальное расширение сети, и базовые данные, поддерживающие тезис о BTCFi, ослабли. Баланс положительных и отрицательных сигналов, который наблюдался в первом квартале, был нарушен. Фундаментальные показатели второго квартала были снижены с 0% до нижней границы -10%.
Целевая цена 143,000 долларов, все еще с потенциалом удвоения
Используя метод TVM, нейтральный ориентир на основе средней цены в начале апреля 2026 года составляет 132,500 долларов. После корректировки на фундаментальные -10% и макроэкономические +20%, цель на 12 месяцев была установлена на уровне 143,000 долларов.
Это число на 23% ниже цели в 185,500 долларов за первый квартал. Однако реальный потенциал роста на самом деле увеличился. На основе средней цены, пространство для роста увеличилось с +93% в первом квартале до +103% во втором квартале.
Снижение целевой цены не означает пессимизма. Макроэкономическое направление и ончейновая структура по-прежнему поддерживают логику бычьего рынка в средне- и долгосрочной перспективе.
Три краткосрочных наблюдательных пункта:
Резкое пробитие среднесрочного уровня равновесия в 78,000 долларов;
ETF продолжают чистый приток;
После ослабления геополитических рисков политика ФРС меняется.
Если эти три условия будут выполнены одновременно, цель в 143,000 долларов по-прежнему достижима.