

Резюме: от моделей, вычислительных мощностей до облака и безопасности, OpenClaw может повлиять на логику получения прибыли на американском фондовом рынке.
Автор: Viee I Biteye контент-команда
В ноябре 2025 года независимый австрийский разработчик Питер Стейнбергер тихо представил проект на GitHub - Clawdbot (позже переименованный в OpenClaw).
Тогда никто не обращал на это внимания, а все вышло из-под контроля в конце января 2026 года.
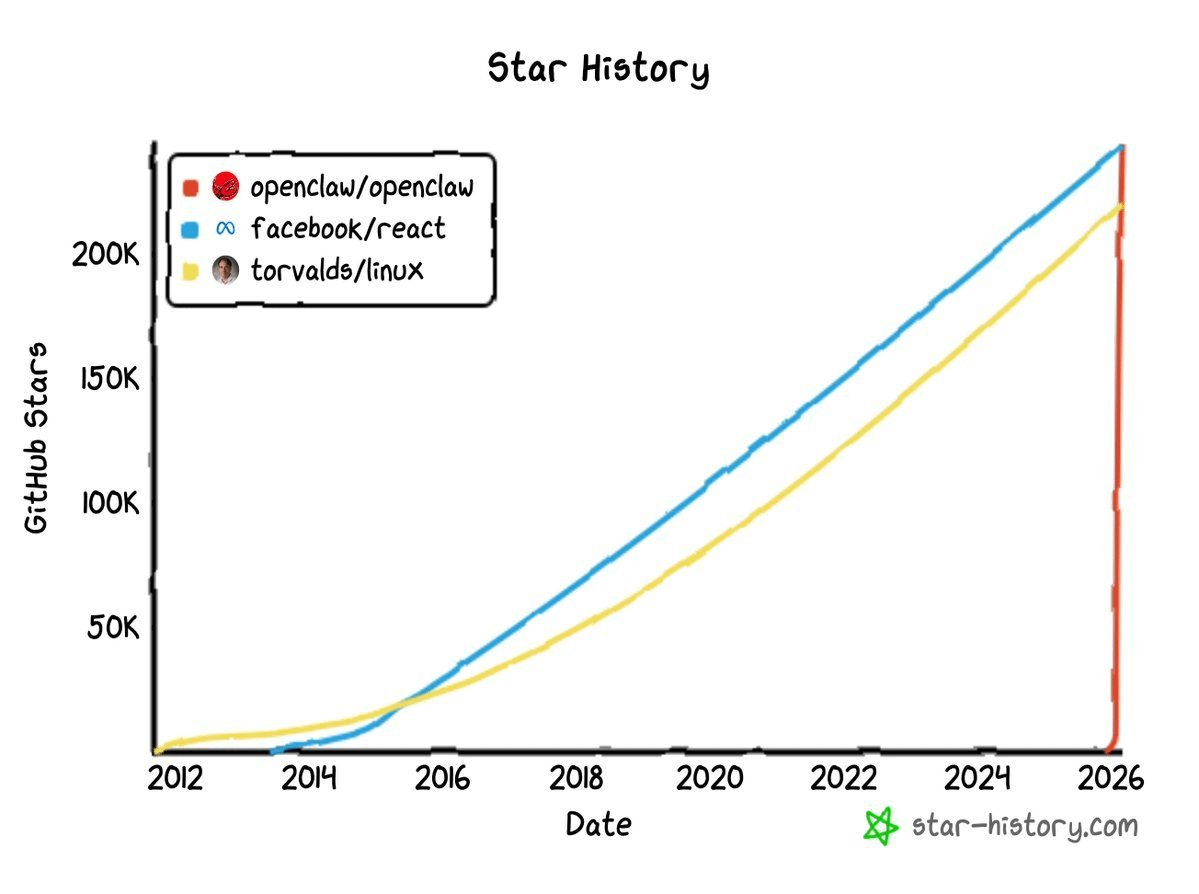
С 29 по 30 января проект за очень короткое время получил десятки тысяч звезд на GitHub и быстро преодолел 100 тысяч. На 3 марта это число уже достигло почти 250 тысяч, что вывело его на вершину рейтинга звезд, обогнав Linux. Для справки, такие звезды, как React (одна из самых популярных библиотек для фронтенд-разработки) и Linux (ядро операционной системы, поддерживающей работу интернет-серверов), часто накапливают 200 тысяч звезд за более чем десятилетие, в то время как кривая OpenClaw почти вертикальна.
Первоначальное название OpenClaw, Clawdbot, созвучно с Claude, Anthropic 27 января отправила юридическое уведомление с требованием изменить название, проект стал Moltbot и в конечном итоге получил название OpenClaw. Но смена имени нисколько не замедлила его распространение, а наоборот, создала больше обсуждений. 16 февраля Сэм Альтман объявил о вступлении Стейнбергера в OpenAI, и OpenClaw будет передан независимому открытому фонду, поддерживаемому OpenAI.
От проекта независимого разработчика до стратегической фигуры технологического гиганта, эта маленькая рачка потребовалось менее трех месяцев.
Являясь очевидным, OpenClaw в технологическом круге уже стал известным, теперь давайте посмотрим, куда этот огонь распространился. Эта статья пытается рассмотреть цепочку бенефициаров, стоящих за успехом OpenClaw, с точки зрения капитального рынка, и возможно, переоценить американские фондовые компании.
Первое: что такое OpenClaw? Почему он влияет на американский фондовый рынок?
Сначала о сути. OpenClaw не является очередным чат-ботом, это открытая платформа для ИИ-агентов.
В чем разница? Чат-бот получает ваш вопрос и возвращает текст. А OpenClaw получает ваши команды и затем начинает действовать. Он может управлять браузером, выполнять код, вызывать API, управлять файловой системой, подключаться к более чем 12 платформам обмена сообщениями.
Различия в режимах работы можно свести к одной таблице:
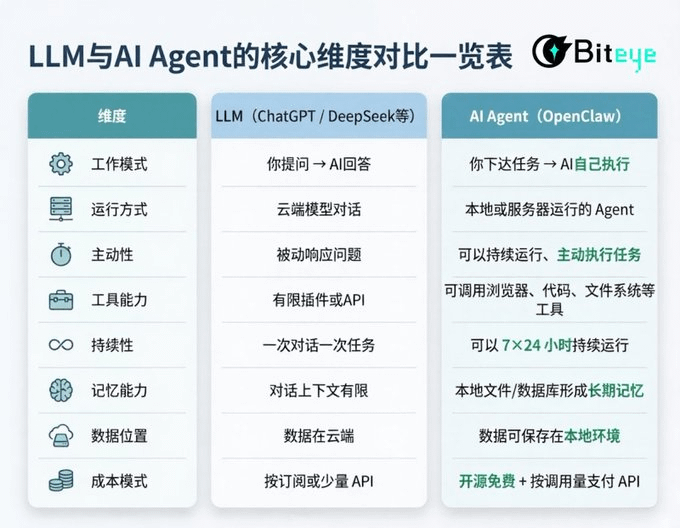
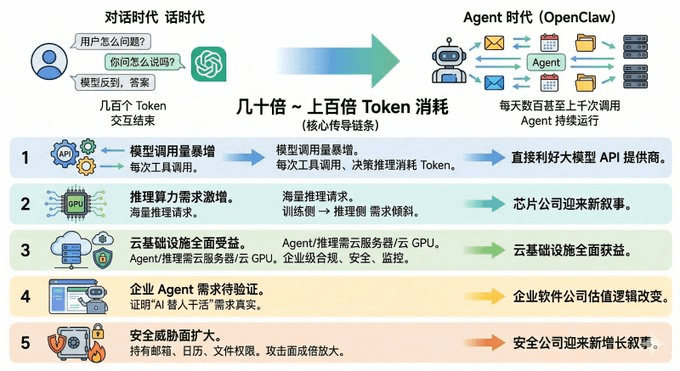
В общем, если сказать проще, он эволюционировал из чат-бота в настоящего цифрового работника, и это также означает, что бизнес-парадигма ИИ претерпевает качественные изменения. В эпоху диалога пользователь задает большой модели вопрос, модель возвращает ответ, потребляя несколько сотен токенов, взаимодействие заканчивается. Но в эпоху агентов один OpenClaw может отправить сотни или даже тысячи вызовов модели каждый день. Потребление токенов отдельным пользователем агента может быть даже в десятки или сотни раз больше, чем у традиционных пользователей чатов.
Эта множитель потребления является основным связующим звеном между OpenClaw и его влиянием на американский фондовый рынок:
Первый уровень: резкий рост вызовов моделей. Каждый вызов инструмента агентом, каждое решение на вывод потребляет токены, что напрямую выгодно для поставщиков API крупных моделей.
Второй уровень: спрос на вычислительные мощности для вывода резко возрос. Огромное количество вызовов агентов означает огромное количество запросов на вывод, логика спроса на GPU смещается с "стороны тренировки" на "сторону вывода", компании по производству чипов встречают новый нарратив.
Третий уровень: облачная инфраструктура получает полные преимущества. Агенту нужны облачные серверы для работы, а для вывода моделей нужны облачные GPU, корпоративному агенту требуется соответствующая, безопасная и可监控的 облачная инфраструктура.
Четвертый уровень: потребность в корпоративных агентах требует проверки. OpenClaw открытым способом доказал, что существует реальный спрос на "замену человека ИИ", и компании, которые коммерциализируют способности агентов, могут изменить свою оценку.
Пятый уровень: расширение поверхности угроз безопасности. Когда агент длительное время обладает правами на электронную почту, календарь и файловую систему, поверхность атаки увеличивается многократно, компании по безопасности получают новый нарратив для роста.
Ниже мы по порядку рассмотрим американские фондовые компании, которые могут извлечь выгоду из этой цепочки.
Второе: убийца токенов: суперколеса для крупных поставщиков моделей.
Если агенты станут основной парадигмой взаимодействия с ИИ, доходы от API крупных производителей моделей возрастут в геометрической прогрессии.
Однако в настоящее время крупнейшие два поставщика моделей агентов, OpenAI и Anthropic, еще не вышли на биржу. Поэтому эта логика напрямую соответствует наиболее очевидным акционерным целям на капиталовом рынке, таким как MSFT и GOOGL.
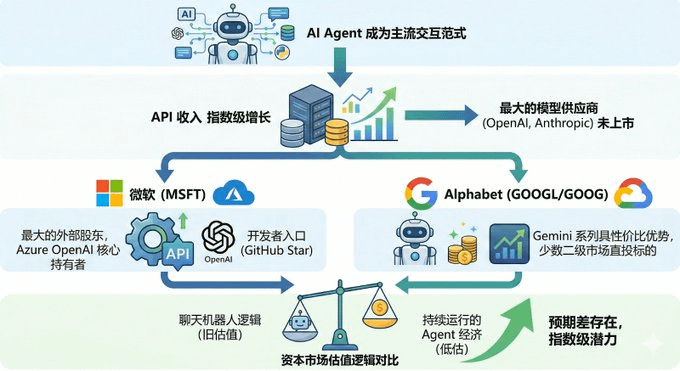
Во-первых, Microsoft, как крупнейший внешний акционер OpenAI, каждая транзакция вызова API GPT-4o или o1 через Azure OpenAI Service по сути вносит вклад в доходы облачного бизнеса Microsoft. Основатель OpenClaw присоединился к OpenAI и передал проект в фонд, поддерживаемый OpenAI, что означает, что экосистема OpenClaw в будущем, скорее всего, будет теснее связана с моделями OpenAI. Если в будущем список рекомендуемых моделей OpenClaw будет возглавлять OpenAI, то Microsoft фактически получит доступ к разработчику с 240 тысячами звезд на GitHub.
А Alphabet является еще одним бенефициаром в другом измерении, то есть самой компании Google (биржевой код GOOGL / GOOG). Серия Gemini от Google является одной из основных моделей, поддерживаемых OpenClaw, а Gemini 2.0 Flash предлагает конкурентоспособное соотношение цены и качества для вывода. Более важно, среди нескольких ведущих производителей моделей Alphabet является одним из немногих, которые могут напрямую инвестировать в ИИ-модели на вторичном рынке.
Более важно, что в настоящее время рынок, похоже, еще не полностью оценил логику потребления API, движимую агентами. GOOGL с февраля не продемонстрировал явного роста из-за OpenClaw, в то время как MSFT пережил раунд коррекции оценки. Иными словами, разница в ожиданиях все еще существует, то есть капиталовый рынок по-прежнему оценивает компании моделей на основе логики "чат-ботов", а не экономики постоянных агентов.
Третий: вычислительных мощностей всегда недостаточно: новая нарратив для компаний по производству чипов.
Если сказать, что потребление токенов - это бензин эпохи агентов, то GPU - это двигатель, который приводит эту машину в движение, а наиболее очевидными бенефициарами остаются производители GPU NVIDIA и AMD.
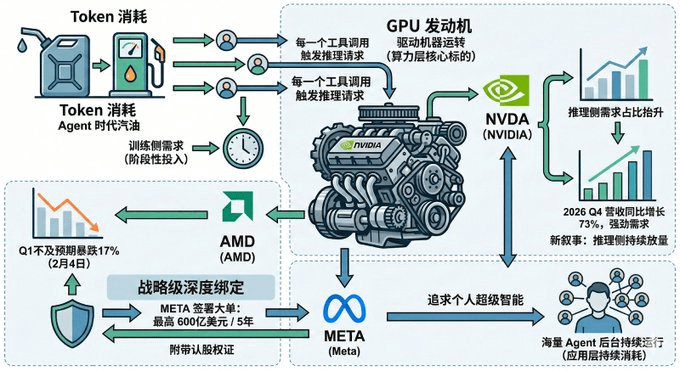
За последние три года рынок оценивал компании по производству чипов в основном на основе стороны обучения, все производители стремились закупить GPU для обучения все больших базовых моделей. Но обучение больше похоже на разовую инвестицию, тогда как вывод - это постоянные расходы, например, каждый вызов инструмента каждым агентом постоянно инициирует новые запросы на вывод. Когда агенты переходят из лабораторий к миллионам пользователей, доля спроса на вывод, скорее всего, значительно увеличится.
Это также объясняет новый нарратив NVIDIA. Потому что если рост предельной отдачи на стороне тренировки замедляется, чем еще можно поддерживать спрос на GPU? Ответ от агента - это постоянный рост на стороне вывода. Последний финансовый отчет NVIDIA показывает, что выручка в четвертом квартале 2026 года выросла на 73% по сравнению с прошлым годом, спрос остается сильным, а возникновение парадигмы агента предоставляет более устойчивое объяснение этой силы.
Давайте посмотрим на AMD, 4 февраля AMD упала на 17% из-за финансового отчета за первый квартал, который оказался хуже ожиданий, паника охватила рынок. Однако всего через 20 дней Meta объявила о подписании контракта с AMD на поставку ИИ-микросхем на сумму до 60 миллиардов долларов (на 5 лет) и добавила до 160 миллионов акций, около 10% от общего объема акций, что похоже на стратегическое глубокое связывание.
Почему Meta необходимо столько вычислительных мощностей для вывода? Потому что она стремится к так называемому личному суперразуму, и для достижения этой цели требуется, чтобы огромное количество агентов работало в фоновом режиме. OpenClaw подтверждает не только направление продукта, но и логику потребности в больших вычислительных мощностях для агента.
Таким образом, рост спроса на вывод, вызванный агентами, в первую очередь приведет к росту спроса на вычислительные мощности, соответствующими основными целями здесь будут NVDA и AMD, а среди компаний, постоянно потребляющих вычислительные мощности, META также может стать важным двигателем спроса.
Четвертый: истинный носитель масштабирования агентов - это облачные вычисления.
Как уже упоминалось, GPU является двигателем эпохи агентов, тогда как облачные вычислительные платформы являются инфраструктурой для длительной работы этих агентов. С точки зрения капитального рынка этот контекст соответствует трем основным облачным платформам AMZN, MSFT и GOOGL, а на более высоком уровне инфраструктуры дата-центров EQIX и DLR также могут стать косвенно бенефициарами.
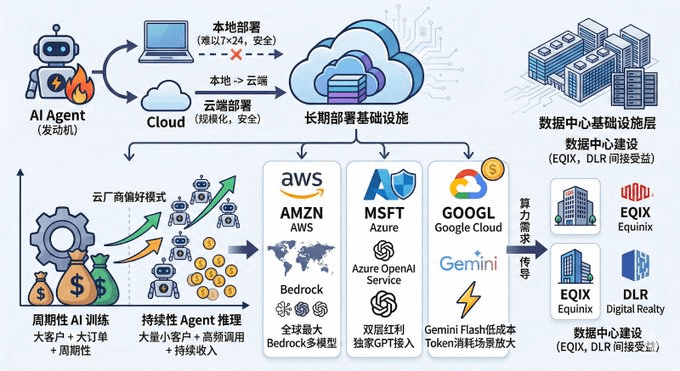
Хотя OpenClaw позиционируется как локальное развертывание, реальность такова, что из-за проблем с безопасностью большинство пользователей не будут запускать ИИ-агента на своем ноутбуке 24/7. Будь то индивидуальные пользователи или компании, конечной точкой масштабного развертывания, вероятно, станет облачное развертывание. Alibaba Cloud и Tencent Cloud уже запустили в китайском рынке услуги одноразового развертывания, что косвенно подтверждает подлинность спроса.
Кроме того, здесь есть нюанс, который легко упустить: ценность агента для облака заключается не только в вычислительных мощностях, но и в длинном хвосте потока вывода. Потому что заказы на обучение ИИ - это "крупные клиенты + крупные заказы + периодичность", тогда как вывод агента - это "множество мелких клиентов + частые вызовы + стабильный доход", что является более предпочтительной бизнес-моделью для облачных провайдеров.
На глобальном рынке три крупных облачных провайдера обладают уникальными преимуществами. AWS как крупнейшая облачная платформа, его платформа Bedrock поддерживает интеграцию нескольких моделей API и стала одной из распространенных сред развертывания для разработчиков. Azure одновременно получает выгоды от API моделей и облачной инфраструктуры, а эксклюзивная способность Azure OpenAI Service интегрировать GPT значительно усиливается в сценариях агентов. Отличительной чертой Google Cloud является структура затрат. Например, цена на вывод моделей Gemini Flash значительно ниже, чем у многих флагманских моделей, и в условиях, когда требуется длительная работа агентов и потребление токенов, эта ценовая разница быстро увеличивается.
Еще один логический момент, который можно отметить, заключается в том, что если агент будет работать в масштабе, потребность облачных провайдеров в вычислительных мощностях в конечном итоге приведет к строительству дата-центров, и Equinix с Digital Realty также могут косвенно получить выгоду.
Пятый уровень: логика корпоративного агента требует проверки, что является положительным для компаний, работающих с ИИ.
Успех OpenClaw подтвердил одну тенденцию: люди готовы позволить ИИ работать за них, а не просто общаться с ними. Но для традиционного сектора программного обеспечения рынок рассматривает это как пролог к "Саас-апокалипсису".
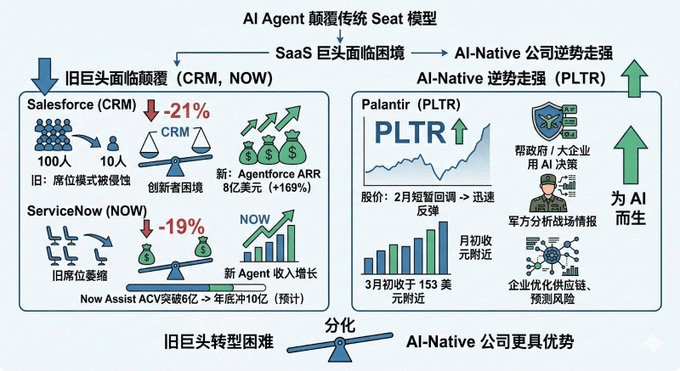
Начало 2026 года стало тяжелым для гигантов SaaS: акции Salesforce упали на 21% с начала года, акции ServiceNow упали на 19%. Корень паники кроется в структурной борьбе между агентами и программным обеспечением. Ранее, чтобы заставить систему делать что-то, нам нужен был интерфейс программного обеспечения; теперь агент может напрямую вызывать систему для выполнения задач, что снижает заметность самого программного обеспечения. Это изменение порождает два основных вопроса.
Во-первых, влияние ИИ не ограничивается только одной моделью "по количеству пользователей", а затрагивает всю цепочку создания ценности программного обеспечения. Например, акции Adobe упали с максимума 699,54 долларов до 264,04 долларов, что составляет падение на 62%; акции образовательного программного обеспечения Chegg упали с 115,21 долларов до 0,44 долларов, почти до нуля; акции финансового программного обеспечения Intuit также резко упали на 16% за одну неделю в январе 2026 года. Рынок беспокоит не то, что какая-то модель оплаты будет нарушена, а то, что инструменты генеративного ИИ (такие как Anthropic и другие) начинают автоматизировать основные рабочие процессы компаний, уменьшая зависимость от традиционных функций программного обеспечения, что в результате приводит к постоянному сокращению потенциального дохода всей платформы SaaS.
Во-вторых, чем мощнее агент, тем более уязвимыми становятся традиционные бизнес-модели. Например, ServiceNow, Microsoft использует стратегию упаковки "Agent 365", чтобы подорвать его способность к ценообразованию и замедлить скорость привлечения новых клиентов. Простая логика достаточно пугающая для инвесторов: если один ИИ-агент может выполнять работу, которую раньше выполняли 100 сотрудников, имеет ли смысл компании приобретать 100 лицензий на программное обеспечение? Выход OpenClaw на рынок по сути ускоряет реализацию этой логики.
Конечно, несколько крупных компаний не сидят сложа руки. AgentForce от Salesforce достигла 800 миллионов долларов ARR, что на 169% больше по сравнению с прошлым годом; ежегодная стоимость контракта Now Assist от ServiceNow превысила 600 миллионов долларов, ожидается, что к концу года она достигнет 1 миллиарда. Но слону всегда трудно танцевать, они попадают в классическую дилемму инноватора: новые доходы от агентов растут, но старые доходы от мест сокращаются, и результат гонки двух кривых пока неясен. Для CRM и NOW основной конфликт заключается в том, сможет ли прирост агентов восполнить дефицит модели мест. Рынок уже проголосовал ногами и дал ответ.
Тем временем Palantir рассказала совершенно другую историю. Эта компания сосредоточена на помощи правительствам и крупным предприятиям в принятии ключевых решений с помощью ИИ: военные используют его для анализа разведывательных данных, компании - для оптимизации цепочки поставок и прогнозирования рисков, внедряя ИИ в самые сложные и чувствительные бизнес-сценарии. После краткосрочной коррекции в феврале PLTR быстро восстановился и в начале марта уверенно держался около 153 долларов.
Пока сегмент SaaS был сильно подорван "Саас-апокалипсисом", Palantir демонстрирует рост. Эта диверсификация может означать, что победителями в эпоху агентов могут стать не самые быстро трансформирующиеся старые гиганты, а компании, созданные изначально для работы с ИИ.
Шестой: скрытое преимущество компаний по безопасности.
Это в настоящее время самый недооцененный намек на рынке.
Представьте, что вы настроили OpenClaw с электронной почтой, календарем, Slack, Google Drive и GitHub. Ему нужны эти ключи, чтобы помочь вам, но что если этот агент будет взломан? Сообщество OpenClaw уже неоднократно обсуждало связанные с этим риски безопасности, такие как утечка учетных данных, злоупотребление правами и даже кража данных.
Вот почему компании по безопасности начинают заранее занимать позиции; в текущей индустрии безопасности CrowdStrike (CRWD) и Palo Alto Networks (PANW) являются двумя наиболее мощными игроками.
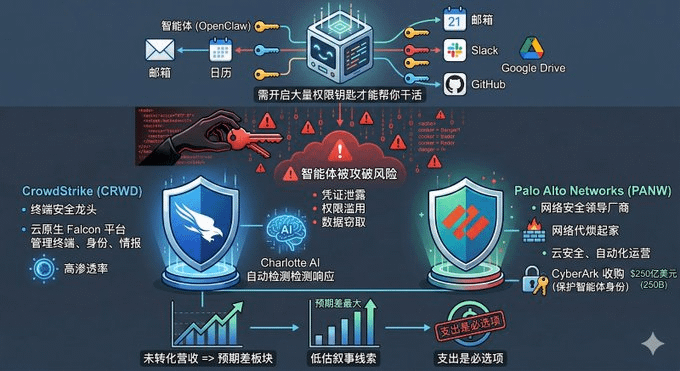
CrowdStrike считается лидером в области безопасности конечных устройств, его платформа Falcon управляет конечными устройствами, удостоверениями и угрозами с помощью облачной архитектуры, охватывающей многие крупные предприятия по всему миру. В последние годы компания продолжает внедрять ИИ в безопасность операций, например, Charlotte AI, которая может автоматически выполнять обнаружение угроз и реагирование.
Palo Alto Networks является ведущим игроком в глобальной индустрии кибербезопасности. Начав с нового поколения брандмауэров, он постепенно расширился до облачной безопасности, безопасности удостоверений и автоматизации безопасности операций, в 2025 году купив CyberArk за 25 миллиардов долларов, чтобы обеспечить безопасность идентификационных данных.
На фоне недавнего успеха OpenClaw вопросы безопасности еще не привели к значительному росту доходов, но это как раз означает, что компании по безопасности могут быть самой недооцененной частью всего нарратива о агентах. Тем более, расходы на безопасность являются обязательными.
Седьмой: заключение: краткосрочно смотрим на эмоции, среднесрочно на вывод, долгосрочно на экосистему.
Вернемся к первоначальному вопросу, какое влияние оказал OpenClaw на американские фондовые компании? Мы можем развернуть это на разных временных шкалах.
В настоящее время (за последний месяц) с точки зрения представления акций, влияние OpenClaw на отдельные акции довольно ограничено. GOOGL и MSFT с февраля не демонстрировали аномальных колебаний, связанных с нарративом агента. Единственным очевидным событием, вызвавшим рост, стал крупный контракт от AMD, который привел к резкому однодневному росту акций. В целом, сектор ИИ, возможно, переживает процесс корректировки оценки, а успех OpenClaw не превратился в немедленный катализатор цен.
В краткосрочной перспективе (3 месяца) рынок может продолжить переработку давления на оценку ИИ, но когнитивный шок, вызванный OpenClaw, может изменить восприятие покупателей о пути агента. Это изменение на когнитивном уровне не отразится немедленно на ценах акций и может изменить модели ожиданий аналитиков.
В среднесрочной перспективе (6-12 месяцев) ключевым катализатором станет возможность проверки спроса на вычислительные мощности для вывода агента в финансовых отчетах. Если OpenClaw и последующие решения Kimi Claw, MaxClaw и корпоративные агенты смогут продемонстрировать значительный рост объема API-вызовов и потребления облачных ресурсов, нарратив по выводу NVDA, AMD и трех крупных облачных провайдеров может быть подтвержден.
В долгосрочной перспективе (1-3 года) настоящими победителями будут компании, занимающие позиции в экосистеме агентов, такие как CrowdStrike и Palo Alto Networks, которые устанавливают стандарты в области безопасности агентов.
Мы также должны понимать, что OpenClaw может не быть конечным продуктом, он имеет уязвимости в безопасности, высокие затраты на токены и неопределенные бизнес-модели. Но он, по крайней мере, сделал одну ключевую вещь, он показал всему миру возможность ИИ-агента. Это уже не просто итерация продукта, это глубокая смена парадигмы.
Как только смена парадигмы произойдет, она не остановится, и мы можем только подготовиться к тому, чтобы дождаться этого дня.