
Система индикаторов, которую использовали в прошлом для оценки рыночной позиции, почти полностью перестала работать.
В начале 2026 года крипторынок охвачен чувством подавленности и замешательства.
Биткойн откатился примерно на 36% от исторического максимума, достигнутого в октябре 2025 года, рынок колебался между бычьими и медвежьими настроениями. Но то, что беспокоит многих криптоинвесторов, - это не сама цена, а система индикаторов, которую они использовали в прошлом для оценки рыночной позиции, которая почти полностью перестала работать.
Прогноз в 500 тысяч долларов по модели S2F отклонился от реальности более чем в 3 раза, четырехлетний цикл после халвинга не дождался взрывного роста, индикатор Pi Cycle Top молчит на протяжении всего цикла, фиксированный порог MVRV Z-Score больше не срабатывает, а верхняя зона радужного графика становится недосягаемой. Тем временем, обратные сигналы индекса страха и жадности постоянно сбиваются с толку, и ожидаемая "сезон альткойнов" так и не наступила.
Почему эти индикаторы коллективно потерпели неудачу? Это временное отклонение или структура рынка претерпела кардинальное изменение? PANews систематически проанализировала 8 ныне широко обсуждаемых неработающих индикаторов.
Теория четырехлетнего цикла: удар по предложению от халвинга становится незначительным.
Теория четырехлетнего цикла является наиболее признанным законом на крипторынке, этот закон предполагает, что биткойн следует фиксированному ритму, движимому халвингом: накопление перед халвингом, взрыв через 12-18 месяцев после халвинга, падение на 75%-90% на пике, затем восстановление после формирования дна в медвежьем рынке. Три халвинга в 2012, 2016 и 2020 годах хорошо подтвердили этот закон.
Однако в апреле 2024 года после халвинга рынок не показал типичного взрывного роста, как это было в предыдущих циклах. Годовая волатильность биткойна упала с исторического уровня более 100% до примерно 50%, демонстрируя больше признаков "медленного бычьего" рынка. Падение в медвежьем рынке также сократилось; в 2022 году падение от пика до дна составило 77%, меньше, чем 86% в 2014 году и 84% в 2018 году.
Обсуждение неработоспособности теории четырехлетнего цикла широко распространено в социальных сетях, и основная точка зрения заключается в том, что вход институциональных средств кардинально изменил микро-структуру рынка.
Во-первых, после выхода биткойн-спотового ETF в США, он продолжает привлекать средства, создавая устойчивый спрос и разрушая простую нарративу, движимую лишь халвингом.
Во-вторых, на стороне предложения, халвинг в 2024 году снизит вознаграждение за блок до 3.125 BTC, ежедневный прирост предложения уменьшится с примерно 900 BTC до 450 BTC, годовое снижение предложения составит около 164000 монет. Это снижение привело к тому, что годовая инфляция биткойна (темп роста предложения) упала с 1.7% до примерно 0.85%, а ежегодно снижаемое количество составляет всего 0.78% от общего объема в 21 миллион монет. С учетом рыночной капитализации биткойна в триллионы долларов, фактическое влияние этого снижения предложения стало незначительным.
Pi Cycle Top: снижение волатильности делает условия для пересечения скользящих средних недоступными.
Pi Cycle Top был разработан Филипом Суифтем, он определяет вершины рынка, наблюдая, когда 111-дневная скользящая средняя пересекает 350-дневную скользящую среднюю в два раза вверх. Этот индикатор трижды точно указал на вершины в 2013, 2017 и апреле 2021 годов.
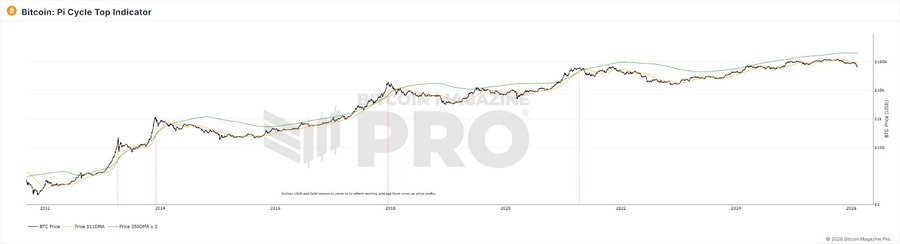
В бычьем цикле 2025 года две скользящие средние так и не пересеклись эффективно, индикатор продолжал "молчать". Но тенденция падения на рынке уже была очевидной.
Причиной неработоспособности этого индикатора может быть то, что Pi Cycle Top зависит от резких колебаний цен, что приводит к значительному отклонению короткосрочных скользящих средних от долгосрочных, и затем к их пересечению. С уменьшением структурной волатильности биткойна, с учетом участия ETF и институциональных инвесторов, движение цен на BTC становится более гладким, а параболический рост, вызванный розничными инвесторами, уменьшается, и условия для пересечения скользящих средних больше не так легко удовлетворяются. Кроме того, этот индикатор по сути является кривой подгонки данных ранних этапов принятия (2013-2021), и после качественного изменения структуры участников рынка ранее подогнанные параметры могут больше не быть применимыми.
MVRV Z-Score: изменение структуры рынка и модели владения изменило базу расчетов.
MVRV Z-Score – это ончейн-метрика оценки, которая определяет рыночную оценку, сравнивая рыночную стоимость биткойна (текущая капитализация) с реализованной стоимостью (общей стоимостью всех биткойнов, рассчитанной по цене последнего ончейн-перемещения). Традиционно, Z-Score выше 7 считается сигналом о перегреве рынка для продажи, а ниже 0 – сигналом о крайне недооцененном для покупки.
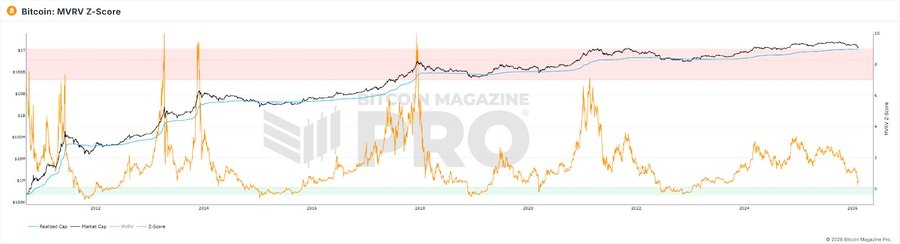
На практике, даже на пике бычьего рынка 2021 года, Z-Score не достиг высоты предыдущих циклов, традиционные фиксированные пороговые значения (>7) больше не срабатывают. К 2025 году, хотя цена биткойна достигла пика, максимальное значение Z-Score составило лишь 2.69.
Изучая причины, можно выделить следующие аспекты:
1. Институциональные инвесторы покупают по высоким ценам и удерживают в долгосрочной перспективе, систематически повышая реализованную стоимость ближе к рыночной стоимости, сжимая волатильность MVRV.
2. Высокочастотные перемещения активных трейдеров на короткий срок продолжают "обновлять" активное предложение RV около текущих цен, еще больше сужая разрыв между MV и RV.
3. После увеличения рыночной капитализации для достижения таких же экстремальных значений Z-Score, как в ранних периодах, требуется геометрически растущее количество средств.
Результатом сочетания этих трех факторов является то, что потолок Z-Score был структурно понижен, ранее установленный фиксированный порог "7=перегрев" больше не может быть достигнут.
Радужная диаграмма: предположение о логарифмическом росте начинает разрушаться.
Радужная диаграмма биткойна (Rainbow Chart) использует логарифмическую кривую роста для подгонки долгосрочного ценового тренда, разделяя ценовой диапазон на цветные полосы от "крайне недооцененного" до "пузыря на максимуме", позволяя инвесторам оценивать время для покупки и продажи. В 2017 и 2021 годах, когда цена достигала высоких цветных полос, это действительно соответствовало вершине циклов.
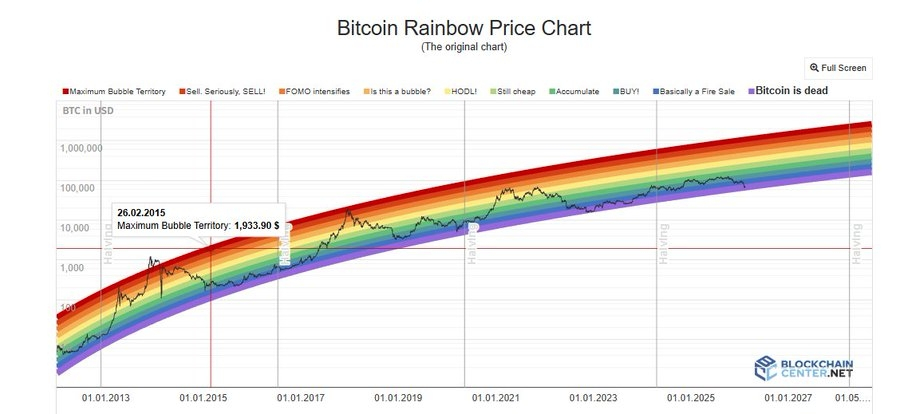
Но в течение всего бычьего цикла 2024-2025 годов цена биткойна оставалась только в нейтральной области "HODL!", никогда не приближаясь к глубоко красной области, представляющей крайний пузырь. Функция прогнозирования на вершине графика практически не сработала.
Что касается индикатора Радужного моста, то в этой модели цена является лишь функцией времени. Она не учитывает халвинг, ETF, институциональные средства, макроэкономическую политику или любые другие переменные. Кроме того, снижение волатильности, вызванное институциональными инвестициями, систематически уменьшает степень отклонения цен от трендовой линии, фиксированные цветные полосы больше не могут быть достигнуты. Кроме того, рост биткойна переходит от "крутого участка S-образной кривой принятия" к "медленному росту зрелых активов", и темпы роста, экстраполированные логарифмической функцией, систематически превышают фактические темпы роста, что приводит к тому, что цена в долгосрочной перспективе оказывается ниже центральной линии.
Индекс альткойн-сезона и доминирование BTC: предпосылки "переключения средств" изменились.
Индекс альткойн-сезона измеряет долю альткойнов из 100 крупнейших альткойнов, которые превзошли BTC за последние 90 дней; значение выше 75 считается "альткойн-сезоном". Доминирование BTC (доля BTC в общей капитализации) рассматривается как сигнал о переключении средств из BTC в альткойны, когда оно падает ниже 50%, а даже 40%. В 2017 году доминирование BTC упало с 85% до 33%, а в 2021 году с 70% до 40%, что соответствовало крупномасштабному альткойн-рынку.
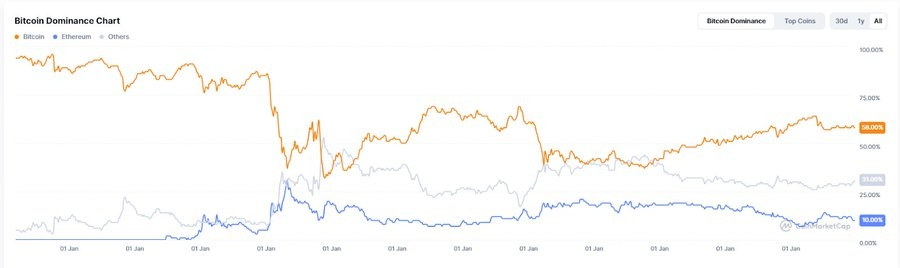
Тем не менее, в течение всего 2025 года индекс альткойн-сезона оставался ниже 30, постоянно находясь в "сезоне биткойна". Доминирование BTC достигло максимума в 64,34%, и никогда не падало ниже 50%. К началу 2026 года, так называемый "Altseason" больше проявлялся как локальное переключение, управляемое точными нарративами, и лишь определенные сектора, такие как ИИ и RWA, получали выгоду, а не как в предыдущих двух циклах массового роста.
Глубокая причина неработоспособности этих двух индикаторов также заключается в том, что в текущей рыночной структуре, с учетом того, что институциональные и ETF средства становятся доминирующими, эти средства имеют явно более высокий аппетит к риску к биткойну по сравнению с альткойнами. Кроме того, значительные средства были втянуты в рынок из-за ажиотажа вокруг ИИ и драгоценных металлов, что сделало приток средств в крипто-рынок еще более ограниченным. Привлекаемые ETF средства напрямую поступают в BTC, и эти средства структурно не "переключаются" на альткойны; держатели ETF покупают финансовые продукты, а не входные билеты в криптоэкосистему. Кроме того, исчерпание нарратива альткойн-экосистемы и ослабление ликвидности новых проектов также являются важными причинами, почему альтсезон долго не наступает.
Индекс страха и жадности: эмоции розничных инвесторов больше не являются определяющим фактором цен.
Индекс страха и жадности объединяет волатильность, рыночный моментум, эмоции в социальных сетях, Google Trends и другие факторы для составления оценки от 0 до 100. Классическое применение – это обратная стратегия: покупать в условиях крайнего страха, продавать в условиях крайней жадности.
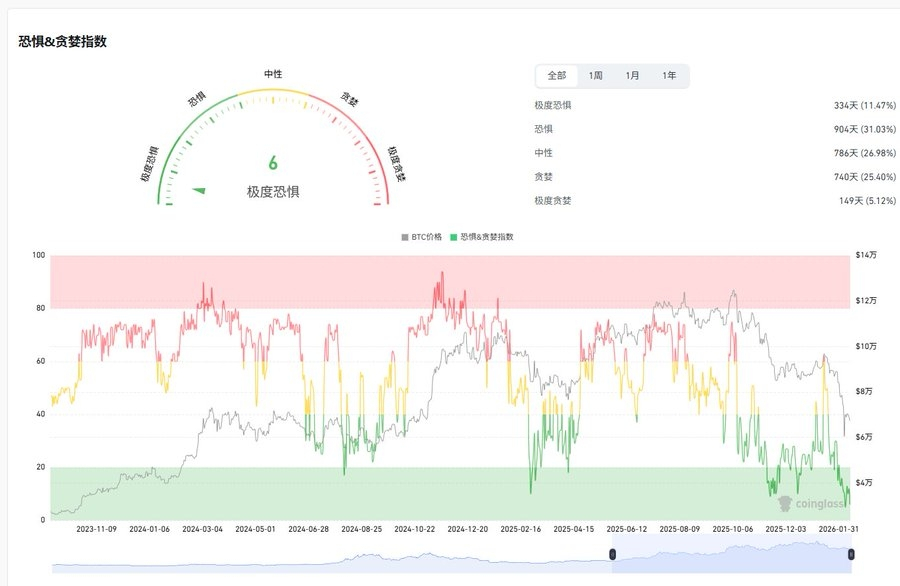
В апреле 2025 года этот индекс упал ниже 10, что ниже уровня во время краха FTX, но BTC затем не показал ожидаемого резкого восстановления. Среднее значение за год составило всего 32, из которых 27 дней находились в зоне страха или крайнего страха. В качестве сигнала вершины этот индикатор также ненадежен; в октябре 2025 года рынок достиг пика, и индекс составлял всего около 70.
Основной причиной неработоспособности индекса страха и жадности является то, что механизм передачи между эмоциями и ценами был нарушен институциональными средствами. Когда розничные инвесторы испытывают страх, институциональные могут покупать на низах; когда розничные инвесторы испытывают жадность, институциональные могут хеджировать с помощью производных инструментов. Это делает эмоции розничных инвесторов не главной движущей силой изменения цен.
NVT-коэффициент: ончейн-объем транзакций больше не может представлять реальные экономические активности.
NVT-коэффициент известен как "криптоаналог P/E" и определяется как рыночная капитализация, деленная на дневную сумму ончейн-транзакций; высокий NVT может означать переоцененность, а низкий NVT может означать недооцененность.
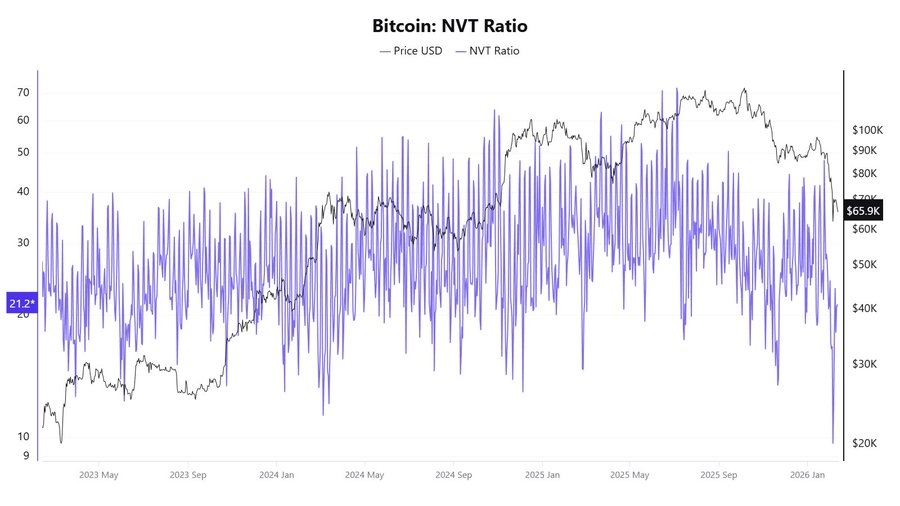
В 2025 году этот индикатор выдал противоречивые сигналы: в апреле цена еще не начала массово расти, но NVT Golden Cross достиг 58, а в октябре, когда цена составила около 120000 долларов, показатель указывал на недооцененность.
Основная причина неработоспособности NVT заключается в его знаменателе – ончейн-объеме транзакций, который уже не может представлять реальные экономические активности сети биткойн.
Модель S2F: цена, которую приходится платить за то, чтобы смотреть только на предложение, игнорируя спрос.
Модель Stock-to-Flow была предложена анонимным аналитиком PlanB в 2019 году, заимствовав логику оценки драгоценных металлов, чтобы измерить дефицитность через отношение запасов биткойна к годовому приросту, и с помощью логарифмической регрессии построить кривую прогнозирования цен. Основное предположение заключается в том, что после каждого халвинга S2F-коэффициент удваивается, и цена должна расти экспоненциально.
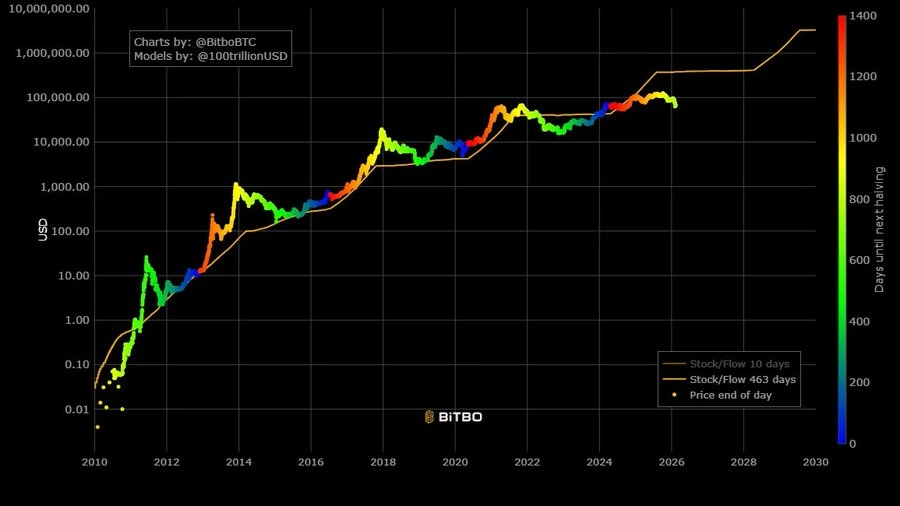
По показателям неработоспособности, в декабре 2021 года модель предсказала, что BTC должен был достичь около 100000 долларов, но фактическая цена составила около 47000 долларов, отклонение составило более 50%. Цель модели на 2025 год – 500000 долларов, фактическая цена составила около 120000 долларов, разрыв увеличился более чем в 3 раза.
Основная причина неработоспособности S2F заключается в том, что это чисто модель предложения, полностью игнорирующая переменные со стороны спроса. Кроме того, когда рыночная капитализация биткойна достигает триллиона, поддерживать экспоненциальный рост становится физически все труднее, а закон убывающей предельной полезности становится неизбежной реальностью.
Не работает какой-то один индикатор, а те рыночные предпосылки, от которых зависит множество индикаторов.
Если рассмотреть неработоспособность этих индикаторов в совокупности, можно заметить, что их сбои не являются изолированными событиями, а указывают на одну и ту же группу структурных изменений:
Институциональные изменения изменили микро-структуру рынка: биткойн-ETF, корпоративные казначейские инвестиции, производные инструменты CME и вход пенсионных фондов совместно изменили структуру средств и механизм обнаружения цен. Институциональные инвесторы склонны покупать на низах и удерживать в долгосрочной перспективе, что сглаживает резкие колебания, ранее вызванные эмоциями розничных инвесторов. Это делает все индикаторы, зависящие от экстремальной волатильности или эмоциональных сигналов, трудными для работы по прежним схемам. Кроме того, притяжение средств к ИИ и драгоценным металлам уменьшает ликвидность в крипторынке.
Структурное снижение волатильности является непосредственной технической причиной неработоспособности нескольких индикаторов: Pi Cycle Top и Радужная диаграмма требуют экстремального роста для активации сигналов, MVRV требует огромного отклонения между рыночной капитализацией и базой затрат, а процентные ставки требуют экстремального дисбаланса между быками и медведями. Когда волатильность падает с 100% до 50%, эти условия становятся труднее удовлетворить.
Тип "актива" биткойна меняется: от цифрового товара к макроэкономическому финансовому активу, факторы, влияющие на цену биткойна, переходят от ончейн-переменных (халвинг, ончейн-активности) к макроэкономическим факторам, таким как политика ФРС, глобальная ликвидность, геополитика и т.д. Индикаторы, сосредотачивающиеся на анализе ончейн-данных, сталкиваются с рынком, который все больше контролируется внебиржевыми факторами.
Представительность ончейн-данных снижается: транзакции второго уровня, внутренние расчеты на биржах, модели хранения ETF, эти тенденции разрушают базу данных ончейн-метрик, из-за чего такие индикаторы, как NVT и MVRV, все труднее захватывают полную картину.
Кроме того, большинство классических индикаторов по сути основаны на кривой подгонки 3-4 халвингов, и размер выборки крайне мал, что делает их подверженными неработоспособности при качественном изменении рыночной среды.
Для обычных инвесторов коллективная неработоспособность этих индикаторов может передавать более простое сообщение: понимание предпосылок и пределов применения каждого индикатора может быть важнее, чем стремление к универсальному инструменту прогнозирования. Чрезмерная зависимость от любого отдельного индикатора может привести к ошибочным выводам, и на этапе переписывания базовых правил рынка поддержание гибкости восприятия может быть более практичным, чем поиск следующего "универсального индикатора".