


На протяжении всей истории финансов рынок фиксированного дохода всегда играл крайне важную роль. Как сказал король облигаций Билл Гросс: "Облигации как класс активов всегда будут необходимы, и не только страховым компаниям и пенсионным фондам, но и стареющему поколению бэби-бумеров". Это утверждение глубоко подчеркивает незаменимую роль фиксированного дохода в современной финансовой системе.
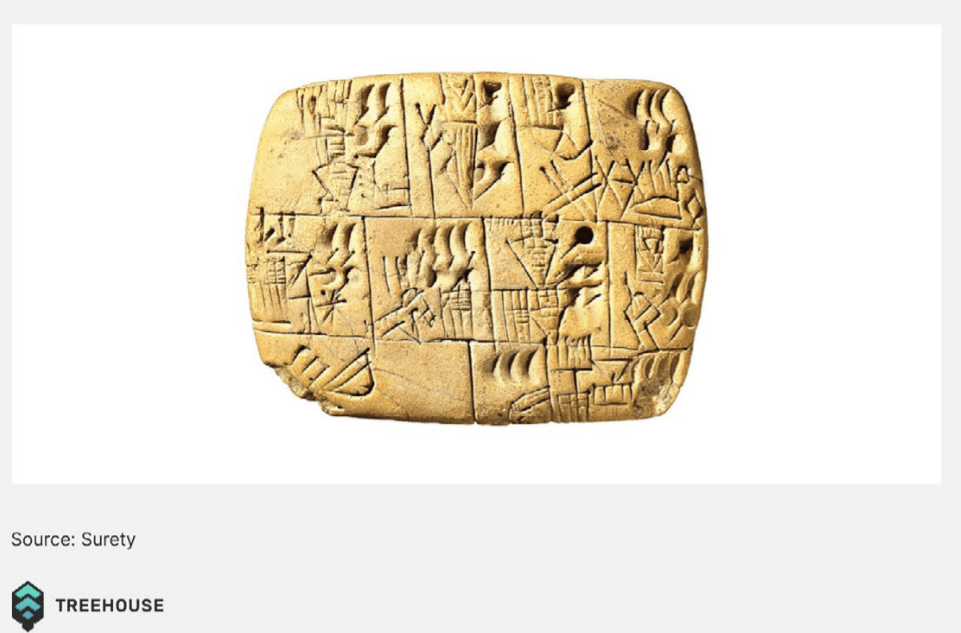
Рождение рынка фиксированного дохода происходит из человеческой основной потребности в кредитовании как экономической деятельности. Независимо от того, считаем ли мы, что деньги возникли из неэффективности бартерной торговли, или полагаем, что кредит является основным катализатором создания денег, экономическая деятельность, связанная с кредитом или будущей прибылью, знаменует собой ключевой момент в истории человечества. Благодаря кредитным механизмам физические лица, предприятия и правительства могут осуществлять кредитные операции, способствуя увеличению потребительских расходов, в то время как кредиторы могут получать доход от неиспользуемых активов. Этот простой и эффективный динамический механизм делает фиксированный доход основой современных финансовых рынков, его объем превышает объем рынка недвижимости, значительно опережает рынок акций и сырьевых товаров, становясь крупнейшим классом активов, доступных для инвестирования в традиционных финансах.
С исторической точки зрения, доказательства фиксированного дохода в ранних записях относительно редки, что указывает на то, что это может быть относительно новым явлением. Тем не менее, кредитные операции, вероятно, существовали с самых ранних времен цивилизации, поддерживаемые репутационными соображениями и простыми социальными последствиями в рамках сообщества. Как и в случае с культурными антропологами, столкнувшимися с безграмотными племенами в глубине Амазонки, модели поведения участников рынка облигаций также полны сложности и загадки.
Самые ранние известные облигации восходят к 2400 году до нашей эры в Ниппуре, Ирак, когда кукуруза использовалась в качестве денег. В древности зерно было распространенным средством кредита, позволяя заемщикам фактически использовать заимствованные предметы для посева урожая в качестве возврата. К 1700 году до нашей эры серебро уже заменило зерно как предпочтительное средство обмена в Месопотамии. Однако, из-за своих свойств, кредиты в серебре были проблематичными для ранних заемщиков. В отличие от зерна, серебряный металл не может непосредственно производить больше серебра. Чтобы поддерживать нормальное функционирование кредитного рынка и адекватно удовлетворять сложные потребности экономики, шестой царь Вавилона вмешался и издал указ, унифицировав цены на серебро и процентные ставки по займам, создав первый известный в обществе прецедент процентной ставки.
С тех пор инновации в фиксированном доходе постепенно развивались на протяжении нескольких веков, и значительные события происходили около 300-400 года до нашей эры. В Индии инновации приняли форму аккредитивов, которые обеспечивали займы через третьих лиц, что способствовало морской торговле. Греция последовала за этим, открыв путь ипотечным кредитам, где предмет обеспечения может быть конфискован в случае defaults. Позже, в 12 веке, была выпущена первая государственная ссуда, что ознаменовало важный поворотный момент в финансовой истории.
Как только государственный долг установлен, он становится крупнейшим двигателем рынка долгового капитала, что в значительной степени обусловлено огромными затратами на войны — от престити Венеции 11 века до первой ссуды Банка Англии в 17 веке и первичного выпуска государственных облигаций США в 1917 году. В последние годы с 2000 по 2007 год объем глобального рынка фиксированного дохода удвоился, его рост снова был обусловлен тем, что правительства печатали деньги для финансирования различных проектов. В настоящее время около 60% мирового рынка облигаций составляют государственные долги.
В эту эпоху, где традиции и инновации переплетаются, сфера криптовалют переопределяет концепцию фиксированного дохода. Появление технологии блокчейн и смарт-контрактов приносит беспрецедентную прозрачность, программируемость и глобальную доступность для продуктов фиксированного дохода. Децентрализованные финансовые протоколы создают новые механизмы кредитования, устраняя барьеры традиционных финансовых посредников, снижая транзакционные издержки и повышая эффективность распределения капитала.
Развитие рынка фиксированного дохода цифровых активов не только предоставляет инвесторам новые источники дохода, но и открывает новые пути для глобальной финансовой инклюзивности. Благодаря кредитным соглашениям, автоматически выполняемым смарт-контрактами, можно эффективно распределять средства без традиционных банковских процедур одобрения. Эта инновационная модель переосмысляет наше понимание управления рисками, получения дохода и движения капитала.
С постепенным совершенствованием нормативной среды и постоянным развитием технологической инфраструктуры рынок фиксированного дохода криптовалюты вступает в период быстрого роста. Участие институциональных инвесторов, улучшение экосистемы стабильных монет и повышение межсетевой совместимости способствуют тому, чтобы этот рынок развивался в более зрелом и профессиональном направлении.
В эту эпоху цифровых финансовых возможностей, #Treehouse и $TREE с их инновационными решениями фиксированного дохода строят мост для инвесторов к доходам от цифровых активов, открывая новую главу в инвестициях с фиксированным доходом.