


Автор: 0xjs@金色财经
Технологический прорыв "уровня национального судьбы" Deepseek, последующие последствия продолжают развиваться, и весь китайский актив может потребовать переоценки.
5 февраля 2025 года Deutsche Bank выпустил исследовательский отчет (Китай поглощает мир) (China eats the World), который стал вирусным среди инвесторов. Deutsche Bank утверждает, что 2025 год станет годом, когда Китай обгонит другие страны, и в 2025 году Китай представит в течение недели первый в мире шестого поколения истребитель и низкозатратную систему искусственного интеллекта «DeepSeek». Марк Андриссен назвал запуск «DeepSeek» «спутниковым моментом» ИИ, но это больше похоже на «спутниковый момент» Китая, который символизирует признание китайской интеллектуальной собственности. Китай демонстрирует выдающиеся результаты в высокодоходных секторах и доминирует в цепочках поставок, расширяясь с беспрецедентной скоростью. У Китая есть компании, которые занимают лидирующие позиции почти в каждой отрасли, и с расширением китайских компаний на глобальных рынках, дисконтовая оценка Китая, вероятно, в какой-то момент должна перейти в премию. Инвесторы должны существенно переключиться на инвестиции в китайские акции, фондовый рынок Гонконга/Китая должен пережить большой бычий рынок в среднесрочной перспективе.
Следует отметить, что заголовок его отчета заимствован из знаменитой фразы основателя a16z Марка Андриссена: "Программное обеспечение поглощает мир", первая часть отчета "Это момент Китая, а не AI, 'спутниковый момент'" также заимствована из недавнего комментария Марка Андриссена о DeepSeek: "DeepSeek — это спутниковый момент ИИ".
Ниже приведен полный текст исследовательского отчета Deutsche Bank:
Оригинальное название: Китай поглощает мир (China eats the World)
Автор: Питер Милликен, CFA, аналитик по исследованиям
Это момент Китая, а не AI, 'спутниковый момент'
Мы считаем, что 2025 год станет годом, когда инвестиционное сообщество осознает, что Китай обгоняет другие страны мира. В наши дни становится все сложнее игнорировать тот факт, что китайские компании предлагают более высокую стоимость за деньги в нескольких производственных областях, а также в растущем числе сервисных областей, и зачастую предлагают более высокое качество.
Инвесторы платят цену за то, чтобы занять доминирующее положение, и мы ожидаем, что "дисконт Китая" исчезнет. Кроме того, поскольку политика склоняется к потреблению, а не производству, и, возможно, из-за финансовой либерализации, мы верим, что в течение всего цикла рентабельность может превысить ожидания. Мы считаем, что бычий рынок акций Гонконга/Китая начнется в 2024 году и в среднесрочной перспективе превысит предыдущие максимумы.
Китай сначала выделился на мировой арене благодаря доминированию в области одежды, текстиля и игрушек. Затем он занял ведущие позиции в базовой электронике, сталелитейной и судостроительной отраслях, и в последнее время в области белой бытовой техники, солнечной энергии и других менее заметных областях.
Китай также неожиданно занимает ведущие позиции в таких сложных отраслях, как телекоммуникационное оборудование, ядерная энергия, оборона и высокоскоростные железные дороги. Эти технологические достижения ранее не были оценены инвесторами.
Однако к концу 2024 года внимание к Китаю возрастет в связи с его стремительным ростом и становлением ведущей страны-экспортера автомобилей, когда на мировой рынок выйдет большое количество функционально совершенных, привлекательных и более дешевых электромобилей.
В 2025 году Китай представил в течение недели первый в мире шестого поколения истребитель и низкозатратную систему искусственного интеллекта «DeepSeek».
Марк Андриссен назвал запуск «DeepSeek» «спутниковым моментом» ИИ, но это больше похоже на «спутниковый момент» Китая, который символизирует признание китайской интеллектуальной собственности. Китай демонстрирует выдающиеся результаты в высокодоходных секторах и доминирует в цепочках поставок, расширяясь с беспрецедентной скоростью.
Мы считаем, что глобальные инвесторы часто значительно недооценивают китайские активы, как это было несколько лет назад с искоренением углеводородов, пока рынок не наказал тех инвесторов, которые принимали решения, не ориентируясь на рынок. Мы видим, что в настоящее время фонды имеют минимальный риск по отношению к Китаю. Инвесторы, любящие компании с широкими конкурентными преимуществами, не могут игнорировать этот факт: сегодня именно китайские компании имеют широкие глубокие конкурентные преимущества, а не их западные соперники, которые считают себя экономически более превосходными.
Производственные мощности Китая очевидны, его экспорт товаров в два раза превышает экспорт США. Китай составляет 30% от глобального добавленного стоимости в производственном секторе, а его доля в сфере услуг также быстро растет. Люди избегают инвестиций в Китай из-за опасений по поводу слабости китайской экономики, но, несмотря на циклическое замедление, темпы роста Китая по-прежнему более чем в два раза превышают большинство развитых рынков.
Китай, обладая компаниями, которые занимают лидирующие позиции почти в каждой отрасли, не сможет долго удерживать долю в мировом рыночном капитале на уровне однозначных чисел. Мы считаем, что люди постепенно осознают, что современный Китай подобен Японии в начале 1980-х, когда японские компании поднимались по цепочке добавленной стоимости, продукция становилась качественнее, и инновации постоянно появлялись. Многие западные компании и отрасли могут столкнуться с потенциальным кризисом выживания, и им необходимо пересмотреть свои инвестиционные портфели в соответствии с этим.
Чтобы выжить, западным компаниям потребуется: 1) Масштабная автоматизация; и/или 2) Установление торговых барьеров. В прошлом второй путь был спуском для экономик, хотя эта ситуация и происходит, это не обязательно пойдет на пользу Западу. Например, в автомобильной сфере основными экспортными рынками Китая часто являются страны с населением около 7 миллиардов за пределами G10.
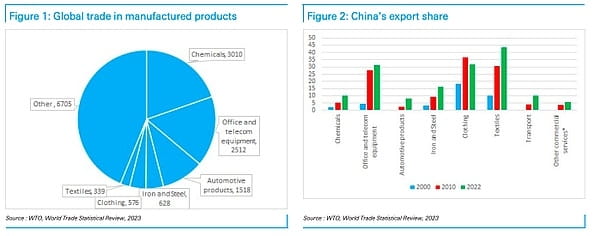
Рисунок 1: Глобальная торговля промышленными товарами Рисунок 2: Доля экспорта Китая
Наблюдая за основными категориями международной торговли, Китай занимает долю во всех категориях, кроме одежды (в которой он ранее доминировал до выхода на зарубежные рынки). В ключевых товарных категориях масштаб Китая значительно больше, чем у США, и зачастую в несколько раз. Единственное исключение — автомобили (здесь речь идет о стоимости, а не о количестве), но Китай, вероятно, уже обошел США — CEO Ford управляет автомобилем Xiaomi, и неясно, когда эта тенденция изменится. Даже в сфере услуг Китай настигает других, например, в области транспортных услуг доля увеличивается примерно на 0,5 процентных пункта в год.
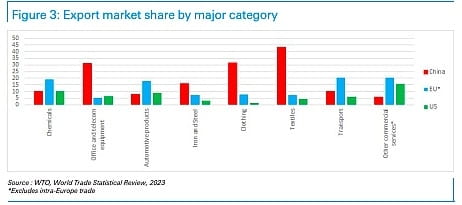
Рисунок 3: Доля экспорта по основным категориям
Использование патентов в качестве индикатора интеллектуальной собственности
Китай имеет полную ценностную цепочку и создает профессиональные кластеры на местах, обладая несколькими специализированными областями, похожими на Кремниевую долину, в ключевых отраслях и тесно сотрудничая с местными университетами в области исследований.
В сфере электромобилей Китай владеет примерно 70% патентов, а в области телекоммуникационного оборудования 5G и 6G также занимает подобные позиции.
В 2023 году количество патентных заявок в Китае составило почти половину от мирового объема. Поскольку количество выпускников инженерных специальностей в Китае превышает общее количество выпускников остальных стран мира, кроме Индии, эта тенденция, вероятно, будет продолжаться. Кроме того, необходимо учитывать, что многие выпускники других стран также являются китайцами. Таким образом, если не произойдут исключительные обстоятельства, в краткосрочной перспективе маловероятно, что доминирование китайских компаний будет остановлено.
Китай действительно сталкивается с торговыми барьерами; тарифы США и ЕС на электромобили являются ярким примером, но Запад ограничен в своих действиях, поскольку им необходимо учитывать возможные более серьезные последствия (например, инфляцию, снижение конкурентоспособности и ответные меры). В 1980-х годах США пытались сдержать развитие Японии и достигли некоторого успеха, но мы считаем, что ситуация Китая сегодня не аналогична Японии 1989 года, а скорее напоминает Японию нескольких лет назад.
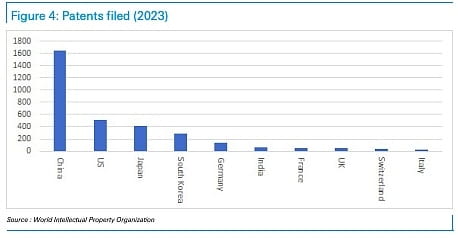
Рисунок 4: Количество патентных заявок в 2023 году
Китай против Японии 1980-х годов
На протяжении всего 1970-х годов валовой национальный продукт (ВНП) Японии занимал второе место в мире после США. Ознакомившись с Википедией, мы были удивлены, узнав, что среднегодовой темп роста реального ВВП Японии в 1980-х годах составлял всего 4%, но это все равно считалось важной частью ее экономического "чуда". В то время как сейчас люди беспокоятся о том, составляет ли темп роста экономики Китая 4% или 5%, и считают этот темп "медленным", в будущем эта точка зрения может эволюционировать в то, чтобы воспринимать ее как "чудо".
(Площадная сделка) требовала повышения курса иены на 40%, что замедлило японское промышленное лидерство. Это привело к замедлению экономики, и японское правительство ответило на это мягкой денежной политикой. В 1987-1989 годах экономический рост восстановился до 5%, в этот период фондовый рынок сильно вырос и возник пузырь. Восстановление экономического роста способствовало восстановлению сталелитейной и строительной отраслей, повышению уровня заработной платы и увеличению занятости. В конце 1980-х годов внутренний спрос, а не экспорт, стал двигателем экономического роста. Эта ситуация может произойти и в Китае.
Япония 1980-х годов
Согласно объяснению Википедии, экономический рост Японии был достигнут за счет значительного увеличения дешевой рабочей силы, интенсивного использования капитала и повышения производительности. Внутренние инвестиции составляли более 30% от ВВП, а финансовые ограничения способствовали удержанию процентных ставок на низком уровне, что способствовало инвестициям. Япония получала новые технологии через совместные предприятия. В начале 1970-х годов уровень сбережений в Японии достиг 40% от ВВП, а к началу 1980-х снизился до почти 30%. В 1970-х годах Япония начала открывать заводы за границей, чтобы избежать торговых трений. А Китай только недавно начал принимать аналогичные меры.
Вопрос в том, на каком этапе находится Китай на этом пути развития? Как и Япония, Китай также пережил пузырь на рынке недвижимости, но в гораздо меньшей степени. Кроме того, прошло уже шесть лет с тех пор, как кредитная линия была ужесточена и рынок недвижимости начал падать. Цены на жилье упали на одну треть, ставки по ипотечным кредитам снизились вдвое, а номинальный ВВП вырос примерно на одну треть, поэтому доступность жилья восстановилась до уровней, которых не было много лет. Из-за низкой рентабельности и низкого коэффициента P/E оценки фондового рынка также находятся на низком уровне. Таким образом, это не Япония 1989 года, находящаяся в пузыре (в то время рыночная капитализация японского фондового рынка увеличилась в 50 раз за последние 20 лет).
Существует общее мнение, что Китай не пойдет по пути экономического развития, ориентированного на потребление, как это было в Японии, и лишь впадет в экономическую депрессию, как это произошло в Японии. Но на самом деле Китай находится на пути, пройденном США, Японией, Сингапуром, Гонконгом, Тайванем, Южной Кореей, Испанией и многими странами Восточной Европы. Некоторые другие страны и регионы борются с ловушкой среднего дохода, но в отличие от них, Китай стал лидером в глобальном производственном секторе и в растущем числе сервисных областей.
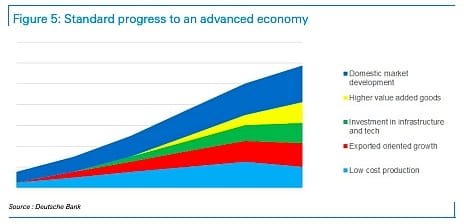
Рисунок 5: Процесс перехода к развитой экономике
Япония приблизительно в это время достигла либерализации своей финансовой системы
В 12-й главе отчета Международного валютного фонда за 2013 год (Трансформация китайской экономики) упоминается, что путь развития Японии в 1980-х годах схож с будущим развитием Китая. До (Площадной сделки) финансовая система Японии была строго регулируемой, процентные ставки контролировались, а капитал подвергался жесткому контролю. Из-за избытка средств у компаний спрос на банковское кредитование был ограничен. Японские инвесторы владели значительными активами в США, и, учитывая обесценивание иены, это привело к призывам к Японии открыть финансовые рынки и повысить привлекательность активов в иенах. Это, в свою очередь, вызвало приток капиталов в Японию, увеличив денежную массу и способствуя экономическому росту и пузырю на рынке активов.
Китай также может развиваться в подобном направлении. Президент Трамп может подражать президенту Рейгану, продвигая финансовую либерализацию Китая в торговых соглашениях, и Китай, возможно, также готов ускорить процесс интернационализации юаня. Мы считаем, что это будет положительным сигналом для фондового рынка, поскольку юань может обесцениться, что с точки зрения валюты повысит рентабельность компаний и привлекательность китайских активов. Почему США должны продвигать это? Причины могут включать: 1) политические соображения для достижения соглашения; 2) мнение, что обесценение юаня может компенсировать влияние тарифов, позволяя продолжать торговлю и взимать тарифы, а не исключать торговлю; 3) мнение, что финансовая либерализация приведет к укреплению юаня, что ослабит конкурентоспособность Китая.
Несмотря на внешнее давление, если Китай хочет стимулировать потребление, либерализация финансовой системы будет полезна, нормализовав процентные ставки и положив конец переносу богатства от вкладчиков к предприятиям. Это уменьшит чрезмерные инвестиции и недобросовестную конкуренцию, поскольку капитал будет правильно распределен, что повысит рентабельность предприятий и смягчит финансовое давление, так как доходность государственных компаний увеличится. Мы ожидаем, что крупные компании, инвестиционные компании и домохозяйства будут все чаще оказывать давление на правительство, требуя смягчения недобросовестной конкуренции для повышения стоимости фондового рынка. Как правительство ранее замедляло чрезмерные инвестиции в инфраструктуру и недвижимость, так и подавление чрезмерных инвестиций в промышленность, очевидно, станет следующим шагом и может произойти быстрее, чем ожидается. Мы ожидаем, что это станет ключевой темой 2025 года, что успокоит США, и это необходимо в условиях текущей ситуации, и мы ожидаем, что это приведет к большому бычьему рынку.
Но каков эффект снижения численности населения Китая?
Снижение численности населения в Китае создает нагрузку на экономический рост, но многие страны сталкиваются с этой проблемой. Мы считаем, что это полностью игнорирует один важный факт: у Китая есть два преимущества: 1) лидирующие позиции в автоматизации, примерно 70% мировых промышленных роботов установлено в Китае, что дает преимущества в производительности и, следовательно, увеличивает богатство на душу населения; 2) наличие большого потенциального рынка, инициатива «Один пояс, один путь» включает Центральную Азию, Западную Азию, Ближний Восток и Северную Африку в свою траекторию развития, расширяя рыночный потенциал.
В Центральной Азии всего 80 миллионов человек, но богатые ресурсы; в Западной Азии 310 миллионов человек, в целом достаточно обеспеченные. В Южной Азии 2,1 миллиарда человек (хотя две трети из них в Индии, которая в данный момент во многом ограничивает торговлю и инвестиции с Китаем, но со среднесрочной перспективы это может измениться). Также есть Африка с 1,4 миллиарда человек. Другими словами, потенциальное население потребителей в Африке сопоставимо с Китаем, а потенциальное население потребителей в Центральной, Западной и Южной Азии (без Индии) сопоставимо с АСЕАН и Латинской Америкой, и если отношения между Китаем и Индией улучшатся, потенциальное население потребителей в Индии также станет огромным рынком. Таким образом, обращая внимание только на внутреннюю численность населения Китая, можно прийти к неправильным выводам о будущем Китая.
В 2024 году экспорт Китая вырос на 7%, экспорт в Бразилию, ОАЭ и Саудовскую Аравию увеличился на 23%, 19% и 18% соответственно, а экспорт в страны АСЕАН вдоль "Пояса и пути" вырос на 13%. В настоящее время экспорт Китая в АСЕАН и страны БРИКС+ сопоставим с экспортом в США и ЕС, за последние пять лет доля экспорта в эти направления увеличилась на почти два процентных пункта в год. Даже в Латинской Америке Китай быстро расширяет свои рынки. Поэтому, хотя высокие тарифы, введенные США, могут навредить Китаю, экономическая команда Deutsche Bank считает, что если США введут 10% тарифы в первой и второй половинах года, учитывая, что экспорт в США составляет 3% от ВВП Китая, это создаст 0,5% вниз давления на китайский ВВП, что является контролируемым ударом.
Недостаток доминирования Китая в экспорте заключается в том, что многие крупные страны, даже внутри БРИКС+, принимают протекционистские меры, поэтому рост китайского экспорта ограничивается в определенной степени. Однако, благодаря своим преимуществам в области интеллектуальной собственности и добавленной стоимости в производственном секторе, китайские компании могут расширить свое влияние на международных рынках, открывая заводы в других странах или экспортируя комплектующие для сборки. Использование доллара в качестве оружия делает инвестиции в зарубежную инфраструктуру и заводы более привлекательными по сравнению с инвестициями в американские облигации, поэтому будущее развитие довольно очевидно.
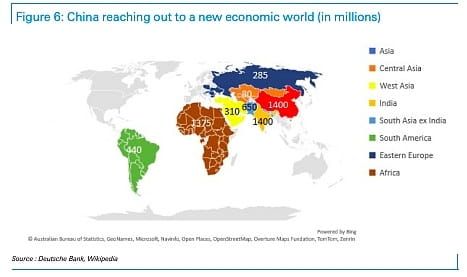 Рисунок 6: Китай расширяет новые экономические рынки (в миллионах)
Вопросы торговли между Китаем и США могут получить неожиданные позитивные результаты
Рынок в целом ожидает, что уровень тарифов США на Китай будет выше ожиданий Deutsche Bank (мы ожидаем, что в 2025 году будет введен 20% тариф в два этапа, один из которых уже объявлен). Но реальная ситуация может оказаться гораздо более оптимистичной, чем эта пессимистичная оценка.
Правительство Трампа явно стремилось использовать тарифы в качестве источника фискальных доходов и, по экономическим и стратегическим причинам, рассматривало Китай как основной источник доходов от тарифов. Тем не менее, президент Трамп, похоже, больше ценит тактические победы, возможно, даже больше, чем идеологические позиции, которые трудно поддерживать. В нашей отрасли есть как инвесторы, так и трейдеры. В последние годы влияние трейдеров возросло. Возможно, президент Трамп больше похож на политического «торговца», а не на «инвестора», который придерживается идеологии. Если это так, ожидается, что он установит строгие уровни стоп-лосс.
Появление «DeepSeek» разрушило западную иллюзию о том, что можно сдержать Китай. США лучше всего будут стимулировать развитие бизнеса, снизив регулирование, предоставив дешевую энергию и снизив импортные барьеры на промежуточные товары, которые не могут конкурировать на внутреннем рынке. Последний пункт, возможно, потребует больше времени для реализации, но мы ожидаем, что члены Палаты представителей, Сената и бизнес-лидеры США будут высказываться за возвращение к традиционной республиканской позиции в торговых вопросах. Это может потребовать некоторых повторных переговоров, но этот аналитик ожидает, что перед промежуточными выборами более склонная к торговле позиция в конечном итоге станет частью повестки дня «Америка прежде всего».
Мы считаем, что политический «торговец» будет стремиться как можно раньше зафиксировать результаты, поэтому может быть достигнуто соглашение о торговле между Китаем и США в первой половине 2025 года, после чего внимание будет сосредоточено на делах Западного полушария. Быстрое соглашение может включать ограниченные тарифы (как ожидает Deutsche Bank), отмену некоторых существующих ограничений и несколько крупных контрактов между китайскими и американскими компаниями. Если это произойдет (по мнению этого аналитика, это произойдет), ожидается, что фондовый рынок Китая вырастет.
Торговля и рынок не являются тесно связанными
На протяжении истории торговля и экономическая мощь всегда были взаимосвязаны. Поэтому нас удивляет, что существует так мало исследований, связывающих экспорт с фондовым рынком. Однако экспорт Китая тесно связан с ростом глобального денежного предложения, которое продолжает расти, но в настоящее время замедляется. Когда мы побудили искусственный интеллект Deutsche Bank искать соответствующие исследования, он сообщил нам: "Некоторые исследования показывают, что рост экспорта может повысить прибыль компаний, что, в свою очередь, повысит их оценку акций... (но) некоторые исследования также показывают, что сосредоточение лишь на росте экспорта иногда может происходить за счет внутреннего спроса, что может препятствовать общему экономическому росту и, следовательно, негативно сказываться на фондовом рынке."
Поэтому, противоречиво, снижение экспорта в течение некоторого времени может фактически способствовать росту фондового рынка. Подъем Китая в различных отраслях сопровождается чрезмерными инвестициями в многих сферах. В области солнечной энергии сейчас ведутся усилия по сокращению предложения, и если другие отрасли последуют этому примеру, это может быть положительным знаком для фондового рынка и также может освободить средства для внутреннего потребления.
Рост сбережений китайских домохозяйств замедлился до удвоенной скорости номинального роста ВВП, но с 2020 года сбережения китайских домохозяйств увеличились на 10 трлн долларов, и мы ожидаем, что эти сбережения будут в значительной степени направлены на потребление и инвестиции в фондовый рынок в среднесрочной перспективе. Поэтому фондовый рынок Гонконга/Китая имеет большой потенциал для роста в плане ускоренного увеличения прибыли и переоценки коэффициента P/E.
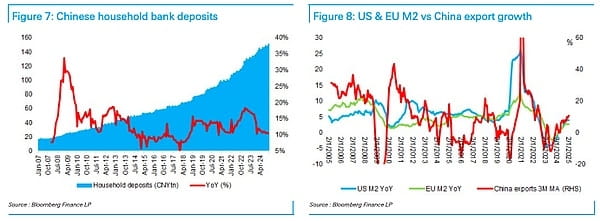
Рисунок 7: Сбережения китайских домохозяйств Рисунок 8: Сравнение M2 в США и ЕС с ростом экспорта Китая
Оценка рыночных лидеров
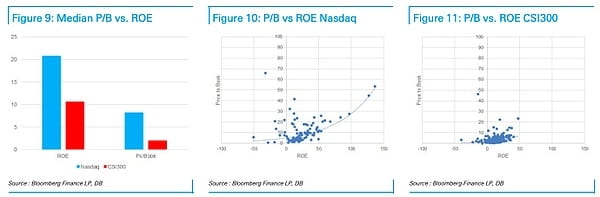
Рисунок 9: Сравнение медианного коэффициента P/B с ROE Рисунок 10: Сравнение коэффициента P/B NASDAQ с ROE Рисунок 11: Сравнение коэффициента P/B CSI 300 с ROE
Проблема инвестирования в технологический сектор заключается в том, что прибыль часто сосредоточена в руках рыночных лидеров, поэтому компании ведут жесткую конкуренцию за это положение. Китайские инвесторы полностью осознают эту проблему, но когда-то ведущие технологические акции, такие как Amazon, также сталкивались с аналогичной ситуацией. Если мы сравним индекс CSI 300 с индексом NASDAQ, оба индекса включают мировых лидеров в своих областях. Мы обнаружили, что рентабельность собственного капитала (ROE) американских компаний в два раза выше, чем у китайских, но инвесторы готовы платить за акции американских компаний в четыре раза больше, чем за акции китайских (8,2 против 2,0). Большинство крупных китайских компаний также котируются на Гонконгской бирже, где их акции обычно дешевле примерно на 40%, приближаясь к 1 разу от рыночной стоимости. Если посмотреть на индекс MSCI China, его цена/прибыль находится на рекордном уровне скидки в 10 процентных пунктов по сравнению с мировым индексом, и также близка к нижней границе его оценочного диапазона.
С расширением китайских компаний на глобальных рынках, эта дисконтовая оценка, похоже, должна в какой-то момент перейти в премию. Мы полагаем, что инвесторы должны существенно переключиться на инвестиции в китайские акции в среднесрочной перспективе, и если это не приведет к росту цен на акции, может быть трудно их получить. Мы всегда были оптимистично настроены к китайскому фондовому рынку, но прежде нас беспокоило отсутствие факторов, способных разбудить мир и заставить его инвестировать в китайские акции, и мы считаем, что «спутниковый момент» Китая (или такие события как доминирование в сфере электромобилей и т. д.) является этим фактором. Мы ожидаем, что фондовый рынок Гонконга/Китая будет продолжать оставаться лидером в среднесрочной перспективе, как и в 2024 году.
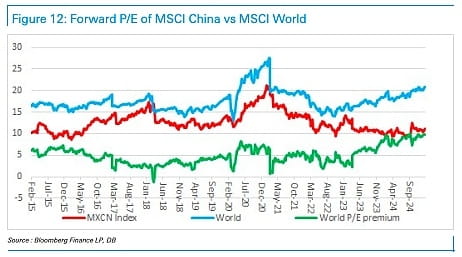
Рисунок 12: Сравнение ожидаемых коэффициентов P/E индекса MSCI China с индексом MSCI World
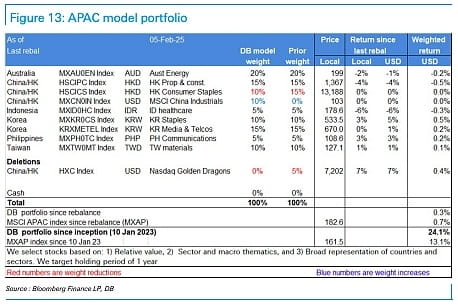
Рисунок 13: Модель портфеля в Азиатско-Тихоокеанском регионе