

#bonds
bonds
Просмотров: 152,878
576 обсуждают
Популярные
Новые

🚨 ОГРОМНО: Минфин США только что выкупил обратно собственные долговые обязательства на $6 МИЛЛИАРДОВ, доведя общий объём выкупа в октябре до $26,08 МИЛЛИАРДА.
27 октября Минфин нацелился на облигации со сроком погашения через 20–30 лет и выкупил все максимально допустимые $6 миллиардов из предложенных $10,75 миллиарда — по шести из 35 подходящих выпусков. За старые облигации с низким купоном он заплатил от 52 до 71 цента за доллар, потратив около $3,8 миллиарда наличными. Это уже четвёртая операция, в ходе которой был использован весь лимит.
Минфин называет такие операции поддержкой ликвидности: они призваны помочь дилерам избавиться от старых облигаций, которыми редко торгуют, и улучшить условия торговли. В августе программу расширили: тогда Минфин заявил, что как минимум вдвое увеличит объём выкупа долгосрочных облигаций — до $4 миллиардов или более за одну операцию.
Реакция рынка была сдержанной. 1 октября доходность 10-летних облигаций достигла 5,342% — максимума с апреля 2002 года; в тот день Минфин выбрал весь лимит. При этом доходность долгосрочных облигаций не демонстрировала явного снижения в дни, когда лимит на выкуп исчерпывался. Биткоин не подскочил на 7%, как после объявления в августе, и опустился ниже $80 000, поскольку эту операцию ожидали многие.
Теперь всё внимание приковано к ежеквартальному рефинансированию 4 ноября: тогда Минфин подробнее расскажет о будущих объёмах выкупа.
При $6 миллиардах за одну операцию выкуп облигаций — это техническая мера, а не политика. Открытым остаётся вопрос, достаточно ли её, чтобы стабилизировать рынок, обеспокоенный объёмом предложения.
#Treasury #Bonds #Fed #Markets #Economy
$BTC $SOL $CL
TLTETF-0,01%
SHYETF+0,00%
IEFETF+0,00%
1
145
·
--
В четверг доходность 10-летних казначейских облигаций опустилась ниже 5% впервые с 23 сентября. В ту же торговую сессию декабрьский контракт $BZ закрылся с ростом на 4,00%, на отметке 113,17. Обычно можно ожидать, что такое движение цен на нефть подтолкнёт доходности вверх, поскольку цены на энергоносители напрямую влияют на показатели инфляции... Но на этот раз спрос на долгосрочные облигации пришёл из Европы.
Доходность 10-летних французских облигаций достигла 5,142% — максимума с 2002 года и впервые с 2013 года превысила доходность казначейских облигаций США. Спред к немецким Bund составил 176 б.п., а стоимость 5-летних CDS Франции впервые с октября 2012 года превысила 100 б.п. Думаю, деньги перетекают в казначейские облигации США на фоне опасений по поводу европейского кредитного риска, и в эту сессию этот фактор перевесил влияние нефти. До 29-го ФРС соблюдает режим тишины, так что всё это произошло не из-за каких-либо заявлений ФРС.
В тот же день $BTC упал на 3,59% — не такого движения можно было бы ожидать, глядя только на ситуацию с процентными ставками, от актива без денежного потока.
Слежу за тем, сможет ли доходность 10-летних облигаций удержаться ниже 5% до заседания FOMC 27–28 октября, пока Brent сохраняет этот импульс.
#Bonds #Treasuries #Macro #Биткоин
416
·
--
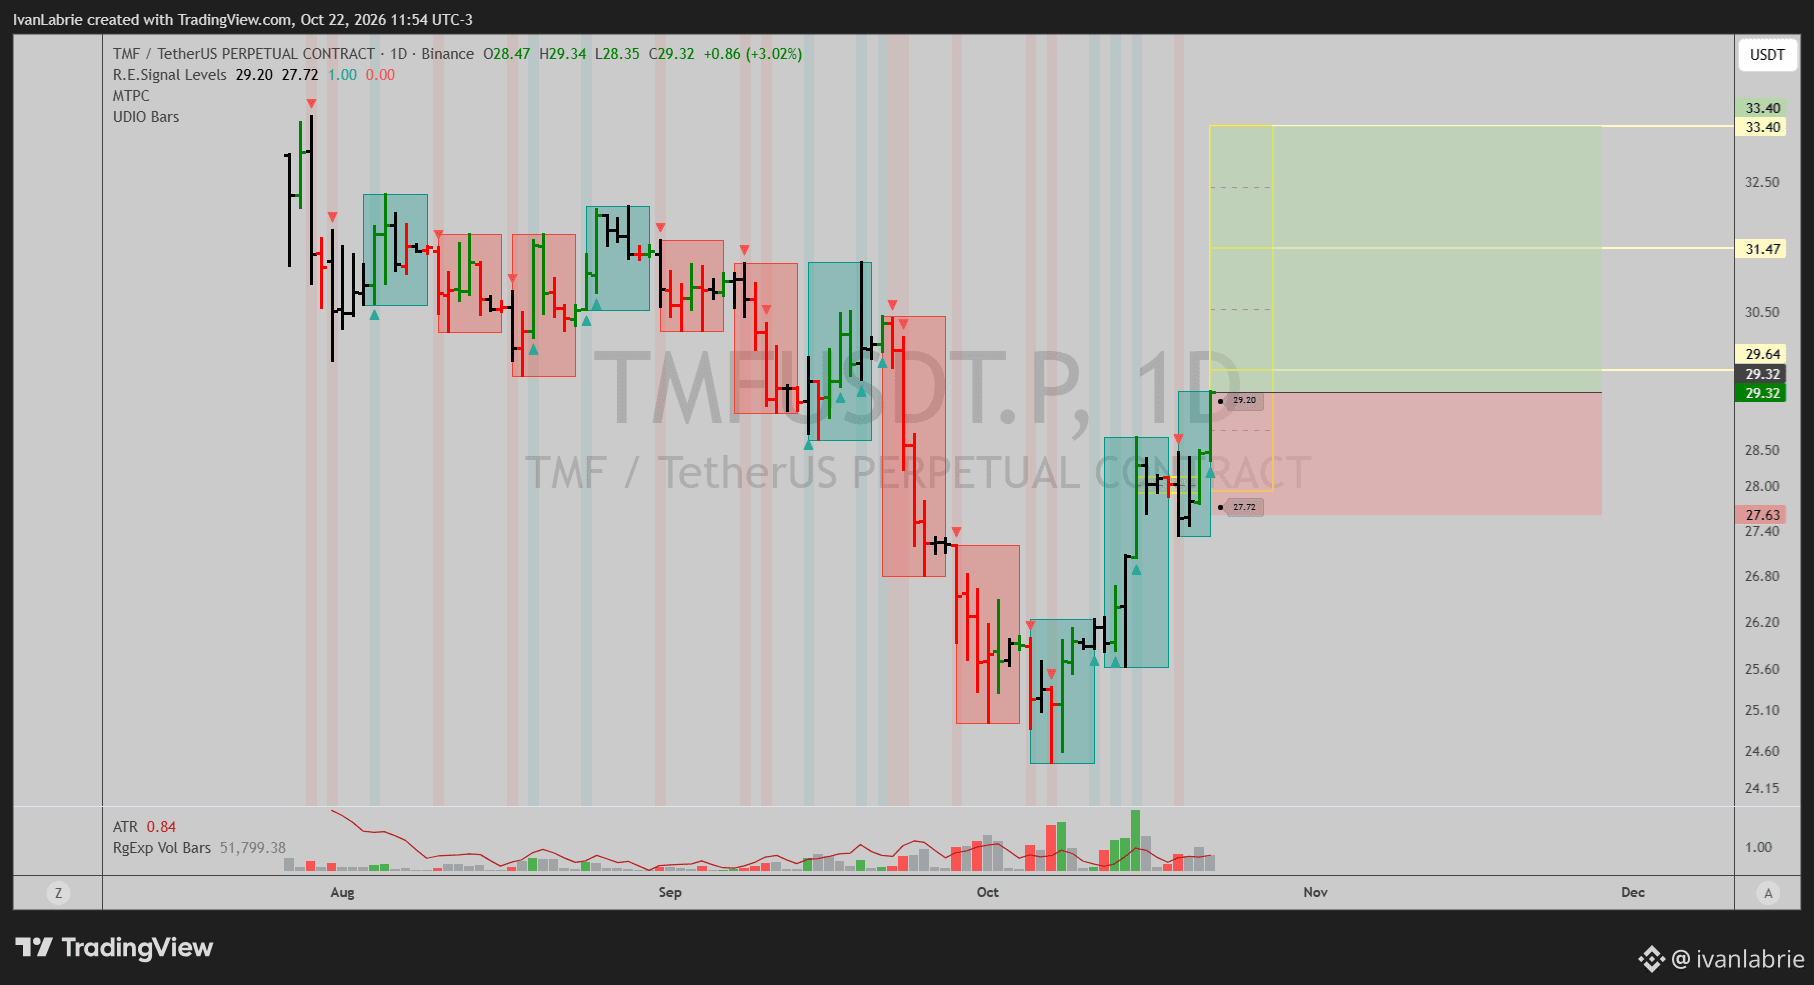
Идея лонга по TMF по рынку: 29,33 на бессрочном контракте, дневной график. TMF — фонд с трёхкратным плечом на долгосрочные казначейские облигации США со сроком погашения более 20 лет. Длинные облигации начинают расти, поскольку рынки переходят в режим ухода от риска.
Стоп — 27,63. Цели — 29,64, 31,47 и 33,40. Первая цель близко, более сильное движение ожидается к двум следующим.
Потенциал до целей составляет примерно +1,1%, +7,3% и +13,9%, при этом риск до стопа — около 5,8%. Эта позиция также может служить хеджем для других позиций, рассчитанных на рост. Я бы рисковал 1–2% капитала при срабатывании стопа и исходя из этого рассчитывал размер позиции.
$TMF
#TMF #Bonds #TradeIdea
94

·
--
Сегодня на европейском рынке облигаций произошло резкое движение. Доходность 10-летних французских гособлигаций только что достигла отметки 5% — максимума с июля 2002 года. В то же время показатель кредитного риска французских гособлигаций приблизился к 160 базисным пунктам, обновив исторический максимум почти за 15 лет.
Масштаб этой распродажи явно превзошёл обычные ожидания многих финансовых институтов. Стоимость государственных заимствований второй по величине экономики еврозоны взлетела до уровня, невиданного более двадцати лет. Это отражает резкий всплеск опасений рынка по поводу устойчивости европейских государственных финансов и долговой нагрузки.
На традиционных финансовых рынках высокая доходность ключевых государственных облигаций обычно ведёт к росту глобальных безрисковых ставок и оказывает существенное давление на оценку активов в евро и фондовых рынков. На фоне стремительного роста ставок и пересмотра оценки суверенных рисков инвесторы, как правило, сокращают ликвидность и занимают выжидательную оборонительную позицию.
Для крипторынка сохранение высокой стоимости макрофинансирования продолжает сдерживать ликвидность, поэтому в краткосрочной перспективе спекулятивные настроения могут оставаться осторожными. Однако постоянное проявление рисков, связанных с суверенным долгом в традиционных фиатных валютах, побуждает некоторых инвесторов и дальше учитывать долгосрочную хеджирующую ценность негосударственных активов. Дальнейшая динамика будет зависеть от развития борьбы за макроэкономическую ликвидность. $BTC
#Bonds #MacroEconomy #Еврозона
6

·
--
На европейских финансовых рынках произошёл резкий скачок: доходность 10-летних государственных облигаций Франции достигла 5% — самого высокого уровня с июля 2002 года. Одновременно премия за риск по французским облигациям приблизилась к отметке в 160 базисных пунктов, достигнув максимума за последние 15 лет.
Эта динамика отражает растущее давление государственного долга и усиление политической нестабильности во второй по величине экономике еврозоны. Рост стоимости заимствований во Франции, превысивший ожидания, вызывает опасения по поводу финансовой фрагментации в ЕС.
Резкий рост доходности облигаций оказывает негативное давление на евро и повышает стоимость капитала во всём мире. Аппетит крупных инвесторов к риску снижается, вынуждая инвестиционные фонды пересматривать структуру портфелей, чтобы защититься от макроэкономических рисков.
На крипторынке распространение осторожных настроений может замедлить приток капитала в $BTC и другие рисковые активы в краткосрочной перспективе. Перед открытием крупных позиций с кредитным плечом инвесторам следует внимательно следить за изменениями глобальной ликвидности. 📊
#Bonds #MacroEconomy #Еврозона
1
230

Министр финансов США Скотт Бессент во вторник публично заявил, что, по его ожиданиям, потрясения на рынке облигаций, вызванные резким ростом доходности французских гособлигаций, не приведут к эффекту заражения на мировых рынках. В последнее время на фоне усиления протестов и давления дефицита бюджета во Франции заметно выросла премия за риск по суверенному долгу, вызвав опасения по поводу ликвидности у европейских и мировых инвесторов.
С точки зрения макроэкономических фундаментальных факторов ситуация во Франции рассматривается как локальное противостояние вокруг бюджета и политики, а не как системный кризис суверенного долга. Бессент подчеркнул, что капитал перетекает из уязвимых европейских активов в казначейские облигации США, которые считаются защитным активом. Это эффективно прервало цепочку распространения кризиса ликвидности и развеяло опасения рынка по поводу повторения «долгового кризиса в еврозоне».
С технической точки зрения глобальные кривые доходности суверенных облигаций не демонстрируют ни повсеместной инверсии, ни бесконтрольного роста. Спрос на защитные активы обеспечивает надежную поддержку ценам казначейских облигаций США. Индекс доллара сохраняет устойчивость благодаря возврату ликвидности, однако это не привело к сокращению трансграничного кредитования. В целом финансовые условия остаются относительно мягкими и стабильными.
Для криптоактивов тот факт, что локальные геополитические и суверенные риски не переросли в масштабную распродажу из-за нехватки ликвидности, напротив, служит позитивным сигналом восстановления склонности к риску. По мере того как заявления руководителей компаний эффективно успокаивают охватившую рынок тревогу, такие ключевые цифровые активы, как $BTC , демонстрируют исключительно высокую устойчивость к снижению и достаточный потенциал для покупок на просадках; общий восходящий тренд не нарушен.
#MacroEconomics #Bonds #КриптовалютнаяЛиквидность
260
Доходность эталонных 10-летних казначейских облигаций США продолжила снижаться в ходе последней торговой сессии — на 11 базисных пунктов, опустившись примерно до 5,08%. Судя по структуре рынка, после всплеска доходности долгосрочных гособлигаций до недавних максимумов появились явные технические признаки формирования вершины и коррекции.
Эта динамика отражает постепенную реализацию рыночных ожиданий относительно завершения цикла ужесточения политики и усиления давления на экономику. Премия за безрисковую процентную ставку, возникшая на фоне предыдущего продолжительного роста доходностей, теперь поглощается покупками со стороны быков. Технический индикатор RSI скорректировался после выхода в зону перекупленности, а нисходящая линия тренда обозначила локальный разворотный момент.
Для традиционных финансовых рынков снижение базовых ставок напрямую ослабляет давление на оценки активов, восходящий импульс индекса доллара США затухает, а логика ценообразования глобальных активов вновь смещается в сторону повышенного аппетита к риску. Ожидания смягчения условий ликвидности на фоне снижения ставок поддерживают восстановление рынка акций и сырьевых товаров.
В сфере криптовалют снижение безрисковой доходности заметно усилит аппетит к риску, и капитал может перетечь из продуктов с фиксированной доходностью обратно в высокобетовые активы. По мере ослабления давления на ликвидность крипторынок, во главе с $BTC , формирует прочную базу поддержки и обладает техническим импульсом для дальнейшего прорыва вверх.📈
#Bonds #TreasuryYields #CryptoMarket
BTC-1,09%
IEFETF+0,00%
128
·
--
На этой неделе нефть двигала доходности долгосрочных казначейских облигаций США в обе стороны, и, по-моему, это самый наглядный пример влияния энергетики на ставки. 7 октября доходность 30-летних облигаций достигла максимума за 24 года, а 10-летних — максимума с 2002 года. Reuters связало это с тем, что $BZ нефть подорожала выше 100 долларов, вновь усилив опасения, что инфляция останется устойчивой. На следующий день Трамп заявил, что США не будут атаковать Иран до промежуточных выборов 3 ноября, и доходность 10-летних облигаций закрылась на уровне 5,22%, снизившись на 6 б.п., а 30-летних — на уровне 5,60%, снизившись на 7 б.п.
При этом модель ACM показывает, что за неделю до 7 октября ожидаемая траектория ставок ФРС снизилась на 8,6 б.п., а срочная премия выросла на 10,0 б.п. … то есть рынок заложил немного меньшее ужесточение со стороны ФРС, но по-прежнему требовал большего вознаграждения за владение долгосрочными облигациями.
Эта долгосрочная доходность служит ставкой дисконтирования для всего, что не приносит денежного потока, включая $BTC и $XAU . Следующий отчёт, который может повлиять на неё, — данные по ИПЦ за сентябрь, публикуемые 14 октября. Я буду следить за тем, продолжит ли расти срочная премия, если нефть подешевеет.
#Bonds #Rates #Oil #Macro #Золото
397

Министерство финансов США завершило 8 октября аукцион по размещению 30-летних гособлигаций: ставка отсечения резко выросла до 5,618%, что значительно выше уровня предыдущего аукциона (5,308%). Одновременно коэффициент заявок снизился с 2,61 раза до 2,54 раза, что указывает на заметное ослабление спроса на облигации с длинной дюрацией.
Этот результат отражает нарастающую обеспокоенность рынка относительно устойчивости долгосрочной инфляции и расширения бюджетного дефицита. На фоне охлаждения спроса инвесторы требуют более высокой премии за риск, что полностью развеяло оптимистичные ожидания о краткосрочном смягчении ликвидности.
Всеобщее восходящее движение доходностей по гособлигациям США дополнительно поднимет безрисковую норму доходности для всего общества и окажет существенное понижательное давление на оценку рискованных активов. Всплеск доходностей по длинным бумагам поддерживает рост индекса доллара и создает сохраняющееся давление на ужесточение ликвидности для фондового рынка и высоколевериджных финансовых площадок.
Для крипторынка высокие безрисковые процентные ставки заметно снижают готовность к размещению капитала в высоковолатильные активы. Если ставки по длинным инструментам сохранятся на текущем высоком уровне, то криптоактивы во главе с $BTC в ближайшее время столкнутся с двойным риском — оттока ликвидности и давления на оценки.🏛️
#USDT #Bonds #MacroEconomy
BTC-1,09%
TLTETF-0,01%
19

·
--
Рост
Стоимость заимствований США на 10 лет достигла максимума с 2000 года, несмотря на высокий спрос на аукционе
📊 Минфин США повторно разместил 10-летние облигации на сумму 39 млрд долларов с доходностью 5,300% — это самый высокий уровень стоимости заимствований для такого срока с ноября 2000 года. По сравнению с сентябрьским аукционом доходность выросла почти на 47 базисных пунктов.
🏦 Спрос оставался высоким: коэффициент спроса к предложению составил 2,77. На косвенных участников пришлось более 80% конкурентного размещения, а первичным дилерам досталось лишь около 2,5%. Кроме того, доходность отсечения оказалась примерно на 1,8 базисного пункта ниже рыночной, что свидетельствует об уверенном спросе.
📉 После публикации результатов доходность 10-летних облигаций снизилась с примерно 5,316% до 5,273%, достигнув ранее в ходе сессии отметки 5,361%. Итоги аукциона ненадолго поддержали рынок облигаций, но не изменили общую картину: доходность казначейских облигаций США по-прежнему остается повышенной.
#Bonds $PENDLE
IEFETF+0,00%
40
📰 **Обзор рынка** • Индекс Dow падает на 500 пунктов, а доходность 10-летних облигаций достигает максимума за 24 года: последние новости — CNBC • На фоне распродажи на европейском рынке облигаций инвесторы выбирают новых фаворитов и аутсайдеров — Reuters • Стоит ли вложить свои сбережения в 30-летние казначейские облигации? • Доходность 10-летних казначейских облигаций достигла максимума с 2002 года, пока трейдеры готовятся к важному размещению облигаций ⚠️ Обзор рынка, не финансовая рекомендация.
Что думаете? Напишите в комментариях!
#Trading #Binance #AI #Bonds #StockMarket
--
Отказ от ответственности: мой личный анализ, не финансовая рекомендация. Проведите собственное исследование.
Что думаете? Напишите в комментариях!
#Trading #Binance #AI #Bonds #StockMarket
--
Отказ от ответственности: мой личный анализ, не финансовая рекомендация. Проведите собственное исследование.
18
На американском рынке эталонных облигаций в последний торговый день произошёл важный прорыв: доходность 30-летних казначейских облигаций США за день выросла на 6 базисных пунктов, до 5,7041%, вновь достигнув максимума с 2002 года. Резкий рост доходности долгосрочных облигаций напрямую подтвердил технический прорыв в оценках, указывающих на длительное сохранение высоких процентных ставок и даже риск повторного ускорения инфляции.
С точки зрения макроэкономического технического анализа, преодоление доходностью 30-летних казначейских облигаций США зоны сопротивления, державшейся более двух десятилетий, отражает новое формирование рыночных ожиданий относительно давления со стороны долгосрочного предложения суверенного долга и инфляции. Это движение значительно превзошло прежний базовый консенсус относительно завершения цикла повышения ставок ФРС и свидетельствует о масштабном пересмотре премии за срок.
На традиционных финансовых рынках многолетние максимумы долгосрочных процентных ставок оказывают давление на оценку активов с фиксированной доходностью, но одновременно показывают, что номинальный экономический рост по-прежнему устойчив. На фоне структурной перестройки кривой доходности одновременно растёт волатильность индекса доллара и суверенных облигаций, а участники рынка ускоряют поиск качественных активов, защищающих от инфляции и обладающих независимой ликвидностью.
Для криптоактивов это часто становится классическим катализатором формирования долгосрочного дна. По мере приближения доходности традиционных безрисковых активов к локальным пикам давление на активы с высоким коэффициентом бета может ослабнуть и вернуться к средним значениям. Привлекательность таких ключевых цифровых активов, как $BTC , в качестве децентрализованных твёрдых активов растёт вопреки общему тренду, а последующее перераспределение ликвидности обеспечит надёжную поддержку со стороны покупателей. 📈
#Bonds #MacroEconomics #ДоходностьКазначейскихОблигаций
BTC-1,09%
TLTETF-0,01%
13
·
--
Доходность 30-летних казначейских облигаций США сегодня выросла на 6 базисных пунктов, достигнув отметки 5,7041%. Это новый исторический максимум, которого не наблюдали с 2002 года, и очередное свидетельство давления распродаж на рынке долгосрочного долга.
Этот рост отражает глубокую обеспокоенность рынка затяжным бюджетным дефицитом и устойчивой инфляцией. Долгосрочные доходности, оставаясь на исторически высоком уровне, делают долгосрочные заимствования для всей экономики значительно дороже, чем ожидалось.
Такая динамика усиливает давление на традиционные финансовые рынки, особенно на акции с высокими оценками и рискованные активы. Вероятно, доллар США продолжит получать поддержку, а давление, связанное с дисконтированием денежных потоков, на глобальные активы будет нарастать.
На крипторынке безрисковая доходность облигаций выше 5,7% оттягивает ликвидность от спекулятивных активов. $BTC и крипторынок в целом могут столкнуться с краткосрочной волатильностью, поскольку средства перетекают в безопасные активы-убежища с высокой доходностью. #Bonds #USYield #MacroEconomics
BTC-1,09%
TLTETF-0,01%
179
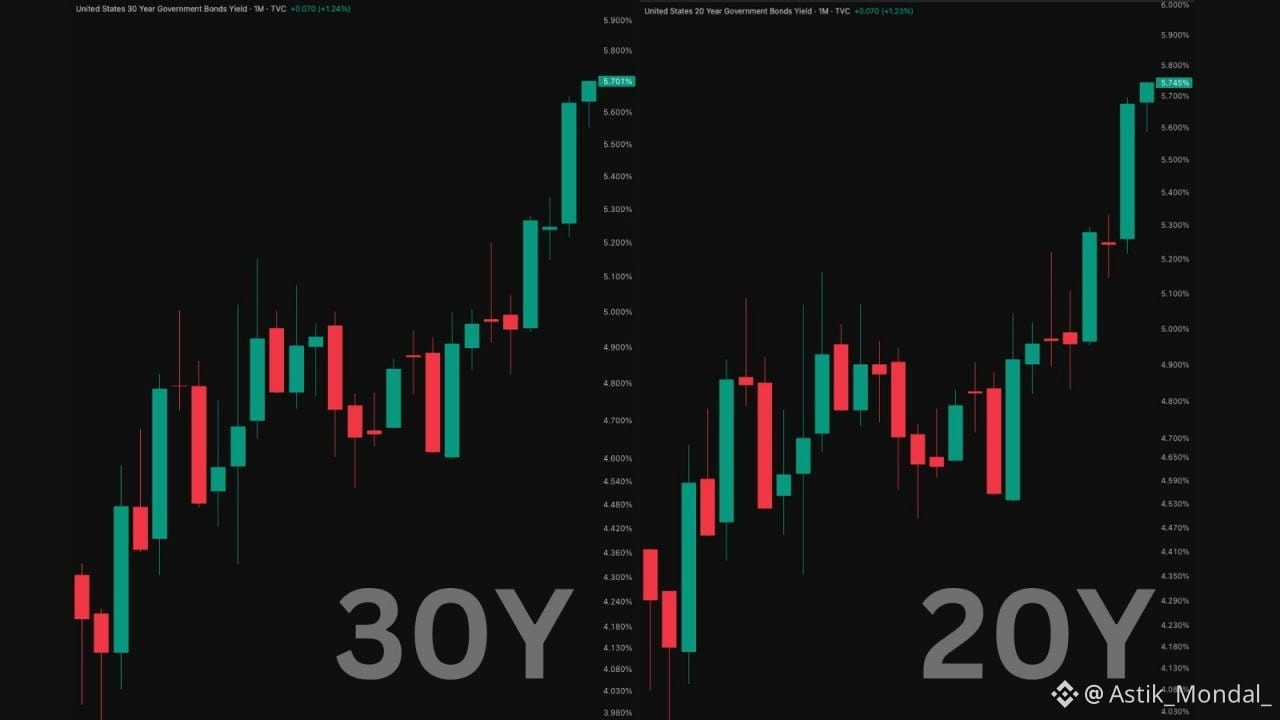
🚨 РЫНОК ОБЛИГАЦИЙ США ПОДАЁТ ТРЕВОЖНЫЙ СИГНАЛ, КОТОРЫЙ УОЛЛ-СТРИТ НЕ МОЖЕТ ИГНОРИРОВАТЬ.
Доходность 20-летних казначейских облигаций только что достигла 5,735%.
Доходность 30-летних приближается к 5,7%.
Доходность 10-летних коснулась отметки 5,34%.
Все они почти достигли уровней, не наблюдавшихся около 24 лет.
И дело не только в облигациях.
С начала марта долгосрочная доходность выросла более чем на 100 базисных пунктов: инфляция, огромный государственный долг и геополитические риски повышают стоимость заимствований.
Тем временем индекс S&P 500 по-прежнему держится вблизи рекордных максимумов.
ИИ помогает вечеринке продолжаться.
Но под поверхностью уже начинают появляться трещины.
Ипотечные ставки растут.
Активность на рынке жилья снижается.
Кредитные спреды начинают расширяться.
Акции могут какое-то время не обращать внимания на рост доходности.
Но вечно игнорировать его они не смогут.
Если стоимость заимствований останется такой высокой, давление в конечном итоге затронет:
Экономический рост.
Корпоративную прибыль.
Оценки компаний.
И, в конечном счёте, цены на активы.
Сегодня рынок всё ещё может выглядеть сильным.
Но рынок облигаций предупреждает: стоимость денег стремительно меняется.
И это может стать следующим серьёзным риском для акций и криптовалют.
#Bitcoin #StockMarket #Bonds #FederalReserve #Economy
TLTETF-0,01%
SPYB-0,27%
1
94

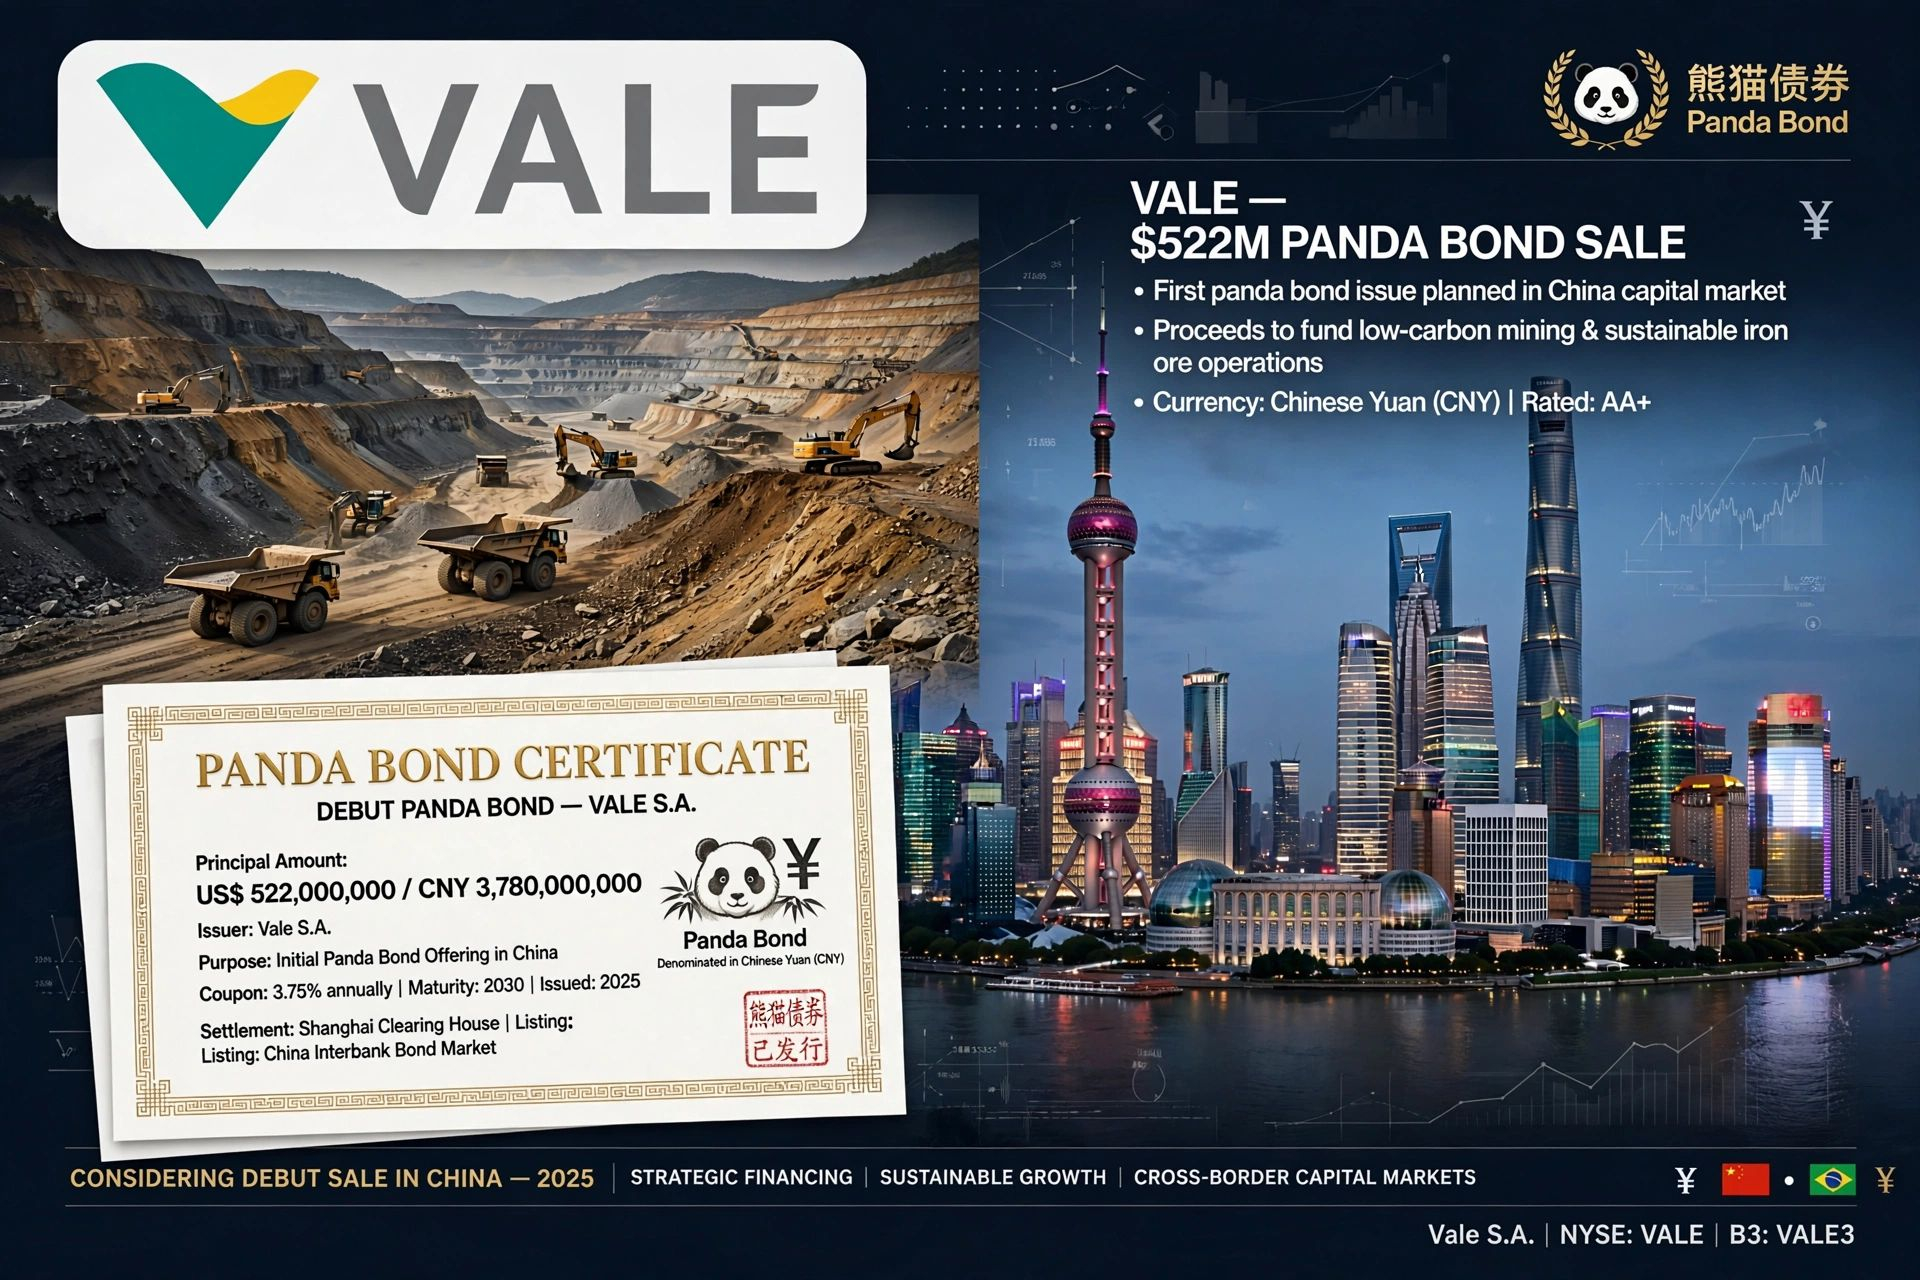
*⛏️ Vale Eyes $522M Panda Bond Debut — бразильский горнодобывающий гигант смотрит на Китай*
Vale S.A. (NYSE: VALE), крупнейший в мире производитель железной руды, рассматривает возможность стратегического выхода на китайский рынок внутреннего долга.
Сообщалось, что Vale изучает выпуск Panda Bond на сумму около 522 миллионов долларов (примерно 3,78 миллиарда CNY) — это его самый первый в истории выпуск облигаций, номинированных в китайских юанях (CNY) и размещаемых в Китае.
9 сентября 2026 года Vale опубликовала разъяснение:
Решения по вопросу о выпуске долговых ценных бумаг пока не принято, и мы регулярно рассматриваем различные способы финансирования в рамках обычного финансового управления.
Они изучают возможность, но пока не подписали.
Что представляет собой Panda bond?
- Облигации, размещаемые в Китае ИНОСТРАННОЙ компанией, номинированные в юанях
- Размещаются на Китайском межбанковском рынке облигаций, клиринг осуществляется через Shanghai Clearing House
- Требуется сильный кредитный рейтинг (для Vale ожидается AA+ или выше)
Зачем Vale может предпринять это?
1. Диверсификация финансирования: Сейчас у Vale 5,5 млрд долларов наличными, 5 млрд долларов кредитных линий и общий долг 17,3 млрд долларов (по данным Fitch). Рынок Panda предлагает ставки в CNY, которые ниже, чем у кредитов под USD SOFR.
2. *Более 50% железной руды Vale продается в Китай:* поскольку Vale и зарабатывает, и берет займы в китайских юанях, это служит естественным хеджем.
3. Зеленое финансирование: Ожидается, что средства будут получены для низкоуглеродной добычи, устойчивого производства железной руды и проектов по энергопереходу.
4. Укрепление связей Бразилии с Китаем соответствует растущей тенденции среди латиноамериканских компаний по доступу к китайскому капиталу.
#Vale #PandaBond #China #Mining #IronOre #VALE #Corporat$NVDAB eFinance #Brazil #CNY #Bonds
VALEUS-0,74%
222
🚨 СРОЧНО: Джим Крамер предупреждает о движении на рынке облигаций, которое может застать многих трейдеров врасплох.
Его слова: "Я думаю, что может действительно произойти короткое сжатие на рынке облигаций."
Большинство людей, просто пролистывающих дальше, не поймут, почему это важно. Это очень важно.
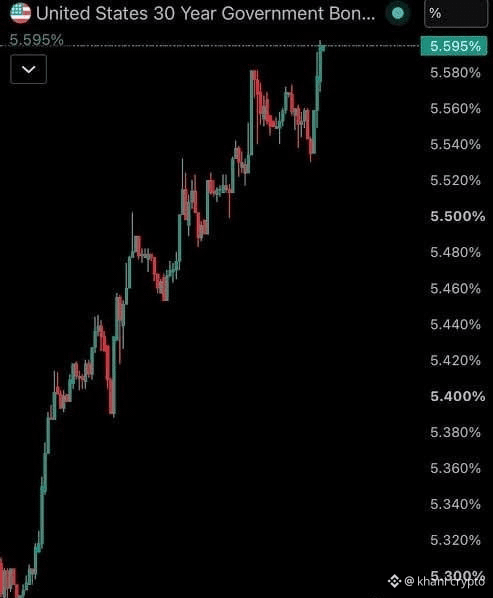
Много денег поставлено на то, что цены на облигации продолжат падать. Это шорт-сделка.
Но короткое сжатие происходит тогда, когда этот расчет не оправдывается. Цены перестают падать и начинают расти. Трейдеров, которые были в шорте, вынуждают выкупать облигации обратно, чтобы сократить убытки.
Этот выкуп подталкивает цены вверх. Более высокие цены заставляют покупать еще больше шортов. И цикл подпитывает сам себя.
Когда цены на облигации резко взлетают, доходности падают. Доходности определяют стоимость ипотек, автокредитов, корпоративного долга и государственных заимствований.
Так что одно резкое движение в облигациях не остается только в облигациях. Оно может распространиться на акции, доллар и все активы, цена которых зависит от безрисковой ставки.
Крамер не говорит, что это наверняка. Он говорит, что это возможно. Но сжатия не объявляют себя заранее. Они выглядят тихо — а потом их уже нет.
Переполненная сделка безопасна лишь до тех пор, пока в один момент не перестанет быть таковой.
Следите за доходностями.
Подписывайтесь, чтобы получать обновления макроэкономики и рынка в реальном времени по мере развития ситуации.
#Bonds #Markets #Finance #Economy #BreakingNews
1
74
·
--
ПРЯМО СЕЙЧАС: Рискованные активы реагируют на продолжающийся рост глобальных доходностей по облигациям.
По мере роста доходностей финансовые условия ужесточаются, а издержки упущенной возможности от удержания более рискованных активов увеличиваются.
Это может оказывать давление на акции, криптовалюты и другие высокобета-активы, особенно если доходности продолжат расти.
Главный вопрос сейчас: насколько высоко могут подняться доходности, прежде чем рынки начнут более агрессивно переоценивать риск?
#bonds #crypto #bitcoin
34
·
--
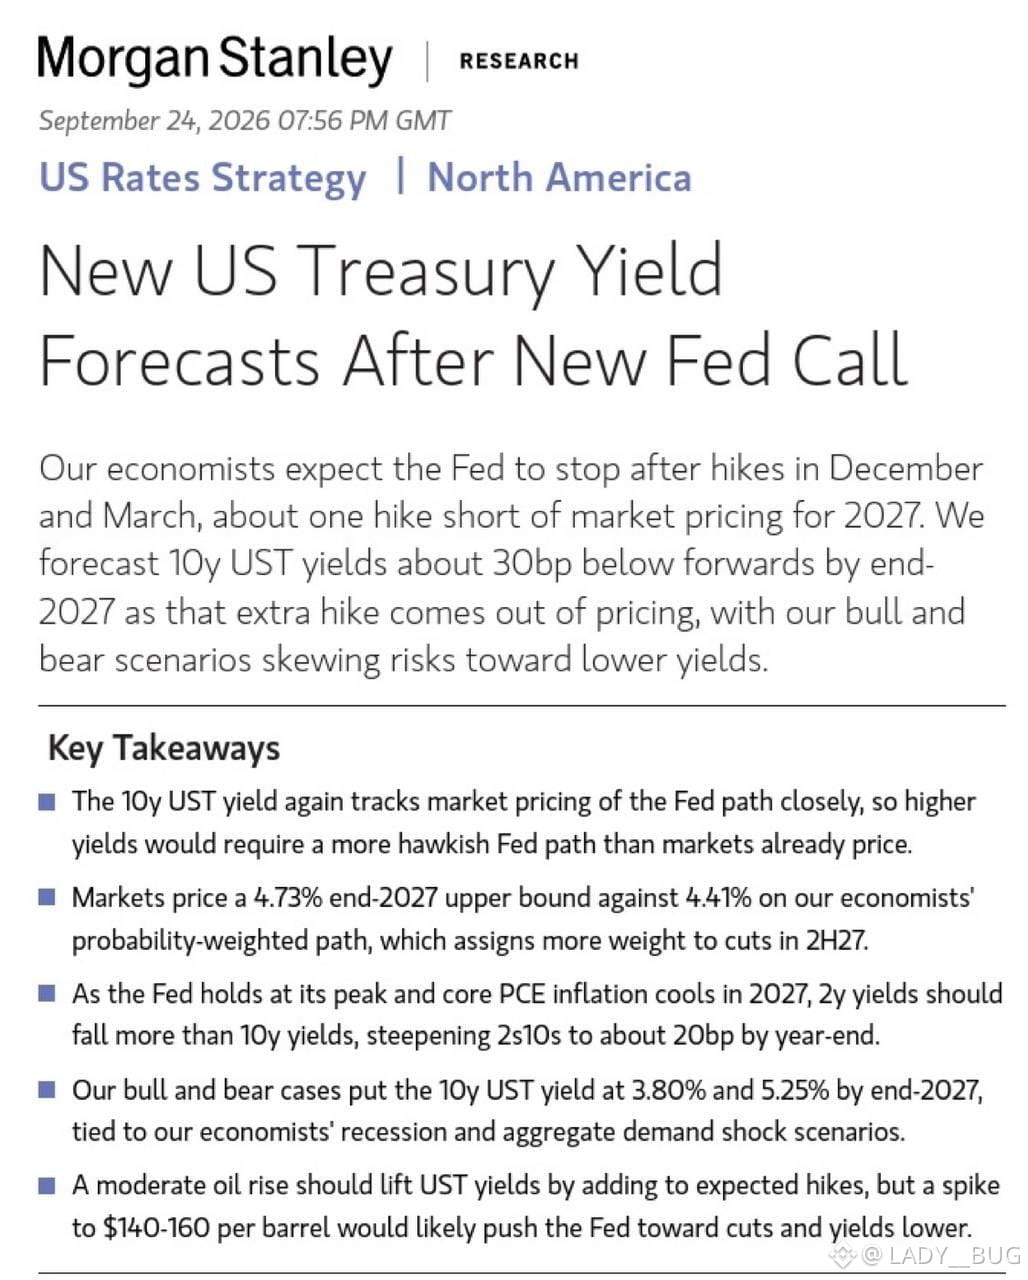
📉 Перспективы рынка облигаций
Доходность 10-летних облигаций на уровне 5% вряд ли будет сохраняться долго.
Morgan Stanley прогнозирует, что ФРС повысит ставку на 25 б.п. в декабре и еще на 25 б.п. в марте, а затем удержит ее на уровне 4,25–4,50%.
Рынок закладывает еще одно повышение к 2027 году. Если эти ожидания ослабнут, доходности гособлигаций могут снизиться.
Главный сигнал: в H2 2027 доходность 2-летних бумаг может упасть резче, чем 10-летних, из-за чего кривая доходности снова станет более крутой.
Следите: за ценами на нефть $CL $BZ & за экономикой.
Итог: рынок облигаций выглядит так, будто он чрезмерно реагирует на дальнейшее ужесточение ДКП ФРС. В 2027 году более вероятно снижение доходностей казначейских облигаций, чем их рост.
#Bonds #Fed #TreasuryYields #Macro
NFA
98
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#FedWatch
Просмотров: 16.1M
37,817 обсуждают
2
#ПротоколFOMC
Просмотров: 63,799
252 обсуждают
3
#fomcотслеживание
Просмотров: 54,001
507 обсуждают
4
#RussiaProposedNonCustodialWalletLimitsExcludeIntlSettlements
Просмотров: 0
1 обсуждают
5
#AlphabetSharesSlide10%InLateTrading
Просмотров: 0
7 обсуждают
6
#Nasdaq100FuturesFall0.9%
Просмотров: 2,278
85 обсуждают
7
#BitcoinCore32.1RaisesPeerConnectionLimit
Просмотров: 17,880
425 обсуждают
8
#VisaStablecoinSettlementTops$25BAnnualized
Просмотров: 288
10 обсуждают
9
#WestpacToCapCryptoPaymentsAtAUD10KPerMonth
Просмотров: 5,302
131 обсуждают
10
#RussiaPlansStandardizedTestForCryptoInvestors
Просмотров: 7,129
160 обсуждают