
#agrimarkets
agrimarkets
Просмотров: 16,428
21 обсуждают
Популярные
Новые

·
--
Рост
Цены на соевые бобы и зерно в США находятся под давлением, так как условия для урожая улучшаются, а цена на нефть падает
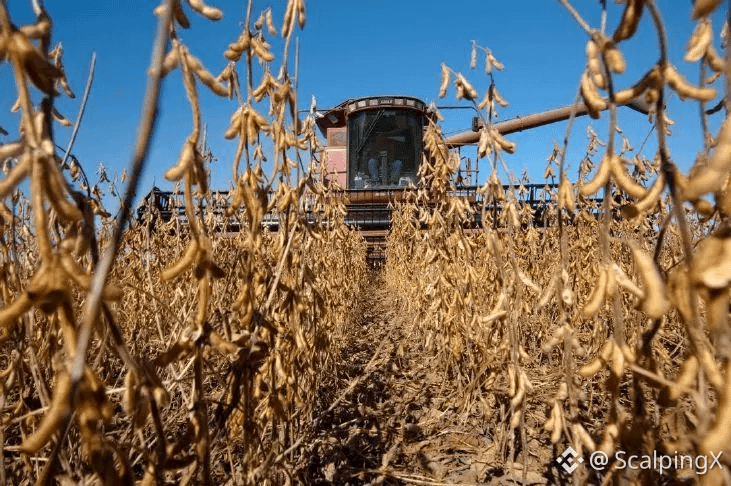
🌾 Фьючерсы на соевые бобы и несколько зерновых в США снизились утром 16 июня, так как рынок отреагировал на более положительные данные о состоянии урожая в США. Фьючерсы на соевые бобы в июле упали до примерно 11.26 USD за бушель, в то время как кукуруза в июле снизилась до примерно 4.40¾ USD за бушель.
🌱 Ключевой момент в том, что условия для урожая в США остаются стабильными. Соевые бобы, оцененные как хорошие/отличные, достигли 66%, немного выше, чем на прошлой неделе, в то время как кукуруза также улучшилась до 68%. Это облегчило краткосрочные опасения по поводу поставок, особенно поскольку погода в Кукурузном поясе остается относительно благоприятной.
🛢 Падение цен на нефть также добавило давления на комплекс соевых бобов, особенно через спрос на соевое масло и биотопливо. Когда цены на нефть падают, ожидания спроса на корма, связанные с биотопливом, часто становятся менее поддерживающими, что заставляет участников рынка быть более осторожными.
🌦 В краткосрочной перспективе давление вниз может продолжиться, если погода в США останется благоприятной, а предстоящие отчеты о урожае не покажут серьезного ухудшения. Тем не менее, конец июня и июль остаются высокочувствительными периодами, так как любая волна жары или засуха на Среднем Западе могут быстро изменить настроение на рынке.
📊 На данный момент инвесторы будут внимательно следить за еженедельным отчетом USDA о прогрессе урожая, данными по экспорту и движениями цен на нефть, чтобы оценить, является ли это падение лишь краткосрочной реакцией или началом более широкого давления на сельскохозяйственные товары.
#AgriMarkets $MUB $TSLAB $SPCXB
Цены на соевые бобы и зерно в США находятся под давлением, так как условия для урожая улучшаются, а цена на нефть падает
🌾 Фьючерсы на соевые бобы и несколько зерновых в США снизились утром 16 июня, так как рынок отреагировал на более положительные данные о состоянии урожая в США. Фьючерсы на соевые бобы в июле упали до примерно 11.26 USD за бушель, в то время как кукуруза в июле снизилась до примерно 4.40¾ USD за бушель.
🌱 Ключевой момент в том, что условия для урожая в США остаются стабильными. Соевые бобы, оцененные как хорошие/отличные, достигли 66%, немного выше, чем на прошлой неделе, в то время как кукуруза также улучшилась до 68%. Это облегчило краткосрочные опасения по поводу поставок, особенно поскольку погода в Кукурузном поясе остается относительно благоприятной.
🛢 Падение цен на нефть также добавило давления на комплекс соевых бобов, особенно через спрос на соевое масло и биотопливо. Когда цены на нефть падают, ожидания спроса на корма, связанные с биотопливом, часто становятся менее поддерживающими, что заставляет участников рынка быть более осторожными.
🌦 В краткосрочной перспективе давление вниз может продолжиться, если погода в США останется благоприятной, а предстоящие отчеты о урожае не покажут серьезного ухудшения. Тем не менее, конец июня и июль остаются высокочувствительными периодами, так как любая волна жары или засуха на Среднем Западе могут быстро изменить настроение на рынке.
📊 На данный момент инвесторы будут внимательно следить за еженедельным отчетом USDA о прогрессе урожая, данными по экспорту и движениями цен на нефть, чтобы оценить, является ли это падение лишь краткосрочной реакцией или началом более широкого давления на сельскохозяйственные товары.
#AgriMarkets $MUB $TSLAB $SPCXB
🌾 Фьючерсы на соевые бобы и несколько зерновых в США снизились утром 16 июня, так как рынок отреагировал на более положительные данные о состоянии урожая в США. Фьючерсы на соевые бобы в июле упали до примерно 11.26 USD за бушель, в то время как кукуруза в июле снизилась до примерно 4.40¾ USD за бушель.
🌱 Ключевой момент в том, что условия для урожая в США остаются стабильными. Соевые бобы, оцененные как хорошие/отличные, достигли 66%, немного выше, чем на прошлой неделе, в то время как кукуруза также улучшилась до 68%. Это облегчило краткосрочные опасения по поводу поставок, особенно поскольку погода в Кукурузном поясе остается относительно благоприятной.
🛢 Падение цен на нефть также добавило давления на комплекс соевых бобов, особенно через спрос на соевое масло и биотопливо. Когда цены на нефть падают, ожидания спроса на корма, связанные с биотопливом, часто становятся менее поддерживающими, что заставляет участников рынка быть более осторожными.
🌦 В краткосрочной перспективе давление вниз может продолжиться, если погода в США останется благоприятной, а предстоящие отчеты о урожае не покажут серьезного ухудшения. Тем не менее, конец июня и июль остаются высокочувствительными периодами, так как любая волна жары или засуха на Среднем Западе могут быстро изменить настроение на рынке.
📊 На данный момент инвесторы будут внимательно следить за еженедельным отчетом USDA о прогрессе урожая, данными по экспорту и движениями цен на нефть, чтобы оценить, является ли это падение лишь краткосрочной реакцией или началом более широкого давления на сельскохозяйственные товары.
#AgriMarkets $MUB $TSLAB $SPCXB
304
·
--
Рост
Обзор глобальных аграрных рынков за неделю с 29 июня по 4 июля 2026 года показал, что зерно восстановилось после отчёта USDA, при этом на переднем плане оставались риски по погоде и мировые поставки.
🌾 Сокращённая праздничная неделя в США удерживала ликвидность на низком уровне, но доклад USDA по посевным площадям и запасам зерна за 30 июня всё равно вызвал заметные движения на рынке. После снижения в начале недели на фоне ослабления напряжённости на Ближнем Востоке и благоприятных условий для урожая зерно отыграло назад: запасы кукурузы и пшеницы оказались ниже ожиданий.
🌽 Главным событием стала кукуруза: запасы на 1 июня составили около 5,29 млрд бушелей — выше год к году, но ниже прогнозов участников рынка. Это поддержало восстановление цен после медвежьих позиций и ожиданий крупного нового урожая, однако высокие посевные площади означают, что дальнейший рост всё ещё будет зависеть от погоды и спроса на экспорт.
🫘 Соевые бобы поддержали рынок слабее: и посевные площади, и запасы пришли выше ожиданий, что оставило краткосрочный настрой нейтральным или слегка негативным. Спрос на растительные масла и биоэтанол по-прежнему поддерживает рынок, но сильные поставки из Южной Америки продолжают конкурировать с экспортом из США.
🌱 Пшеница тоже отскочила после того, как посевные площади и запасы в США оказались ниже ожиданий, но прогноз по поставкам из Чёрного моря остаётся ограничителем для более уверенного роста. Россия и Украина по-прежнему конкурентоспособны на глобальных экспортных рынках, поэтому пшенице может быть сложно пробиться выше без свежих погодных рисков.
☀️ Сейчас главным драйвером выступает погода, особенно период опыления кукурузы в США на Среднем Западе в июле. Устойчиво жаркие и сухие условия могут усилить ценовые премии за риск урожайности, тогда как более благоприятные осадки и стабильные оценки состояния посевов могут вновь вернуть давление со стороны предложения. Также стоит следить за европейской жарой и тепловой волной — это важно для пшеницы.
🚢 В глобальном масштабе экспортный спрос из США стабилен, но недостаточно силён, чтобы спровоцировать прорыв, в то время как Бразилия и Аргентина продолжают давить на цены конкурентными поставками. На следующей неделе обновления по ходу посевной кампании (Crop Progress) и отчёт WASDE от 10 июля, вероятно, зададут направление, сохраняя высокую волатильность.
#AgriMarkets $BTC $ETH $SOL
Обзор глобальных аграрных рынков за неделю с 29 июня по 4 июля 2026 года показал, что зерно восстановилось после отчёта USDA, при этом на переднем плане оставались риски по погоде и мировые поставки.
🌾 Сокращённая праздничная неделя в США удерживала ликвидность на низком уровне, но доклад USDA по посевным площадям и запасам зерна за 30 июня всё равно вызвал заметные движения на рынке. После снижения в начале недели на фоне ослабления напряжённости на Ближнем Востоке и благоприятных условий для урожая зерно отыграло назад: запасы кукурузы и пшеницы оказались ниже ожиданий.
🌽 Главным событием стала кукуруза: запасы на 1 июня составили около 5,29 млрд бушелей — выше год к году, но ниже прогнозов участников рынка. Это поддержало восстановление цен после медвежьих позиций и ожиданий крупного нового урожая, однако высокие посевные площади означают, что дальнейший рост всё ещё будет зависеть от погоды и спроса на экспорт.
🫘 Соевые бобы поддержали рынок слабее: и посевные площади, и запасы пришли выше ожиданий, что оставило краткосрочный настрой нейтральным или слегка негативным. Спрос на растительные масла и биоэтанол по-прежнему поддерживает рынок, но сильные поставки из Южной Америки продолжают конкурировать с экспортом из США.
🌱 Пшеница тоже отскочила после того, как посевные площади и запасы в США оказались ниже ожиданий, но прогноз по поставкам из Чёрного моря остаётся ограничителем для более уверенного роста. Россия и Украина по-прежнему конкурентоспособны на глобальных экспортных рынках, поэтому пшенице может быть сложно пробиться выше без свежих погодных рисков.
☀️ Сейчас главным драйвером выступает погода, особенно период опыления кукурузы в США на Среднем Западе в июле. Устойчиво жаркие и сухие условия могут усилить ценовые премии за риск урожайности, тогда как более благоприятные осадки и стабильные оценки состояния посевов могут вновь вернуть давление со стороны предложения. Также стоит следить за европейской жарой и тепловой волной — это важно для пшеницы.
🚢 В глобальном масштабе экспортный спрос из США стабилен, но недостаточно силён, чтобы спровоцировать прорыв, в то время как Бразилия и Аргентина продолжают давить на цены конкурентными поставками. На следующей неделе обновления по ходу посевной кампании (Crop Progress) и отчёт WASDE от 10 июля, вероятно, зададут направление, сохраняя высокую волатильность.
#AgriMarkets $BTC $ETH $SOL
🌾 Сокращённая праздничная неделя в США удерживала ликвидность на низком уровне, но доклад USDA по посевным площадям и запасам зерна за 30 июня всё равно вызвал заметные движения на рынке. После снижения в начале недели на фоне ослабления напряжённости на Ближнем Востоке и благоприятных условий для урожая зерно отыграло назад: запасы кукурузы и пшеницы оказались ниже ожиданий.
🌽 Главным событием стала кукуруза: запасы на 1 июня составили около 5,29 млрд бушелей — выше год к году, но ниже прогнозов участников рынка. Это поддержало восстановление цен после медвежьих позиций и ожиданий крупного нового урожая, однако высокие посевные площади означают, что дальнейший рост всё ещё будет зависеть от погоды и спроса на экспорт.
🫘 Соевые бобы поддержали рынок слабее: и посевные площади, и запасы пришли выше ожиданий, что оставило краткосрочный настрой нейтральным или слегка негативным. Спрос на растительные масла и биоэтанол по-прежнему поддерживает рынок, но сильные поставки из Южной Америки продолжают конкурировать с экспортом из США.
🌱 Пшеница тоже отскочила после того, как посевные площади и запасы в США оказались ниже ожиданий, но прогноз по поставкам из Чёрного моря остаётся ограничителем для более уверенного роста. Россия и Украина по-прежнему конкурентоспособны на глобальных экспортных рынках, поэтому пшенице может быть сложно пробиться выше без свежих погодных рисков.
☀️ Сейчас главным драйвером выступает погода, особенно период опыления кукурузы в США на Среднем Западе в июле. Устойчиво жаркие и сухие условия могут усилить ценовые премии за риск урожайности, тогда как более благоприятные осадки и стабильные оценки состояния посевов могут вновь вернуть давление со стороны предложения. Также стоит следить за европейской жарой и тепловой волной — это важно для пшеницы.
🚢 В глобальном масштабе экспортный спрос из США стабилен, но недостаточно силён, чтобы спровоцировать прорыв, в то время как Бразилия и Аргентина продолжают давить на цены конкурентными поставками. На следующей неделе обновления по ходу посевной кампании (Crop Progress) и отчёт WASDE от 10 июля, вероятно, зададут направление, сохраняя высокую волатильность.
#AgriMarkets $BTC $ETH $SOL
450
·
--
Рост
Зерновые остаются под давлением, так как WASDE подтверждает избыток предложения на рынке
🌾 Глобальные сельскохозяйственные рынки оставались медвежьими с 8 по 13 июня, с кукурузой, соей и пшеницей, оказавшимися под давлением из-за благоприятной погоды в США, почти завершенного посевного сезона и обильного предложения из Южной Америки.
📉 Отчет USDA за июнь по WASDE не стал шоком для рынка, но подтвердил мнение о том, что зерновым все еще не хватает сильного бычьего катализатора. Более высокие мировые запасы кукурузы на конец сезона и рост производства в Бразилии и Аргентине поддержали нарратив о избытке предложения.
🌽 Кукуруза оставалась в центре слабости, упав к многомесячным минимумам. Хорошие условия для урожая в США, поддерживающая погода в кукурузном поясе и ограниченные признаки сильного китайского спроса оставили продавцов в контроле.
🫘 Соя столкнулась с аналогичным давлением, так как премия за погодные риски продолжала уменьшаться. Южноамериканское предложение остается конкурентоспособным, в то время как экспортный спрос не был достаточно сильным, чтобы изменить рыночные настроения.
🌾 Пшеница выглядела немного более сбалансированной после сокращения производства в США, но все еще страдала от более широкой слабости на рынке зерновых и конкуренции со стороны других регионов по предложению.
📊 Продажа со стороны фондов также усилила движение вниз, оставляя рынок уязвимым для новой проверки нижних ценовых зон, если не появится ясный катализатор разворота.
🌦️ Летняя погода в США теперь является ключевой переменной. Благоприятные условия могут сохранить давление на кукурузу и сою, в то время как более широкая жара или засуха в Среднем Западе или на равнинах могут быстро вернуть риски погоды в цены.
🗓️ Следующий крупный фокус — 30 июня, когда USDA выпустит отчеты о посевных площадях и квартальных запасах зерна. Эти отчеты могут стать более сильными катализаторами, чем июньский WASDE.
🔎 В целом, зерновые остаются медвежьими как с фундаментальной, так и с технической точки зрения. Более сильное восстановление, вероятно, требует более четкой поддержки со стороны экспорта, китайского спроса или возобновленных рисков погоды.
#AgriMarkets $BTC $ETH $TON
Зерновые остаются под давлением, так как WASDE подтверждает избыток предложения на рынке
🌾 Глобальные сельскохозяйственные рынки оставались медвежьими с 8 по 13 июня, с кукурузой, соей и пшеницей, оказавшимися под давлением из-за благоприятной погоды в США, почти завершенного посевного сезона и обильного предложения из Южной Америки.
📉 Отчет USDA за июнь по WASDE не стал шоком для рынка, но подтвердил мнение о том, что зерновым все еще не хватает сильного бычьего катализатора. Более высокие мировые запасы кукурузы на конец сезона и рост производства в Бразилии и Аргентине поддержали нарратив о избытке предложения.
🌽 Кукуруза оставалась в центре слабости, упав к многомесячным минимумам. Хорошие условия для урожая в США, поддерживающая погода в кукурузном поясе и ограниченные признаки сильного китайского спроса оставили продавцов в контроле.
🫘 Соя столкнулась с аналогичным давлением, так как премия за погодные риски продолжала уменьшаться. Южноамериканское предложение остается конкурентоспособным, в то время как экспортный спрос не был достаточно сильным, чтобы изменить рыночные настроения.
🌾 Пшеница выглядела немного более сбалансированной после сокращения производства в США, но все еще страдала от более широкой слабости на рынке зерновых и конкуренции со стороны других регионов по предложению.
📊 Продажа со стороны фондов также усилила движение вниз, оставляя рынок уязвимым для новой проверки нижних ценовых зон, если не появится ясный катализатор разворота.
🌦️ Летняя погода в США теперь является ключевой переменной. Благоприятные условия могут сохранить давление на кукурузу и сою, в то время как более широкая жара или засуха в Среднем Западе или на равнинах могут быстро вернуть риски погоды в цены.
🗓️ Следующий крупный фокус — 30 июня, когда USDA выпустит отчеты о посевных площадях и квартальных запасах зерна. Эти отчеты могут стать более сильными катализаторами, чем июньский WASDE.
🔎 В целом, зерновые остаются медвежьими как с фундаментальной, так и с технической точки зрения. Более сильное восстановление, вероятно, требует более четкой поддержки со стороны экспорта, китайского спроса или возобновленных рисков погоды.
#AgriMarkets $BTC $ETH $TON
🌾 Глобальные сельскохозяйственные рынки оставались медвежьими с 8 по 13 июня, с кукурузой, соей и пшеницей, оказавшимися под давлением из-за благоприятной погоды в США, почти завершенного посевного сезона и обильного предложения из Южной Америки.
📉 Отчет USDA за июнь по WASDE не стал шоком для рынка, но подтвердил мнение о том, что зерновым все еще не хватает сильного бычьего катализатора. Более высокие мировые запасы кукурузы на конец сезона и рост производства в Бразилии и Аргентине поддержали нарратив о избытке предложения.
🌽 Кукуруза оставалась в центре слабости, упав к многомесячным минимумам. Хорошие условия для урожая в США, поддерживающая погода в кукурузном поясе и ограниченные признаки сильного китайского спроса оставили продавцов в контроле.
🫘 Соя столкнулась с аналогичным давлением, так как премия за погодные риски продолжала уменьшаться. Южноамериканское предложение остается конкурентоспособным, в то время как экспортный спрос не был достаточно сильным, чтобы изменить рыночные настроения.
🌾 Пшеница выглядела немного более сбалансированной после сокращения производства в США, но все еще страдала от более широкой слабости на рынке зерновых и конкуренции со стороны других регионов по предложению.
📊 Продажа со стороны фондов также усилила движение вниз, оставляя рынок уязвимым для новой проверки нижних ценовых зон, если не появится ясный катализатор разворота.
🌦️ Летняя погода в США теперь является ключевой переменной. Благоприятные условия могут сохранить давление на кукурузу и сою, в то время как более широкая жара или засуха в Среднем Западе или на равнинах могут быстро вернуть риски погоды в цены.
🗓️ Следующий крупный фокус — 30 июня, когда USDA выпустит отчеты о посевных площадях и квартальных запасах зерна. Эти отчеты могут стать более сильными катализаторами, чем июньский WASDE.
🔎 В целом, зерновые остаются медвежьими как с фундаментальной, так и с технической точки зрения. Более сильное восстановление, вероятно, требует более четкой поддержки со стороны экспорта, китайского спроса или возобновленных рисков погоды.
#AgriMarkets $BTC $ETH $TON
1
1
2
3.7k

·
--
🚨 СИГНАЛ О ГЛОБАЛЬНОМ КРИЗИСЕ ПИЩИ 🚨
Продукты станут еще дороже! Последствия войны в Иране уже наносят серьезный удар:
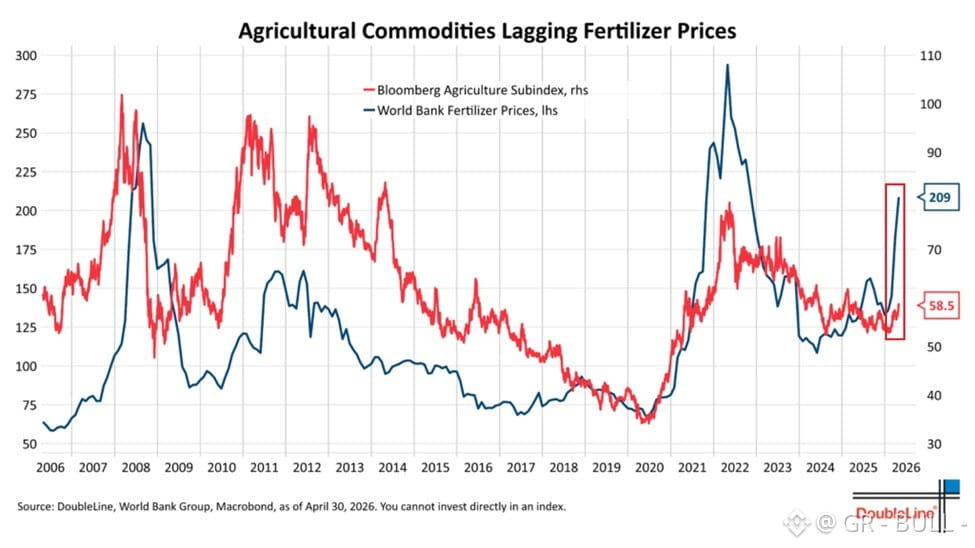
💥 Цены на удобрения выросли на +44% с начала конфликта — это самые высокие уровни с 2022 года.
🌍 Почему это важно: ~33% глобально торгуемых удобрений проходят через Ормузский пролив, который теперь фактически закрыт.
Разделение глобальной зависимости:
23% аммиака
34% мочевины (самое широко используемое азотное удобрение в мире)
Почти 20% поставок фосфатов
📈 Тем временем, подиндекс сельского хозяйства Bloomberg вырос на ~9%, отслеживая фьючерсные цены на ключевые культуры, такие как пшеница, кукуруза, соевые бобы, сахар, кофе и хлопок.
Исторически, рост цен на удобрения служит ведущим индикатором для повышения цен на продукты: по мере роста производственных затрат, фермеры вынуждены сокращать предложение, что толкает цены на урожай вверх.
⚠️ Результат: новая волна глобальной инфляции на продукты питания неизбежна, угрожая экономикам и домохозяйствам по всему миру.
#FoodCrisis #FertilizerShock #GlobalInflation #IranWarImpact #AgriMarkets
🚨 СИГНАЛ О ГЛОБАЛЬНОМ КРИЗИСЕ ПИЩИ 🚨
Продукты станут еще дороже! Последствия войны в Иране уже наносят серьезный удар:
💥 Цены на удобрения выросли на +44% с начала конфликта — это самые высокие уровни с 2022 года.
🌍 Почему это важно: ~33% глобально торгуемых удобрений проходят через Ормузский пролив, который теперь фактически закрыт.
Разделение глобальной зависимости:
23% аммиака
34% мочевины (самое широко используемое азотное удобрение в мире)
Почти 20% поставок фосфатов
📈 Тем временем, подиндекс сельского хозяйства Bloomberg вырос на ~9%, отслеживая фьючерсные цены на ключевые культуры, такие как пшеница, кукуруза, соевые бобы, сахар, кофе и хлопок.
Исторически, рост цен на удобрения служит ведущим индикатором для повышения цен на продукты: по мере роста производственных затрат, фермеры вынуждены сокращать предложение, что толкает цены на урожай вверх.
⚠️ Результат: новая волна глобальной инфляции на продукты питания неизбежна, угрожая экономикам и домохозяйствам по всему миру.
#FoodCrisis #FertilizerShock #GlobalInflation #IranWarImpact #AgriMarkets
Продукты станут еще дороже! Последствия войны в Иране уже наносят серьезный удар:
💥 Цены на удобрения выросли на +44% с начала конфликта — это самые высокие уровни с 2022 года.
🌍 Почему это важно: ~33% глобально торгуемых удобрений проходят через Ормузский пролив, который теперь фактически закрыт.
Разделение глобальной зависимости:
23% аммиака
34% мочевины (самое широко используемое азотное удобрение в мире)
Почти 20% поставок фосфатов
📈 Тем временем, подиндекс сельского хозяйства Bloomberg вырос на ~9%, отслеживая фьючерсные цены на ключевые культуры, такие как пшеница, кукуруза, соевые бобы, сахар, кофе и хлопок.
Исторически, рост цен на удобрения служит ведущим индикатором для повышения цен на продукты: по мере роста производственных затрат, фермеры вынуждены сокращать предложение, что толкает цены на урожай вверх.
⚠️ Результат: новая волна глобальной инфляции на продукты питания неизбежна, угрожая экономикам и домохозяйствам по всему миру.
#FoodCrisis #FertilizerShock #GlobalInflation #IranWarImpact #AgriMarkets
132
·
--
Рост
CBOT зерновые растут на фоне роста цен на нефть выше $110 и усиления рисков удобрений
📌 CBOT зерновые показали сильное восстановление в сессии 18–19 марта, кукуруза, соевые бобы и пшеница все выросли, при этом пшеница явно возглавила движение, так как капитал перераспределялся в сельскохозяйственные commodities на фоне расширяющихся геополитических рисков.
💡 Основным драйвером стали цены на нефть Brent и WTI, которые поднялись выше зоны $100–110 после напряженности вокруг Катара и Ормуз, что возобновило ожидания более сильного спроса на биотопливо. Кукуруза поддерживалась своей ролью сырья для этанола, в то время как соевые бобы косвенно извлекали выгоду через цепочку биодизеля.
⚠️ В то же время, цены на карбамид подскочили к $610–650 за тонну, так как сбои в поставках углублялись и росли опасения по поводу более жестких глобальных потоков торговли удобрениями. Это давление особенно чувствительно для кукурузы, поскольку она является одной из самых азотосодержащих культур.
🔎 Что выделяется, так это то, что этот рост выглядит как фундаментально обоснованный, а не просто краткосрочный технический отскок. Хотя многие фермеры США заблокировали затраты на ресурсы на раннем этапе, более высокая цена на удобрения все еще может ослабить маржи и повлиять на решения о посадке в предстоящие сезоны.
✅ В краткосрочной перспективе склонность к зерновым все еще остается конструктивной, пока нефть остается на высоком уровне, а маршрут Ормуз остается нестабильным. Тем не менее, волатильность, вероятно, останется высокой, и рынок может увидеть быстрый откат, если напряженность быстро ослабнет.
#AgriMarkets #CommoditiesInsight
CBOT зерновые растут на фоне роста цен на нефть выше $110 и усиления рисков удобрений
📌 CBOT зерновые показали сильное восстановление в сессии 18–19 марта, кукуруза, соевые бобы и пшеница все выросли, при этом пшеница явно возглавила движение, так как капитал перераспределялся в сельскохозяйственные commodities на фоне расширяющихся геополитических рисков.
💡 Основным драйвером стали цены на нефть Brent и WTI, которые поднялись выше зоны $100–110 после напряженности вокруг Катара и Ормуз, что возобновило ожидания более сильного спроса на биотопливо. Кукуруза поддерживалась своей ролью сырья для этанола, в то время как соевые бобы косвенно извлекали выгоду через цепочку биодизеля.
⚠️ В то же время, цены на карбамид подскочили к $610–650 за тонну, так как сбои в поставках углублялись и росли опасения по поводу более жестких глобальных потоков торговли удобрениями. Это давление особенно чувствительно для кукурузы, поскольку она является одной из самых азотосодержащих культур.
🔎 Что выделяется, так это то, что этот рост выглядит как фундаментально обоснованный, а не просто краткосрочный технический отскок. Хотя многие фермеры США заблокировали затраты на ресурсы на раннем этапе, более высокая цена на удобрения все еще может ослабить маржи и повлиять на решения о посадке в предстоящие сезоны.
✅ В краткосрочной перспективе склонность к зерновым все еще остается конструктивной, пока нефть остается на высоком уровне, а маршрут Ормуз остается нестабильным. Тем не менее, волатильность, вероятно, останется высокой, и рынок может увидеть быстрый откат, если напряженность быстро ослабнет.
#AgriMarkets #CommoditiesInsight
📌 CBOT зерновые показали сильное восстановление в сессии 18–19 марта, кукуруза, соевые бобы и пшеница все выросли, при этом пшеница явно возглавила движение, так как капитал перераспределялся в сельскохозяйственные commodities на фоне расширяющихся геополитических рисков.
💡 Основным драйвером стали цены на нефть Brent и WTI, которые поднялись выше зоны $100–110 после напряженности вокруг Катара и Ормуз, что возобновило ожидания более сильного спроса на биотопливо. Кукуруза поддерживалась своей ролью сырья для этанола, в то время как соевые бобы косвенно извлекали выгоду через цепочку биодизеля.
⚠️ В то же время, цены на карбамид подскочили к $610–650 за тонну, так как сбои в поставках углублялись и росли опасения по поводу более жестких глобальных потоков торговли удобрениями. Это давление особенно чувствительно для кукурузы, поскольку она является одной из самых азотосодержащих культур.
🔎 Что выделяется, так это то, что этот рост выглядит как фундаментально обоснованный, а не просто краткосрочный технический отскок. Хотя многие фермеры США заблокировали затраты на ресурсы на раннем этапе, более высокая цена на удобрения все еще может ослабить маржи и повлиять на решения о посадке в предстоящие сезоны.
✅ В краткосрочной перспективе склонность к зерновым все еще остается конструктивной, пока нефть остается на высоком уровне, а маршрут Ормуз остается нестабильным. Тем не менее, волатильность, вероятно, останется высокой, и рынок может увидеть быстрый откат, если напряженность быстро ослабнет.
#AgriMarkets #CommoditiesInsight
1
2
1.3k
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#fomcотслеживание
Просмотров: 17,689
285 обсуждают
2
#ПротоколFOMC
Просмотров: 12,093
83 обсуждают
3
#BitcoinCrosses$78000
Просмотров: 0
21 обсуждают
4
#AnthropicCEOCallsForAISlowdown
Просмотров: 127,119
2,195 обсуждают
5
#RevolutDataLeakReportedlyPostedAttackersThreatenDailyReleases
Просмотров: 899
46 обсуждают
6
#BrazilCentralBankRaisesVASPCapitalRequirements
Просмотров: 5,004
272 обсуждают
7
#BitcoinThirdSingleBlockReorgInFourWeeks
Просмотров: 33,106
907 обсуждают
8
#EthereumFallsBelow$2500
Просмотров: 3,094
84 обсуждают
9
#BitcoinDropsToIntradayLow$76367
Просмотров: 1,326
42 обсуждают
10
#WhiteHouseRejectsAISlowdownCalls
Просмотров: 16,835
406 обсуждают