
#pmi
pmi
Просмотров: 119,800
347 обсуждают
Популярные
Новые

·
--
Согласно последним данным, опубликованным S&P Global и Институтом управления поставками США (ISM) 3 сентября, индекс PMI в сфере услуг США в августе заметно улучшился. Так, PMI услуг от S&P Global вырос с 54,6 до 56,5, хотя и оказался немного ниже первоначального прогноза 56,8, но при этом все равно показал максимальный прирост с декабря 2024 года; одновременно PMI в секторе услуг от ISM также поднялся с 54,1 до 55,4, превысив рыночный прогноз 54,1. В целом коммерческая активность в частном секторе заметно ускорилась, что указывает на сохранение у экономики США высокой устойчивости в третьем квартале.
Ключевой момент этих данных в том, что они снова разбивают прежнюю единственную обеспокоенность рынка относительно быстрого экономического спада. Экономист S&P Global Usamah Bhatti отметил, что, хотя экономическая динамика и восстанавливается, задержки в цепочках поставок по-прежнему заметны, а общее ценовое давление остается выше исторического среднего уровня. Это означает, что при более сильных фундаментальных показателях экономики США по сравнению с другими ведущими экономиками мира вновь вступают в противоречие ожидания «мягкой посадки» и риски сохраняющейся инфляционной липкости, а оценка дальнейшей траектории политики ФРС становится более тонкой.
Для традиционных финансовых рынков сильные данные PMI обычно сдерживают чрезмерные ожидания агрессивного снижения ставок. В краткосрочной перспективе индекс доллара США и доходности по американским гособлигациям могут получить определенную поддержку, ограничивая пространство для быстрого снижения безрисковой ставки. В то время как капитал многократно взвешивает баланс между подпоркой прибыли, идущей от сильной экономики, и тем, что высокие ставки будут удерживаться дольше, стоимость кредитования остается высокой; поэтому акции США и золото также переходят в режим наблюдения «быки-против-медведей».
Что касается крипторынка, то переплетение «горячих» и «холодных» макроданных усиливает настроения выжидания со стороны капитала. С одной стороны, сильные экономические данные снимают опасения глубокого спада и дают фундаментальную опору рискованным активам; с другой стороны, они откладывают приход масштабного смягчения ликвидности, из-за чего $BTC и основные монеты в ближайшей перспективе чаще склонны к боковому диапазонному движению. Сейчас логика «быков и медведей» сосуществует, а направление дальнейших денежных потоков еще предстоит оценить по динамике других ключевых показателей, включая рынок труда.
#PMI #美联储 #Макроэкономика
Согласно последним данным, опубликованным S&P Global и Институтом управления поставками США (ISM) 3 сентября, индекс PMI в сфере услуг США в августе заметно улучшился. Так, PMI услуг от S&P Global вырос с 54,6 до 56,5, хотя и оказался немного ниже первоначального прогноза 56,8, но при этом все равно показал максимальный прирост с декабря 2024 года; одновременно PMI в секторе услуг от ISM также поднялся с 54,1 до 55,4, превысив рыночный прогноз 54,1. В целом коммерческая активность в частном секторе заметно ускорилась, что указывает на сохранение у экономики США высокой устойчивости в третьем квартале.
Ключевой момент этих данных в том, что они снова разбивают прежнюю единственную обеспокоенность рынка относительно быстрого экономического спада. Экономист S&P Global Usamah Bhatti отметил, что, хотя экономическая динамика и восстанавливается, задержки в цепочках поставок по-прежнему заметны, а общее ценовое давление остается выше исторического среднего уровня. Это означает, что при более сильных фундаментальных показателях экономики США по сравнению с другими ведущими экономиками мира вновь вступают в противоречие ожидания «мягкой посадки» и риски сохраняющейся инфляционной липкости, а оценка дальнейшей траектории политики ФРС становится более тонкой.
Для традиционных финансовых рынков сильные данные PMI обычно сдерживают чрезмерные ожидания агрессивного снижения ставок. В краткосрочной перспективе индекс доллара США и доходности по американским гособлигациям могут получить определенную поддержку, ограничивая пространство для быстрого снижения безрисковой ставки. В то время как капитал многократно взвешивает баланс между подпоркой прибыли, идущей от сильной экономики, и тем, что высокие ставки будут удерживаться дольше, стоимость кредитования остается высокой; поэтому акции США и золото также переходят в режим наблюдения «быки-против-медведей».
Что касается крипторынка, то переплетение «горячих» и «холодных» макроданных усиливает настроения выжидания со стороны капитала. С одной стороны, сильные экономические данные снимают опасения глубокого спада и дают фундаментальную опору рискованным активам; с другой стороны, они откладывают приход масштабного смягчения ликвидности, из-за чего $BTC и основные монеты в ближайшей перспективе чаще склонны к боковому диапазонному движению. Сейчас логика «быков и медведей» сосуществует, а направление дальнейших денежных потоков еще предстоит оценить по динамике других ключевых показателей, включая рынок труда.
#PMI #美联储 #Макроэкономика
Ключевой момент этих данных в том, что они снова разбивают прежнюю единственную обеспокоенность рынка относительно быстрого экономического спада. Экономист S&P Global Usamah Bhatti отметил, что, хотя экономическая динамика и восстанавливается, задержки в цепочках поставок по-прежнему заметны, а общее ценовое давление остается выше исторического среднего уровня. Это означает, что при более сильных фундаментальных показателях экономики США по сравнению с другими ведущими экономиками мира вновь вступают в противоречие ожидания «мягкой посадки» и риски сохраняющейся инфляционной липкости, а оценка дальнейшей траектории политики ФРС становится более тонкой.
Для традиционных финансовых рынков сильные данные PMI обычно сдерживают чрезмерные ожидания агрессивного снижения ставок. В краткосрочной перспективе индекс доллара США и доходности по американским гособлигациям могут получить определенную поддержку, ограничивая пространство для быстрого снижения безрисковой ставки. В то время как капитал многократно взвешивает баланс между подпоркой прибыли, идущей от сильной экономики, и тем, что высокие ставки будут удерживаться дольше, стоимость кредитования остается высокой; поэтому акции США и золото также переходят в режим наблюдения «быки-против-медведей».
Что касается крипторынка, то переплетение «горячих» и «холодных» макроданных усиливает настроения выжидания со стороны капитала. С одной стороны, сильные экономические данные снимают опасения глубокого спада и дают фундаментальную опору рискованным активам; с другой стороны, они откладывают приход масштабного смягчения ликвидности, из-за чего $BTC и основные монеты в ближайшей перспективе чаще склонны к боковому диапазонному движению. Сейчас логика «быков и медведей» сосуществует, а направление дальнейших денежных потоков еще предстоит оценить по динамике других ключевых показателей, включая рынок труда.
#PMI #美联储 #Макроэкономика
33

По последним данным, опубликованным 3 сентября Институтом управления поставками США (ISM) и S&P Global, в августе индекс деловой активности в сфере услуг США вырос до 55,4 и 56,5 соответственно: индекс ISM по сектору услуг достиг недавнего максимума и заметно превысил рыночный прогноз 54,1. Экономист по рыночной информации S&P Global Market Intelligence Усамах Бхатти отметил, что ускорение деловой активности в частном секторе указывает на изменение в экономике, однако задержки в цепочках поставок и общий ценовой прессинг по-прежнему выше исторических средних уровней.
С макроэкономической точки зрения, столь сильный результат в сфере услуг сверх ожиданий не является полностью позитивным сигналом. Доля услуг в экономике США превышает две трети, и их устойчивое состояние на фоне отсутствия явного охлаждения по ценовым компонентам напрямую ослабляет оптимистичный нарратив о быстром снижении инфляции. Это отражает то, что, несмотря на проявляемую экономикой устойчивость, потенциальные риски «липкой» инфляции по-прежнему глубоко укоренены и, вероятнее всего, дополнительно ограничивают пространство для ожиданий существенного, агрессивного смягчения денежно-кредитной политики со стороны ФРС.
Под влиянием этого финансовым рынкам при новом ценообразовании процентной траектории предстоит столкнуться с повышенной волатильностью. Сильные экономические индикаторы могут поддерживать доллар на повышенной траектории, в то время как снижение доходностей по казначейским облигациям США будет наталкиваться на сопротивление. Это оказывает давление на ликвидность в акциях роста США, чьи оценки находятся на высоком уровне, а также на рынок сырьевых товаров. Ранее чрезмерно закладывавшаяся логика о «мягкой посадке» и снижении ставок в скором времени теперь подвергается жесткому испытанию реальными данными, и оборонительные настроения могут постепенно усиливаться.
Для крипторынка отсрочка ожиданий более мягких условий за счет макроэкономической ликвидности — существенный неблагоприятный фактор. Когда уровень безрисковых доходностей остается высоким и доллар укрепляется, такие рискованные активы, как $BTC , зачастую не получают достаточного притока дополнительных средств со стороны вне рынка; в краткосрочной перспективе легко может возникнуть ситуация с высокой волатильностью на высоких уровнях и даже последующей коррекцией вниз. Инвесторам следует особенно внимательно следить за риском, что ожидания снижения ставок не оправдаются и это приведет к риску «ликвидностного сжатия». #PMI #美国经济 #ФРС
По последним данным, опубликованным 3 сентября Институтом управления поставками США (ISM) и S&P Global, в августе индекс деловой активности в сфере услуг США вырос до 55,4 и 56,5 соответственно: индекс ISM по сектору услуг достиг недавнего максимума и заметно превысил рыночный прогноз 54,1. Экономист по рыночной информации S&P Global Market Intelligence Усамах Бхатти отметил, что ускорение деловой активности в частном секторе указывает на изменение в экономике, однако задержки в цепочках поставок и общий ценовой прессинг по-прежнему выше исторических средних уровней.
С макроэкономической точки зрения, столь сильный результат в сфере услуг сверх ожиданий не является полностью позитивным сигналом. Доля услуг в экономике США превышает две трети, и их устойчивое состояние на фоне отсутствия явного охлаждения по ценовым компонентам напрямую ослабляет оптимистичный нарратив о быстром снижении инфляции. Это отражает то, что, несмотря на проявляемую экономикой устойчивость, потенциальные риски «липкой» инфляции по-прежнему глубоко укоренены и, вероятнее всего, дополнительно ограничивают пространство для ожиданий существенного, агрессивного смягчения денежно-кредитной политики со стороны ФРС.
Под влиянием этого финансовым рынкам при новом ценообразовании процентной траектории предстоит столкнуться с повышенной волатильностью. Сильные экономические индикаторы могут поддерживать доллар на повышенной траектории, в то время как снижение доходностей по казначейским облигациям США будет наталкиваться на сопротивление. Это оказывает давление на ликвидность в акциях роста США, чьи оценки находятся на высоком уровне, а также на рынок сырьевых товаров. Ранее чрезмерно закладывавшаяся логика о «мягкой посадке» и снижении ставок в скором времени теперь подвергается жесткому испытанию реальными данными, и оборонительные настроения могут постепенно усиливаться.
Для крипторынка отсрочка ожиданий более мягких условий за счет макроэкономической ликвидности — существенный неблагоприятный фактор. Когда уровень безрисковых доходностей остается высоким и доллар укрепляется, такие рискованные активы, как $BTC , зачастую не получают достаточного притока дополнительных средств со стороны вне рынка; в краткосрочной перспективе легко может возникнуть ситуация с высокой волатильностью на высоких уровнях и даже последующей коррекцией вниз. Инвесторам следует особенно внимательно следить за риском, что ожидания снижения ставок не оправдаются и это приведет к риску «ликвидностного сжатия». #PMI #美国经济 #ФРС
С макроэкономической точки зрения, столь сильный результат в сфере услуг сверх ожиданий не является полностью позитивным сигналом. Доля услуг в экономике США превышает две трети, и их устойчивое состояние на фоне отсутствия явного охлаждения по ценовым компонентам напрямую ослабляет оптимистичный нарратив о быстром снижении инфляции. Это отражает то, что, несмотря на проявляемую экономикой устойчивость, потенциальные риски «липкой» инфляции по-прежнему глубоко укоренены и, вероятнее всего, дополнительно ограничивают пространство для ожиданий существенного, агрессивного смягчения денежно-кредитной политики со стороны ФРС.
Под влиянием этого финансовым рынкам при новом ценообразовании процентной траектории предстоит столкнуться с повышенной волатильностью. Сильные экономические индикаторы могут поддерживать доллар на повышенной траектории, в то время как снижение доходностей по казначейским облигациям США будет наталкиваться на сопротивление. Это оказывает давление на ликвидность в акциях роста США, чьи оценки находятся на высоком уровне, а также на рынок сырьевых товаров. Ранее чрезмерно закладывавшаяся логика о «мягкой посадке» и снижении ставок в скором времени теперь подвергается жесткому испытанию реальными данными, и оборонительные настроения могут постепенно усиливаться.
Для крипторынка отсрочка ожиданий более мягких условий за счет макроэкономической ликвидности — существенный неблагоприятный фактор. Когда уровень безрисковых доходностей остается высоким и доллар укрепляется, такие рискованные активы, как $BTC , зачастую не получают достаточного притока дополнительных средств со стороны вне рынка; в краткосрочной перспективе легко может возникнуть ситуация с высокой волатильностью на высоких уровнях и даже последующей коррекцией вниз. Инвесторам следует особенно внимательно следить за риском, что ожидания снижения ставок не оправдаются и это приведет к риску «ликвидностного сжатия». #PMI #美国经济 #ФРС
13

Американская ассоциация управления поставками (ISM) и S&P Global 3 сентября опубликовали последние данные экономического опроса за август. Согласно отчету, в августе PMI сферы услуг в США вырос с 54,6 до 56,5, зафиксировав самый сильный импульс расширения с декабря 2024 года; одновременно PMI услуг ISM также увеличился с 54,1 до 55,4, превысив ожидания рынка в 54,1 и установив новый краткосрочный максимум. Данные подтверждают, что экономика США в третьем квартале демонстрирует сильную устойчивость восстановления, а деловая активность в частном секторе ускоряется по всем направлениям.
С точки зрения макроэкономических фундаментальных факторов, услуги как ключевая опора экономики США своим сильным выступлением эффективно снижают опасения относительно жесткой посадки. Хотя PMI сферы услуг в августе немного ниже первоначального прогноза в 56,8, а темпы роста в производственном секторе замедлились, общий индекс по-прежнему устойчиво держится в высоком диапазоне выше отметки 50, что указывает на то, что общая «база» экономики остается лучше, чем у других ведущих экономик мира, обеспечивая надежную фундаментальную поддержку для оценки рискованных активов.
На традиционных финансовых рынках ценность данных выше ожиданий усилила сценарий мягкой посадки. Хотя некоторые задержки в цепочках поставок и ценовое давление по-прежнему сохраняются и могут сделать траекторию снижения ставок более постепенной, сильный импульс макроэкономического роста напрямую поддержал склонность рынка к риску. Индекс доллара США в ключевой зоне сопротивления удерживает боковую консолидацию, кривая доходностей гособлигаций США постепенно выравнивается, а рисковые активы, включая американские акции, демонстрируют здоровую форму отката с накоплением потенциала.
Для рынка криптовалют устойчивость макроэкономики служит катализатором возврата ликвидности в долгосрочной перспективе. По мере того как опасения рецессии опровергаются фундаментальными данными, готовность внебиржевых дополнительных средств к заходу усиливается. $BTC после очистки позиций в ключевом диапазоне технической поддержки на графике сформировалась классическая структура «повышающегося дна». Под влиянием восстановления аппетита к риску накапливается энергия покупателей; если в дальнейшем объем эффективно увеличится, криптоактивы могут получить шанс на очередной виток восходящего прорыва.
#PMI #美国经济 #криптовалюта
Американская ассоциация управления поставками (ISM) и S&P Global 3 сентября опубликовали последние данные экономического опроса за август. Согласно отчету, в августе PMI сферы услуг в США вырос с 54,6 до 56,5, зафиксировав самый сильный импульс расширения с декабря 2024 года; одновременно PMI услуг ISM также увеличился с 54,1 до 55,4, превысив ожидания рынка в 54,1 и установив новый краткосрочный максимум. Данные подтверждают, что экономика США в третьем квартале демонстрирует сильную устойчивость восстановления, а деловая активность в частном секторе ускоряется по всем направлениям.
С точки зрения макроэкономических фундаментальных факторов, услуги как ключевая опора экономики США своим сильным выступлением эффективно снижают опасения относительно жесткой посадки. Хотя PMI сферы услуг в августе немного ниже первоначального прогноза в 56,8, а темпы роста в производственном секторе замедлились, общий индекс по-прежнему устойчиво держится в высоком диапазоне выше отметки 50, что указывает на то, что общая «база» экономики остается лучше, чем у других ведущих экономик мира, обеспечивая надежную фундаментальную поддержку для оценки рискованных активов.
На традиционных финансовых рынках ценность данных выше ожиданий усилила сценарий мягкой посадки. Хотя некоторые задержки в цепочках поставок и ценовое давление по-прежнему сохраняются и могут сделать траекторию снижения ставок более постепенной, сильный импульс макроэкономического роста напрямую поддержал склонность рынка к риску. Индекс доллара США в ключевой зоне сопротивления удерживает боковую консолидацию, кривая доходностей гособлигаций США постепенно выравнивается, а рисковые активы, включая американские акции, демонстрируют здоровую форму отката с накоплением потенциала.
Для рынка криптовалют устойчивость макроэкономики служит катализатором возврата ликвидности в долгосрочной перспективе. По мере того как опасения рецессии опровергаются фундаментальными данными, готовность внебиржевых дополнительных средств к заходу усиливается. $BTC после очистки позиций в ключевом диапазоне технической поддержки на графике сформировалась классическая структура «повышающегося дна». Под влиянием восстановления аппетита к риску накапливается энергия покупателей; если в дальнейшем объем эффективно увеличится, криптоактивы могут получить шанс на очередной виток восходящего прорыва.
#PMI #美国经济 #криптовалюта
С точки зрения макроэкономических фундаментальных факторов, услуги как ключевая опора экономики США своим сильным выступлением эффективно снижают опасения относительно жесткой посадки. Хотя PMI сферы услуг в августе немного ниже первоначального прогноза в 56,8, а темпы роста в производственном секторе замедлились, общий индекс по-прежнему устойчиво держится в высоком диапазоне выше отметки 50, что указывает на то, что общая «база» экономики остается лучше, чем у других ведущих экономик мира, обеспечивая надежную фундаментальную поддержку для оценки рискованных активов.
На традиционных финансовых рынках ценность данных выше ожиданий усилила сценарий мягкой посадки. Хотя некоторые задержки в цепочках поставок и ценовое давление по-прежнему сохраняются и могут сделать траекторию снижения ставок более постепенной, сильный импульс макроэкономического роста напрямую поддержал склонность рынка к риску. Индекс доллара США в ключевой зоне сопротивления удерживает боковую консолидацию, кривая доходностей гособлигаций США постепенно выравнивается, а рисковые активы, включая американские акции, демонстрируют здоровую форму отката с накоплением потенциала.
Для рынка криптовалют устойчивость макроэкономики служит катализатором возврата ликвидности в долгосрочной перспективе. По мере того как опасения рецессии опровергаются фундаментальными данными, готовность внебиржевых дополнительных средств к заходу усиливается. $BTC после очистки позиций в ключевом диапазоне технической поддержки на графике сформировалась классическая структура «повышающегося дна». Под влиянием восстановления аппетита к риску накапливается энергия покупателей; если в дальнейшем объем эффективно увеличится, криптоактивы могут получить шанс на очередной виток восходящего прорыва.
#PMI #美国经济 #криптовалюта
166

Свежие макроэкономические данные, опубликованные 3 сентября, показывают заметное ускорение в секторе услуг США за август. Индекс деловой активности в сфере услуг США (Services PMI) резко вырос с 54,6 до 56,5, зафиксировав самое сильное расширение с декабря 2024 года, тогда как индекс ISM Services поднялся с 54,1 до 55,4, без труда превзойдя ожидания. Как подчеркнул экономист S&P Global Market Intelligence Усамах Бхатти, активность частного сектора вновь набирает значительный импульс, несмотря на сохраняющиеся сбои в цепочках поставок и повышенное давление со стороны цен.
Этот сильный отскок подтверждает устойчивую основу экономики США по сравнению с другими глобальными аналогами, снижая непосредственные опасения по поводу рецессии. Однако сохраняющееся давление издержек, заложенное в секторе услуг, усложняет траекторию инфляции, указывая на то, что ценовая стабильность может потребовать больше времени, чем ожидалось ранее.
Для традиционных рынков такие сильные экономические показатели обычно уменьшают срочность для агрессивных снижений ставок со стороны Федеральной резервной системы. Доходности казначейских облигаций и индекс доллара США часто получают поддержку на этом фоне, создавая краткосрочные встречные ветры для активов, не приносящих дохода, например золота.
На криптовалютных рынках устойчивый рост снижает системные экономические риски, но сохраняющиеся высокие доходности и отложенное смягчение денежно-кредитной политики могут временно ограничить спекулятивную ликвидность для $BTC и альткоинов. Инвесторам следует следить за тем, перейдет ли устойчивый рост в дальнейшем в возобновление настроений risk-on.
#macro #PMI #экономика
Свежие макроэкономические данные, опубликованные 3 сентября, показывают заметное ускорение в секторе услуг США за август. Индекс деловой активности в сфере услуг США (Services PMI) резко вырос с 54,6 до 56,5, зафиксировав самое сильное расширение с декабря 2024 года, тогда как индекс ISM Services поднялся с 54,1 до 55,4, без труда превзойдя ожидания. Как подчеркнул экономист S&P Global Market Intelligence Усамах Бхатти, активность частного сектора вновь набирает значительный импульс, несмотря на сохраняющиеся сбои в цепочках поставок и повышенное давление со стороны цен.
Этот сильный отскок подтверждает устойчивую основу экономики США по сравнению с другими глобальными аналогами, снижая непосредственные опасения по поводу рецессии. Однако сохраняющееся давление издержек, заложенное в секторе услуг, усложняет траекторию инфляции, указывая на то, что ценовая стабильность может потребовать больше времени, чем ожидалось ранее.
Для традиционных рынков такие сильные экономические показатели обычно уменьшают срочность для агрессивных снижений ставок со стороны Федеральной резервной системы. Доходности казначейских облигаций и индекс доллара США часто получают поддержку на этом фоне, создавая краткосрочные встречные ветры для активов, не приносящих дохода, например золота.
На криптовалютных рынках устойчивый рост снижает системные экономические риски, но сохраняющиеся высокие доходности и отложенное смягчение денежно-кредитной политики могут временно ограничить спекулятивную ликвидность для $BTC и альткоинов. Инвесторам следует следить за тем, перейдет ли устойчивый рост в дальнейшем в возобновление настроений risk-on.
#macro #PMI #экономика
Этот сильный отскок подтверждает устойчивую основу экономики США по сравнению с другими глобальными аналогами, снижая непосредственные опасения по поводу рецессии. Однако сохраняющееся давление издержек, заложенное в секторе услуг, усложняет траекторию инфляции, указывая на то, что ценовая стабильность может потребовать больше времени, чем ожидалось ранее.
Для традиционных рынков такие сильные экономические показатели обычно уменьшают срочность для агрессивных снижений ставок со стороны Федеральной резервной системы. Доходности казначейских облигаций и индекс доллара США часто получают поддержку на этом фоне, создавая краткосрочные встречные ветры для активов, не приносящих дохода, например золота.
На криптовалютных рынках устойчивый рост снижает системные экономические риски, но сохраняющиеся высокие доходности и отложенное смягчение денежно-кредитной политики могут временно ограничить спекулятивную ликвидность для $BTC и альткоинов. Инвесторам следует следить за тем, перейдет ли устойчивый рост в дальнейшем в возобновление настроений risk-on.
#macro #PMI #экономика
17
Американский Институт управления поставками (ISM) недавно опубликовал данные PMI в сфере услуг за август: фактическое значение составило 55,4. Это не только выше предыдущего показателя 54,1, но и заметно превышает общие рыночные ожидания на уровне 54,2. Динамика расширения в секторе услуг сохраняется сильной, что дополнительно подтверждает устойчивое состояние базовых экономических показателей США.
С макроэкономической точки зрения, сфера услуг занимает более двух третей объема экономики США. Данный показатель продолжает находиться в сильной зоне расширения выше уровня 50 (граница роста/спада), что эффективно развеивает ранее возникшие опасения по поводу того, что экономика может перейти в «жесткую посадку». На фоне постепенного сдерживания инфляции крепкая основа экономики предоставляет рынку надежную поддержку для нарратива о «мягкой посадке», и признаков ускоренного замедления по фундаментальным показателям не наблюдается.
В традиционных финансовых рынках после выхода данных доходности U.S. Treasuries и индекс доллара в краткосрочной перспективе стабилизировались и затем снова пошли вверх. Риск-аппетит на рынке акций США остается позитивным. Здоровые макроэкономические данные дополнительно снижают вероятность возникновения системных рисков ликвидности, формируя относительно благоприятную среду для восстановления оценок рискованных активов.
Для рынка криптовалют, хотя чрезмерно агрессивные ожидания по снижению ставки несколько сузились, устойчивая «подошва» экономики в долгосрочной перспективе скорее благоприятствует более стабильному входу ликвидности. При поддержке фундаментальных факторов давление продаж в рамках «хеджирования» успешно абсорбируется. Структурный долгосрочный восходящий тренд для биткоина $BTC , вероятно, получит дальнейшее закрепление; после того как накопление по ликвидности завершится, будет более благоприятно начать новый раунд технических прорывов.
#PMI #美国经济 #Макроанализ
Американский Институт управления поставками (ISM) недавно опубликовал данные PMI в сфере услуг за август: фактическое значение составило 55,4. Это не только выше предыдущего показателя 54,1, но и заметно превышает общие рыночные ожидания на уровне 54,2. Динамика расширения в секторе услуг сохраняется сильной, что дополнительно подтверждает устойчивое состояние базовых экономических показателей США.
С макроэкономической точки зрения, сфера услуг занимает более двух третей объема экономики США. Данный показатель продолжает находиться в сильной зоне расширения выше уровня 50 (граница роста/спада), что эффективно развеивает ранее возникшие опасения по поводу того, что экономика может перейти в «жесткую посадку». На фоне постепенного сдерживания инфляции крепкая основа экономики предоставляет рынку надежную поддержку для нарратива о «мягкой посадке», и признаков ускоренного замедления по фундаментальным показателям не наблюдается.
В традиционных финансовых рынках после выхода данных доходности U.S. Treasuries и индекс доллара в краткосрочной перспективе стабилизировались и затем снова пошли вверх. Риск-аппетит на рынке акций США остается позитивным. Здоровые макроэкономические данные дополнительно снижают вероятность возникновения системных рисков ликвидности, формируя относительно благоприятную среду для восстановления оценок рискованных активов.
Для рынка криптовалют, хотя чрезмерно агрессивные ожидания по снижению ставки несколько сузились, устойчивая «подошва» экономики в долгосрочной перспективе скорее благоприятствует более стабильному входу ликвидности. При поддержке фундаментальных факторов давление продаж в рамках «хеджирования» успешно абсорбируется. Структурный долгосрочный восходящий тренд для биткоина $BTC , вероятно, получит дальнейшее закрепление; после того как накопление по ликвидности завершится, будет более благоприятно начать новый раунд технических прорывов.
#PMI #美国经济 #Макроанализ
С макроэкономической точки зрения, сфера услуг занимает более двух третей объема экономики США. Данный показатель продолжает находиться в сильной зоне расширения выше уровня 50 (граница роста/спада), что эффективно развеивает ранее возникшие опасения по поводу того, что экономика может перейти в «жесткую посадку». На фоне постепенного сдерживания инфляции крепкая основа экономики предоставляет рынку надежную поддержку для нарратива о «мягкой посадке», и признаков ускоренного замедления по фундаментальным показателям не наблюдается.
В традиционных финансовых рынках после выхода данных доходности U.S. Treasuries и индекс доллара в краткосрочной перспективе стабилизировались и затем снова пошли вверх. Риск-аппетит на рынке акций США остается позитивным. Здоровые макроэкономические данные дополнительно снижают вероятность возникновения системных рисков ликвидности, формируя относительно благоприятную среду для восстановления оценок рискованных активов.
Для рынка криптовалют, хотя чрезмерно агрессивные ожидания по снижению ставки несколько сузились, устойчивая «подошва» экономики в долгосрочной перспективе скорее благоприятствует более стабильному входу ликвидности. При поддержке фундаментальных факторов давление продаж в рамках «хеджирования» успешно абсорбируется. Структурный долгосрочный восходящий тренд для биткоина $BTC , вероятно, получит дальнейшее закрепление; после того как накопление по ликвидности завершится, будет более благоприятно начать новый раунд технических прорывов.
#PMI #美国经济 #Макроанализ
103
·
--
Американский Институт управления поставками (ISM) только что опубликовал данные по непроизводственному PMI за август: показатель составил 55,4, что не только выше предыдущего значения 54,1, но и заметно превысило общий рыночный прогноз 54,2. На текущем этапе, когда рынок особенно внимательно следит за тем, не войдёт ли экономика США в рецессию, этот отчёт по сектору услуг действительно оказался весьма сильным.
Как опора американской экономики с наибольшей долей в ВВП, деловая активность в сфере услуг вернулась на высокий уровень расширения, что напрямую развеяло опасения части пессимистов относительно возможной «жёсткой посадки» экономики. Укрепление данных показывает, что базовое потребление и деловая активность по-прежнему обладают высокой устойчивостью и не так слабы, как многим казалось; это также делает дальнейшую траекторию снижения ставок ФРС ещё более неопределённой.
С точки зрения реакции традиционных финансовых рынков, после публикации данных индекс доллара и доходности казначейских облигаций США получили краткосрочную поддержку. В конце концов, сильная экономическая статистика означает, что ФРС не нужно спешить с масштабным смягчением, а излишне агрессивные ожидания снижения ставок, сформировавшиеся ранее, возможно, потребуют определённой корректировки и ребалансировки.
Для криптовалютного рынка это, пожалуй, сигнал с двойственным эффектом. С одной стороны, хорошие фундаментальные показатели экономики снижают системные риски, связанные с возможным кризисом ликвидности; с другой стороны, укрепление доллара и охлаждение ожиданий по снижению ставок могут привести к тому, что $BTC в краткосрочной перспективе продолжит колебаться в диапазоне, а средства на рынке будут в большей степени занимать выжидательную позицию. Далее по-прежнему стоит больше наблюдать и меньше действовать, ожидая большей ясности по макроэкономическим сигналам.
#美国经济 #ISM #PMI
Американский Институт управления поставками (ISM) только что опубликовал данные по непроизводственному PMI за август: показатель составил 55,4, что не только выше предыдущего значения 54,1, но и заметно превысило общий рыночный прогноз 54,2. На текущем этапе, когда рынок особенно внимательно следит за тем, не войдёт ли экономика США в рецессию, этот отчёт по сектору услуг действительно оказался весьма сильным.
Как опора американской экономики с наибольшей долей в ВВП, деловая активность в сфере услуг вернулась на высокий уровень расширения, что напрямую развеяло опасения части пессимистов относительно возможной «жёсткой посадки» экономики. Укрепление данных показывает, что базовое потребление и деловая активность по-прежнему обладают высокой устойчивостью и не так слабы, как многим казалось; это также делает дальнейшую траекторию снижения ставок ФРС ещё более неопределённой.
С точки зрения реакции традиционных финансовых рынков, после публикации данных индекс доллара и доходности казначейских облигаций США получили краткосрочную поддержку. В конце концов, сильная экономическая статистика означает, что ФРС не нужно спешить с масштабным смягчением, а излишне агрессивные ожидания снижения ставок, сформировавшиеся ранее, возможно, потребуют определённой корректировки и ребалансировки.
Для криптовалютного рынка это, пожалуй, сигнал с двойственным эффектом. С одной стороны, хорошие фундаментальные показатели экономики снижают системные риски, связанные с возможным кризисом ликвидности; с другой стороны, укрепление доллара и охлаждение ожиданий по снижению ставок могут привести к тому, что $BTC в краткосрочной перспективе продолжит колебаться в диапазоне, а средства на рынке будут в большей степени занимать выжидательную позицию. Далее по-прежнему стоит больше наблюдать и меньше действовать, ожидая большей ясности по макроэкономическим сигналам.
#美国经济 #ISM #PMI
Как опора американской экономики с наибольшей долей в ВВП, деловая активность в сфере услуг вернулась на высокий уровень расширения, что напрямую развеяло опасения части пессимистов относительно возможной «жёсткой посадки» экономики. Укрепление данных показывает, что базовое потребление и деловая активность по-прежнему обладают высокой устойчивостью и не так слабы, как многим казалось; это также делает дальнейшую траекторию снижения ставок ФРС ещё более неопределённой.
С точки зрения реакции традиционных финансовых рынков, после публикации данных индекс доллара и доходности казначейских облигаций США получили краткосрочную поддержку. В конце концов, сильная экономическая статистика означает, что ФРС не нужно спешить с масштабным смягчением, а излишне агрессивные ожидания снижения ставок, сформировавшиеся ранее, возможно, потребуют определённой корректировки и ребалансировки.
Для криптовалютного рынка это, пожалуй, сигнал с двойственным эффектом. С одной стороны, хорошие фундаментальные показатели экономики снижают системные риски, связанные с возможным кризисом ликвидности; с другой стороны, укрепление доллара и охлаждение ожиданий по снижению ставок могут привести к тому, что $BTC в краткосрочной перспективе продолжит колебаться в диапазоне, а средства на рынке будут в большей степени занимать выжидательную позицию. Далее по-прежнему стоит больше наблюдать и меньше действовать, ожидая большей ясности по макроэкономическим сигналам.
#美国经济 #ISM #PMI
128
Согласно последним данным Института управления поставками США (ISM), индекс PMI в секторе услуг в августе составил 55,4 — это не только выше предыдущего значения 54,1, но и заметно превышает общее рыночное ожидание 54,2. Это указывает на то, что активность в сфере услуг по-прежнему ускоренно расширяется.
Такой результат оказался выше ожиданий, что подчеркивает устойчивость базовой экономики США, особенно сектора услуг. Однако на фоне текущей макросреды сильные экономические показатели не обязательно являются однозначным позитивом. Отскок деловой активности в сфере услуг означает, что ценовая (инфляционная) «липкость» может оказаться более упрямой, чем предполагалось, что напрямую ослабляет оптимистичное ценообразование рынка в отношении агрессивного снижения ставки ФРС в краткосрочной перспективе. В результате траектория денежно-кредитной политики вновь становится более неопределенной.
Под влиянием этого традиционные финансовые рынки быстро отреагировали: индекс доллара США и доходности по американским гособлигациям получили импульс к росту. Охлаждение ожиданий снижения ставок сдерживает общий уровень риск-аппетита. На фоне того, что ожидания ужесточения никак не могут полностью исчезнуть, капитал сохраняет высокую настороженность по отношению к активам с завышенной оценкой; межрыночная ликвидность не выглядит достаточно благоприятной.
Для крипторынка сдерживание ожиданий макро-«размягчения» ликвидности напрямую создает нагрузку по оценкам для рискованных активов во главе с $BTC . При отсутствии дополнительного вливания ликвидности рынок крайне вероятно снова перейдет в оборонительный режим. Инвесторам следует остерегаться риска отката, вызванного краткосрочными макроданными, и ни в коем случае не следует вслепую гнаться за ростом.
#PMI #美联储 #Макроэкономика
Согласно последним данным Института управления поставками США (ISM), индекс PMI в секторе услуг в августе составил 55,4 — это не только выше предыдущего значения 54,1, но и заметно превышает общее рыночное ожидание 54,2. Это указывает на то, что активность в сфере услуг по-прежнему ускоренно расширяется.
Такой результат оказался выше ожиданий, что подчеркивает устойчивость базовой экономики США, особенно сектора услуг. Однако на фоне текущей макросреды сильные экономические показатели не обязательно являются однозначным позитивом. Отскок деловой активности в сфере услуг означает, что ценовая (инфляционная) «липкость» может оказаться более упрямой, чем предполагалось, что напрямую ослабляет оптимистичное ценообразование рынка в отношении агрессивного снижения ставки ФРС в краткосрочной перспективе. В результате траектория денежно-кредитной политики вновь становится более неопределенной.
Под влиянием этого традиционные финансовые рынки быстро отреагировали: индекс доллара США и доходности по американским гособлигациям получили импульс к росту. Охлаждение ожиданий снижения ставок сдерживает общий уровень риск-аппетита. На фоне того, что ожидания ужесточения никак не могут полностью исчезнуть, капитал сохраняет высокую настороженность по отношению к активам с завышенной оценкой; межрыночная ликвидность не выглядит достаточно благоприятной.
Для крипторынка сдерживание ожиданий макро-«размягчения» ликвидности напрямую создает нагрузку по оценкам для рискованных активов во главе с $BTC . При отсутствии дополнительного вливания ликвидности рынок крайне вероятно снова перейдет в оборонительный режим. Инвесторам следует остерегаться риска отката, вызванного краткосрочными макроданными, и ни в коем случае не следует вслепую гнаться за ростом.
#PMI #美联储 #Макроэкономика
Такой результат оказался выше ожиданий, что подчеркивает устойчивость базовой экономики США, особенно сектора услуг. Однако на фоне текущей макросреды сильные экономические показатели не обязательно являются однозначным позитивом. Отскок деловой активности в сфере услуг означает, что ценовая (инфляционная) «липкость» может оказаться более упрямой, чем предполагалось, что напрямую ослабляет оптимистичное ценообразование рынка в отношении агрессивного снижения ставки ФРС в краткосрочной перспективе. В результате траектория денежно-кредитной политики вновь становится более неопределенной.
Под влиянием этого традиционные финансовые рынки быстро отреагировали: индекс доллара США и доходности по американским гособлигациям получили импульс к росту. Охлаждение ожиданий снижения ставок сдерживает общий уровень риск-аппетита. На фоне того, что ожидания ужесточения никак не могут полностью исчезнуть, капитал сохраняет высокую настороженность по отношению к активам с завышенной оценкой; межрыночная ликвидность не выглядит достаточно благоприятной.
Для крипторынка сдерживание ожиданий макро-«размягчения» ликвидности напрямую создает нагрузку по оценкам для рискованных активов во главе с $BTC . При отсутствии дополнительного вливания ликвидности рынок крайне вероятно снова перейдет в оборонительный режим. Инвесторам следует остерегаться риска отката, вызванного краткосрочными макроданными, и ни в коем случае не следует вслепую гнаться за ростом.
#PMI #美联储 #Макроэкономика
13
Институт управления поставками США (ISM) сегодня опубликовал данные индекса PMI для сектора услуг за август, который составил 55,4. Показатель уверенно превзошел как значение за предыдущий месяц 54,1, так и консенсус-прогнозы 54,2, сигнализируя о сильном продолжении роста в доминирующем секторе услуг американской экономики.
Этот позитивный сюрприз особенно важен, поскольку сектор услуг формирует более двух третей экономического выпуска США. Показатель выше 50 не только охлаждает недавние опасения рецессии, но и подчеркивает устойчивый базовый экономический импульс, что может снизить срочность для Федеральной резервной системы предпринимать агрессивное, «быстрое» смягчение денежно-кредитной политики.
На более широких финансовых рынках более сильная, чем ожидалось, активность в секторе услуг обычно поддерживает индекс доллара США (DXY) и оказывает повышательное давление на доходности казначейских облигаций. По мере того как ставки на снижение доходностей пересматриваются в сторону более взвешенного темпа, традиционные рискованные активы в ближайшей перспективе сталкиваются с небольшим встречным ветром со стороны более жестких финансовых условий.
Что касается крипторынка, то эта устойчивость макрофона — палка о двух концах. С одной стороны, она снижает панику по поводу «жесткой посадки» и поддерживает общее состояние экономики, но с другой — более высокие доходности и более крепкий доллар могут временно ограничить приток спекулятивной ликвидности в $BTC и альткоины. Ожидайте боковик до тех пор, пока предстоящее решение FOMC не даст более четкие ориентиры по политике. 📊
#PMI #economy #fed
Институт управления поставками США (ISM) сегодня опубликовал данные индекса PMI для сектора услуг за август, который составил 55,4. Показатель уверенно превзошел как значение за предыдущий месяц 54,1, так и консенсус-прогнозы 54,2, сигнализируя о сильном продолжении роста в доминирующем секторе услуг американской экономики.
Этот позитивный сюрприз особенно важен, поскольку сектор услуг формирует более двух третей экономического выпуска США. Показатель выше 50 не только охлаждает недавние опасения рецессии, но и подчеркивает устойчивый базовый экономический импульс, что может снизить срочность для Федеральной резервной системы предпринимать агрессивное, «быстрое» смягчение денежно-кредитной политики.
На более широких финансовых рынках более сильная, чем ожидалось, активность в секторе услуг обычно поддерживает индекс доллара США (DXY) и оказывает повышательное давление на доходности казначейских облигаций. По мере того как ставки на снижение доходностей пересматриваются в сторону более взвешенного темпа, традиционные рискованные активы в ближайшей перспективе сталкиваются с небольшим встречным ветром со стороны более жестких финансовых условий.
Что касается крипторынка, то эта устойчивость макрофона — палка о двух концах. С одной стороны, она снижает панику по поводу «жесткой посадки» и поддерживает общее состояние экономики, но с другой — более высокие доходности и более крепкий доллар могут временно ограничить приток спекулятивной ликвидности в $BTC и альткоины. Ожидайте боковик до тех пор, пока предстоящее решение FOMC не даст более четкие ориентиры по политике. 📊
#PMI #economy #fed
Этот позитивный сюрприз особенно важен, поскольку сектор услуг формирует более двух третей экономического выпуска США. Показатель выше 50 не только охлаждает недавние опасения рецессии, но и подчеркивает устойчивый базовый экономический импульс, что может снизить срочность для Федеральной резервной системы предпринимать агрессивное, «быстрое» смягчение денежно-кредитной политики.
На более широких финансовых рынках более сильная, чем ожидалось, активность в секторе услуг обычно поддерживает индекс доллара США (DXY) и оказывает повышательное давление на доходности казначейских облигаций. По мере того как ставки на снижение доходностей пересматриваются в сторону более взвешенного темпа, традиционные рискованные активы в ближайшей перспективе сталкиваются с небольшим встречным ветром со стороны более жестких финансовых условий.
Что касается крипторынка, то эта устойчивость макрофона — палка о двух концах. С одной стороны, она снижает панику по поводу «жесткой посадки» и поддерживает общее состояние экономики, но с другой — более высокие доходности и более крепкий доллар могут временно ограничить приток спекулятивной ликвидности в $BTC и альткоины. Ожидайте боковик до тех пор, пока предстоящее решение FOMC не даст более четкие ориентиры по политике. 📊
#PMI #economy #fed
6

·
--
Институт управления поставками (ISM) опубликовал индекс PMI в непроизводственном секторе США за август, зафиксировав впечатляющий рост до 55,4 пункта. Этот фактический показатель не только превысил прогноз 54,2, ожидавшийся аналитиками, но и значительно оказался выше значения за прошлый месяц — 54,1, что указывает на устойчивое восстановление в сфере услуг.
Эти данные имеют очень важное значение на фоне того, что рынок пытается оценить, есть ли риск того, что экономика США может войти в рецессию. Сектор услуг занимает значительную долю экономики США, а сохранение индекса выше отметки 50 пунктов отражает, что деловая активность и потребительский спрос по-прежнему демонстрируют заметную выносливость.
С точки зрения макроэкономики, более сильный доклад по услугам, вероятно, продолжит укреплять сценарий «мягкой посадки» для экономики, а также будет поддерживать силу доллара США и доходности казначейских облигаций. Однако эта устойчивость экономики также может несколько снизить срочность того, чтобы ФРС резко сокращала ставки на предстоящих заседаниях.
Для рынка crypto эта информация может создать краткосрочное давление на приток капитала в рискованные активы, такие как $BTC , из-за укрепления доллара США. Тем не менее, отодвигание риска рецессии является важным фактором поддержки в среднесрочной и долгосрочной перспективе: это помогает инвесторскому настроению не впадать в панику и сохраняет более стабильную структуру рынка. 📊
#kinh_te_vi_mo #PMI #fed
Институт управления поставками (ISM) опубликовал индекс PMI в непроизводственном секторе США за август, зафиксировав впечатляющий рост до 55,4 пункта. Этот фактический показатель не только превысил прогноз 54,2, ожидавшийся аналитиками, но и значительно оказался выше значения за прошлый месяц — 54,1, что указывает на устойчивое восстановление в сфере услуг.
Эти данные имеют очень важное значение на фоне того, что рынок пытается оценить, есть ли риск того, что экономика США может войти в рецессию. Сектор услуг занимает значительную долю экономики США, а сохранение индекса выше отметки 50 пунктов отражает, что деловая активность и потребительский спрос по-прежнему демонстрируют заметную выносливость.
С точки зрения макроэкономики, более сильный доклад по услугам, вероятно, продолжит укреплять сценарий «мягкой посадки» для экономики, а также будет поддерживать силу доллара США и доходности казначейских облигаций. Однако эта устойчивость экономики также может несколько снизить срочность того, чтобы ФРС резко сокращала ставки на предстоящих заседаниях.
Для рынка crypto эта информация может создать краткосрочное давление на приток капитала в рискованные активы, такие как $BTC , из-за укрепления доллара США. Тем не менее, отодвигание риска рецессии является важным фактором поддержки в среднесрочной и долгосрочной перспективе: это помогает инвесторскому настроению не впадать в панику и сохраняет более стабильную структуру рынка. 📊
#kinh_te_vi_mo #PMI #fed
Эти данные имеют очень важное значение на фоне того, что рынок пытается оценить, есть ли риск того, что экономика США может войти в рецессию. Сектор услуг занимает значительную долю экономики США, а сохранение индекса выше отметки 50 пунктов отражает, что деловая активность и потребительский спрос по-прежнему демонстрируют заметную выносливость.
С точки зрения макроэкономики, более сильный доклад по услугам, вероятно, продолжит укреплять сценарий «мягкой посадки» для экономики, а также будет поддерживать силу доллара США и доходности казначейских облигаций. Однако эта устойчивость экономики также может несколько снизить срочность того, чтобы ФРС резко сокращала ставки на предстоящих заседаниях.
Для рынка crypto эта информация может создать краткосрочное давление на приток капитала в рискованные активы, такие как $BTC , из-за укрепления доллара США. Тем не менее, отодвигание риска рецессии является важным фактором поддержки в среднесрочной и долгосрочной перспективе: это помогает инвесторскому настроению не впадать в панику и сохраняет более стабильную структуру рынка. 📊
#kinh_te_vi_mo #PMI #fed
309
S&P Global(标普全球) недавно опубликовал окончательные данные по индексу деловой активности в сфере услуг США (PMI) за август. Показатель составил 56,5, что незначительно ниже предыдущего значения 56,8. Этот индикатор регулярно отслеживается авторитетными организациями и является ключевым барометром деловой активности масштабного сектора услуг в США, а также потенциального инфляционного давления.
С технической и макроэкономической точки зрения, хотя данные после локальных максимумов немного снизились на 0,3 пункта, они по-прежнему находятся выше порога в 50 пунктов, разделяющего рост и спад, удерживаясь в сильной зоне расширения на уровне 56,5. Такое умеренное замедление не является сигналом рецессии; напротив, в механизме ценовой трансмиссии оно ослабляет опасения перегрева и демонстрирует крайне благоприятные признаки «мягкой посадки», обеспечивая умеренную подушку для макроэкономической ликвидности.
В традиционных финансовых рынках это устойчивое, но с некоторым смягчением значение эффективно сдерживает чрезмерный рост доходностей U.S. Treasuries (доходностей по гособлигациям США). Индекс доллара США в краткосрочной перспективе сохраняет боковик и консолидацию. На фоне устойчивости экономических основ и ослабления инфляционного давления заметно усилилось предпочтение капитала к рискованным активам (Risk-on), что создает надежную основу для восстановления оценок по различным классам активов.
Для рынка криптовалют улучшение ожиданий по макро-ликвидности напрямую поддерживает бычьи настроения. $BTC в ключевой зоне поддержки демонстрирует устойчивую способность к выкупу и удержанию покупательского спроса; активность движения средств on-chain продолжает улучшаться. Пока макроэкономика не столкнется с риском «жесткой посадки», в технической структуре после отката с накоплением потенциала ожидается более сильный импульс для восходящего пробоя. 🚀
#PMI #宏观经济 #криптовалюта
S&P Global(标普全球) недавно опубликовал окончательные данные по индексу деловой активности в сфере услуг США (PMI) за август. Показатель составил 56,5, что незначительно ниже предыдущего значения 56,8. Этот индикатор регулярно отслеживается авторитетными организациями и является ключевым барометром деловой активности масштабного сектора услуг в США, а также потенциального инфляционного давления.
С технической и макроэкономической точки зрения, хотя данные после локальных максимумов немного снизились на 0,3 пункта, они по-прежнему находятся выше порога в 50 пунктов, разделяющего рост и спад, удерживаясь в сильной зоне расширения на уровне 56,5. Такое умеренное замедление не является сигналом рецессии; напротив, в механизме ценовой трансмиссии оно ослабляет опасения перегрева и демонстрирует крайне благоприятные признаки «мягкой посадки», обеспечивая умеренную подушку для макроэкономической ликвидности.
В традиционных финансовых рынках это устойчивое, но с некоторым смягчением значение эффективно сдерживает чрезмерный рост доходностей U.S. Treasuries (доходностей по гособлигациям США). Индекс доллара США в краткосрочной перспективе сохраняет боковик и консолидацию. На фоне устойчивости экономических основ и ослабления инфляционного давления заметно усилилось предпочтение капитала к рискованным активам (Risk-on), что создает надежную основу для восстановления оценок по различным классам активов.
Для рынка криптовалют улучшение ожиданий по макро-ликвидности напрямую поддерживает бычьи настроения. $BTC в ключевой зоне поддержки демонстрирует устойчивую способность к выкупу и удержанию покупательского спроса; активность движения средств on-chain продолжает улучшаться. Пока макроэкономика не столкнется с риском «жесткой посадки», в технической структуре после отката с накоплением потенциала ожидается более сильный импульс для восходящего пробоя. 🚀
#PMI #宏观经济 #криптовалюта
С технической и макроэкономической точки зрения, хотя данные после локальных максимумов немного снизились на 0,3 пункта, они по-прежнему находятся выше порога в 50 пунктов, разделяющего рост и спад, удерживаясь в сильной зоне расширения на уровне 56,5. Такое умеренное замедление не является сигналом рецессии; напротив, в механизме ценовой трансмиссии оно ослабляет опасения перегрева и демонстрирует крайне благоприятные признаки «мягкой посадки», обеспечивая умеренную подушку для макроэкономической ликвидности.
В традиционных финансовых рынках это устойчивое, но с некоторым смягчением значение эффективно сдерживает чрезмерный рост доходностей U.S. Treasuries (доходностей по гособлигациям США). Индекс доллара США в краткосрочной перспективе сохраняет боковик и консолидацию. На фоне устойчивости экономических основ и ослабления инфляционного давления заметно усилилось предпочтение капитала к рискованным активам (Risk-on), что создает надежную основу для восстановления оценок по различным классам активов.
Для рынка криптовалют улучшение ожиданий по макро-ликвидности напрямую поддерживает бычьи настроения. $BTC в ключевой зоне поддержки демонстрирует устойчивую способность к выкупу и удержанию покупательского спроса; активность движения средств on-chain продолжает улучшаться. Пока макроэкономика не столкнется с риском «жесткой посадки», в технической структуре после отката с накоплением потенциала ожидается более сильный импульс для восходящего пробоя. 🚀
#PMI #宏观经济 #криптовалюта
112
Глобальный экономический директор S&P Global Тим Мур (Tim Moore) в последнем опубликованном отчёте по индексу деловой активности в сфере услуг Великобритании (PMI) за август раскрыл, что итоговое значение PMI в сфере услуг Великобритании в августе выросло с 52,1 в июле до 52,5, что стало самым быстрым темпом роста с апреля этого года. Сектор услуг — ключевая опора экономики Великобритании — второй месяц подряд показывает расширение, а расходы компаний и потребителей после первоначального отката демонстрируют определённую устойчивость. Однако это итоговое значение немного ниже общих рыночных ожиданий 52,8. Более того, в отчёте прямо указано, что число компаний, сообщающих о росте издержек, заметно увеличилось, и признаки усиления инфляционного давления уже налицо.
С макроэкономической точки зрения этот, казалось бы, умеренный отчёт о росте скрывает риски стагфляции. Поскольку сектор услуг является одним из основных источников ключевой инфляции, повторное нарастание издержек и ценового давления непосредственно подрывает оптимистичный нарратив о постепенном снижении инфляции. Для Банка Англии при наличии упрямого давления со стороны издержек любые слишком ранние или чрезмерно решительные действия по снижению ставок могут привести к повторному всплеску инфляции. Этот показатель не только развенчивает иллюзию быстрого перехода центробанка к смягчению политики, но и усиливает логику того, что процентные ставки останутся на высоком уровне дольше.
На традиционных финансовых рынках сохраняющееся давление издержек и «липкая» инфляция будет напрямую поддерживать рост доходностей гособлигаций и, вероятно, отсрочит процесс нормализации кривой доходностей. Хотя британский фунт может получить краткосрочную поддержку на фоне охлаждения ожиданий снижения ставок, эта устойчивость, вызванная скорее издержками, а не ростом производительности, фактически сокращает горизонтальную прибыль компаний и тем самым оказывает скрытое давление на оценку рискованных активов, таких как акции. В результате риск-аппетит на глобальных рынках капитала может продолжить сжиматься.
Для рынка криптоактивов ситуация аналогична: если крупнейшие зарубежные центробанки вынуждены откладывать высвобождение ликвидности из-за инфляционной инерции, то в краткосрочной перспективе макроусловия ликвидности не смогут дать дополнительный импульс. При одновременном «двойном ударе» — сохраняющихся высоких реальных процентных ставках и неопределённости геополитической обстановки — рискованные активы, включая биткоин, вероятнее всего останутся в оборонительном периоде, где ликвидность ограничена. Инвесторам следует особенно внимательно относиться к риску отката цен активов, который может последовать из-за очередного срыва ожиданий снижения ставок.
#英国经济 #PMI #Инфляция
Глобальный экономический директор S&P Global Тим Мур (Tim Moore) в последнем опубликованном отчёте по индексу деловой активности в сфере услуг Великобритании (PMI) за август раскрыл, что итоговое значение PMI в сфере услуг Великобритании в августе выросло с 52,1 в июле до 52,5, что стало самым быстрым темпом роста с апреля этого года. Сектор услуг — ключевая опора экономики Великобритании — второй месяц подряд показывает расширение, а расходы компаний и потребителей после первоначального отката демонстрируют определённую устойчивость. Однако это итоговое значение немного ниже общих рыночных ожиданий 52,8. Более того, в отчёте прямо указано, что число компаний, сообщающих о росте издержек, заметно увеличилось, и признаки усиления инфляционного давления уже налицо.
С макроэкономической точки зрения этот, казалось бы, умеренный отчёт о росте скрывает риски стагфляции. Поскольку сектор услуг является одним из основных источников ключевой инфляции, повторное нарастание издержек и ценового давления непосредственно подрывает оптимистичный нарратив о постепенном снижении инфляции. Для Банка Англии при наличии упрямого давления со стороны издержек любые слишком ранние или чрезмерно решительные действия по снижению ставок могут привести к повторному всплеску инфляции. Этот показатель не только развенчивает иллюзию быстрого перехода центробанка к смягчению политики, но и усиливает логику того, что процентные ставки останутся на высоком уровне дольше.
На традиционных финансовых рынках сохраняющееся давление издержек и «липкая» инфляция будет напрямую поддерживать рост доходностей гособлигаций и, вероятно, отсрочит процесс нормализации кривой доходностей. Хотя британский фунт может получить краткосрочную поддержку на фоне охлаждения ожиданий снижения ставок, эта устойчивость, вызванная скорее издержками, а не ростом производительности, фактически сокращает горизонтальную прибыль компаний и тем самым оказывает скрытое давление на оценку рискованных активов, таких как акции. В результате риск-аппетит на глобальных рынках капитала может продолжить сжиматься.
Для рынка криптоактивов ситуация аналогична: если крупнейшие зарубежные центробанки вынуждены откладывать высвобождение ликвидности из-за инфляционной инерции, то в краткосрочной перспективе макроусловия ликвидности не смогут дать дополнительный импульс. При одновременном «двойном ударе» — сохраняющихся высоких реальных процентных ставках и неопределённости геополитической обстановки — рискованные активы, включая биткоин, вероятнее всего останутся в оборонительном периоде, где ликвидность ограничена. Инвесторам следует особенно внимательно относиться к риску отката цен активов, который может последовать из-за очередного срыва ожиданий снижения ставок.
#英国经济 #PMI #Инфляция
С макроэкономической точки зрения этот, казалось бы, умеренный отчёт о росте скрывает риски стагфляции. Поскольку сектор услуг является одним из основных источников ключевой инфляции, повторное нарастание издержек и ценового давления непосредственно подрывает оптимистичный нарратив о постепенном снижении инфляции. Для Банка Англии при наличии упрямого давления со стороны издержек любые слишком ранние или чрезмерно решительные действия по снижению ставок могут привести к повторному всплеску инфляции. Этот показатель не только развенчивает иллюзию быстрого перехода центробанка к смягчению политики, но и усиливает логику того, что процентные ставки останутся на высоком уровне дольше.
На традиционных финансовых рынках сохраняющееся давление издержек и «липкая» инфляция будет напрямую поддерживать рост доходностей гособлигаций и, вероятно, отсрочит процесс нормализации кривой доходностей. Хотя британский фунт может получить краткосрочную поддержку на фоне охлаждения ожиданий снижения ставок, эта устойчивость, вызванная скорее издержками, а не ростом производительности, фактически сокращает горизонтальную прибыль компаний и тем самым оказывает скрытое давление на оценку рискованных активов, таких как акции. В результате риск-аппетит на глобальных рынках капитала может продолжить сжиматься.
Для рынка криптоактивов ситуация аналогична: если крупнейшие зарубежные центробанки вынуждены откладывать высвобождение ликвидности из-за инфляционной инерции, то в краткосрочной перспективе макроусловия ликвидности не смогут дать дополнительный импульс. При одновременном «двойном ударе» — сохраняющихся высоких реальных процентных ставках и неопределённости геополитической обстановки — рискованные активы, включая биткоин, вероятнее всего останутся в оборонительном периоде, где ликвидность ограничена. Инвесторам следует особенно внимательно относиться к риску отката цен активов, который может последовать из-за очередного срыва ожиданий снижения ставок.
#英国经济 #PMI #Инфляция
11
Согласно последним данным, опубликованным S&P Global в августе, итоговое значение PMI в сфере услуг еврозоны за август составило 51,6, что чуть ниже предыдущего значения и рыночного прогноза (51,7). Композитный PMI при этом достиг 52,0 и продолжает оставаться в зоне расширения, находясь выше 50-й границы “рост/сжатие”. Хотя темпы расширения в сфере услуг несколько замедлились до двухмесячного минимума, в целом базовые показатели частного сектора сохраняют устойчивую траекторию роста.
С макроэкономической точки зрения показатель 51,6 означает, что совокупный спрос в еврозоне по-прежнему сохраняет устойчивость и не демонстрирует резкого ухудшения. Старший экономист S&P Джо Хейес отметил, что логика экономического роста в третьем квартале сохраняется: восстановление промышленности и устойчивость сферы услуг эффективно компенсируют давление от колебаний цен на энергоносители. Хотя данные немного не дотянули до ожиданий, по сути они дают Европейскому центральному банку больше возможностей для снижения ставок и проведения более мягкой политики.
Что касается реакции макрофинансовых активов, экономика находится в “золотой зоне” умеренного расширения и замедления инфляции, что напрямую сдерживает чрезмерный рост доходностей по ключевым гособлигациям стран еврозоны. Потенциал к укреплению долларового индекса ограничен. Ожидания на смягчение ликвидности на предельной (маржинальной) основе усиливаются, формируя отличную техническую основу для восстановления цен на рискованные активы.
Для крипторынка улучшение ожиданий по макроликвидности является позитивным фактором для восстановления склонности к риску. $BTC и основной широкий рынок активов в настоящее время демонстрируют сильную способность к удержанию и “подхвату” на ключевых технических скользящих средних. Отсутствие существенных негативных макро-сюрпризов позволяет структуре позиций и “чипов” становиться еще более устойчивой. По мере углубления котировок рынка в ожидания глобального цикла снижения ставок, капитал, вероятно, будет постепенно возвращаться из режима ожидания, поддерживая новую волну технического отскока в сторону роста по криптоактивам.
#eurozone #PMI #Макроанализ
Согласно последним данным, опубликованным S&P Global в августе, итоговое значение PMI в сфере услуг еврозоны за август составило 51,6, что чуть ниже предыдущего значения и рыночного прогноза (51,7). Композитный PMI при этом достиг 52,0 и продолжает оставаться в зоне расширения, находясь выше 50-й границы “рост/сжатие”. Хотя темпы расширения в сфере услуг несколько замедлились до двухмесячного минимума, в целом базовые показатели частного сектора сохраняют устойчивую траекторию роста.
С макроэкономической точки зрения показатель 51,6 означает, что совокупный спрос в еврозоне по-прежнему сохраняет устойчивость и не демонстрирует резкого ухудшения. Старший экономист S&P Джо Хейес отметил, что логика экономического роста в третьем квартале сохраняется: восстановление промышленности и устойчивость сферы услуг эффективно компенсируют давление от колебаний цен на энергоносители. Хотя данные немного не дотянули до ожиданий, по сути они дают Европейскому центральному банку больше возможностей для снижения ставок и проведения более мягкой политики.
Что касается реакции макрофинансовых активов, экономика находится в “золотой зоне” умеренного расширения и замедления инфляции, что напрямую сдерживает чрезмерный рост доходностей по ключевым гособлигациям стран еврозоны. Потенциал к укреплению долларового индекса ограничен. Ожидания на смягчение ликвидности на предельной (маржинальной) основе усиливаются, формируя отличную техническую основу для восстановления цен на рискованные активы.
Для крипторынка улучшение ожиданий по макроликвидности является позитивным фактором для восстановления склонности к риску. $BTC и основной широкий рынок активов в настоящее время демонстрируют сильную способность к удержанию и “подхвату” на ключевых технических скользящих средних. Отсутствие существенных негативных макро-сюрпризов позволяет структуре позиций и “чипов” становиться еще более устойчивой. По мере углубления котировок рынка в ожидания глобального цикла снижения ставок, капитал, вероятно, будет постепенно возвращаться из режима ожидания, поддерживая новую волну технического отскока в сторону роста по криптоактивам.
#eurozone #PMI #Макроанализ
С макроэкономической точки зрения показатель 51,6 означает, что совокупный спрос в еврозоне по-прежнему сохраняет устойчивость и не демонстрирует резкого ухудшения. Старший экономист S&P Джо Хейес отметил, что логика экономического роста в третьем квартале сохраняется: восстановление промышленности и устойчивость сферы услуг эффективно компенсируют давление от колебаний цен на энергоносители. Хотя данные немного не дотянули до ожиданий, по сути они дают Европейскому центральному банку больше возможностей для снижения ставок и проведения более мягкой политики.
Что касается реакции макрофинансовых активов, экономика находится в “золотой зоне” умеренного расширения и замедления инфляции, что напрямую сдерживает чрезмерный рост доходностей по ключевым гособлигациям стран еврозоны. Потенциал к укреплению долларового индекса ограничен. Ожидания на смягчение ликвидности на предельной (маржинальной) основе усиливаются, формируя отличную техническую основу для восстановления цен на рискованные активы.
Для крипторынка улучшение ожиданий по макроликвидности является позитивным фактором для восстановления склонности к риску. $BTC и основной широкий рынок активов в настоящее время демонстрируют сильную способность к удержанию и “подхвату” на ключевых технических скользящих средних. Отсутствие существенных негативных макро-сюрпризов позволяет структуре позиций и “чипов” становиться еще более устойчивой. По мере углубления котировок рынка в ожидания глобального цикла снижения ставок, капитал, вероятно, будет постепенно возвращаться из режима ожидания, поддерживая новую волну технического отскока в сторону роста по криптоактивам.
#eurozone #PMI #Макроанализ
50
Европейские ведущие экономики недавно опубликовали уточненные данные по PMI в сфере услуг за август. Так, во Франции уточненный PMI в сфере услуг в августе составил 48,0, что ниже ожиданий и предыдущего значения 48,4. А Германия — локомотив европейской экономики — в августе уточненный PMI в сфере услуг поднялся выше ожиданий до 49,7, заметно лучше рыночного прогноза 48,5 и предыдущего значения 48,5.
С точки зрения макроэкономических фундаментальных факторов, расхождение в данных Германии и Франции передает ключевой сигнал. Хотя оба показателя находятся ниже порога 50,0, отделяющего рост от спада, сектор услуг Германии демонстрирует устойчивость сверх ожиданий: данные были пересмотрены вверх, что служит сильной опорой для формирования «дна» в экономике Европы. Во Франции видна некоторая усталость, вызванная давлением со стороны внутреннего спроса, однако это, в свою очередь, дополнительно укрепляет рыночные ожидания того, что Европейский центральный банк сохранит темп снижения ставок. Ликвидная среда, вероятно, продолжит смягчаться.
В финансовых рынках такая комбинация «охлаждение инфляции + формирование дна экономики + мягкая политика ЦБ» складывается в идеальную макро-«подушку». Доходности европейских гособлигаций реагируют скорее по-голубиному: индекс доллара испытывает давление в зоне верхнего сопротивления. Глобальный риск-аппетит не ухудшается из‑за локального замедления; напротив, рынок закладывает более оптимистичные ожидания относительно сохранения благоприятных условий ликвидности в течение второй половины года.
Для крипторынка $BTC и ключевые уровни структуры, где сейчас происходит консолидация и накопление потенциала, соответствуют позиции по основным активам. Усиление ожиданий по европейской ликвидности даст глобальным риск-активам премию за ликвидность. В сочетании с технической стабилизацией в текущей связке цены и объема, по мере того как логика макро-мягкости будет получать дальнейшее развитие, криптоактивы могут рассчитывать на более агрессивный прорыв в динамике.🚀
#PMI #欧洲经济 #Макро-ликвидность
Европейские ведущие экономики недавно опубликовали уточненные данные по PMI в сфере услуг за август. Так, во Франции уточненный PMI в сфере услуг в августе составил 48,0, что ниже ожиданий и предыдущего значения 48,4. А Германия — локомотив европейской экономики — в августе уточненный PMI в сфере услуг поднялся выше ожиданий до 49,7, заметно лучше рыночного прогноза 48,5 и предыдущего значения 48,5.
С точки зрения макроэкономических фундаментальных факторов, расхождение в данных Германии и Франции передает ключевой сигнал. Хотя оба показателя находятся ниже порога 50,0, отделяющего рост от спада, сектор услуг Германии демонстрирует устойчивость сверх ожиданий: данные были пересмотрены вверх, что служит сильной опорой для формирования «дна» в экономике Европы. Во Франции видна некоторая усталость, вызванная давлением со стороны внутреннего спроса, однако это, в свою очередь, дополнительно укрепляет рыночные ожидания того, что Европейский центральный банк сохранит темп снижения ставок. Ликвидная среда, вероятно, продолжит смягчаться.
В финансовых рынках такая комбинация «охлаждение инфляции + формирование дна экономики + мягкая политика ЦБ» складывается в идеальную макро-«подушку». Доходности европейских гособлигаций реагируют скорее по-голубиному: индекс доллара испытывает давление в зоне верхнего сопротивления. Глобальный риск-аппетит не ухудшается из‑за локального замедления; напротив, рынок закладывает более оптимистичные ожидания относительно сохранения благоприятных условий ликвидности в течение второй половины года.
Для крипторынка $BTC и ключевые уровни структуры, где сейчас происходит консолидация и накопление потенциала, соответствуют позиции по основным активам. Усиление ожиданий по европейской ликвидности даст глобальным риск-активам премию за ликвидность. В сочетании с технической стабилизацией в текущей связке цены и объема, по мере того как логика макро-мягкости будет получать дальнейшее развитие, криптоактивы могут рассчитывать на более агрессивный прорыв в динамике.🚀
#PMI #欧洲经济 #Макро-ликвидность
С точки зрения макроэкономических фундаментальных факторов, расхождение в данных Германии и Франции передает ключевой сигнал. Хотя оба показателя находятся ниже порога 50,0, отделяющего рост от спада, сектор услуг Германии демонстрирует устойчивость сверх ожиданий: данные были пересмотрены вверх, что служит сильной опорой для формирования «дна» в экономике Европы. Во Франции видна некоторая усталость, вызванная давлением со стороны внутреннего спроса, однако это, в свою очередь, дополнительно укрепляет рыночные ожидания того, что Европейский центральный банк сохранит темп снижения ставок. Ликвидная среда, вероятно, продолжит смягчаться.
В финансовых рынках такая комбинация «охлаждение инфляции + формирование дна экономики + мягкая политика ЦБ» складывается в идеальную макро-«подушку». Доходности европейских гособлигаций реагируют скорее по-голубиному: индекс доллара испытывает давление в зоне верхнего сопротивления. Глобальный риск-аппетит не ухудшается из‑за локального замедления; напротив, рынок закладывает более оптимистичные ожидания относительно сохранения благоприятных условий ликвидности в течение второй половины года.
Для крипторынка $BTC и ключевые уровни структуры, где сейчас происходит консолидация и накопление потенциала, соответствуют позиции по основным активам. Усиление ожиданий по европейской ликвидности даст глобальным риск-активам премию за ликвидность. В сочетании с технической стабилизацией в текущей связке цены и объема, по мере того как логика макро-мягкости будет получать дальнейшее развитие, криптоактивы могут рассчитывать на более агрессивный прорыв в динамике.🚀
#PMI #欧洲经济 #Макро-ликвидность
34
·
--
Данные индексов PMI по сектору услуг за август в двух ведущих экономиках Европы были опубликованы с множеством признаков расхождения. В то время как PMI услуг Франции неожиданно снизился до 48 пунктов — ниже ожиданий 48,4, — Германия, напротив, зафиксировала более позитивное восстановление относительно прогноза: до 49,7 против оценки в 48,5 пункта.
То, что оба показателя по-прежнему держатся ниже порога 50 пунктов, отражает, что сектор услуг в еврозоне всё ещё находится в зоне сокращения. Несмотря на то, что Германия демонстрирует признаки более качественного «дна» лучше ожиданий, затяжная слабость экономики Франции продолжает усиливать давление на Европейский центральный банк (ЕЦБ) с требованием ускорить траекторию смягчения денежно-кредитной политики для поддержки роста.
На финансовых рынках в целом евро испытывает давление на корректировку на фоне мрачных перспектив экономики региона, что косвенно обеспечивает краткосрочную поддержку индексу USD Index (DXY). Одновременно доходности государственных облигаций в зоне единой европейской валюты имеют тенденцию к охлаждению, поскольку участники рынка наращивают ставки на последующие снижения ставок ЕЦБ.
Что касается рынка криптовалют, временное восстановление силы доллара США может создать краткосрочный осторожный настрой, из-за чего $BTC в и рискованные активы будут испытывать колебания в «качелях». Однако расширяющаяся волна смягчения денежно-кредитной политики со стороны крупных мировых центральных банков остаётся позитивным фактором ликвидности для рынка в средне- и долгосрочной перспективе.
#kinh_te_vi_mo #pmi #ecb
Данные индексов PMI по сектору услуг за август в двух ведущих экономиках Европы были опубликованы с множеством признаков расхождения. В то время как PMI услуг Франции неожиданно снизился до 48 пунктов — ниже ожиданий 48,4, — Германия, напротив, зафиксировала более позитивное восстановление относительно прогноза: до 49,7 против оценки в 48,5 пункта.
То, что оба показателя по-прежнему держатся ниже порога 50 пунктов, отражает, что сектор услуг в еврозоне всё ещё находится в зоне сокращения. Несмотря на то, что Германия демонстрирует признаки более качественного «дна» лучше ожиданий, затяжная слабость экономики Франции продолжает усиливать давление на Европейский центральный банк (ЕЦБ) с требованием ускорить траекторию смягчения денежно-кредитной политики для поддержки роста.
На финансовых рынках в целом евро испытывает давление на корректировку на фоне мрачных перспектив экономики региона, что косвенно обеспечивает краткосрочную поддержку индексу USD Index (DXY). Одновременно доходности государственных облигаций в зоне единой европейской валюты имеют тенденцию к охлаждению, поскольку участники рынка наращивают ставки на последующие снижения ставок ЕЦБ.
Что касается рынка криптовалют, временное восстановление силы доллара США может создать краткосрочный осторожный настрой, из-за чего $BTC в и рискованные активы будут испытывать колебания в «качелях». Однако расширяющаяся волна смягчения денежно-кредитной политики со стороны крупных мировых центральных банков остаётся позитивным фактором ликвидности для рынка в средне- и долгосрочной перспективе.
#kinh_te_vi_mo #pmi #ecb
То, что оба показателя по-прежнему держатся ниже порога 50 пунктов, отражает, что сектор услуг в еврозоне всё ещё находится в зоне сокращения. Несмотря на то, что Германия демонстрирует признаки более качественного «дна» лучше ожиданий, затяжная слабость экономики Франции продолжает усиливать давление на Европейский центральный банк (ЕЦБ) с требованием ускорить траекторию смягчения денежно-кредитной политики для поддержки роста.
На финансовых рынках в целом евро испытывает давление на корректировку на фоне мрачных перспектив экономики региона, что косвенно обеспечивает краткосрочную поддержку индексу USD Index (DXY). Одновременно доходности государственных облигаций в зоне единой европейской валюты имеют тенденцию к охлаждению, поскольку участники рынка наращивают ставки на последующие снижения ставок ЕЦБ.
Что касается рынка криптовалют, временное восстановление силы доллара США может создать краткосрочный осторожный настрой, из-за чего $BTC в и рискованные активы будут испытывать колебания в «качелях». Однако расширяющаяся волна смягчения денежно-кредитной политики со стороны крупных мировых центральных банков остаётся позитивным фактором ликвидности для рынка в средне- и долгосрочной перспективе.
#kinh_te_vi_mo #pmi #ecb
68
·
--
🔴 ВЫСОКОЕ ВОЗДЕЙСТВИЕ — среда, 3 сентября
Индекс деловой активности в промышленности ISM (август)
📅 10:00 по восточному времени (ET) · пред.: 49,5
Промышленность находится в спаде ниже 50 уже несколько месяцев. Дальнейшее падение усиливает опасения рецессии. Если значение окажется выше 50 — экономика устойчива — ФРС останется ястребиной. Первые реальные данные сентября после Джексон-Хоул. 🏭
#ISM #PMI #dyor
{future}(XRPUSDT)
{future}(LINKUSDT)
🔴 ВЫСОКОЕ ВОЗДЕЙСТВИЕ — среда, 3 сентября
Индекс деловой активности в промышленности ISM (август)
📅 10:00 по восточному времени (ET) · пред.: 49,5
Промышленность находится в спаде ниже 50 уже несколько месяцев. Дальнейшее падение усиливает опасения рецессии. Если значение окажется выше 50 — экономика устойчива — ФРС останется ястребиной. Первые реальные данные сентября после Джексон-Хоул. 🏭
#ISM #PMI #dyor
Индекс деловой активности в промышленности ISM (август)
📅 10:00 по восточному времени (ET) · пред.: 49,5
Промышленность находится в спаде ниже 50 уже несколько месяцев. Дальнейшее падение усиливает опасения рецессии. Если значение окажется выше 50 — экономика устойчива — ФРС останется ястребиной. Первые реальные данные сентября после Джексон-Хоул. 🏭
#ISM #PMI #dyor
61
Федеральный резервный управляющий Майкл Барр во вторник на публичном мероприятии в Вашингтоне подал осторожный сигнал, заявив, что если инфляция не сможет устойчиво вернуться к цели в 2%, ФРС должна быть готова решительно повышать ставки. Однако в тот же день серия ключевых экономических данных показала более сбалансированные признаки охлаждения: индекс ISM в промышленности США за август составил 54,6 (ниже предыдущего значения 55,6 и прогноза 55,2), число открытых вакансий JOLTs за июль — 7,271 млн (ниже ожиданий в 7,30 млн), расходы на строительство в июле снизились на 0,5% по сравнению с предыдущим месяцем, тогда как окончательное значение производственного PMI S\u0026P Global за август уверенно удержалось на уровне 53,9.
С точки зрения макроэкономических основ и рыночных ожиданий сочетание этих данных выглядит крайне благоприятным. Хотя официальная риторика остается скорее «ястребиной», чтобы закрепить инфляционные ожидания, умеренное охлаждение на рынке труда и в промышленности как раз подтверждает, что экономика движется к безболезненной «мягкой посадке». Порядочное снижение числа вакансий без резкого роста безработицы, откат ISM с высоких уровней при сохранении расширения PMI S\u0026P — все это показывает достаточную устойчивость экономики и эффективное снижение риска перегрева, а порог для повышения ставок фактически продолжает расти.
На традиционных финансовых рынках после выхода данных индекс доллара и доходности казначейских облигаций США после первоначального роста начали демонстрировать признаки потери импульса. С точки зрения технической картины у номинальных ставок отсутствует дополнительный катализатор для дальнейшего прорыва вверх, а склонность к риску заметно усилилась. Хотя сырьевые товары получили определенную инфляционную премию из-за геополитической напряженности на Ближнем Востоке и роста цен на дизель до максимума за 4 месяца, экстремальные ожидания ужесточения ликвидности уже в значительной степени учтены рынком, а глобальный бенчмарк ценообразования активов постепенно формирует устойчивое промежуточное дно.
Для криптовалютного рынка постепенное снижение макроэкономического давления — это как раз ключевое окно для накопления позиций быками. $BTC на важной зоне поддержки продемонстрировал очень сильную способность к поглощению продаж, а ончейн-позиции ускоренно консолидируются на фоне макрошума. По мере того как данные по рынку труда и промышленности подтверждают переход экономики в умеренное замедление, уверенность в приближении пика ужесточения денежно-кредитных условий постоянно усиливается. Пока макроликвидность остается прочной, структурное восстановительное ралли может опереться на техническую поддержку и развернуться в прорыв вверх. 📈
#fed #PMI #lãi_suất
Федеральный резервный управляющий Майкл Барр во вторник на публичном мероприятии в Вашингтоне подал осторожный сигнал, заявив, что если инфляция не сможет устойчиво вернуться к цели в 2%, ФРС должна быть готова решительно повышать ставки. Однако в тот же день серия ключевых экономических данных показала более сбалансированные признаки охлаждения: индекс ISM в промышленности США за август составил 54,6 (ниже предыдущего значения 55,6 и прогноза 55,2), число открытых вакансий JOLTs за июль — 7,271 млн (ниже ожиданий в 7,30 млн), расходы на строительство в июле снизились на 0,5% по сравнению с предыдущим месяцем, тогда как окончательное значение производственного PMI S\u0026P Global за август уверенно удержалось на уровне 53,9.
С точки зрения макроэкономических основ и рыночных ожиданий сочетание этих данных выглядит крайне благоприятным. Хотя официальная риторика остается скорее «ястребиной», чтобы закрепить инфляционные ожидания, умеренное охлаждение на рынке труда и в промышленности как раз подтверждает, что экономика движется к безболезненной «мягкой посадке». Порядочное снижение числа вакансий без резкого роста безработицы, откат ISM с высоких уровней при сохранении расширения PMI S\u0026P — все это показывает достаточную устойчивость экономики и эффективное снижение риска перегрева, а порог для повышения ставок фактически продолжает расти.
На традиционных финансовых рынках после выхода данных индекс доллара и доходности казначейских облигаций США после первоначального роста начали демонстрировать признаки потери импульса. С точки зрения технической картины у номинальных ставок отсутствует дополнительный катализатор для дальнейшего прорыва вверх, а склонность к риску заметно усилилась. Хотя сырьевые товары получили определенную инфляционную премию из-за геополитической напряженности на Ближнем Востоке и роста цен на дизель до максимума за 4 месяца, экстремальные ожидания ужесточения ликвидности уже в значительной степени учтены рынком, а глобальный бенчмарк ценообразования активов постепенно формирует устойчивое промежуточное дно.
Для криптовалютного рынка постепенное снижение макроэкономического давления — это как раз ключевое окно для накопления позиций быками. $BTC на важной зоне поддержки продемонстрировал очень сильную способность к поглощению продаж, а ончейн-позиции ускоренно консолидируются на фоне макрошума. По мере того как данные по рынку труда и промышленности подтверждают переход экономики в умеренное замедление, уверенность в приближении пика ужесточения денежно-кредитных условий постоянно усиливается. Пока макроликвидность остается прочной, структурное восстановительное ралли может опереться на техническую поддержку и развернуться в прорыв вверх. 📈
#fed #PMI #lãi_suất
С точки зрения макроэкономических основ и рыночных ожиданий сочетание этих данных выглядит крайне благоприятным. Хотя официальная риторика остается скорее «ястребиной», чтобы закрепить инфляционные ожидания, умеренное охлаждение на рынке труда и в промышленности как раз подтверждает, что экономика движется к безболезненной «мягкой посадке». Порядочное снижение числа вакансий без резкого роста безработицы, откат ISM с высоких уровней при сохранении расширения PMI S\u0026P — все это показывает достаточную устойчивость экономики и эффективное снижение риска перегрева, а порог для повышения ставок фактически продолжает расти.
На традиционных финансовых рынках после выхода данных индекс доллара и доходности казначейских облигаций США после первоначального роста начали демонстрировать признаки потери импульса. С точки зрения технической картины у номинальных ставок отсутствует дополнительный катализатор для дальнейшего прорыва вверх, а склонность к риску заметно усилилась. Хотя сырьевые товары получили определенную инфляционную премию из-за геополитической напряженности на Ближнем Востоке и роста цен на дизель до максимума за 4 месяца, экстремальные ожидания ужесточения ликвидности уже в значительной степени учтены рынком, а глобальный бенчмарк ценообразования активов постепенно формирует устойчивое промежуточное дно.
Для криптовалютного рынка постепенное снижение макроэкономического давления — это как раз ключевое окно для накопления позиций быками. $BTC на важной зоне поддержки продемонстрировал очень сильную способность к поглощению продаж, а ончейн-позиции ускоренно консолидируются на фоне макрошума. По мере того как данные по рынку труда и промышленности подтверждают переход экономики в умеренное замедление, уверенность в приближении пика ужесточения денежно-кредитных условий постоянно усиливается. Пока макроликвидность остается прочной, структурное восстановительное ралли может опереться на техническую поддержку и развернуться в прорыв вверх. 📈
#fed #PMI #lãi_suất
39
Показатели демонстрируют, что ключевая производственная отрасль в Азии проявляет устойчивость выше ожиданий. Согласно самым последним опубликованным данным, в августе производственный PMI Китая от RatingDog составил 51,5: он не только выше предыдущего значения 50,9, но и превысил рыночный прогноз 51,0. Параллельно в августе экспорт Южной Кореи в годовом выражении резко вырос на 72,5%; при этом спрос на AI-чипы внес заметный вклад. В том же месяце торговое сальдо Южной Кореи достигло 3,47 млрд долларов, а правительство страны дополнительно предложило специальный бюджет на полупроводники в размере 260 трлн вон до 2027 года. Ряд ключевых макроэкономических индикаторов синхронно усилился, подтвердив высокую степень деловой активности в цепочках поставок АТР.
С точки зрения макроэкономических базовых факторов, на фоне недавних геополитических колебаний на Ближнем Востоке и волатильности цен на сырьевые товары сильные данные Китая и Южной Кореи эффективно снижают рыночный пессимизм относительно спада мировой экономики. Двойное восстановление — и по технической картине, и по структуре данных — указывает на то, что цикл капитальных затрат на развитие мировой технологической и AI-инфраструктуры не замедляется. Напротив, он становится ключевым опорным фактором для региональной экономики, обеспечивая надежную макроэкономическую поддержку рисковым активам.
При переходе к крупным категориям распределения активов, хотя на зарубежном рынке облигаций сохраняется давление — 30-летняя доходность по казначейским облигациям США колеблется около 5,27%, а число дней в текущем году с уровнем выше 5% составляет 55; фьючерсы на облигации Германии и Франции (и других европейских стран) находятся на минимальных за период значениях — сверхожидаемые результаты макроэкономики в Азии фактически стабилизировали рыночные настроения. Встреча министра финансов США и Японии по вопросам координации по валютному курсу привела к договоренностям; дополнительно продолжающееся укрепление текущего счета Южной Кореи сдерживает восходящий импульс индекса доллара. Признаков всеобъемлющего сокращения глобальной ликвидности не наблюдается.
Что касается криптовалютного рынка, позитивные сигналы, исходящие от азиатского «экономического двигателя», существенно улучшают склонность к риску (Risk-on). На фоне того, что негативные макро-факторы на пределе усугубления (по марже) уменьшаются, растут ожидания ротации капитала из защитных активов в сектора, демонстрирующие потенциал роста. По мере того как объемы спотовых и фьючерсных позиций на «дне» постепенно формируют устойчивую базу и закрепляются, технические индикаторы демонстрируют признаки накопления сил у покупателей. Если макроэкономическая ликвидность будет поддерживать тренд, такие основные активы, как $BTC , могут получить импульс к новому движению вверх с прорывом ключевых уровней сопротивления.📈
#PMI #芯片 #宏观经济
Показатели демонстрируют, что ключевая производственная отрасль в Азии проявляет устойчивость выше ожиданий. Согласно самым последним опубликованным данным, в августе производственный PMI Китая от RatingDog составил 51,5: он не только выше предыдущего значения 50,9, но и превысил рыночный прогноз 51,0. Параллельно в августе экспорт Южной Кореи в годовом выражении резко вырос на 72,5%; при этом спрос на AI-чипы внес заметный вклад. В том же месяце торговое сальдо Южной Кореи достигло 3,47 млрд долларов, а правительство страны дополнительно предложило специальный бюджет на полупроводники в размере 260 трлн вон до 2027 года. Ряд ключевых макроэкономических индикаторов синхронно усилился, подтвердив высокую степень деловой активности в цепочках поставок АТР.
С точки зрения макроэкономических базовых факторов, на фоне недавних геополитических колебаний на Ближнем Востоке и волатильности цен на сырьевые товары сильные данные Китая и Южной Кореи эффективно снижают рыночный пессимизм относительно спада мировой экономики. Двойное восстановление — и по технической картине, и по структуре данных — указывает на то, что цикл капитальных затрат на развитие мировой технологической и AI-инфраструктуры не замедляется. Напротив, он становится ключевым опорным фактором для региональной экономики, обеспечивая надежную макроэкономическую поддержку рисковым активам.
При переходе к крупным категориям распределения активов, хотя на зарубежном рынке облигаций сохраняется давление — 30-летняя доходность по казначейским облигациям США колеблется около 5,27%, а число дней в текущем году с уровнем выше 5% составляет 55; фьючерсы на облигации Германии и Франции (и других европейских стран) находятся на минимальных за период значениях — сверхожидаемые результаты макроэкономики в Азии фактически стабилизировали рыночные настроения. Встреча министра финансов США и Японии по вопросам координации по валютному курсу привела к договоренностям; дополнительно продолжающееся укрепление текущего счета Южной Кореи сдерживает восходящий импульс индекса доллара. Признаков всеобъемлющего сокращения глобальной ликвидности не наблюдается.
Что касается криптовалютного рынка, позитивные сигналы, исходящие от азиатского «экономического двигателя», существенно улучшают склонность к риску (Risk-on). На фоне того, что негативные макро-факторы на пределе усугубления (по марже) уменьшаются, растут ожидания ротации капитала из защитных активов в сектора, демонстрирующие потенциал роста. По мере того как объемы спотовых и фьючерсных позиций на «дне» постепенно формируют устойчивую базу и закрепляются, технические индикаторы демонстрируют признаки накопления сил у покупателей. Если макроэкономическая ликвидность будет поддерживать тренд, такие основные активы, как $BTC , могут получить импульс к новому движению вверх с прорывом ключевых уровней сопротивления.📈
#PMI #芯片 #宏观经济
С точки зрения макроэкономических базовых факторов, на фоне недавних геополитических колебаний на Ближнем Востоке и волатильности цен на сырьевые товары сильные данные Китая и Южной Кореи эффективно снижают рыночный пессимизм относительно спада мировой экономики. Двойное восстановление — и по технической картине, и по структуре данных — указывает на то, что цикл капитальных затрат на развитие мировой технологической и AI-инфраструктуры не замедляется. Напротив, он становится ключевым опорным фактором для региональной экономики, обеспечивая надежную макроэкономическую поддержку рисковым активам.
При переходе к крупным категориям распределения активов, хотя на зарубежном рынке облигаций сохраняется давление — 30-летняя доходность по казначейским облигациям США колеблется около 5,27%, а число дней в текущем году с уровнем выше 5% составляет 55; фьючерсы на облигации Германии и Франции (и других европейских стран) находятся на минимальных за период значениях — сверхожидаемые результаты макроэкономики в Азии фактически стабилизировали рыночные настроения. Встреча министра финансов США и Японии по вопросам координации по валютному курсу привела к договоренностям; дополнительно продолжающееся укрепление текущего счета Южной Кореи сдерживает восходящий импульс индекса доллара. Признаков всеобъемлющего сокращения глобальной ликвидности не наблюдается.
Что касается криптовалютного рынка, позитивные сигналы, исходящие от азиатского «экономического двигателя», существенно улучшают склонность к риску (Risk-on). На фоне того, что негативные макро-факторы на пределе усугубления (по марже) уменьшаются, растут ожидания ротации капитала из защитных активов в сектора, демонстрирующие потенциал роста. По мере того как объемы спотовых и фьючерсных позиций на «дне» постепенно формируют устойчивую базу и закрепляются, технические индикаторы демонстрируют признаки накопления сил у покупателей. Если макроэкономическая ликвидность будет поддерживать тренд, такие основные активы, как $BTC , могут получить импульс к новому движению вверх с прорывом ключевых уровней сопротивления.📈
#PMI #芯片 #宏观经济
104
·
--
Рост
💎Торговая стратегия для $BTC Bitcoin сегодня вечером.
1. Если данные Chicago PMI 🟥КРАСНЫЕ => LONG📈
2. Если данные Chicago PMI 🟩ЗЕЛЕНЫЕ => SHORT📉
3. Не будь жадным, соблюдай дисциплину: фиксируй Take Profits.
События по данным в 13:45 GMT. Ты можешь проверить данные в Экономическом календаре здесь: investing.com/economic-calendar или в приложениях Investing (playstore/ appstore)
NFA DYOR 🔥
Не является сигналом к покупке/продаже🛑
Подпишись и поставь подсказку, если это было полезно. Отписывайся и блокируй, если тебя это беспокоит☕️
$ETH $BNB #BitcoinHolds$78K #TankerHitsMinesInStraitOfHormuz #USCanadaTradeWarDeepens #PMI
💎Торговая стратегия для $BTC Bitcoin сегодня вечером.
1. Если данные Chicago PMI 🟥КРАСНЫЕ => LONG📈
2. Если данные Chicago PMI 🟩ЗЕЛЕНЫЕ => SHORT📉
3. Не будь жадным, соблюдай дисциплину: фиксируй Take Profits.
События по данным в 13:45 GMT. Ты можешь проверить данные в Экономическом календаре здесь: investing.com/economic-calendar или в приложениях Investing (playstore/ appstore)
NFA DYOR 🔥
Не является сигналом к покупке/продаже🛑
Подпишись и поставь подсказку, если это было полезно. Отписывайся и блокируй, если тебя это беспокоит☕️
$ETH $BNB #BitcoinHolds$78K #TankerHitsMinesInStraitOfHormuz #USCanadaTradeWarDeepens #PMI
1. Если данные Chicago PMI 🟥КРАСНЫЕ => LONG📈
2. Если данные Chicago PMI 🟩ЗЕЛЕНЫЕ => SHORT📉
3. Не будь жадным, соблюдай дисциплину: фиксируй Take Profits.
События по данным в 13:45 GMT. Ты можешь проверить данные в Экономическом календаре здесь: investing.com/economic-calendar или в приложениях Investing (playstore/ appstore)
NFA DYOR 🔥
Не является сигналом к покупке/продаже🛑
Подпишись и поставь подсказку, если это было полезно. Отписывайся и блокируй, если тебя это беспокоит☕️
$ETH $BNB #BitcoinHolds$78K #TankerHitsMinesInStraitOfHormuz #USCanadaTradeWarDeepens #PMI
1
106
·
--
Статья
Еженедельный обзор макроэкономики Неделя с 31 августа — 6 сентября 2026$BTC Еженедельный обзор макроэкономики☕️
Еженедельный уклон: 🟩 Бычий | Сильный бычий тренд сохранен: ADX подтверждает силу. RSI остывает до 72 с 82, все еще перекуплен, но откат здоровый. TD Sequential: 3 вниз — коррекция, возможно, близка к исчерпанию. Ключевые катализаторы на этой неделе: China PMI, ISM Manufacturing, JOLTS, ADP, заявки на пособие по безработице и главное из всех данных — NFP в пятницу.
Понедельник, 31 авг.: 🟩 Зеленый. Прогноз China Manufacturing PMI на 49.5 с 49.2 ранее, небольшое восстановление. China Non-Manufacturing PMI на 49.5 с 49.0 ранее. Chicago PMI в 13:45 UTC: прогноз 57.8 с 57.6 ранее, небольшое опережение. Японские капитальные расходы в 23:50 UTC: прогноз -0.2% с 0.0% ранее.
Еженедельный обзор макроэкономики Неделя с 31 августа — 6 сентября 2026
$BTC Еженедельный обзор макроэкономики☕️
Еженедельный уклон: 🟩 Бычий | Сильный бычий тренд сохранен: ADX подтверждает силу. RSI остывает до 72 с 82, все еще перекуплен, но откат здоровый. TD Sequential: 3 вниз — коррекция, возможно, близка к исчерпанию. Ключевые катализаторы на этой неделе: China PMI, ISM Manufacturing, JOLTS, ADP, заявки на пособие по безработице и главное из всех данных — NFP в пятницу.
Понедельник, 31 авг.: 🟩 Зеленый. Прогноз China Manufacturing PMI на 49.5 с 49.2 ранее, небольшое восстановление. China Non-Manufacturing PMI на 49.5 с 49.0 ранее. Chicago PMI в 13:45 UTC: прогноз 57.8 с 57.6 ранее, небольшое опережение. Японские капитальные расходы в 23:50 UTC: прогноз -0.2% с 0.0% ранее.
Еженедельный уклон: 🟩 Бычий | Сильный бычий тренд сохранен: ADX подтверждает силу. RSI остывает до 72 с 82, все еще перекуплен, но откат здоровый. TD Sequential: 3 вниз — коррекция, возможно, близка к исчерпанию. Ключевые катализаторы на этой неделе: China PMI, ISM Manufacturing, JOLTS, ADP, заявки на пособие по безработице и главное из всех данных — NFP в пятницу.
Понедельник, 31 авг.: 🟩 Зеленый. Прогноз China Manufacturing PMI на 49.5 с 49.2 ранее, небольшое восстановление. China Non-Manufacturing PMI на 49.5 с 49.0 ранее. Chicago PMI в 13:45 UTC: прогноз 57.8 с 57.6 ранее, небольшое опережение. Японские капитальные расходы в 23:50 UTC: прогноз -0.2% с 0.0% ранее.
1
126

·
--
$BTC Вчера после публикации PMI цена упала, а открытые позиции выросли — вчера выбранный мной медвежий сценарий сработал. Вчера в 21:45 я ждал выход американского июльского PMI: сводный индекс вырос с 51,9 до 53,6, экономическая активность оказалась сильнее, чем в прошлом месяце, а темпы роста цен у компаний тоже ускорились.
В первый полный 4H после выхода новости BTC упал с 65 083 до 64 094, но при этом контрактные открытые позиции наоборот увеличились на 1,91%. Это означает, что во время снижения кто-то сознательно добавлял шорт — дело не только в том, что лонги пассивно закрываются. Поэтому вчера заранее заданные условия подтвердились.
Затем цена заметно не восстановилась, и позиции также не откатились назад. Дальше посмотрим, продолжат ли новые шорт-сделки удерживаться: если цена остановит падение и позиции снизятся, значит шортисты фиксируют прибыль и выходят из позиции; если цена продолжит слабеть и позиции снова вырастут, значит активное открытие шортов по-прежнему увеличивается.
#BTC #交易复盘 #PMI
$BTC Вчера после публикации PMI цена упала, а открытые позиции выросли — вчера выбранный мной медвежий сценарий сработал. Вчера в 21:45 я ждал выход американского июльского PMI: сводный индекс вырос с 51,9 до 53,6, экономическая активность оказалась сильнее, чем в прошлом месяце, а темпы роста цен у компаний тоже ускорились.
В первый полный 4H после выхода новости BTC упал с 65 083 до 64 094, но при этом контрактные открытые позиции наоборот увеличились на 1,91%. Это означает, что во время снижения кто-то сознательно добавлял шорт — дело не только в том, что лонги пассивно закрываются. Поэтому вчера заранее заданные условия подтвердились.
Затем цена заметно не восстановилась, и позиции также не откатились назад. Дальше посмотрим, продолжат ли новые шорт-сделки удерживаться: если цена остановит падение и позиции снизятся, значит шортисты фиксируют прибыль и выходят из позиции; если цена продолжит слабеть и позиции снова вырастут, значит активное открытие шортов по-прежнему увеличивается.
#BTC #交易复盘 #PMI
В первый полный 4H после выхода новости BTC упал с 65 083 до 64 094, но при этом контрактные открытые позиции наоборот увеличились на 1,91%. Это означает, что во время снижения кто-то сознательно добавлял шорт — дело не только в том, что лонги пассивно закрываются. Поэтому вчера заранее заданные условия подтвердились.
Затем цена заметно не восстановилась, и позиции также не откатились назад. Дальше посмотрим, продолжат ли новые шорт-сделки удерживаться: если цена остановит падение и позиции снизятся, значит шортисты фиксируют прибыль и выходят из позиции; если цена продолжит слабеть и позиции снова вырастут, значит активное открытие шортов по-прежнему увеличивается.
#BTC #交易复盘 #PMI
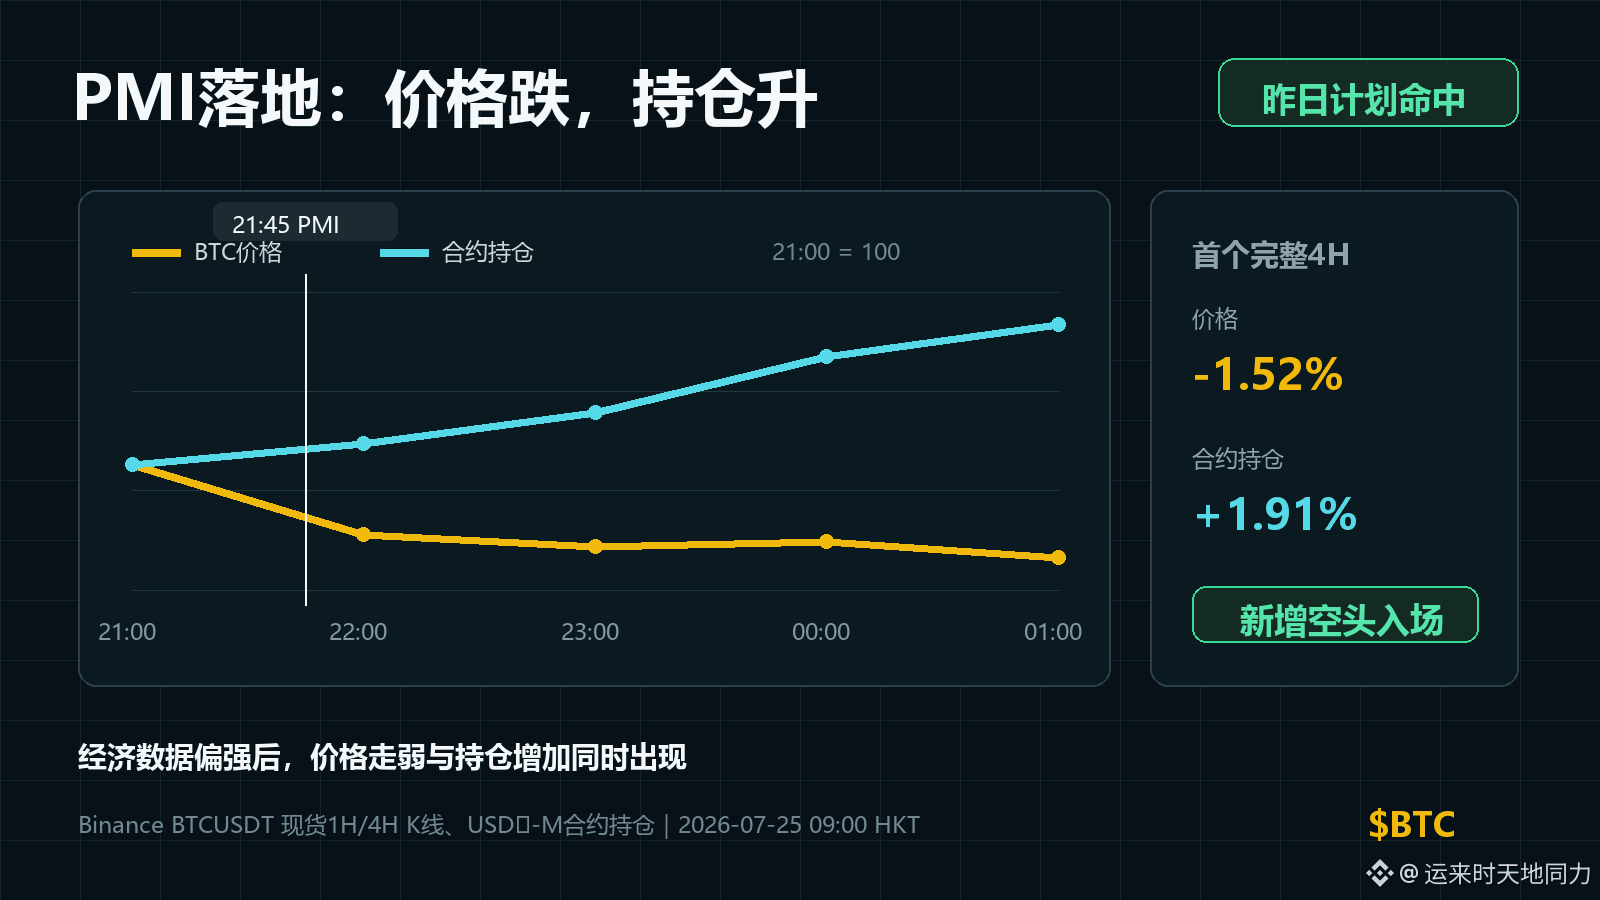
149
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#ПротоколFOMC
Просмотров: 25,818
100 обсуждают
2
#fomcотслеживание
Просмотров: 30,448
307 обсуждают
3
#BOJRaisesRatesTo31YearHigh
Просмотров: 61,958
1,057 обсуждают
4
#BuffettStepsDownAsBerkshireChairman
Просмотров: 26,552
483 обсуждают
5
#XRPExchangeReservesHitSevenYearLow
Просмотров: 32,532
456 обсуждают
6
#HKCompletesFirstHKDStablecoinUseCase
Просмотров: 66,564
991 обсуждают
7
#VietnamPlansFirstCryptoLicensesIn2026
Просмотров: 44,314
679 обсуждают
8
#BTCBreaks80K
Просмотров: 346,745
4,405 обсуждают
9
#比特币突破8万
Просмотров: 155,017
495 обсуждают
10
#BitcoinMarketCapTopsTesla
Просмотров: 68,505
978 обсуждают