

#growthpotential
growthpotential
Просмотров: 74,521
112 обсуждают
Популярные
Новые
·
--
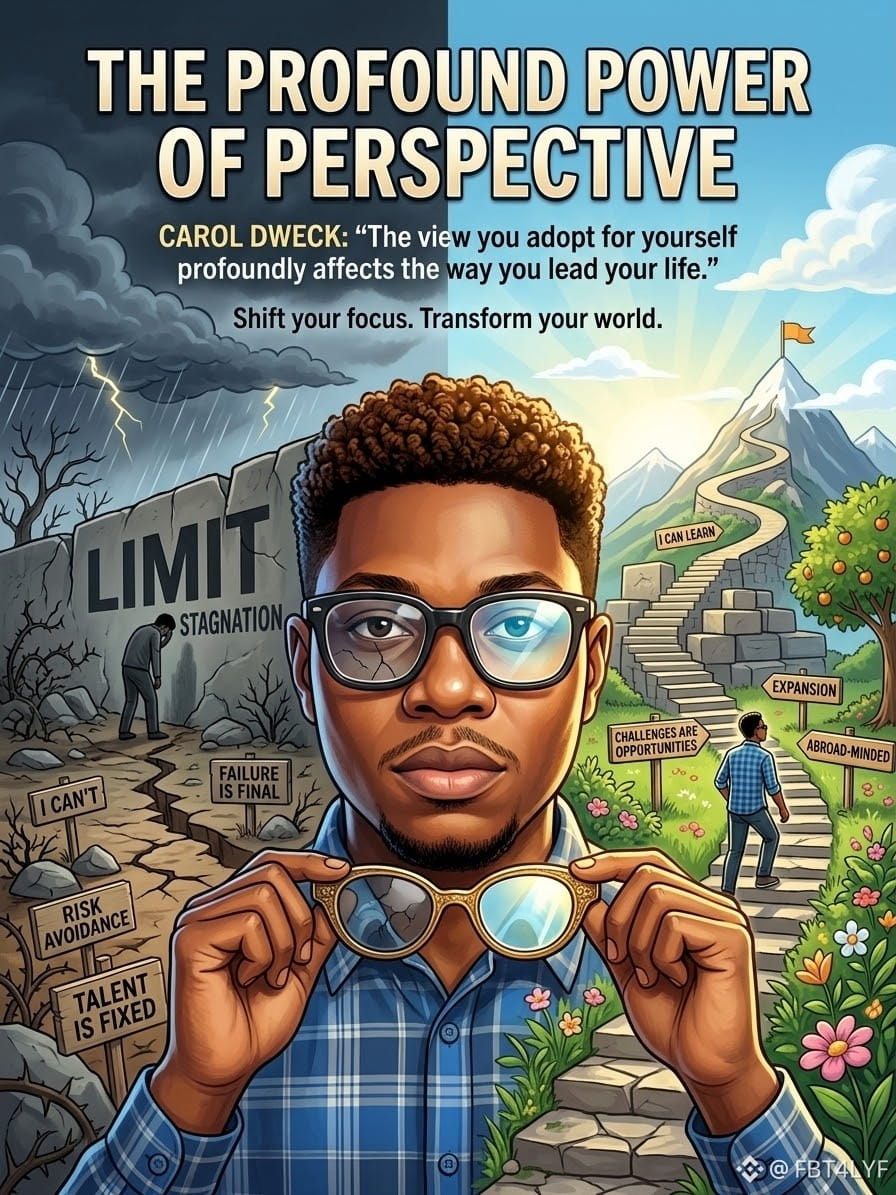
The lens through which we view our capabilities ultimately becomes the blueprint for our reality.
When Carol Dweck noted that the view we adopt for ourselves profoundly affects how we lead our lives, she captured the exact mechanism that divides stagnation from growth.
If you see your intelligence, skills, and potential as fixed traits, every challenge becomes a threat to your identity and a risk of failure.
However, when you adopt a growth mindset
—viewing your life and abilities as a constant state of development
—every obstacle transforms into a necessary stepping stone.
This internal shift in perspective dictates our external reality. It changes how we approach learning complex new systems, how we understand the principles of building wealth, and how we recover from setbacks.
Understanding that your current level of knowledge is merely a starting line rather than a boundary allows for infinite expansion.
Whether you are breaking down a difficult concept for a child or tackling a high-level technical certification yourself, the foundational truth remains the same: you are not confined by your present limits.
The mind that remains open to instruction and resilient through adversity is the one that ultimately builds a meaningful, impactful life.
#GrowthMindset #GrowthPotential
9

#1$#GrowthPotential #challange accepted a one dollar account challange and convert it into 900% profits in extreme fear conditions having a good capital isnt neccessary
#1$#GrowthPotential #challange accepted a one dollar account challange and convert it into 900% profits in extreme fear conditions having a good capital isnt neccessary
146

·
--
🚀 $TS REACHES $4.63B MILSTONE, ECHOING 2020 STABLECOIN SURGE! 📈
📊 Tokenized equities just cracked a $4.63 B cap, mirroring the stablecoin size back in March 2020. The market’s modest footprint hints at a nascent liquidity pool that smart‑money whales could start probing. 🌊 If institutional custodians tighten the regulatory net, we could see a wave of capital chasing token‑shares like a shark after a fresh school.
💡 The growth trajectory isn’t guaranteed, but the infrastructure upgrades—faster settlement, 24/7 trading windows—are laying a runway for a potential 64× rally. Are you positioning now to ride the next liquidity sweep? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #TS #TokenizedStocks #GrowthPotential #Crypto #LongSetup
🔥 💎
8

In the refined progression of Solana’s high-throughput ecosystem, developer activity and consumer applications continue reflecting network resilience amid broader market cycles. As upgrades and user engagement persist, the performance-driven design maintains its distinctive position. Echoing its 2021 breakout powered by speed and accessibility, this chapter carries a 65% probability of selective strength through the season if technical progress and capital rotation remain supportive.
$SOL $SOLZ.ETF #CoinVahini #Solana #SOL #GrowthPotential #FutureReady
$SOL $SOLZ.ETF #CoinVahini #Solana #SOL #GrowthPotential #FutureReady
21

Статья
Що насправді купує інвестор, коли купує токенізований кредитBirch Hill: міст між приватним кредитуванням і ончейн-капіталом — чи зможе блокчейн «перетравити» іпотечні кредити США?
DVA ANALYTICS • FACT • MECHANISM • ECONOMICS • GAME THEORY • RISK • SCENARIOS • DECISION
Що насправді купує інвестор, коли купує токенізований кредит, і хто першим зазнає збитків, якщо позичальник перестане платити?
Позначки достовірності:
· [П] — підтверджено доступним першоджерелом.
· [З] — заявлено компанією або повідомлено медіа; незалежна перевірка може бути відсутньою.
· [А] — аналітичне судження DVA ANALYTICS.
FACT — $4 млн на нову інфраструктуру кредитування
28 жовтня 2026 року видання Decrypt повідомило, що американська компанія Birch Hill залучила $4 млн у посівному раунді фінансування. Раунд очолила Multicoin Capital, до нього долучилися ParaFi Capital, Castle Island Ventures і Nascent. Загальний обсяг залученого фінансування, за повідомленням видання, сягнув $6,5 млн з урахуванням попереднього раунду. [П]
Birch Hill розвиває інфраструктуру, яка має з'єднати традиційне приватне кредитування США з публічними блокчейнами. Довгострокова мета компанії — створювати структури для фінансування пулів кредитів, пов'язаних із багатоквартирною нерухомістю, аграрним сектором та енергетикою. [З]
Компанію очолює Bhavin Vaid, який раніше працював у Goldman Sachs і Cerberus Capital Management. Операційний директор Connor Flanagan має досвід роботи в BlackRock, зокрема з платформою управління ризиками Aladdin. До команди також приєдналися фахівці з досвідом роботи в Yearn і Gauntlet. [З]
Досвід традиційних фінансів і DeFi важливий для такого проєкту: потрібно одночасно розуміти кредитний аналіз, структурування фінансових продуктів, управління ризиками та технічну інфраструктуру блокчейну. [А]
Але резюме команди та імена венчурних інвесторів не гарантують ані якості кредитного портфеля, ані повернення капіталу.
Що вже існує, а що залишається планом?
Birch Hill уже працює з ончейн-кредитуванням через Morpho. Компанія також розвиває інвестиційні стратегії та інституційний напрямок. Водночас масштабна сек'юритизація пулів кредитів у нерухомості, сільському господарстві й енергетиці — це напрямок подальшого розвитку, а не доказ того, що весь цей ринок уже перенесено в блокчейн. [П/З]
Залучені $4 млн — це фінансування розвитку бізнесу. Це не $4 млн кредитів, не обсяг активів під управлінням і не доказ попиту на майбутні продукти.
Саме це розмежування визначає подальший аналіз.
MECHANISM — що насправді переноситься в блокчейн?
Поширене уявлення про токенізацію нерухомості зводиться до простого сценарію: будинок поділяють на цифрові частки, а інвестори купують токени.
Проте кредитний ринок працює складніше.
Уявімо компанію, яка фінансує житловий комплекс. Їй потрібні гроші для придбання, будівництва, реконструкції або рефінансування об'єкта. Кредитор оцінює позичальника, заставу, грошові потоки, процентну ставку та ймовірність дефолту.
Якщо кредитів багато, їх можна об'єднати в пул, структурувати відповідно до юридичних вимог і створити інвестиційний продукт, виплати за яким залежать від погашення цих кредитів.
Спрощений ланцюг:
Реальний актив • кредит • оцінювання ризику • юридичне структурування • фінансування • цифрове представлення прав або грошових потоків • облік і розрахунки в блокчейні.
На кожному етапі виникають окремі завдання.
Блокчейн може спростити облік, перевірку транзакцій, автоматизацію розрахунків і контроль визначених правил. Але він не замінює оцінювання позичальника, юридичну перевірку застави, стягнення боргу чи судовий захист прав кредитора.
Головне питання: що саме представляє токен?
Це може бути:
· право на грошові потоки;
· частка у фонді;
· вимога до юридичної особи;
· цифровий запис про кредит;
· токенізована частка в компанії, яка володіє нерухомістю;
· інший фінансовий інструмент.
Ці конструкції не є взаємозамінними. Токенізований запис про іпотеку не обов'язково надає його власнику право вимагати повернення кредиту або частку в нерухомості.
Отже, цінність токенізації залежить від того, чи пов'язаний цифровий об'єкт із юридично визначеним правом, як це право передається та що відбувається у разі дефолту.
Глосарій: сім термінів, без яких складно зрозуміти продукт
Сек'юритизація — перетворення пулу кредитів або пов'язаних із ними грошових потоків на основу для випуску інвестиційних інструментів.
Vault — сховище — структурований механізм розміщення капіталу за визначеною стратегією в ончейн-протоколі.
Куратор — сторона, яка визначає параметри сховища або кредитного ринку, оцінює ризики та встановлює критерії допуску активів.
Акредитований інвестор — юридична категорія в США, визначена відповідними правилами. Статус може залежати від доходу, чистого капіталу або інших установлених критеріїв.
Застава — майно або інший актив, який забезпечує зобов'язання позичальника та може бути використаний для погашення боргу відповідно до застосовного права.
First loss — перший збиток — частина капіталу або клас вимог, який за умовами структури поглинає збитки раніше за інші.
Сервісер — сторона, яка адмініструє кредит, обробляє платежі, веде облік і за необхідності організовує процедури стягнення.
ECONOMICS — три напрямки Birch Hill
1. Vaults: кредитні сховища й оцінювання ризику
Birch Hill виступає куратором сховищ на Morpho — протоколі ончейн-кредитування. Куратор оцінює кредитний ризик, визначає допустимі активи та встановлює параметри роботи продукту. [П]
Перший продукт компанії — Birch Hill RWA USDC Vault на Base, побудований на інфраструктурі Morpho та стандартах Yearn v3. Він спрямовує USDC у кредитний ринок, де заставою виступає GRO — токен, пов'язаний із часткою в GromaREIT, приватному американському інвестиційному трасті, що спеціалізується на багатоквартирній нерухомості. [П]
Це принципова відмінність від прямого придбання квартири або іпотечного кредиту.
Вкладник надає USDC у сховище, а кредитний ринок використовує GRO як заставу. Позичальник отримує ліквідність під забезпечення токенізованої експозиції до нерухомості.
Економічна логіка полягає в тому, що власник активу може залучити ліквідність, не продаючи сам актив, а постачальник капіталу отримує можливість заробляти на кредитній експозиції.
Проте застава не усуває ризик.
Її ринкова або розрахункова вартість може знизитися. Ліквідація може відбутися за несприятливою ціною. Оцінка токенізованої частки може залежати від методології визначення чистої вартості активів, ліквідності та можливостей погашення.
Важливо також розуміти, що токен GRO не слід автоматично прирівнювати до права власності на конкретну квартиру.
Перед інвестуванням потрібно перевірити юридичні права власника GRO, механізм оцінювання застави, правила ліквідації та порядок реалізації вимог у разі дефолту.
2. Strategies: створення інвестиційних продуктів
Другий напрямок охоплює кредитні стратегії та ончейн-продукти, зокрема Birch Hill Absolute Value. [З]
Економічне завдання таких продуктів — з'єднати капітал інвесторів із кредитними можливостями, які відповідають визначеним критеріям ризику.
Але назва стратегії, цільова дохідність і репутація команди не замінюють аналізу фактичного портфеля.
Перед інвестуванням потрібно з'ясувати:
· Звідки надходить дохід: відсотки за кредитами, комісії чи інші джерела?
· Хто приймає кредитні рішення?
· Які активи забезпечують зобов'язання?
· Які комісії та витрати зменшують результат?
· Як часто розкриваються дані про портфель?
· За яких умов можна вивести капітал?
· Хто і в якій черговості несе збитки у разі дефолту?
Без відповідей на ці питання порівнювати продукт із банківським депозитом, державними облігаціями чи іншими кредитними інструментами некоректно.
3. Enterprise: інституційна та регуляторна інфраструктура
Третій напрямок орієнтований на роботу з учасниками традиційного фінансового ринку та створення регуляторно сумісних механізмів розміщення кредитних продуктів.
За повідомленням Decrypt від 28 жовтня 2026 року, Birch Hill подала заявку на членство у FINRA як broker-dealer. Це має допомогти компанії розміщувати пропозиції приватного кредиту для інвесторів, які відповідають установленим критеріям. [П]
Подання заявки не означає отримання схвалення або ліцензії.
Юридична кваліфікація конкретного продукту залежить від його структури, прав інвестора та застосовного законодавства. Сам факт використання блокчейну не скасовує вимог до цінних паперів, посередницької діяльності, розкриття інформації та захисту інвесторів.
GAME THEORY — хто отримує прибуток, а хто несе збитки?
Кредитний ринок — це не лише рух грошей. Це система стимулів, у якій учасники мають різну інформацію та різні цілі.
· Позичальник прагне отримати капітал на вигідних умовах.
· Первинний кредитор оцінює позичальника та може прагнути передати частину кредитного ризику іншим.
· Куратор або керуючий визначає параметри продукту й впливає на ризик, який приймає інвестор.
· Інвестор очікує доходу, але не завжди може самостійно перевірити кожен кредит.
· Платформа та посередники можуть отримувати комісії за організацію, управління або обслуговування продукту.
· Сервісери та юридичні структури забезпечують облік, адміністрування платежів і реалізацію прав.
Інтереси цих сторін не завжди збігаються.
1. Несприятливий відбір
Adverse selection виникає, коли одна сторона знає про якість активу більше, ніж інша.
Якщо первинний кредитор краще розуміє ризики позичальників, ніж інвестор, який купує експозицію до кредитного пулу, останній може не мати достатньо інформації для незалежного оцінювання.
Контрольне запитання: чи отримує інвестор достатньо даних про критерії відбору, якість кредитів і причини включення активів до пулу?
2. Моральний ризик
Moral hazard виникає, коли учасник може отримати вигоду від рішення, переклавши значну частину негативних наслідків на інших.
Якщо організатор отримує комісію за обсяг залучених коштів, але не несе співмірної частини кредитних збитків, у нього може виникнути стимул збільшувати обсяг навіть за погіршення якості активів.
Це не твердження про поведінку Birch Hill. Це ризик, який необхідно перевіряти в будь-якій системі кредитного посередництва.
Контрольне запитання: чи зберігають організатори кредитів власну фінансову експозицію до ризику?
3. Принципал і агент
Інвестор делегує оцінювання кредитів куратору або керуючому, але не завжди може спостерігати за всіма його рішеннями.
Тому важливі незалежний аудит, розкриття даних, ліміти концентрації, правила конфлікту інтересів і зрозуміла відповідальність за порушення.
Смартконтракт може автоматизувати виконання правил, але не гарантує, що самі правила правильні, початкові дані достовірні або керуючий не має конфлікту інтересів.
4. Сигналювання
Фінансування від відомих венчурних фондів, досвід роботи в Goldman Sachs чи BlackRock і співпраця з відомими протоколами можуть бути позитивними сигналами.
Але сигнал — не доказ якості кредитного портфеля.
Важливіші фактичні показники: обсяг профінансованих кредитів, прострочення, дефолти, повернення після стягнення застави та реальні збитки.
5. Skin in the game
Система може бути стійкішою, коли ті, хто оцінює та структурує кредити, самі несуть частину економічного ризику.
Це може бути збереження частини кредитної експозиції, відкладена винагорода або інші механізми відповідальності.
Проте навіть співінвестування не гарантує безпеки. Потрібно знати, яку частину ризику зберігає організатор і в якій черговості він зазнає збитків.
Висновок теорії ігор: якість кредитного продукту залежить не тільки від активів і коду, а й від того, як розподілено інформацію, прибуток, контроль та відповідальність. [А]
«ГРА НА ПОНИЖЕННЯ» — історична аналогія, а не прогноз кризи
Фільм The Big Short («Гра на пониження», 2015) показує, як перед фінансовою кризою 2008 року ризики американського іпотечного ринку приховувалися за складними структурами сек'юритизації та оцінювання фінансових інструментів.
Проблемою була не сама іпотека. Проблемою став розрив між реальною якістю кредитів, оцінкою ризику та способом продажу інструментів інвесторам.
Ця аналогія корисна для аналізу ончейн-кредитування, але не доводить, що Birch Hill повторить сценарій 2008 року. [А]
Вона допомагає сформулювати п'ять запитань.
Чи бачить інвестор базові активи? Самого токена й короткого опису недостатньо.Чи можна перевірити дані незалежно? Запис у блокчейні підтверджує історію цифрових операцій, але не гарантує правдивості початкової інформації про позичальника або заставу.Чи відповідає оцінка ризику реальним результатам? Потрібні дані про прострочення, дефолти та повернення після стягнення.
Хто перевіряє того, хто перевіряє? Якщо оцінювання, структурування та продаж контролюються пов'язаними сторонами, незалежний нагляд особливо важливий.
Хто отримує збитки першим? Черговість виплат і збитків має бути зрозумілою та юридично закріпленою.
Урок 2008 року полягає не в тому, що сек'юритизація завжди небезпечна. Він у тому, що складність фінансового продукту може приховувати концентрацію ризику, а довіра до посередника — підміняти незалежну перевірку.
Блокчейн здатний зробити частину інформації доступнішою. Але прозорість транзакцій не дорівнює прозорості економічної суті активу.
RWA-РИНОК — не кожна токенізація створює інвестиційний актив
Показовий приклад — Pineapple Financial.
4 вересня 2026 року Injective повідомила, що Pineapple Financial перенесла до блокчейну Injective іпотечні записи на суму понад $1 млрд. Згідно з описом проєкту, кожен запис пов'язаний із відповідним кредитним файлом і містить структуровані дані. Це цифрове представлення інформації про кредити, а не автоматичний випуск нових іпотечних цінних паперів. [П]
Тут необхідно розрізняти два завдання.
Токенізація обліку — цифрове представлення даних про актив для перевірки, аудиту та координації учасників.
Токенізація фінансових прав — цифрове представлення юридично визначених прав на актив, цінний папір або грошові потоки.
Обидва напрямки можуть бути корисними, але їхня економічна функція різна. Перенесення кредитних записів у блокчейн може підвищити ефективність адміністрування, не створюючи для інвестора нового права на дохід.
Для Birch Hill завдання складніше: потрібно не лише цифровізувати дані, а й створити надійний механізм, за яким капітал інвесторів фінансує кредитні активи через юридично коректні структури.
Актуальні ринкові оцінки токенізованої нерухомості та приватного кредиту залежать від методології, типу активу й того, чи враховує статистика базові активи, токенізовані права або вартість фінансових продуктів. Тому конкретні цифри без перевірки актуального зрізу RWA.xyz не слід використовувати як остаточні. [А]
КОНКУРЕНТНЕ СЕРЕДОВИЩЕ — хто ще будує цей ринок?
Figure Technologies працює з кредитами, зокрема кредитними лініями під заставу житла, та інфраструктурою Provenance. Її модель відрізняється від моделі компанії, яка лише надає інфраструктуру: поєднання видачі кредиту, оцінювання та сек'юритизації створює окремі питання щодо контролю конфлікту інтересів.
Pineapple Financial демонструє напрямок оцифрування іпотечних записів та їх перенесення в блокчейн. Це приклад того, як змінюється облік без автоматичного перетворення кожного запису на інвестиційний актив.
Morpho та Yearn надають інфраструктуру, на якій можуть працювати кредитні продукти й сховища. Проте відомий протокол не робить усі активи, що використовують його інфраструктуру, однаково безпечними.
На цьому тлі позиціонування Birch Hill полягає в поєднанні кредитного аналізу, кураторства ончейн-продуктів і розвитку інституційного структурування.
Конкуренція розгортатиметься не лише навколо швидкості блокчейну. Вирішальними можуть стати якість кредитного аналізу, юридична надійність, вартість залучення капіталу, прозорість даних і здатність масштабувати портфелі без втрати контролю. [А]
ХТО ОТРИМУЄ ДОСТУП ДО КАПІТАЛУ?
Токенізацію часто називають способом демократизації інвестицій. Але технічна можливість придбати цифровий актив не означає, що продукт доступний кожному.
Якщо пропозиція призначена для акредитованих інвесторів, діють обмеження щодо кола покупців. Також можуть існувати вимоги до ідентифікації, мінімальні суми, географічні обмеження, періоди блокування та складні умови виведення коштів.
Економічна вигода розподіляється між різними учасниками:
· позичальник може отримати додаткове джерело фінансування;
· кредитор — ефективніше розподілити капітал;
· інвестор — доступ до певної кредитної експозиції;
· посередник — дохід від організації та управління продуктом.
Але якщо юридичне структурування, аудит, обслуговування та контроль залишаються дорогими, технологічна економія може виявитися меншою за очікувану. [А]
Тому правильне питання — не «чи можна токенізувати кредит?», а чи робить нова система кредитування дешевшим, прозорішим і доступнішим без непропорційного збільшення ризику?
КОНТРДОВОД — у чому мають рацію скептики
Комплаєнс може з'їсти економію. Юридичне структурування, аудит, KYC/AML і звітність коштують грошей. Якщо витрати не знижуються, блокчейн може лише змінити інтерфейс.Ліквідність не виникає автоматично. Токен можна передати, але це не означає, що знайдеться покупець за прийнятною ціною.Ризик токенізації заради токенізації. Велика кількість анонсів не замінює даних про реально профінансовані кредити та їх обслуговування.Складність може зрости. До позичальника, кредитора, юридичної структури та інвестора додаються куратор, протокол, оракул і адміністратори інфраструктури.
Регуляторна невизначеність залишається. Правова кваліфікація конкретного продукту залежить від його структури та юрисдикції.
Що могло б переконати скептиків? Доказ того, що Birch Hill забезпечує нижчу вартість фінансування для оригінаторів за порівнянної якості кредитного портфеля, не послаблюючи юридичний захист інвесторів.
RISK — сім рівнів, які потрібно перевірити
1. Кредитний ризик. Позичальник може прострочити платіж або не повернути кредит. Застава може виявитися недостатньою для покриття збитків.
2. Юридичний ризик. Токен може не надавати тих прав, яких очікує покупець. Потрібно перевіряти структуру, права кредитора, заставу, черговість вимог і механізм стягнення.
3. Ризик ліквідності. Можливість передати токен не гарантує наявності покупця. Продаж може вимагати значного дисконту.
4. Технологічний ризик. Помилки смартконтрактів, вразливості протоколу, проблеми з мостами, оракулами або адміністративними ключами можуть призвести до втрати коштів чи порушення роботи продукту.
5. Регуляторний ризик. Структура може підпадати під вимоги законодавства про цінні папери, кредитування, посередницьку діяльність або інші правила. Відповідність оцінюється для конкретного продукту та юрисдикції.
6. Ризик управління та конфлікту інтересів. Куратор, кредитор, емітент і платформа можуть мати різні стимули. Важливо розуміти, хто контролює рішення та хто несе збитки.
7. Ризик хибної прозорості. Публічний запис може створювати відчуття повної перевірюваності, хоча договори, стан застави, фінансовий стан позичальника та процедури стягнення залишаються поза блокчейном або доступні обмеженому колу учасників.
Ці ризики не зникають через те, що продукт працює ончейн. Завдання системи — виявляти їх, вимірювати та розподіляти відповідальність до виникнення збитків.
ЧЕКЛІСТ ПЕРЕД ІНВЕСТУВАННЯМ — 10 питань
Позначте кожну відповідь: Т — так, Н — ні, ? — не знаю.
Я розумію, що саме представляє токен: право на грошові потоки, частку у фонді чи запис у реєстрі?
Я прочитав юридичні документи продукту, а не лише маркетингову сторінку?
Я знаю, хто несе перші збитки у разі дефолту?
Я знаю юрисдикцію юридичної структури та застосовне право?
Я бачив дані про фактичні прострочення й дефолти, а не лише цільову дохідність?
Я розумію, як винагороджується куратор і чи має він стимули підтримувати якість портфеля?
Я знаю, хто може виводити кошти і за яких умов?
Я перевірив реєстрацію або ліцензію постачальника, якщо вона потрібна?
Я можу втратити всю вкладену суму без критичного впливу на своє фінансове становище?Я знайшов незалежне джерело інформації про продукт?
Правило DVA: якщо хоча б на три питання відповідь «не знаю» або «ні», це привід зупинитися та провести додаткову перевірку. [А] Це редакційний фільтр, а не статистично підтверджений поріг безпеки.
SCENARIOS — три можливі траєкторії
Сценарій 1. Масштабування
Birch Hill доводить, що може створювати якісні кредитні продукти, забезпечувати юридичний захист прав інвесторів і підтримувати прозору звітність.
Компанія поступово розширює роботу з різними видами кредитів. Ончейн-інфраструктура стає додатковим каналом фінансування реальної економіки.
Вигода полягає не в самому випуску токенів, а в ефективнішому русі капіталу.
Сценарій 2. Нішевий розвиток
Технологія працює, але складність кредитного аналізу, юридичного оформлення та регуляторних вимог обмежує темпи масштабування.
Birch Hill залишається спеціалізованим постачальником інфраструктури з обмеженим, але якісним портфелем.
Це теж може бути позитивним результатом: формується перевірена модель без ілюзії швидкої заміни традиційного фінансування. [А]
Сценарій 3. Кредитні або системні проблеми
Дефолти, падіння вартості застави або недостатня ліквідність погіршують результати продуктів.
Якщо виявиться, що юридичний захист інвесторів слабший, ніж очікувалося, це може завдати удару по довірі до всього сегмента RWA, а не лише до Birch Hill. [А]
Це сценарії, а не прогнози з визначеними ймовірностями. Результат залежатиме від якості активів, економіки продуктів, регуляторного середовища та здатності компанії залучати капітал на прийнятних умовах.
ЩО ЗМІНИЛО Б НАШУ ДУМКУ?
Аналітична позиція має бути спростовною. [А]
Скептицизм щодо моделі слід переглянути, якщо з'являться переконливі докази того, що:
· частка прострочень і дефолтів у портфелях Birch Hill стабільно нижча за зіставні показники відповідного класу кредитів;
· інвестори отримують незалежно підтверджені дані про кредити, а не лише агреговану звітність;
· юридична структура продемонструвала працездатність у реальній процедурі стягнення після дефолту;
· вартість залучення капіталу для оригінаторів нижча, ніж через традиційні канали, за порівнянної якості портфеля.
Водночас жодна з цих умов окремо не доводить повної безпеки. Потрібно враховувати період спостереження, склад портфеля, розмір вибірки та незалежність даних.
DECISION — що покаже реальний результат?
Залучення $4 млн — це фінансування розвитку інфраструктури, а не доказ масштабного попиту на її продукти.
Подальший результат Birch Hill залежатиме від чотирьох чинників:
· якості кредитних портфелів і фактичного повернення боргів;
· юридичної структури та захищеності прав інвесторів;
· виконання регуляторних вимог;
· здатності залучати капітал без надмірних витрат і неприйнятного ризику.
Для ринку RWA головний показник — не кількість токенізованих активів і не сума венчурного фінансування окремої компанії. Важливіші обсяг реально профінансованих кредитів, якість їх обслуговування, прозорість звітності та можливість інвестора реалізувати свої права.
Birch Hill представляє напрям, у якому криптоінфраструктура прагне вийти за межі торгівлі цифровими активами й долучитися до фінансування традиційної економіки.
Якщо модель працюватиме, блокчейн може стати додатковим каналом руху капіталу між інвесторами та кредиторами. Якщо ні — цифрова оболонка не врятує кредит від фундаментальних ризиків.
Головний висновок DVA: майбутнє токенізації визначатиметься не тим, скільки активів можна представити у вигляді токенів, а тим, наскільки надійно ці інструменти пов'язують реальні активи, юридичні права та повернення капіталу.
І чи не повторить новий ринок помилку, яку показала «Гра на пониження»: коли складність структури приховує ризик, а стимули учасників заохочують його ігнорувати.
ПРАКТИЧНІ ПОРАДИ — як перевіряти RWA у своїй юрисдикції
Наведені нижче орієнтири — не юридична чи інвестиційна консультація. Перед дією перевіряйте актуальні правила та статус конкретного продукту.
США
· Не вважайте автоматично кожен токен цінним папером. Водночас якщо токенізується цінний папір, цифрова форма сама по собі не скасовує застосовних вимог законодавства про цінні папери.
· З'ясуйте, чи пропозиція зареєстрована або спирається на конкретне законне виключення з реєстрації.
· Перевіряйте відповідні документи в SEC EDGAR, а статус брокера чи дилера — через FINRA BrokerCheck.
· Якщо продукт призначений лише для акредитованих інвесторів, перевірте критерії доступу та обмеження перепродажу.
Офіційне пояснення SEC щодо токенізованих цінних паперів наголошує на значенні прав власника та юридичної структури інструмента. [П]
Європейський Союз
· MiCA регулює визначені категорії криптоактивів і постачальників послуг, але токенізовані фінансові інструменти можуть підпадати під інші режими, зокрема MiFID II.
· Перевіряйте відповідну ліцензію постачальника та актуальні записи ESMA й національного регулятора.
· З'ясуйте, які документи про ризики та витрати має отримати інвестор і чи застосовується до продукту вимога щодо KID.
Наявність запису в реєстрі криптоактивів сама по собі не означає, що регулятор схвалив економічну якість продукту. [П]
Україна
· Не плутайте володіння віртуальним активом із правом власності на базову нерухомість або вимогою за кредитом. Такі права залежать від конкретної юридичної конструкції.
· Перевірте, чи допускає українське законодавство відповідну операцію, як оподатковується результат і які обмеження діють для транскордонного переказу коштів.
· Не припускайте, що доступність інтерфейсу іноземного продукту означає юридичну доступність для резидента України.
· Не користуйтеся посередниками, які пропонують обійти валютні обмеження або приховати призначення платежу.
Правила валютних операцій та статус конкретного інвестиційного інструмента необхідно перевіряти за чинними офіційними нормами. Загальних тверджень про криптовалюти недостатньо, щоб визначити законність конкретної операції.
Китай: материкова частина та Гонконг
Правовий режим материкового Китаю суттєво відрізняється від режиму Гонконгу. Не можна переносити правила однієї юрисдикції на іншу.
Для материкового Китаю участь у криптовалютній торгівлі та пов'язаних фінансових схемах може створювати значні правові ризики. У Гонконзі діє окрема регуляторна система, а доступ до фінансових продуктів залежить від їхньої класифікації, ліцензування та категорії інвестора.
Перед будь-якою дією потрібно перевіряти чинні офіційні вимоги відповідної юрисдикції.
Спільне для всіх
Розмір позиції. Вкладайте лише суму, повну втрату якої можете витримати.
Горизонт. Кредитні продукти можуть вимагати багаторічного утримання. Не використовуйте для них кошти, які потрібні найближчим часом.
Друга думка. Шукайте незалежне джерело, не пов'язане з емітентом або продавцем. Якщо незалежної інформації немає, це обмежує можливість перевірки.
Дохідність. Вища очікувана дохідність зазвичай означає вищий ризик або додаткові обмеження. Потрібно з'ясувати, за що саме інвестор отримує компенсацію.
Червоні прапорці: гарантована дохідність; тиск із вимогою негайно внести кошти; відсутність юридичних документів; незрозуміле джерело виплат; непідтверджене посилання на відомий бренд; пропозиція обійти KYC або інші обов'язкові процедури.
Головна теза для читача: токенізація не створює автоматично нової економічної вартості. Вона змінює спосіб, у який вартість, інформація та права переміщуються між позичальником, кредитором, оператором та інвестором.
Ваше завдання — зрозуміти, на якому місці в цьому ланцюгу ви стоїте і хто першим зазнає збитків.
Джерела
Decrypt. Goldman, BlackRock Alumni Raise $4 Million to Put Farm and Apartment Loans Onchain. 28 жовтня 2026 року.
Birch Hill. Birch Hill's First Onchain Product Powered by Morpho. 22 липня 2026 року.
Morpho Governance Forum. Introducing Birch Hill vaults on Morpho.
Birch Hill. Офіційний сайт.
Injective. Pineapple Fi
Примітка DVA: доступність публічних матеріалів не замінює незалежного аудиту продукту. Перед публікацією варто повторно перевірити актуальний статус Birch Hill у FINRA, параметри сховищ, юридичні документи та ринкові показники RWA.xyz. Цифри щодо загальної вартості токенізованої нерухомості не наведено як остаточні, оскільки методологію та актуальний зріз необхідно звірити окремо.
DVA ANALYTICS — факти без хайпу.
Не фінансова порада. Збереження цінностей та часу.
#DVA #USDC #GrowthPotential #RWA
Що насправді купує інвестор, коли купує токенізований кредит
Birch Hill: міст між приватним кредитуванням і ончейн-капіталом — чи зможе блокчейн «перетравити» іпотечні кредити США?
DVA ANALYTICS • FACT • MECHANISM • ECONOMICS • GAME THEORY • RISK • SCENARIOS • DECISION
Що насправді купує інвестор, коли купує токенізований кредит, і хто першим зазнає збитків, якщо позичальник перестане платити?
Позначки достовірності:
· [П] — підтверджено доступним першоджерелом.
· [З] — заявлено компанією або повідомлено медіа; незалежна перевірка може бути відсутньою.
· [А] — аналітичне судження DVA ANALYTICS.
FACT — $4 млн на нову інфраструктуру кредитування
28 жовтня 2026 року видання Decrypt повідомило, що американська компанія Birch Hill залучила $4 млн у посівному раунді фінансування. Раунд очолила Multicoin Capital, до нього долучилися ParaFi Capital, Castle Island Ventures і Nascent. Загальний обсяг залученого фінансування, за повідомленням видання, сягнув $6,5 млн з урахуванням попереднього раунду. [П]
Birch Hill розвиває інфраструктуру, яка має з'єднати традиційне приватне кредитування США з публічними блокчейнами. Довгострокова мета компанії — створювати структури для фінансування пулів кредитів, пов'язаних із багатоквартирною нерухомістю, аграрним сектором та енергетикою. [З]
Компанію очолює Bhavin Vaid, який раніше працював у Goldman Sachs і Cerberus Capital Management. Операційний директор Connor Flanagan має досвід роботи в BlackRock, зокрема з платформою управління ризиками Aladdin. До команди також приєдналися фахівці з досвідом роботи в Yearn і Gauntlet. [З]
Досвід традиційних фінансів і DeFi важливий для такого проєкту: потрібно одночасно розуміти кредитний аналіз, структурування фінансових продуктів, управління ризиками та технічну інфраструктуру блокчейну. [А]
Але резюме команди та імена венчурних інвесторів не гарантують ані якості кредитного портфеля, ані повернення капіталу.
Що вже існує, а що залишається планом?
Birch Hill уже працює з ончейн-кредитуванням через Morpho. Компанія також розвиває інвестиційні стратегії та інституційний напрямок. Водночас масштабна сек'юритизація пулів кредитів у нерухомості, сільському господарстві й енергетиці — це напрямок подальшого розвитку, а не доказ того, що весь цей ринок уже перенесено в блокчейн. [П/З]
Залучені $4 млн — це фінансування розвитку бізнесу. Це не $4 млн кредитів, не обсяг активів під управлінням і не доказ попиту на майбутні продукти.
Саме це розмежування визначає подальший аналіз.
MECHANISM — що насправді переноситься в блокчейн?
Поширене уявлення про токенізацію нерухомості зводиться до простого сценарію: будинок поділяють на цифрові частки, а інвестори купують токени.
Проте кредитний ринок працює складніше.
Уявімо компанію, яка фінансує житловий комплекс. Їй потрібні гроші для придбання, будівництва, реконструкції або рефінансування об'єкта. Кредитор оцінює позичальника, заставу, грошові потоки, процентну ставку та ймовірність дефолту.
Якщо кредитів багато, їх можна об'єднати в пул, структурувати відповідно до юридичних вимог і створити інвестиційний продукт, виплати за яким залежать від погашення цих кредитів.
Спрощений ланцюг:
Реальний актив • кредит • оцінювання ризику • юридичне структурування • фінансування • цифрове представлення прав або грошових потоків • облік і розрахунки в блокчейні.
На кожному етапі виникають окремі завдання.
Блокчейн може спростити облік, перевірку транзакцій, автоматизацію розрахунків і контроль визначених правил. Але він не замінює оцінювання позичальника, юридичну перевірку застави, стягнення боргу чи судовий захист прав кредитора.
Головне питання: що саме представляє токен?
Це може бути:
· право на грошові потоки;
· частка у фонді;
· вимога до юридичної особи;
· цифровий запис про кредит;
· токенізована частка в компанії, яка володіє нерухомістю;
· інший фінансовий інструмент.
Ці конструкції не є взаємозамінними. Токенізований запис про іпотеку не обов'язково надає його власнику право вимагати повернення кредиту або частку в нерухомості.
Отже, цінність токенізації залежить від того, чи пов'язаний цифровий об'єкт із юридично визначеним правом, як це право передається та що відбувається у разі дефолту.
Глосарій: сім термінів, без яких складно зрозуміти продукт
Сек'юритизація — перетворення пулу кредитів або пов'язаних із ними грошових потоків на основу для випуску інвестиційних інструментів.
Vault — сховище — структурований механізм розміщення капіталу за визначеною стратегією в ончейн-протоколі.
Куратор — сторона, яка визначає параметри сховища або кредитного ринку, оцінює ризики та встановлює критерії допуску активів.
Акредитований інвестор — юридична категорія в США, визначена відповідними правилами. Статус може залежати від доходу, чистого капіталу або інших установлених критеріїв.
Застава — майно або інший актив, який забезпечує зобов'язання позичальника та може бути використаний для погашення боргу відповідно до застосовного права.
First loss — перший збиток — частина капіталу або клас вимог, який за умовами структури поглинає збитки раніше за інші.
Сервісер — сторона, яка адмініструє кредит, обробляє платежі, веде облік і за необхідності організовує процедури стягнення.
ECONOMICS — три напрямки Birch Hill
1. Vaults: кредитні сховища й оцінювання ризику
Birch Hill виступає куратором сховищ на Morpho — протоколі ончейн-кредитування. Куратор оцінює кредитний ризик, визначає допустимі активи та встановлює параметри роботи продукту. [П]
Перший продукт компанії — Birch Hill RWA USDC Vault на Base, побудований на інфраструктурі Morpho та стандартах Yearn v3. Він спрямовує USDC у кредитний ринок, де заставою виступає GRO — токен, пов'язаний із часткою в GromaREIT, приватному американському інвестиційному трасті, що спеціалізується на багатоквартирній нерухомості. [П]
Це принципова відмінність від прямого придбання квартири або іпотечного кредиту.
Вкладник надає USDC у сховище, а кредитний ринок використовує GRO як заставу. Позичальник отримує ліквідність під забезпечення токенізованої експозиції до нерухомості.
Економічна логіка полягає в тому, що власник активу може залучити ліквідність, не продаючи сам актив, а постачальник капіталу отримує можливість заробляти на кредитній експозиції.
Проте застава не усуває ризик.
Її ринкова або розрахункова вартість може знизитися. Ліквідація може відбутися за несприятливою ціною. Оцінка токенізованої частки може залежати від методології визначення чистої вартості активів, ліквідності та можливостей погашення.
Важливо також розуміти, що токен GRO не слід автоматично прирівнювати до права власності на конкретну квартиру.
Перед інвестуванням потрібно перевірити юридичні права власника GRO, механізм оцінювання застави, правила ліквідації та порядок реалізації вимог у разі дефолту.
2. Strategies: створення інвестиційних продуктів
Другий напрямок охоплює кредитні стратегії та ончейн-продукти, зокрема Birch Hill Absolute Value. [З]
Економічне завдання таких продуктів — з'єднати капітал інвесторів із кредитними можливостями, які відповідають визначеним критеріям ризику.
Але назва стратегії, цільова дохідність і репутація команди не замінюють аналізу фактичного портфеля.
Перед інвестуванням потрібно з'ясувати:
· Звідки надходить дохід: відсотки за кредитами, комісії чи інші джерела?
· Хто приймає кредитні рішення?
· Які активи забезпечують зобов'язання?
· Які комісії та витрати зменшують результат?
· Як часто розкриваються дані про портфель?
· За яких умов можна вивести капітал?
· Хто і в якій черговості несе збитки у разі дефолту?
Без відповідей на ці питання порівнювати продукт із банківським депозитом, державними облігаціями чи іншими кредитними інструментами некоректно.
3. Enterprise: інституційна та регуляторна інфраструктура
Третій напрямок орієнтований на роботу з учасниками традиційного фінансового ринку та створення регуляторно сумісних механізмів розміщення кредитних продуктів.
За повідомленням Decrypt від 28 жовтня 2026 року, Birch Hill подала заявку на членство у FINRA як broker-dealer. Це має допомогти компанії розміщувати пропозиції приватного кредиту для інвесторів, які відповідають установленим критеріям. [П]
Подання заявки не означає отримання схвалення або ліцензії.
Юридична кваліфікація конкретного продукту залежить від його структури, прав інвестора та застосовного законодавства. Сам факт використання блокчейну не скасовує вимог до цінних паперів, посередницької діяльності, розкриття інформації та захисту інвесторів.
GAME THEORY — хто отримує прибуток, а хто несе збитки?
Кредитний ринок — це не лише рух грошей. Це система стимулів, у якій учасники мають різну інформацію та різні цілі.
· Позичальник прагне отримати капітал на вигідних умовах.
· Первинний кредитор оцінює позичальника та може прагнути передати частину кредитного ризику іншим.
· Куратор або керуючий визначає параметри продукту й впливає на ризик, який приймає інвестор.
· Інвестор очікує доходу, але не завжди може самостійно перевірити кожен кредит.
· Платформа та посередники можуть отримувати комісії за організацію, управління або обслуговування продукту.
· Сервісери та юридичні структури забезпечують облік, адміністрування платежів і реалізацію прав.
Інтереси цих сторін не завжди збігаються.
1. Несприятливий відбір
Adverse selection виникає, коли одна сторона знає про якість активу більше, ніж інша.
Якщо первинний кредитор краще розуміє ризики позичальників, ніж інвестор, який купує експозицію до кредитного пулу, останній може не мати достатньо інформації для незалежного оцінювання.
Контрольне запитання: чи отримує інвестор достатньо даних про критерії відбору, якість кредитів і причини включення активів до пулу?
2. Моральний ризик
Moral hazard виникає, коли учасник може отримати вигоду від рішення, переклавши значну частину негативних наслідків на інших.
Якщо організатор отримує комісію за обсяг залучених коштів, але не несе співмірної частини кредитних збитків, у нього може виникнути стимул збільшувати обсяг навіть за погіршення якості активів.
Це не твердження про поведінку Birch Hill. Це ризик, який необхідно перевіряти в будь-якій системі кредитного посередництва.
Контрольне запитання: чи зберігають організатори кредитів власну фінансову експозицію до ризику?
3. Принципал і агент
Інвестор делегує оцінювання кредитів куратору або керуючому, але не завжди може спостерігати за всіма його рішеннями.
Тому важливі незалежний аудит, розкриття даних, ліміти концентрації, правила конфлікту інтересів і зрозуміла відповідальність за порушення.
Смартконтракт може автоматизувати виконання правил, але не гарантує, що самі правила правильні, початкові дані достовірні або керуючий не має конфлікту інтересів.
4. Сигналювання
Фінансування від відомих венчурних фондів, досвід роботи в Goldman Sachs чи BlackRock і співпраця з відомими протоколами можуть бути позитивними сигналами.
Але сигнал — не доказ якості кредитного портфеля.
Важливіші фактичні показники: обсяг профінансованих кредитів, прострочення, дефолти, повернення після стягнення застави та реальні збитки.
5. Skin in the game
Система може бути стійкішою, коли ті, хто оцінює та структурує кредити, самі несуть частину економічного ризику.
Це може бути збереження частини кредитної експозиції, відкладена винагорода або інші механізми відповідальності.
Проте навіть співінвестування не гарантує безпеки. Потрібно знати, яку частину ризику зберігає організатор і в якій черговості він зазнає збитків.
Висновок теорії ігор: якість кредитного продукту залежить не тільки від активів і коду, а й від того, як розподілено інформацію, прибуток, контроль та відповідальність. [А]
«ГРА НА ПОНИЖЕННЯ» — історична аналогія, а не прогноз кризи
Фільм The Big Short («Гра на пониження», 2015) показує, як перед фінансовою кризою 2008 року ризики американського іпотечного ринку приховувалися за складними структурами сек'юритизації та оцінювання фінансових інструментів.
Проблемою була не сама іпотека. Проблемою став розрив між реальною якістю кредитів, оцінкою ризику та способом продажу інструментів інвесторам.
Ця аналогія корисна для аналізу ончейн-кредитування, але не доводить, що Birch Hill повторить сценарій 2008 року. [А]
Вона допомагає сформулювати п'ять запитань.
Чи бачить інвестор базові активи? Самого токена й короткого опису недостатньо.Чи можна перевірити дані незалежно? Запис у блокчейні підтверджує історію цифрових операцій, але не гарантує правдивості початкової інформації про позичальника або заставу.Чи відповідає оцінка ризику реальним результатам? Потрібні дані про прострочення, дефолти та повернення після стягнення.
Хто перевіряє того, хто перевіряє? Якщо оцінювання, структурування та продаж контролюються пов'язаними сторонами, незалежний нагляд особливо важливий.
Хто отримує збитки першим? Черговість виплат і збитків має бути зрозумілою та юридично закріпленою.
Урок 2008 року полягає не в тому, що сек'юритизація завжди небезпечна. Він у тому, що складність фінансового продукту може приховувати концентрацію ризику, а довіра до посередника — підміняти незалежну перевірку.
Блокчейн здатний зробити частину інформації доступнішою. Але прозорість транзакцій не дорівнює прозорості економічної суті активу.
RWA-РИНОК — не кожна токенізація створює інвестиційний актив
Показовий приклад — Pineapple Financial.
4 вересня 2026 року Injective повідомила, що Pineapple Financial перенесла до блокчейну Injective іпотечні записи на суму понад $1 млрд. Згідно з описом проєкту, кожен запис пов'язаний із відповідним кредитним файлом і містить структуровані дані. Це цифрове представлення інформації про кредити, а не автоматичний випуск нових іпотечних цінних паперів. [П]
Тут необхідно розрізняти два завдання.
Токенізація обліку — цифрове представлення даних про актив для перевірки, аудиту та координації учасників.
Токенізація фінансових прав — цифрове представлення юридично визначених прав на актив, цінний папір або грошові потоки.
Обидва напрямки можуть бути корисними, але їхня економічна функція різна. Перенесення кредитних записів у блокчейн може підвищити ефективність адміністрування, не створюючи для інвестора нового права на дохід.
Для Birch Hill завдання складніше: потрібно не лише цифровізувати дані, а й створити надійний механізм, за яким капітал інвесторів фінансує кредитні активи через юридично коректні структури.
Актуальні ринкові оцінки токенізованої нерухомості та приватного кредиту залежать від методології, типу активу й того, чи враховує статистика базові активи, токенізовані права або вартість фінансових продуктів. Тому конкретні цифри без перевірки актуального зрізу RWA.xyz не слід використовувати як остаточні. [А]
КОНКУРЕНТНЕ СЕРЕДОВИЩЕ — хто ще будує цей ринок?
Figure Technologies працює з кредитами, зокрема кредитними лініями під заставу житла, та інфраструктурою Provenance. Її модель відрізняється від моделі компанії, яка лише надає інфраструктуру: поєднання видачі кредиту, оцінювання та сек'юритизації створює окремі питання щодо контролю конфлікту інтересів.
Pineapple Financial демонструє напрямок оцифрування іпотечних записів та їх перенесення в блокчейн. Це приклад того, як змінюється облік без автоматичного перетворення кожного запису на інвестиційний актив.
Morpho та Yearn надають інфраструктуру, на якій можуть працювати кредитні продукти й сховища. Проте відомий протокол не робить усі активи, що використовують його інфраструктуру, однаково безпечними.
На цьому тлі позиціонування Birch Hill полягає в поєднанні кредитного аналізу, кураторства ончейн-продуктів і розвитку інституційного структурування.
Конкуренція розгортатиметься не лише навколо швидкості блокчейну. Вирішальними можуть стати якість кредитного аналізу, юридична надійність, вартість залучення капіталу, прозорість даних і здатність масштабувати портфелі без втрати контролю. [А]
ХТО ОТРИМУЄ ДОСТУП ДО КАПІТАЛУ?
Токенізацію часто називають способом демократизації інвестицій. Але технічна можливість придбати цифровий актив не означає, що продукт доступний кожному.
Якщо пропозиція призначена для акредитованих інвесторів, діють обмеження щодо кола покупців. Також можуть існувати вимоги до ідентифікації, мінімальні суми, географічні обмеження, періоди блокування та складні умови виведення коштів.
Економічна вигода розподіляється між різними учасниками:
· позичальник може отримати додаткове джерело фінансування;
· кредитор — ефективніше розподілити капітал;
· інвестор — доступ до певної кредитної експозиції;
· посередник — дохід від організації та управління продуктом.
Але якщо юридичне структурування, аудит, обслуговування та контроль залишаються дорогими, технологічна економія може виявитися меншою за очікувану. [А]
Тому правильне питання — не «чи можна токенізувати кредит?», а чи робить нова система кредитування дешевшим, прозорішим і доступнішим без непропорційного збільшення ризику?
КОНТРДОВОД — у чому мають рацію скептики
Комплаєнс може з'їсти економію. Юридичне структурування, аудит, KYC/AML і звітність коштують грошей. Якщо витрати не знижуються, блокчейн може лише змінити інтерфейс.Ліквідність не виникає автоматично. Токен можна передати, але це не означає, що знайдеться покупець за прийнятною ціною.Ризик токенізації заради токенізації. Велика кількість анонсів не замінює даних про реально профінансовані кредити та їх обслуговування.Складність може зрости. До позичальника, кредитора, юридичної структури та інвестора додаються куратор, протокол, оракул і адміністратори інфраструктури.
Регуляторна невизначеність залишається. Правова кваліфікація конкретного продукту залежить від його структури та юрисдикції.
Що могло б переконати скептиків? Доказ того, що Birch Hill забезпечує нижчу вартість фінансування для оригінаторів за порівнянної якості кредитного портфеля, не послаблюючи юридичний захист інвесторів.
RISK — сім рівнів, які потрібно перевірити
1. Кредитний ризик. Позичальник може прострочити платіж або не повернути кредит. Застава може виявитися недостатньою для покриття збитків.
2. Юридичний ризик. Токен може не надавати тих прав, яких очікує покупець. Потрібно перевіряти структуру, права кредитора, заставу, черговість вимог і механізм стягнення.
3. Ризик ліквідності. Можливість передати токен не гарантує наявності покупця. Продаж може вимагати значного дисконту.
4. Технологічний ризик. Помилки смартконтрактів, вразливості протоколу, проблеми з мостами, оракулами або адміністративними ключами можуть призвести до втрати коштів чи порушення роботи продукту.
5. Регуляторний ризик. Структура може підпадати під вимоги законодавства про цінні папери, кредитування, посередницьку діяльність або інші правила. Відповідність оцінюється для конкретного продукту та юрисдикції.
6. Ризик управління та конфлікту інтересів. Куратор, кредитор, емітент і платформа можуть мати різні стимули. Важливо розуміти, хто контролює рішення та хто несе збитки.
7. Ризик хибної прозорості. Публічний запис може створювати відчуття повної перевірюваності, хоча договори, стан застави, фінансовий стан позичальника та процедури стягнення залишаються поза блокчейном або доступні обмеженому колу учасників.
Ці ризики не зникають через те, що продукт працює ончейн. Завдання системи — виявляти їх, вимірювати та розподіляти відповідальність до виникнення збитків.
ЧЕКЛІСТ ПЕРЕД ІНВЕСТУВАННЯМ — 10 питань
Позначте кожну відповідь: Т — так, Н — ні, ? — не знаю.
Я розумію, що саме представляє токен: право на грошові потоки, частку у фонді чи запис у реєстрі?
Я прочитав юридичні документи продукту, а не лише маркетингову сторінку?
Я знаю, хто несе перші збитки у разі дефолту?
Я знаю юрисдикцію юридичної структури та застосовне право?
Я бачив дані про фактичні прострочення й дефолти, а не лише цільову дохідність?
Я розумію, як винагороджується куратор і чи має він стимули підтримувати якість портфеля?
Я знаю, хто може виводити кошти і за яких умов?
Я перевірив реєстрацію або ліцензію постачальника, якщо вона потрібна?
Я можу втратити всю вкладену суму без критичного впливу на своє фінансове становище?Я знайшов незалежне джерело інформації про продукт?
Правило DVA: якщо хоча б на три питання відповідь «не знаю» або «ні», це привід зупинитися та провести додаткову перевірку. [А] Це редакційний фільтр, а не статистично підтверджений поріг безпеки.
SCENARIOS — три можливі траєкторії
Сценарій 1. Масштабування
Birch Hill доводить, що може створювати якісні кредитні продукти, забезпечувати юридичний захист прав інвесторів і підтримувати прозору звітність.
Компанія поступово розширює роботу з різними видами кредитів. Ончейн-інфраструктура стає додатковим каналом фінансування реальної економіки.
Вигода полягає не в самому випуску токенів, а в ефективнішому русі капіталу.
Сценарій 2. Нішевий розвиток
Технологія працює, але складність кредитного аналізу, юридичного оформлення та регуляторних вимог обмежує темпи масштабування.
Birch Hill залишається спеціалізованим постачальником інфраструктури з обмеженим, але якісним портфелем.
Це теж може бути позитивним результатом: формується перевірена модель без ілюзії швидкої заміни традиційного фінансування. [А]
Сценарій 3. Кредитні або системні проблеми
Дефолти, падіння вартості застави або недостатня ліквідність погіршують результати продуктів.
Якщо виявиться, що юридичний захист інвесторів слабший, ніж очікувалося, це може завдати удару по довірі до всього сегмента RWA, а не лише до Birch Hill. [А]
Це сценарії, а не прогнози з визначеними ймовірностями. Результат залежатиме від якості активів, економіки продуктів, регуляторного середовища та здатності компанії залучати капітал на прийнятних умовах.
ЩО ЗМІНИЛО Б НАШУ ДУМКУ?
Аналітична позиція має бути спростовною. [А]
Скептицизм щодо моделі слід переглянути, якщо з'являться переконливі докази того, що:
· частка прострочень і дефолтів у портфелях Birch Hill стабільно нижча за зіставні показники відповідного класу кредитів;
· інвестори отримують незалежно підтверджені дані про кредити, а не лише агреговану звітність;
· юридична структура продемонструвала працездатність у реальній процедурі стягнення після дефолту;
· вартість залучення капіталу для оригінаторів нижча, ніж через традиційні канали, за порівнянної якості портфеля.
Водночас жодна з цих умов окремо не доводить повної безпеки. Потрібно враховувати період спостереження, склад портфеля, розмір вибірки та незалежність даних.
DECISION — що покаже реальний результат?
Залучення $4 млн — це фінансування розвитку інфраструктури, а не доказ масштабного попиту на її продукти.
Подальший результат Birch Hill залежатиме від чотирьох чинників:
· якості кредитних портфелів і фактичного повернення боргів;
· юридичної структури та захищеності прав інвесторів;
· виконання регуляторних вимог;
· здатності залучати капітал без надмірних витрат і неприйнятного ризику.
Для ринку RWA головний показник — не кількість токенізованих активів і не сума венчурного фінансування окремої компанії. Важливіші обсяг реально профінансованих кредитів, якість їх обслуговування, прозорість звітності та можливість інвестора реалізувати свої права.
Birch Hill представляє напрям, у якому криптоінфраструктура прагне вийти за межі торгівлі цифровими активами й долучитися до фінансування традиційної економіки.
Якщо модель працюватиме, блокчейн може стати додатковим каналом руху капіталу між інвесторами та кредиторами. Якщо ні — цифрова оболонка не врятує кредит від фундаментальних ризиків.
Головний висновок DVA: майбутнє токенізації визначатиметься не тим, скільки активів можна представити у вигляді токенів, а тим, наскільки надійно ці інструменти пов'язують реальні активи, юридичні права та повернення капіталу.
І чи не повторить новий ринок помилку, яку показала «Гра на пониження»: коли складність структури приховує ризик, а стимули учасників заохочують його ігнорувати.
ПРАКТИЧНІ ПОРАДИ — як перевіряти RWA у своїй юрисдикції
Наведені нижче орієнтири — не юридична чи інвестиційна консультація. Перед дією перевіряйте актуальні правила та статус конкретного продукту.
США
· Не вважайте автоматично кожен токен цінним папером. Водночас якщо токенізується цінний папір, цифрова форма сама по собі не скасовує застосовних вимог законодавства про цінні папери.
· З'ясуйте, чи пропозиція зареєстрована або спирається на конкретне законне виключення з реєстрації.
· Перевіряйте відповідні документи в SEC EDGAR, а статус брокера чи дилера — через FINRA BrokerCheck.
· Якщо продукт призначений лише для акредитованих інвесторів, перевірте критерії доступу та обмеження перепродажу.
Офіційне пояснення SEC щодо токенізованих цінних паперів наголошує на значенні прав власника та юридичної структури інструмента. [П]
Європейський Союз
· MiCA регулює визначені категорії криптоактивів і постачальників послуг, але токенізовані фінансові інструменти можуть підпадати під інші режими, зокрема MiFID II.
· Перевіряйте відповідну ліцензію постачальника та актуальні записи ESMA й національного регулятора.
· З'ясуйте, які документи про ризики та витрати має отримати інвестор і чи застосовується до продукту вимога щодо KID.
Наявність запису в реєстрі криптоактивів сама по собі не означає, що регулятор схвалив економічну якість продукту. [П]
Україна
· Не плутайте володіння віртуальним активом із правом власності на базову нерухомість або вимогою за кредитом. Такі права залежать від конкретної юридичної конструкції.
· Перевірте, чи допускає українське законодавство відповідну операцію, як оподатковується результат і які обмеження діють для транскордонного переказу коштів.
· Не припускайте, що доступність інтерфейсу іноземного продукту означає юридичну доступність для резидента України.
· Не користуйтеся посередниками, які пропонують обійти валютні обмеження або приховати призначення платежу.
Правила валютних операцій та статус конкретного інвестиційного інструмента необхідно перевіряти за чинними офіційними нормами. Загальних тверджень про криптовалюти недостатньо, щоб визначити законність конкретної операції.
Китай: материкова частина та Гонконг
Правовий режим материкового Китаю суттєво відрізняється від режиму Гонконгу. Не можна переносити правила однієї юрисдикції на іншу.
Для материкового Китаю участь у криптовалютній торгівлі та пов'язаних фінансових схемах може створювати значні правові ризики. У Гонконзі діє окрема регуляторна система, а доступ до фінансових продуктів залежить від їхньої класифікації, ліцензування та категорії інвестора.
Перед будь-якою дією потрібно перевіряти чинні офіційні вимоги відповідної юрисдикції.
Спільне для всіх
Розмір позиції. Вкладайте лише суму, повну втрату якої можете витримати.
Горизонт. Кредитні продукти можуть вимагати багаторічного утримання. Не використовуйте для них кошти, які потрібні найближчим часом.
Друга думка. Шукайте незалежне джерело, не пов'язане з емітентом або продавцем. Якщо незалежної інформації немає, це обмежує можливість перевірки.
Дохідність. Вища очікувана дохідність зазвичай означає вищий ризик або додаткові обмеження. Потрібно з'ясувати, за що саме інвестор отримує компенсацію.
Червоні прапорці: гарантована дохідність; тиск із вимогою негайно внести кошти; відсутність юридичних документів; незрозуміле джерело виплат; непідтверджене посилання на відомий бренд; пропозиція обійти KYC або інші обов'язкові процедури.
Головна теза для читача: токенізація не створює автоматично нової економічної вартості. Вона змінює спосіб, у який вартість, інформація та права переміщуються між позичальником, кредитором, оператором та інвестором.
Ваше завдання — зрозуміти, на якому місці в цьому ланцюгу ви стоїте і хто першим зазнає збитків.
Джерела
Decrypt. Goldman, BlackRock Alumni Raise $4 Million to Put Farm and Apartment Loans Onchain. 28 жовтня 2026 року.
Birch Hill. Birch Hill's First Onchain Product Powered by Morpho. 22 липня 2026 року.
Morpho Governance Forum. Introducing Birch Hill vaults on Morpho.
Birch Hill. Офіційний сайт.
Injective. Pineapple Fi
Примітка DVA: доступність публічних матеріалів не замінює незалежного аудиту продукту. Перед публікацією варто повторно перевірити актуальний статус Birch Hill у FINRA, параметри сховищ, юридичні документи та ринкові показники RWA.xyz. Цифри щодо загальної вартості токенізованої нерухомості не наведено як остаточні, оскільки методологію та актуальний зріз необхідно звірити окремо.
DVA ANALYTICS — факти без хайпу.
Не фінансова порада. Збереження цінностей та часу.
#DVA #USDC #GrowthPotential #RWA
2
128
$GENIUS "Anticipating the walls: No reason to panic! 📈🧱
As we climb, we will naturally hit some sell walls where people take their profits. This is a normal part of the process, but there is absolutely no reason to panic.
I’ve been saying it since we were at 0.54: this project is nowhere near its true growth potential. These temporary walls are just small bumps on a much larger journey. Don’t let short-term profit-taking distract you from the long-term vision. We know what we hold, and we know where this is going. Stay patient, stay calm."
#GeniusToken #BSB #GrowthPotential #smartmoney #NoPanic #diamondhands #CryptoStrategy #LongTermVision
1
257

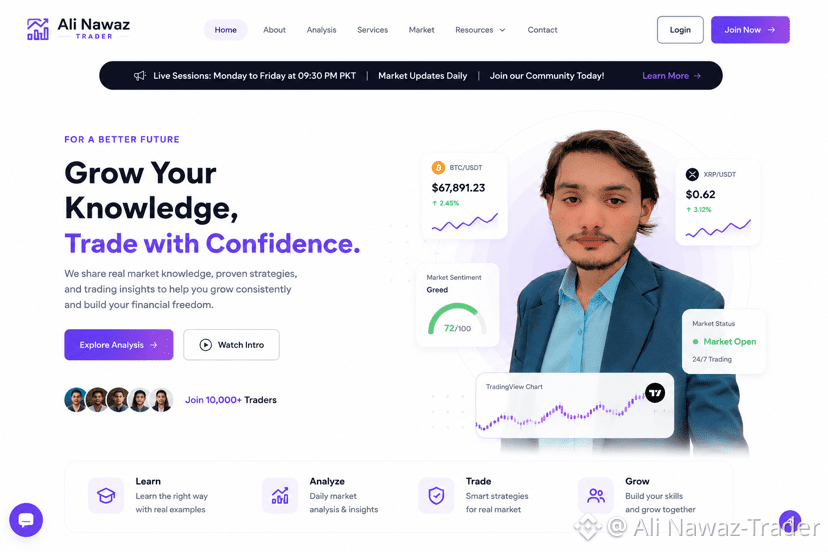
I’m really excited to announce that I am going to launch my new website soon, It will be full of easy-to-understand trading knowledge, so you can learn from anywhere in the world. The website will guide you with practical strategies, real examples, and insights from top global traders. As you grow your knowledge, you’ll also take steps toward financial freedom, making smart, confident decisions guided by the world’s best trading practices.
#highlighteveryone #GrowYourWealth #GrowthPotential
$VANRY $LAB
{future}(LABUSDT)
{future}(VANRYUSDT)
I’m really excited to announce that I am going to launch my new website soon, It will be full of easy-to-understand trading knowledge, so you can learn from anywhere in the world. The website will guide you with practical strategies, real examples, and insights from top global traders. As you grow your knowledge, you’ll also take steps toward financial freedom, making smart, confident decisions guided by the world’s best trading practices.
#highlighteveryone #GrowYourWealth #GrowthPotential
$VANRY $LAB
#highlighteveryone #GrowYourWealth #GrowthPotential
$VANRY $LAB
3
12
254
·
--
Рост
@Cartel-Creator
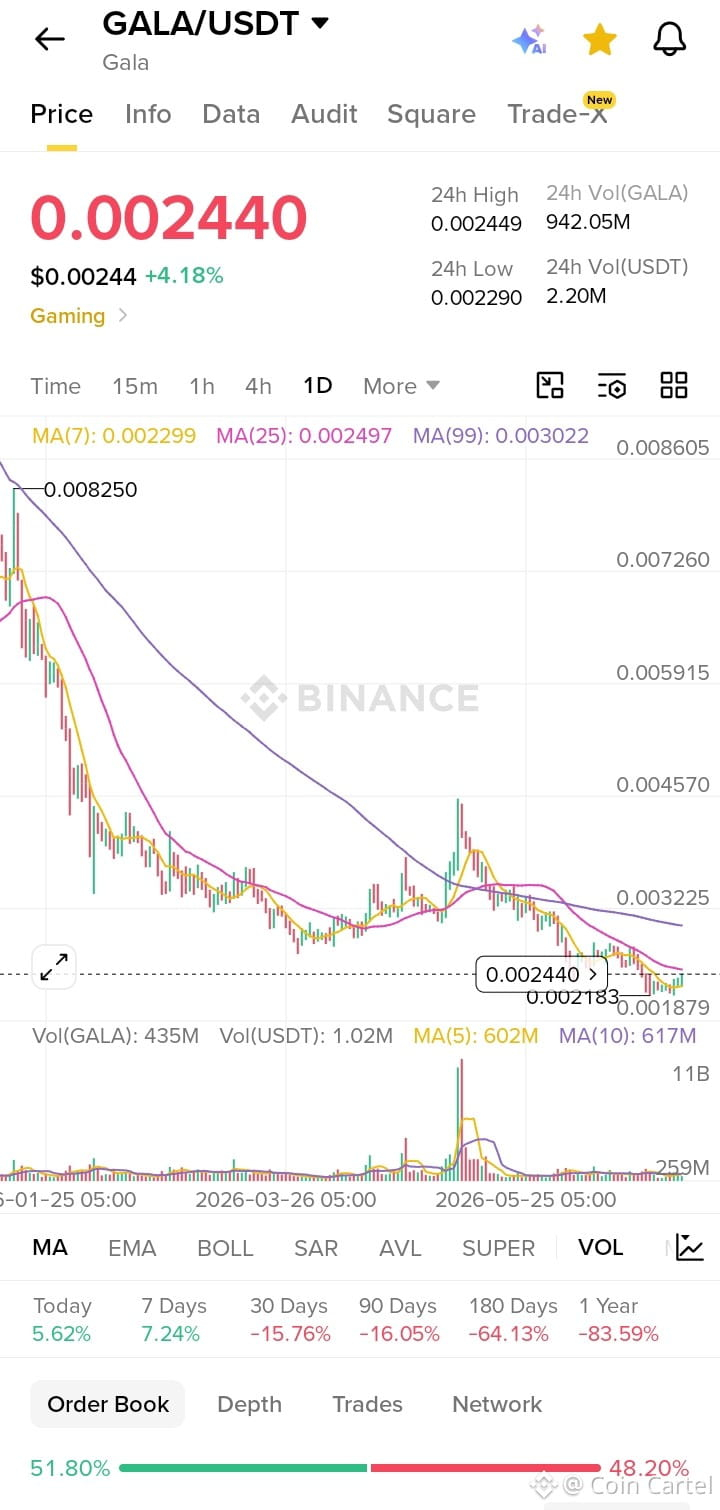
The real Growth 💹 hold that $GALA
{spot}(GALAUSDT)
Only 2b left to become a #skyrocket
let's buy some xec lunc gala
HMSTR
#GrowthPotential
@Coin Cartel
The real Growth 💹 hold that $GALA
Only 2b left to become a #skyrocket
let's buy some xec lunc gala
HMSTR
#GrowthPotential
The real Growth 💹 hold that $GALA
Only 2b left to become a #skyrocket
let's buy some xec lunc gala
HMSTR
#GrowthPotential
553
·
--
Рост
Parece Buena idea $AKE y $DEXE
{future}(AKEUSDT)
{spot}(DEXEUSDT)
#GrowthPotential ??? Seran buena inversion? Info para Inexperta. Gracias!
Parece Buena idea $AKE y $DEXE
#GrowthPotential ??? Seran buena inversion? Info para Inexperta. Gracias!
#GrowthPotential ??? Seran buena inversion? Info para Inexperta. Gracias!
1
424
·
--
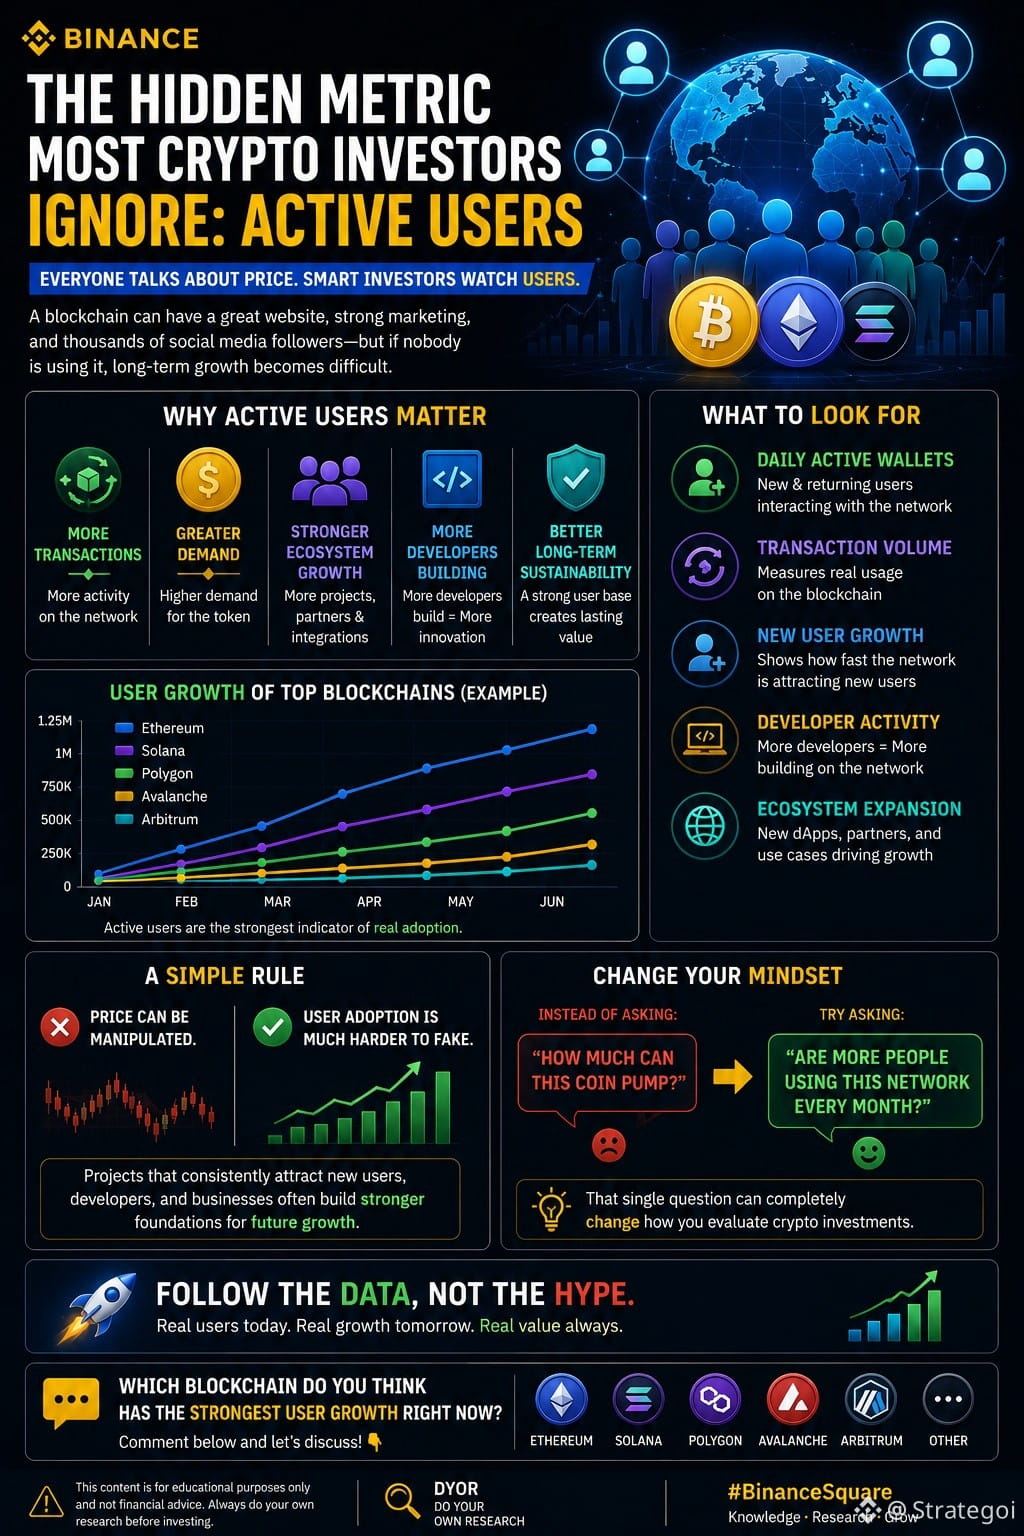
🌍 The Hidden Metric Most Crypto Investors Ignore: Active Users 🌍
Everyone talks about price.
Smart investors watch users.
A blockchain can have a great website, strong marketing, and thousands of social media followers—but if nobody is using it, long-term growth becomes difficult.
📊 Why Active Users Matter
✅ More transactions on the network
✅ Greater demand for the token
✅ Stronger ecosystem growth
✅ More developers building applications
✅ Better long-term sustainability
🚀 What To Look For
🔹 Daily Active Wallets
🔹 Transaction Volume
🔹 New User Growth
🔹 Developer Activity
🔹 Ecosystem Expansion
Many of the biggest crypto winners started showing growth in user activity long before their prices exploded.
💡 A Simple Rule
Price can be manipulated.
User adoption is much harder to fake.
Projects that consistently attract new users, developers, and businesses often build stronger foundations for future growth.
📈 Instead of asking:
"How much can this coin pump?"
Try asking:
"Are more people using this network every month?"
That single question can completely change how you evaluate crypto investments.
🔥 Follow the data, not the hype.
👇 Which blockchain do you think has the strongest user growth right now?
#InvestorFocused #crypto #coin #ActiveUseImpact #GrowthPotential
1
92
TRON’s Ecosystem Strength⚡💪
#SwingTradeChance #GrowthPotential
TRON’s lasting vibrancy comes from the diversity and interlocking design of its on-chain systems.
Three key gears work together:
1. Enterprise ledgers on-chain :- Decentralized hiring protocols put skills, work history, and reviews on-chain, cutting intermediary costs and enabling direct, transparent global talent matching via smart contracts.
2. Real-time financial auditing :- Tokenized social impact bonds let investors fund public projects with automatic, performance-based returns settled on-chain.
3. Accounting transparency :– Continuous on-chain recording creates a self-reinforcing loop of trust and efficiency.
These mechanisms mesh tightly, giving TRON a durable competitive edge in the long race toward decentralization.
$TRX @TRONDAO #TRON #TronEcoStar #CoinVahini
TRON’s Ecosystem Strength⚡💪
#SwingTradeChance #GrowthPotential
TRON’s lasting vibrancy comes from the diversity and interlocking design of its on-chain systems.
Three key gears work together:
1. Enterprise ledgers on-chain :- Decentralized hiring protocols put skills, work history, and reviews on-chain, cutting intermediary costs and enabling direct, transparent global talent matching via smart contracts.
2. Real-time financial auditing :- Tokenized social impact bonds let investors fund public projects with automatic, performance-based returns settled on-chain.
3. Accounting transparency :– Continuous on-chain recording creates a self-reinforcing loop of trust and efficiency.
These mechanisms mesh tightly, giving TRON a durable competitive edge in the long race toward decentralization.
$TRX @TRON DAO #TRON #TronEcoStar #CoinVahini
8
¡EL DESPERTAR DEL CAZADOR! 🏹 Jager Hunter celebra su Aniversario por todo lo alto
¡Un año de caza, un año de leyenda! 💥
Hoy no es un día cualquiera en el ecosistema. Celebramos el aniversario de Jager Hunter, y lo que empezó como una misión, ¡se ha convertido en un movimiento imparable! 🚀
Durante este tiempo, hemos rastreado oportunidades, superado desafíos y consolidado una comunidad de verdaderos "Hunters" que no se detienen ante nada. Pero esto no es solo mirar atrás... ¡esto es el inicio de una nueva era!
¿Qué hace a Jager Hunter diferente? 🦾
Instinto de Victoria: No solo seguimos el mercado, ¡lo cazamos!
Comunidad de Acero: Una base de seguidores que entiende que la unión hace la fuerza.
Evolución Constante: Lo que viene para este nuevo año dejará a todos con la boca abierta. 😲
🔥 ¡La celebración apenas comienza!
Prepárense para sorpresas, eventos exclusivos y, por supuesto, esa energía que solo los Hunters tienen. Si pensabas que habías visto todo, ¡agárrate fuerte porque el cazador acaba de afilar sus flechas! 🏹✨
¿Eres parte de la manada o te vas a quedar mirando desde la barrera? 🐺
Deja un "🔥" si has estado con nosotros desde el día 1 o un "🚀" si acabas de unirte a la caza. ¡Vamos por más!
#JagerHunter #Anniversary #CryptoCommunity #HuntingSeason$Jager #BinanceSquare #GrowthPotential
5
300
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
Просмотров: 16,156
626 обсуждают
2
#HKDollarStablecoinHKDAPToLaunchOnSolana
Просмотров: 10,569
370 обсуждают
3
#$1.5BInLeveragedCryptoBetsLiquidated
Просмотров: 27,852
227 обсуждают
4
#TrezorSaysCryptoBilisSoldWalletMayContainMaliciousComponents
Просмотров: 1,662
52 обсуждают
5
#KOSPIFalls3.53%BackBelow6000
Просмотров: 53,814
1,013 обсуждают
6
#AmazonSharesFallAbout7%InPremarketTrading
Просмотров: 24,138
538 обсуждают
7
#USMidtermElections
Просмотров: 216,102
2,279 обсуждают
8
#StrategySTRCReaches$99.95ForFirstTimeIn165Days
Просмотров: 16,888
93 обсуждают
9
#BinanceWillListPredictPREDICT
Просмотров: 80,009
1,323 обсуждают
10
#SwitzerlandFirstSpotBitcoinETFExpectedToTradeInNovember
Просмотров: 2,753
104 обсуждают