
straggler
52 Публикации

straggler
Отправить жалобу
Заблокировать пользователя
Tracking where AI capex hits physical constraints — and who captures the scarcity rent. Compute • Memory • Semiconductors • Power • Infrastructure

TradFi KOL

Владелец BNB
5 дн.
1 подписок(и/а)
29 подписчиков(а)
19 понравилось
1 Значки
Посты
·
--
Проблема AAOI в III квартале заключалась не в спросе, а в конверсии.
Выручка от продаж 800G выросла примерно в 4 раза по сравнению с предыдущим кварталом, а предложенная рамочная сделка с клиентом Tier-1 на сумму $1–1,5 млрд указывает на значительный спрос на 1.6T.
Однако валовая маржа оказалась ниже прогноза (28,7% против 29–30,5%), прогноз выручки на IV квартал не оправдал консенсус-прогноз, а ожидания по месячным мощностям в ближайшей перспективе снизились с 650 тыс. до более чем 500 тыс. единиц.
Главное изменение: AAOI перенесла целевой показатель месячной выручки в $471 млн с середины 2027 года на конец 2027 года, сославшись на ограничения, связанные с электроснабжением и строительством в США.
Видимость спроса улучшается быстрее, чем видимость исполнения планов.
Для инвесторов вопрос теперь не только в том, насколько велик спрос на 800G/1.6T. Важно, какая его часть своевременно конвертируется в выручку, с какой маржой и какой дисконт к оценке оправдывают повторяющиеся задержки.
#stocks
$AAOI.US
{stock_us}(AAOI.US)
Проблема AAOI в III квартале заключалась не в спросе, а в конверсии.
Выручка от продаж 800G выросла примерно в 4 раза по сравнению с предыдущим кварталом, а предложенная рамочная сделка с клиентом Tier-1 на сумму $1–1,5 млрд указывает на значительный спрос на 1.6T.
Однако валовая маржа оказалась ниже прогноза (28,7% против 29–30,5%), прогноз выручки на IV квартал не оправдал консенсус-прогноз, а ожидания по месячным мощностям в ближайшей перспективе снизились с 650 тыс. до более чем 500 тыс. единиц.
Главное изменение: AAOI перенесла целевой показатель месячной выручки в $471 млн с середины 2027 года на конец 2027 года, сославшись на ограничения, связанные с электроснабжением и строительством в США.
Видимость спроса улучшается быстрее, чем видимость исполнения планов.
Для инвесторов вопрос теперь не только в том, насколько велик спрос на 800G/1.6T. Важно, какая его часть своевременно конвертируется в выручку, с какой маржой и какой дисконт к оценке оправдывают повторяющиеся задержки.
#stocks
$AAOI.US
Выручка от продаж 800G выросла примерно в 4 раза по сравнению с предыдущим кварталом, а предложенная рамочная сделка с клиентом Tier-1 на сумму $1–1,5 млрд указывает на значительный спрос на 1.6T.
Однако валовая маржа оказалась ниже прогноза (28,7% против 29–30,5%), прогноз выручки на IV квартал не оправдал консенсус-прогноз, а ожидания по месячным мощностям в ближайшей перспективе снизились с 650 тыс. до более чем 500 тыс. единиц.
Главное изменение: AAOI перенесла целевой показатель месячной выручки в $471 млн с середины 2027 года на конец 2027 года, сославшись на ограничения, связанные с электроснабжением и строительством в США.
Видимость спроса улучшается быстрее, чем видимость исполнения планов.
Для инвесторов вопрос теперь не только в том, насколько велик спрос на 800G/1.6T. Важно, какая его часть своевременно конвертируется в выручку, с какой маржой и какой дисконт к оценке оправдывают повторяющиеся задержки.
#stocks
$AAOI.US
AAOIUS+6,45%
102
·
--
Объявления о строительстве центров обработки данных для ИИ становятся всё масштабнее. Разрыв между заявленной и фактически доступной мощностью всё труднее игнорировать.
Drax, Brookfield и Radiant планируют создать в Великобритании мощности свыше 1 ГВт на площадке с доступом к электросетям мощностью 4 ГВт. Однако для запуска первых 100 МВт, намеченного на первый квартал 2028 года, всё ещё нужны разрешения на строительство и подключение к сети, арендатор и окончательные инвестиционные решения.
IREN служит другим предостережением. Срок достижения цели по ARR свыше 4 млрд долларов, полностью обеспеченной контрактами и финансированием, перенесён с конца 2026 года на январь 2027-го, а возможно, и на февраль — после изменения по просьбе клиента и с учётом сроков поставок.
Спрос никуда не исчез. Но гарантированное электроснабжение, выделенный капитал и подписанные контракты не устраняют риски реализации.
Теперь важнее всего то, какой объём мощностей пройдёт все этапы согласования и начнёт приносить доход по графику.
#stocks #美国拟收紧数据中心监管,AI扩张或面临新约束
$IREN.US
Объявления о строительстве центров обработки данных для ИИ становятся всё масштабнее. Разрыв между заявленной и фактически доступной мощностью всё труднее игнорировать.
Drax, Brookfield и Radiant планируют создать в Великобритании мощности свыше 1 ГВт на площадке с доступом к электросетям мощностью 4 ГВт. Однако для запуска первых 100 МВт, намеченного на первый квартал 2028 года, всё ещё нужны разрешения на строительство и подключение к сети, арендатор и окончательные инвестиционные решения.
IREN служит другим предостережением. Срок достижения цели по ARR свыше 4 млрд долларов, полностью обеспеченной контрактами и финансированием, перенесён с конца 2026 года на январь 2027-го, а возможно, и на февраль — после изменения по просьбе клиента и с учётом сроков поставок.
Спрос никуда не исчез. Но гарантированное электроснабжение, выделенный капитал и подписанные контракты не устраняют риски реализации.
Теперь важнее всего то, какой объём мощностей пройдёт все этапы согласования и начнёт приносить доход по графику.
#stocks #美国拟收紧数据中心监管,AI扩张或面临新约束
$IREN.US
Drax, Brookfield и Radiant планируют создать в Великобритании мощности свыше 1 ГВт на площадке с доступом к электросетям мощностью 4 ГВт. Однако для запуска первых 100 МВт, намеченного на первый квартал 2028 года, всё ещё нужны разрешения на строительство и подключение к сети, арендатор и окончательные инвестиционные решения.
IREN служит другим предостережением. Срок достижения цели по ARR свыше 4 млрд долларов, полностью обеспеченной контрактами и финансированием, перенесён с конца 2026 года на январь 2027-го, а возможно, и на февраль — после изменения по просьбе клиента и с учётом сроков поставок.
Спрос никуда не исчез. Но гарантированное электроснабжение, выделенный капитал и подписанные контракты не устраняют риски реализации.
Теперь важнее всего то, какой объём мощностей пройдёт все этапы согласования и начнёт приносить доход по графику.
#stocks #美国拟收紧数据中心监管,AI扩张或面临新约束
$IREN.US
IRENUS+21,26%
77
·
--
Проверено
Третий квартал Alchip рассказывает куда более интересную историю, чем рост выручки на 267%.
Выручка достигла 819 млн долларов, поскольку ИИ-ускоритель на 3-нм техпроцессе перешёл к серийному производству. Однако валовая маржа опустилась ниже 20%.
В этом и заключается противоречие бизнеса заказных ASIC.
Плата за разработку может обеспечивать привлекательную маржу. Но когда проект переходит в массовое производство, выручка может многократно вырасти, а её структура смещается в сторону поставок кремниевых чипов с более низкой маржой.
Alchip также сообщает, что из-за нехватки пластин, подложек и упаковочных мощностей компания недополучила около 100 млн долларов потенциальной квартальной выручки.
А разработка следующего 2-нм ускорителя приближается к передаче проекта на производство; ожидается, что серийное производство начнёт приносить выручку во второй половине 2027 года.
Для инвесторов вопрос уже не в том, нужны ли гипермасштабируемым облачным компаниям заказные кремниевые решения. Производственный разгон Alchip это подтверждает.
Вопрос в том, какую долю экономической выгоды сохранит партнёр по разработке по мере роста объёмов.
Будущих лидеров рынка ASIC определят не одни лишь передачи проектов в производство. Следите за ростом операционной прибыли, распределением упаковочных мощностей и переходом от одного поколения чипов к следующему.
Выручка показывает масштаб возможностей. Маржа и конверсия прибыли в денежный поток — кто сохраняет экономическую выгоду.
#stocks #StockMarketSuccess
Третий квартал Alchip рассказывает куда более интересную историю, чем рост выручки на 267%.
Выручка достигла 819 млн долларов, поскольку ИИ-ускоритель на 3-нм техпроцессе перешёл к серийному производству. Однако валовая маржа опустилась ниже 20%.
В этом и заключается противоречие бизнеса заказных ASIC.
Плата за разработку может обеспечивать привлекательную маржу. Но когда проект переходит в массовое производство, выручка может многократно вырасти, а её структура смещается в сторону поставок кремниевых чипов с более низкой маржой.
Alchip также сообщает, что из-за нехватки пластин, подложек и упаковочных мощностей компания недополучила около 100 млн долларов потенциальной квартальной выручки.
А разработка следующего 2-нм ускорителя приближается к передаче проекта на производство; ожидается, что серийное производство начнёт приносить выручку во второй половине 2027 года.
Для инвесторов вопрос уже не в том, нужны ли гипермасштабируемым облачным компаниям заказные кремниевые решения. Производственный разгон Alchip это подтверждает.
Вопрос в том, какую долю экономической выгоды сохранит партнёр по разработке по мере роста объёмов.
Будущих лидеров рынка ASIC определят не одни лишь передачи проектов в производство. Следите за ростом операционной прибыли, распределением упаковочных мощностей и переходом от одного поколения чипов к следующему.
Выручка показывает масштаб возможностей. Маржа и конверсия прибыли в денежный поток — кто сохраняет экономическую выгоду.
#stocks #StockMarketSuccess
Выручка достигла 819 млн долларов, поскольку ИИ-ускоритель на 3-нм техпроцессе перешёл к серийному производству. Однако валовая маржа опустилась ниже 20%.
В этом и заключается противоречие бизнеса заказных ASIC.
Плата за разработку может обеспечивать привлекательную маржу. Но когда проект переходит в массовое производство, выручка может многократно вырасти, а её структура смещается в сторону поставок кремниевых чипов с более низкой маржой.
Alchip также сообщает, что из-за нехватки пластин, подложек и упаковочных мощностей компания недополучила около 100 млн долларов потенциальной квартальной выручки.
А разработка следующего 2-нм ускорителя приближается к передаче проекта на производство; ожидается, что серийное производство начнёт приносить выручку во второй половине 2027 года.
Для инвесторов вопрос уже не в том, нужны ли гипермасштабируемым облачным компаниям заказные кремниевые решения. Производственный разгон Alchip это подтверждает.
Вопрос в том, какую долю экономической выгоды сохранит партнёр по разработке по мере роста объёмов.
Будущих лидеров рынка ASIC определят не одни лишь передачи проектов в производство. Следите за ростом операционной прибыли, распределением упаковочных мощностей и переходом от одного поколения чипов к следующему.
Выручка показывает масштаб возможностей. Маржа и конверсия прибыли в денежный поток — кто сохраняет экономическую выгоду.
#stocks #StockMarketSuccess
1
57
·
--
Следующий шок на рынке ИИ может начаться в кредитном секторе, а не в отчетности о прибылях.
Период блокировки акций Blackstone BXDC после IPO подходит к концу в ноябре. Отдельно: частный кредитный фонд BCRED столкнулся с повышенным спросом на вывод средств, а пятилетние CDS CoreWeave торговались выше 1 000 базисных пунктов.
Это разные риски, и они не свидетельствуют о вынужденной распродаже.
Но они обнажают уязвимость в сфере развития ИИ.
Инфраструктура для вычислений все чаще финансируется за счет займов под активы, чья экономическая ценность зависит от будущей загрузки, арендных ставок и технологических циклов.
Когда кредитные спреды расширяются, первой жертвой может стать не спрос на ИИ, а следующий раунд финансирования.
Это создает порочный круг: рост стоимости финансирования ухудшает экономику проектов, задерживает развертывание инфраструктуры и оказывает давление на операторов с высокой долговой нагрузкой. Более надежные заемщики тогда получают доступ к мощностям и клиентам на более выгодных условиях.
Возможно, рынок оценивает ИИ-компании как технологический бизнес, тогда как некоторые их инфраструктурные партнеры все больше напоминают компании, финансирующие активы за счет заемных средств.
Следите за условиями рефинансирования, требованиями к обеспечению и фактическими продажами активов, а не только за ценами акций или календарем окончания периодов блокировки.
Кредитному сжатию не обязательно перерасти в системный кризис, чтобы изменить то, кому достанется прибыль от ИИ.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks #StockMarketSuccess
$CRWV.US
{stock_us}(CRWV.US)
Следующий шок на рынке ИИ может начаться в кредитном секторе, а не в отчетности о прибылях.
Период блокировки акций Blackstone BXDC после IPO подходит к концу в ноябре. Отдельно: частный кредитный фонд BCRED столкнулся с повышенным спросом на вывод средств, а пятилетние CDS CoreWeave торговались выше 1 000 базисных пунктов.
Это разные риски, и они не свидетельствуют о вынужденной распродаже.
Но они обнажают уязвимость в сфере развития ИИ.
Инфраструктура для вычислений все чаще финансируется за счет займов под активы, чья экономическая ценность зависит от будущей загрузки, арендных ставок и технологических циклов.
Когда кредитные спреды расширяются, первой жертвой может стать не спрос на ИИ, а следующий раунд финансирования.
Это создает порочный круг: рост стоимости финансирования ухудшает экономику проектов, задерживает развертывание инфраструктуры и оказывает давление на операторов с высокой долговой нагрузкой. Более надежные заемщики тогда получают доступ к мощностям и клиентам на более выгодных условиях.
Возможно, рынок оценивает ИИ-компании как технологический бизнес, тогда как некоторые их инфраструктурные партнеры все больше напоминают компании, финансирующие активы за счет заемных средств.
Следите за условиями рефинансирования, требованиями к обеспечению и фактическими продажами активов, а не только за ценами акций или календарем окончания периодов блокировки.
Кредитному сжатию не обязательно перерасти в системный кризис, чтобы изменить то, кому достанется прибыль от ИИ.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks #StockMarketSuccess
$CRWV.US
Период блокировки акций Blackstone BXDC после IPO подходит к концу в ноябре. Отдельно: частный кредитный фонд BCRED столкнулся с повышенным спросом на вывод средств, а пятилетние CDS CoreWeave торговались выше 1 000 базисных пунктов.
Это разные риски, и они не свидетельствуют о вынужденной распродаже.
Но они обнажают уязвимость в сфере развития ИИ.
Инфраструктура для вычислений все чаще финансируется за счет займов под активы, чья экономическая ценность зависит от будущей загрузки, арендных ставок и технологических циклов.
Когда кредитные спреды расширяются, первой жертвой может стать не спрос на ИИ, а следующий раунд финансирования.
Это создает порочный круг: рост стоимости финансирования ухудшает экономику проектов, задерживает развертывание инфраструктуры и оказывает давление на операторов с высокой долговой нагрузкой. Более надежные заемщики тогда получают доступ к мощностям и клиентам на более выгодных условиях.
Возможно, рынок оценивает ИИ-компании как технологический бизнес, тогда как некоторые их инфраструктурные партнеры все больше напоминают компании, финансирующие активы за счет заемных средств.
Следите за условиями рефинансирования, требованиями к обеспечению и фактическими продажами активов, а не только за ценами акций или календарем окончания периодов блокировки.
Кредитному сжатию не обязательно перерасти в системный кризис, чтобы изменить то, кому достанется прибыль от ИИ.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks #StockMarketSuccess
$CRWV.US
BX-0,28%
CRWVUS+6,95%
2
85
·
--
Micron и AMD предлагают два совершенно разных способа заработать на развитии ИИ.
Согласно последнему прогнозу Micron, квартальная операционная прибыль по non-GAAP может составить около $51 млрд, если компания достигнет целевых показателей по выручке, марже и расходам.
Для производителя памяти это выдающаяся способность генерировать прибыль.
Но вопрос оценки компании заключается не просто в том, сколько Micron зарабатывает сегодня по сравнению с AMD.
Важно, какая часть этой прибыли сохранится в следующем цикле предложения на рынке памяти.
Прибыль от производства памяти резко зависит от цен, наращивания мощностей и уровня запасов. Экономические показатели AMD в большей степени зависят от успешного выпуска продуктов, распространения ускорителей, конкурентоспособности программного обеспечения и способности поддерживать маржу в борьбе с гораздо более крупными соперниками.
Одна компания получает доход благодаря острому дефициту предложения. Другая инвестирует, чтобы завоевать большую долю рынка вычислительных мощностей.
Обе могут выиграть от расходов на ИИ, но устойчивость их прибыли следует оценивать по-разному.
Для $MU следите за ценами на DRAM, обязательствами по поставкам HBM и расширением производственных мощностей.
Для $AMD следите за выручкой от ускорителей, валовой маржой и темпами внедрения продукции клиентами.
Рынку не следует оценивать доллар прибыли на пике цикла так же, как доллар, который может наращиваться годами.
#美国拟收紧数据中心监管,AI扩张或面临新约束
#stocks #StockMarketSuccess
$MU.US $AMD.US
{stock_us}(AMD.US)
{stock_us}(MU.US)
Micron и AMD предлагают два совершенно разных способа заработать на развитии ИИ.
Согласно последнему прогнозу Micron, квартальная операционная прибыль по non-GAAP может составить около $51 млрд, если компания достигнет целевых показателей по выручке, марже и расходам.
Для производителя памяти это выдающаяся способность генерировать прибыль.
Но вопрос оценки компании заключается не просто в том, сколько Micron зарабатывает сегодня по сравнению с AMD.
Важно, какая часть этой прибыли сохранится в следующем цикле предложения на рынке памяти.
Прибыль от производства памяти резко зависит от цен, наращивания мощностей и уровня запасов. Экономические показатели AMD в большей степени зависят от успешного выпуска продуктов, распространения ускорителей, конкурентоспособности программного обеспечения и способности поддерживать маржу в борьбе с гораздо более крупными соперниками.
Одна компания получает доход благодаря острому дефициту предложения. Другая инвестирует, чтобы завоевать большую долю рынка вычислительных мощностей.
Обе могут выиграть от расходов на ИИ, но устойчивость их прибыли следует оценивать по-разному.
Для $MU следите за ценами на DRAM, обязательствами по поставкам HBM и расширением производственных мощностей.
Для $AMD следите за выручкой от ускорителей, валовой маржой и темпами внедрения продукции клиентами.
Рынку не следует оценивать доллар прибыли на пике цикла так же, как доллар, который может наращиваться годами.
#美国拟收紧数据中心监管,AI扩张或面临新约束
#stocks #StockMarketSuccess
$MU.US $AMD.US
Согласно последнему прогнозу Micron, квартальная операционная прибыль по non-GAAP может составить около $51 млрд, если компания достигнет целевых показателей по выручке, марже и расходам.
Для производителя памяти это выдающаяся способность генерировать прибыль.
Но вопрос оценки компании заключается не просто в том, сколько Micron зарабатывает сегодня по сравнению с AMD.
Важно, какая часть этой прибыли сохранится в следующем цикле предложения на рынке памяти.
Прибыль от производства памяти резко зависит от цен, наращивания мощностей и уровня запасов. Экономические показатели AMD в большей степени зависят от успешного выпуска продуктов, распространения ускорителей, конкурентоспособности программного обеспечения и способности поддерживать маржу в борьбе с гораздо более крупными соперниками.
Одна компания получает доход благодаря острому дефициту предложения. Другая инвестирует, чтобы завоевать большую долю рынка вычислительных мощностей.
Обе могут выиграть от расходов на ИИ, но устойчивость их прибыли следует оценивать по-разному.
Для $MU следите за ценами на DRAM, обязательствами по поставкам HBM и расширением производственных мощностей.
Для $AMD следите за выручкой от ускорителей, валовой маржой и темпами внедрения продукции клиентами.
Рынку не следует оценивать доллар прибыли на пике цикла так же, как доллар, который может наращиваться годами.
#美国拟收紧数据中心监管,AI扩张或面临新约束
#stocks #StockMarketSuccess
$MU.US $AMD.US
AMDUS+10,64%
MUUS+5,76%
237
·
--
Проверено
Пятничный отскок акций производителей микросхем восстановил цены, но не инвестиционный тезис.
Nasdaq прибавил 1,09%. Индекс SOX — примерно 4%. Но по итогам недели Nasdaq всё же потерял 3,4% — это уже четвёртое недельное снижение подряд. Только в четверг Nasdaq просел на 5,5%, а акции полупроводниковых компаний — примерно на 12%.
Это различие важно.
Отскок после вынужденных продаж говорит о том, что покупатели возвращаются при более низких ценах. Но он не говорит о том, стабилизировались ли расходы на инфраструктуру ИИ, согласование разрешений на строительство центров обработки данных или предположения о финансировании.
Для оценки этих рисков нужны отдельные доказательства.
На следующей неделе я бы следил за тем, удержатся ли акции азиатских производителей полупроводников, ужесточатся ли ещё условия кредитования и пересмотрят ли компании, выпускающие оборудование и развивающие инфраструктуру, ожидания по срокам поставок.
Если цены на микросхемы восстановятся, а условия финансирования продолжат ухудшаться, к ралли стоит отнестись скептически.
Если стабилизируются и то и другое, аргументы в пользу более устойчивого восстановления станут весомее.
Одной сессии в плюсе недостаточно, чтобы ответить на этот вопрос.
#stocks #StockMarketSuccess
Пятничный отскок акций производителей микросхем восстановил цены, но не инвестиционный тезис.
Nasdaq прибавил 1,09%. Индекс SOX — примерно 4%. Но по итогам недели Nasdaq всё же потерял 3,4% — это уже четвёртое недельное снижение подряд. Только в четверг Nasdaq просел на 5,5%, а акции полупроводниковых компаний — примерно на 12%.
Это различие важно.
Отскок после вынужденных продаж говорит о том, что покупатели возвращаются при более низких ценах. Но он не говорит о том, стабилизировались ли расходы на инфраструктуру ИИ, согласование разрешений на строительство центров обработки данных или предположения о финансировании.
Для оценки этих рисков нужны отдельные доказательства.
На следующей неделе я бы следил за тем, удержатся ли акции азиатских производителей полупроводников, ужесточатся ли ещё условия кредитования и пересмотрят ли компании, выпускающие оборудование и развивающие инфраструктуру, ожидания по срокам поставок.
Если цены на микросхемы восстановятся, а условия финансирования продолжат ухудшаться, к ралли стоит отнестись скептически.
Если стабилизируются и то и другое, аргументы в пользу более устойчивого восстановления станут весомее.
Одной сессии в плюсе недостаточно, чтобы ответить на этот вопрос.
#stocks #StockMarketSuccess
Nasdaq прибавил 1,09%. Индекс SOX — примерно 4%. Но по итогам недели Nasdaq всё же потерял 3,4% — это уже четвёртое недельное снижение подряд. Только в четверг Nasdaq просел на 5,5%, а акции полупроводниковых компаний — примерно на 12%.
Это различие важно.
Отскок после вынужденных продаж говорит о том, что покупатели возвращаются при более низких ценах. Но он не говорит о том, стабилизировались ли расходы на инфраструктуру ИИ, согласование разрешений на строительство центров обработки данных или предположения о финансировании.
Для оценки этих рисков нужны отдельные доказательства.
На следующей неделе я бы следил за тем, удержатся ли акции азиатских производителей полупроводников, ужесточатся ли ещё условия кредитования и пересмотрят ли компании, выпускающие оборудование и развивающие инфраструктуру, ожидания по срокам поставок.
Если цены на микросхемы восстановятся, а условия финансирования продолжат ухудшаться, к ралли стоит отнестись скептически.
Если стабилизируются и то и другое, аргументы в пользу более устойчивого восстановления станут весомее.
Одной сессии в плюсе недостаточно, чтобы ответить на этот вопрос.
#stocks #StockMarketSuccess
670
·
--
Проверено
То, что Техас становится «синим», — политическое землетрясение. Для инвесторов в ИИ важнее другой вопрос: что станет с проектами, на строительство которых уходит больше времени, чем длится избирательный цикл.
Строительство полупроводникового завода, масштабная модернизация электросети или крупного кампуса ИИ невозможно планировать с оглядкой на политические колебания, происходящие раз в два года. Капитал вкладывают за годы до того, как появится первая ощутимая отдача.
Промежуточные выборы 2026 года вновь подняли вопросы о регулировании ИИ и выдаче разрешений на строительство центров обработки данных. Некоторые опасения вполне оправданны. У местных жителей есть законные причины беспокоиться о ценах на электроэнергию, расходе воды и о том, кто будет платить за инфраструктуру.
Но неопределённость обходится дорого.
Если застройщики не могут предсказать требования к получению разрешений, доступ к электросети или будущие ограничения на эксплуатацию, кредиторы требуют дополнительных гарантий. Проекты становится сложнее финансировать, а некоторые так и не переходят к строительству.
Это не обязательно снижает спрос на ИИ. Но может уменьшить доступную для его обслуживания инфраструктуру.
Для инвесторов это различие важно: более жёсткие правила могут навредить спекулятивным проектам и одновременно повысить ценность объектов, уже обеспеченных электроэнергией, разрешениями и клиентами.
Задача властей — не выбирать между технологическим прогрессом и ответственностью.
Она в том, чтобы установить правила, защищающие общество, но не делающие долгосрочные инвестиции невозможными.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks
То, что Техас становится «синим», — политическое землетрясение. Для инвесторов в ИИ важнее другой вопрос: что станет с проектами, на строительство которых уходит больше времени, чем длится избирательный цикл.
Строительство полупроводникового завода, масштабная модернизация электросети или крупного кампуса ИИ невозможно планировать с оглядкой на политические колебания, происходящие раз в два года. Капитал вкладывают за годы до того, как появится первая ощутимая отдача.
Промежуточные выборы 2026 года вновь подняли вопросы о регулировании ИИ и выдаче разрешений на строительство центров обработки данных. Некоторые опасения вполне оправданны. У местных жителей есть законные причины беспокоиться о ценах на электроэнергию, расходе воды и о том, кто будет платить за инфраструктуру.
Но неопределённость обходится дорого.
Если застройщики не могут предсказать требования к получению разрешений, доступ к электросети или будущие ограничения на эксплуатацию, кредиторы требуют дополнительных гарантий. Проекты становится сложнее финансировать, а некоторые так и не переходят к строительству.
Это не обязательно снижает спрос на ИИ. Но может уменьшить доступную для его обслуживания инфраструктуру.
Для инвесторов это различие важно: более жёсткие правила могут навредить спекулятивным проектам и одновременно повысить ценность объектов, уже обеспеченных электроэнергией, разрешениями и клиентами.
Задача властей — не выбирать между технологическим прогрессом и ответственностью.
Она в том, чтобы установить правила, защищающие общество, но не делающие долгосрочные инвестиции невозможными.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks
Строительство полупроводникового завода, масштабная модернизация электросети или крупного кампуса ИИ невозможно планировать с оглядкой на политические колебания, происходящие раз в два года. Капитал вкладывают за годы до того, как появится первая ощутимая отдача.
Промежуточные выборы 2026 года вновь подняли вопросы о регулировании ИИ и выдаче разрешений на строительство центров обработки данных. Некоторые опасения вполне оправданны. У местных жителей есть законные причины беспокоиться о ценах на электроэнергию, расходе воды и о том, кто будет платить за инфраструктуру.
Но неопределённость обходится дорого.
Если застройщики не могут предсказать требования к получению разрешений, доступ к электросети или будущие ограничения на эксплуатацию, кредиторы требуют дополнительных гарантий. Проекты становится сложнее финансировать, а некоторые так и не переходят к строительству.
Это не обязательно снижает спрос на ИИ. Но может уменьшить доступную для его обслуживания инфраструктуру.
Для инвесторов это различие важно: более жёсткие правила могут навредить спекулятивным проектам и одновременно повысить ценность объектов, уже обеспеченных электроэнергией, разрешениями и клиентами.
Задача властей — не выбирать между технологическим прогрессом и ответственностью.
Она в том, чтобы установить правила, защищающие общество, но не делающие долгосрочные инвестиции невозможными.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks
781
·
--
Проверено
История китайского оборудования для производства полупроводников выходит за рамки импортозамещения.
Результаты ACM Research за третий квартал дают полезное представление о том, что будет дальше.
Выручка выросла на 36,6%, до $367,7 млн. Операционная прибыль почти удвоилась и достигла $55,5 млн. Компания также повысила прогноз выручки на 2026 год до $1,24–1,28 млрд.
Технологический прогресс налицо. ACM расширяет применение своих технологий очистки и поставила заказчику за пределами материкового Китая установку для гальванического нанесения покрытий на панели размером 310 × 310 мм.
Но обратите внимание на баланс.
Запасы достигли $851 млн против $703 млн на конец прошлого года. Дебиторская задолженность выросла до $705 млн с $504 млн.
Ни один из этих показателей не доказывает ослабления спроса. Производителям оборудования нужны запасы, чтобы обеспечивать длительные производственные циклы, а дебиторская задолженность может расти вместе с поставками. Но оба показателя означают, что капитал связан до поступления денежных средств.
Для инвесторов это важное различие.
Получить квалификацию технологического процесса — не то же самое, что получить повторные заказы на серийное производство. Отгрузить оборудование — не то же самое, что получить его приёмку заказчиком. А отражённая в отчётности прибыль — не то же самое, что генерировать денежный поток.
По мере того как китайские поставщики оборудования осваивают всё более сложные процессы, их конкурентное преимущество будет всё больше зависеть от того, насколько эффективно они превращают инженерные компетенции в серийное производство, прошедшее приёмку и стабильно генерирующее денежный поток.
Следующий этап локализации может привести к появлению более сильных технологических компаний, но не обязательно одинаково вознаградит всех акционеров.
В случае $ACMR и её конкурентов я бы следил за повторными заказами, сроками приёмки, оборачиваемостью запасов и операционным денежным потоком наряду с ростом выручки.
Именно здесь могут проявиться новые различия в оценке компаний.
#stocks
История китайского оборудования для производства полупроводников выходит за рамки импортозамещения.
Результаты ACM Research за третий квартал дают полезное представление о том, что будет дальше.
Выручка выросла на 36,6%, до $367,7 млн. Операционная прибыль почти удвоилась и достигла $55,5 млн. Компания также повысила прогноз выручки на 2026 год до $1,24–1,28 млрд.
Технологический прогресс налицо. ACM расширяет применение своих технологий очистки и поставила заказчику за пределами материкового Китая установку для гальванического нанесения покрытий на панели размером 310 × 310 мм.
Но обратите внимание на баланс.
Запасы достигли $851 млн против $703 млн на конец прошлого года. Дебиторская задолженность выросла до $705 млн с $504 млн.
Ни один из этих показателей не доказывает ослабления спроса. Производителям оборудования нужны запасы, чтобы обеспечивать длительные производственные циклы, а дебиторская задолженность может расти вместе с поставками. Но оба показателя означают, что капитал связан до поступления денежных средств.
Для инвесторов это важное различие.
Получить квалификацию технологического процесса — не то же самое, что получить повторные заказы на серийное производство. Отгрузить оборудование — не то же самое, что получить его приёмку заказчиком. А отражённая в отчётности прибыль — не то же самое, что генерировать денежный поток.
По мере того как китайские поставщики оборудования осваивают всё более сложные процессы, их конкурентное преимущество будет всё больше зависеть от того, насколько эффективно они превращают инженерные компетенции в серийное производство, прошедшее приёмку и стабильно генерирующее денежный поток.
Следующий этап локализации может привести к появлению более сильных технологических компаний, но не обязательно одинаково вознаградит всех акционеров.
В случае $ACMR и её конкурентов я бы следил за повторными заказами, сроками приёмки, оборачиваемостью запасов и операционным денежным потоком наряду с ростом выручки.
Именно здесь могут проявиться новые различия в оценке компаний.
#stocks
Результаты ACM Research за третий квартал дают полезное представление о том, что будет дальше.
Выручка выросла на 36,6%, до $367,7 млн. Операционная прибыль почти удвоилась и достигла $55,5 млн. Компания также повысила прогноз выручки на 2026 год до $1,24–1,28 млрд.
Технологический прогресс налицо. ACM расширяет применение своих технологий очистки и поставила заказчику за пределами материкового Китая установку для гальванического нанесения покрытий на панели размером 310 × 310 мм.
Но обратите внимание на баланс.
Запасы достигли $851 млн против $703 млн на конец прошлого года. Дебиторская задолженность выросла до $705 млн с $504 млн.
Ни один из этих показателей не доказывает ослабления спроса. Производителям оборудования нужны запасы, чтобы обеспечивать длительные производственные циклы, а дебиторская задолженность может расти вместе с поставками. Но оба показателя означают, что капитал связан до поступления денежных средств.
Для инвесторов это важное различие.
Получить квалификацию технологического процесса — не то же самое, что получить повторные заказы на серийное производство. Отгрузить оборудование — не то же самое, что получить его приёмку заказчиком. А отражённая в отчётности прибыль — не то же самое, что генерировать денежный поток.
По мере того как китайские поставщики оборудования осваивают всё более сложные процессы, их конкурентное преимущество будет всё больше зависеть от того, насколько эффективно они превращают инженерные компетенции в серийное производство, прошедшее приёмку и стабильно генерирующее денежный поток.
Следующий этап локализации может привести к появлению более сильных технологических компаний, но не обязательно одинаково вознаградит всех акционеров.
В случае $ACMR и её конкурентов я бы следил за повторными заказами, сроками приёмки, оборачиваемостью запасов и операционным денежным потоком наряду с ростом выручки.
Именно здесь могут проявиться новые различия в оценке компаний.
#stocks
ACMRUS+12,97%
830
·
--
Корректировка оценок ИИ-компаний докатилась до частного рынка.
Как сообщает Bloomberg, потенциальные инвесторы в IPO Anthropic обсуждают оценку компании в $1,2–1,3 трлн, а некоторые — всего в $1,1 трлн против прежних ожиданий в $1,4–1,5 трлн.
OpenAI сталкивается с аналогичным давлением. Первоначальное финансирование на сумму $11 млрд привлекли исходя из оценки компании в $1,25 трлн — ниже прежней целевой оценки в $1,4 трлн. Кроме того, по сообщениям СМИ, запланированный раунд финансирования сократился с $30 млрд примерно до $20 млрд.
Это разные сделки, но они указывают на одну и ту же тенденцию: инвесторы всё тщательнее выбирают, сколько готовы платить за рост в сфере ИИ.
OpenAI уже привлекла капитал. Anthropic ещё предстоит проверить, сколько готовы заплатить инвесторы на публичном рынке.
Главный вопрос не в громкой оценке компании. Важно, сколько капитала эти компании смогут привлечь по такой цене.
Спрос на ИИ может продолжать расти, даже если инвесторы будут платить меньше за возможность заработать на этом росте.
#stocks #估值承压下Anthropic还能如期上市吗
Корректировка оценок ИИ-компаний докатилась до частного рынка.
Как сообщает Bloomberg, потенциальные инвесторы в IPO Anthropic обсуждают оценку компании в $1,2–1,3 трлн, а некоторые — всего в $1,1 трлн против прежних ожиданий в $1,4–1,5 трлн.
OpenAI сталкивается с аналогичным давлением. Первоначальное финансирование на сумму $11 млрд привлекли исходя из оценки компании в $1,25 трлн — ниже прежней целевой оценки в $1,4 трлн. Кроме того, по сообщениям СМИ, запланированный раунд финансирования сократился с $30 млрд примерно до $20 млрд.
Это разные сделки, но они указывают на одну и ту же тенденцию: инвесторы всё тщательнее выбирают, сколько готовы платить за рост в сфере ИИ.
OpenAI уже привлекла капитал. Anthropic ещё предстоит проверить, сколько готовы заплатить инвесторы на публичном рынке.
Главный вопрос не в громкой оценке компании. Важно, сколько капитала эти компании смогут привлечь по такой цене.
Спрос на ИИ может продолжать расти, даже если инвесторы будут платить меньше за возможность заработать на этом росте.
#stocks #估值承压下Anthropic还能如期上市吗
Как сообщает Bloomberg, потенциальные инвесторы в IPO Anthropic обсуждают оценку компании в $1,2–1,3 трлн, а некоторые — всего в $1,1 трлн против прежних ожиданий в $1,4–1,5 трлн.
OpenAI сталкивается с аналогичным давлением. Первоначальное финансирование на сумму $11 млрд привлекли исходя из оценки компании в $1,25 трлн — ниже прежней целевой оценки в $1,4 трлн. Кроме того, по сообщениям СМИ, запланированный раунд финансирования сократился с $30 млрд примерно до $20 млрд.
Это разные сделки, но они указывают на одну и ту же тенденцию: инвесторы всё тщательнее выбирают, сколько готовы платить за рост в сфере ИИ.
OpenAI уже привлекла капитал. Anthropic ещё предстоит проверить, сколько готовы заплатить инвесторы на публичном рынке.
Главный вопрос не в громкой оценке компании. Важно, сколько капитала эти компании смогут привлечь по такой цене.
Спрос на ИИ может продолжать расти, даже если инвесторы будут платить меньше за возможность заработать на этом росте.
#stocks #估值承压下Anthropic还能如期上市吗
1k
·
--
По сообщениям, SpaceX планирует разместить 6 000 стоек для орбитальных центров обработки данных в 2027 году, что предполагает вычислительную мощность около 1 ГВт.
Если это подтвердится, речь пойдёт не просто о запуске.
Почти каждый ватт, потребляемый оборудованием, в конечном итоге превращается в тепло. На орбите это тепло нужно отводить преимущественно излучением.
Ключевой показатель — не только стоимость доставки на орбиту в $/кг. Важно, какую надёжную вычислительную мощность может обеспечить каждый килограмм энергетической и тепловой инфраструктуры.
Более дешёвые запуски помогают. Но именно тепловые технологии могут определить, сможет ли орбитальный ИИ конкурировать по стоимости с наземными центрами обработки данных.
#stocks #StockMarketSuccess
$SPCX.US
{stock_us}(SPCX.US)
По сообщениям, SpaceX планирует разместить 6 000 стоек для орбитальных центров обработки данных в 2027 году, что предполагает вычислительную мощность около 1 ГВт.
Если это подтвердится, речь пойдёт не просто о запуске.
Почти каждый ватт, потребляемый оборудованием, в конечном итоге превращается в тепло. На орбите это тепло нужно отводить преимущественно излучением.
Ключевой показатель — не только стоимость доставки на орбиту в $/кг. Важно, какую надёжную вычислительную мощность может обеспечить каждый килограмм энергетической и тепловой инфраструктуры.
Более дешёвые запуски помогают. Но именно тепловые технологии могут определить, сможет ли орбитальный ИИ конкурировать по стоимости с наземными центрами обработки данных.
#stocks #StockMarketSuccess
$SPCX.US
Если это подтвердится, речь пойдёт не просто о запуске.
Почти каждый ватт, потребляемый оборудованием, в конечном итоге превращается в тепло. На орбите это тепло нужно отводить преимущественно излучением.
Ключевой показатель — не только стоимость доставки на орбиту в $/кг. Важно, какую надёжную вычислительную мощность может обеспечить каждый килограмм энергетической и тепловой инфраструктуры.
Более дешёвые запуски помогают. Но именно тепловые технологии могут определить, сможет ли орбитальный ИИ конкурировать по стоимости с наземными центрами обработки данных.
#stocks #StockMarketSuccess
$SPCX.US
SPCXUS+9,89%
1k
·
--
Статья
Проверка NVIDIA на 108 миллиардов долларов стала политическойОтчёт о доходах 17 ноября станет проверкой способности компании выполнять обещания. Промежуточные выборы 2026 года добавили новый вопрос: сколько инфраструктуры для ИИ действительно удастся построить?
NVIDIA подходит к публикации отчёта о доходах 17 ноября с целевым показателем выручки в 108 миллиардов долларов и более сложной политической обстановкой.
Демократы получили контроль над обеими палатами Конгресса и добились успехов на выборах губернаторов в штатах, где активно инвестируют в центры обработки данных. Непосредственным последствием станет не федеральный запрет на развитие ИИ, а рост неопределённости в отношении того, где можно строить новые центры обработки данных, как быстро их удастся подключить к электросети и кто оплатит необходимую для этого инфраструктуру.
Проверка NVIDIA на 108 миллиардов долларов стала политической
Отчёт о доходах 17 ноября станет проверкой способности компании выполнять обещания. Промежуточные выборы 2026 года добавили новый вопрос: сколько инфраструктуры для ИИ действительно удастся построить?
NVIDIA подходит к публикации отчёта о доходах 17 ноября с целевым показателем выручки в 108 миллиардов долларов и более сложной политической обстановкой.
Демократы получили контроль над обеими палатами Конгресса и добились успехов на выборах губернаторов в штатах, где активно инвестируют в центры обработки данных. Непосредственным последствием станет не федеральный запрет на развитие ИИ, а рост неопределённости в отношении того, где можно строить новые центры обработки данных, как быстро их удастся подключить к электросети и кто оплатит необходимую для этого инфраструктуру.
NVIDIA подходит к публикации отчёта о доходах 17 ноября с целевым показателем выручки в 108 миллиардов долларов и более сложной политической обстановкой.
Демократы получили контроль над обеими палатами Конгресса и добились успехов на выборах губернаторов в штатах, где активно инвестируют в центры обработки данных. Непосредственным последствием станет не федеральный запрет на развитие ИИ, а рост неопределённости в отношении того, где можно строить новые центры обработки данных, как быстро их удастся подключить к электросети и кто оплатит необходимую для этого инфраструктуру.
NVDAUS+3,92%
461
·
--
Проверено
В четверг акции Micron закрылись на отметке $656,39, подешевев за одну сессию на 17,5%, а от максимума за 52 недели в $1 255 — на 47,7%.
Важный вопрос не в том, исчез ли спрос на HBM за одну ночь. Нет никаких свидетельств, что это произошло.
Вопрос в том, начинают ли инвесторы закладывать в цены следующий цикл на рынке памяти до того, как достиг пика текущий.
Поставки HBM могут оставаться ограниченными, даже если ожидания относительно будущих цен, наращивания мощностей и маржи ухудшаются.
Это различие важно. Производитель памяти может отчитаться о высокой прибыли, но его оценка всё равно снизится, если рынок перестанет считать эту прибыль устойчивой.
Прежде чем называть происходящее выгодной возможностью для покупки или началом нового спада, я бы следил за контрактными ценами на HBM, обязательствами клиентов по закупкам и предложением традиционной DRAM.
Акции уже переоценены. Фундаментальные показатели отрасли ещё предстоит проверить.
#stocks #StocksDown
$MU.US
{stock_us}(MU.US)
В четверг акции Micron закрылись на отметке $656,39, подешевев за одну сессию на 17,5%, а от максимума за 52 недели в $1 255 — на 47,7%.
Важный вопрос не в том, исчез ли спрос на HBM за одну ночь. Нет никаких свидетельств, что это произошло.
Вопрос в том, начинают ли инвесторы закладывать в цены следующий цикл на рынке памяти до того, как достиг пика текущий.
Поставки HBM могут оставаться ограниченными, даже если ожидания относительно будущих цен, наращивания мощностей и маржи ухудшаются.
Это различие важно. Производитель памяти может отчитаться о высокой прибыли, но его оценка всё равно снизится, если рынок перестанет считать эту прибыль устойчивой.
Прежде чем называть происходящее выгодной возможностью для покупки или началом нового спада, я бы следил за контрактными ценами на HBM, обязательствами клиентов по закупкам и предложением традиционной DRAM.
Акции уже переоценены. Фундаментальные показатели отрасли ещё предстоит проверить.
#stocks #StocksDown
$MU.US
Важный вопрос не в том, исчез ли спрос на HBM за одну ночь. Нет никаких свидетельств, что это произошло.
Вопрос в том, начинают ли инвесторы закладывать в цены следующий цикл на рынке памяти до того, как достиг пика текущий.
Поставки HBM могут оставаться ограниченными, даже если ожидания относительно будущих цен, наращивания мощностей и маржи ухудшаются.
Это различие важно. Производитель памяти может отчитаться о высокой прибыли, но его оценка всё равно снизится, если рынок перестанет считать эту прибыль устойчивой.
Прежде чем называть происходящее выгодной возможностью для покупки или началом нового спада, я бы следил за контрактными ценами на HBM, обязательствами клиентов по закупкам и предложением традиционной DRAM.
Акции уже переоценены. Фундаментальные показатели отрасли ещё предстоит проверить.
#stocks #StocksDown
$MU.US
MUUS+5,76%
596
·
--
Сейчас в США идут две отдельные дискуссии о регулировании ИИ: где можно строить вычислительные мощности и насколько далеко можно продвигать разработку передовых моделей.
Риски для инфраструктуры поддаются измерению. По оценке SemiAnalysis, в 2027 году планируется ввести в США мощности на 33,8 ГВт, около 75% из них уже строятся. Гораздо более масштабный портфель проектов на 2028 год сильнее подвержен задержкам с получением разрешений.
Отдельно Сандерс и Касар внесли законопроект, который приостановит некоторые разработки передового ИИ до принятия федеральных правил безопасности и запретит искусственный сверхинтеллект. Это предложение, а не закон.
Стратегический вопрос — что произойдёт, если оба ограничения станут обязательными.
Китай может получить относительное преимущество во времени разработки, но только если имеющихся у него чипов, средств межсоединения и эффективности обучения хватит для дальнейшего прогресса.
Следить нужно не только за объявленными гигаваттами. Важно, сколько вычислительных мощностей реально введут в срок — и какие возможности моделей они обеспечат.
Неопределённость регулирования имеет значение. Как и способность превращать вычислительные мощности в интеллект.
#stock #StocksDown
Сейчас в США идут две отдельные дискуссии о регулировании ИИ: где можно строить вычислительные мощности и насколько далеко можно продвигать разработку передовых моделей.
Риски для инфраструктуры поддаются измерению. По оценке SemiAnalysis, в 2027 году планируется ввести в США мощности на 33,8 ГВт, около 75% из них уже строятся. Гораздо более масштабный портфель проектов на 2028 год сильнее подвержен задержкам с получением разрешений.
Отдельно Сандерс и Касар внесли законопроект, который приостановит некоторые разработки передового ИИ до принятия федеральных правил безопасности и запретит искусственный сверхинтеллект. Это предложение, а не закон.
Стратегический вопрос — что произойдёт, если оба ограничения станут обязательными.
Китай может получить относительное преимущество во времени разработки, но только если имеющихся у него чипов, средств межсоединения и эффективности обучения хватит для дальнейшего прогресса.
Следить нужно не только за объявленными гигаваттами. Важно, сколько вычислительных мощностей реально введут в срок — и какие возможности моделей они обеспечат.
Неопределённость регулирования имеет значение. Как и способность превращать вычислительные мощности в интеллект.
#stock #StocksDown
Риски для инфраструктуры поддаются измерению. По оценке SemiAnalysis, в 2027 году планируется ввести в США мощности на 33,8 ГВт, около 75% из них уже строятся. Гораздо более масштабный портфель проектов на 2028 год сильнее подвержен задержкам с получением разрешений.
Отдельно Сандерс и Касар внесли законопроект, который приостановит некоторые разработки передового ИИ до принятия федеральных правил безопасности и запретит искусственный сверхинтеллект. Это предложение, а не закон.
Стратегический вопрос — что произойдёт, если оба ограничения станут обязательными.
Китай может получить относительное преимущество во времени разработки, но только если имеющихся у него чипов, средств межсоединения и эффективности обучения хватит для дальнейшего прогресса.
Следить нужно не только за объявленными гигаваттами. Важно, сколько вычислительных мощностей реально введут в срок — и какие возможности моделей они обеспечат.
Неопределённость регулирования имеет значение. Как и способность превращать вычислительные мощности в интеллект.
#stock #StocksDown
337
·
--
Ограничения на строительство центров обработки данных для ИИ в США не обязательно снизят мировой спрос на вычислительные мощности. Они могут изменить географию их строительства.
Если сроки получения разрешений станут непредсказуемыми, у гиперскейлеров появится другой вариант: перенести подходящие рабочие нагрузки и будущие мощности в юрисдикции, где энергоснабжение и сроки строительства надёжнее.
Кластеры для обучения моделей географически мобильнее, чем системы инференса, чувствительные к задержкам. Перенести можно не все рабочие нагрузки, и экспортный контроль по-прежнему действует.
Но последствия для инвестиций существенны.
Замедление строительства в США может привести к географическому перераспределению капитальных затрат на ИИ, а не к сопоставимому сокращению расходов.
Победителями станут не просто страны с дешёвой электроэнергией. Ими будут операторы, способные в срок обеспечить мощности, для которых получены разрешения и подключено электроснабжение.
Вопрос в том, начнут ли будущие анонсы проектов смещаться за границу ещё до того, как спрос в США действительно замедлится.
#stock #StocksDown
Ограничения на строительство центров обработки данных для ИИ в США не обязательно снизят мировой спрос на вычислительные мощности. Они могут изменить географию их строительства.
Если сроки получения разрешений станут непредсказуемыми, у гиперскейлеров появится другой вариант: перенести подходящие рабочие нагрузки и будущие мощности в юрисдикции, где энергоснабжение и сроки строительства надёжнее.
Кластеры для обучения моделей географически мобильнее, чем системы инференса, чувствительные к задержкам. Перенести можно не все рабочие нагрузки, и экспортный контроль по-прежнему действует.
Но последствия для инвестиций существенны.
Замедление строительства в США может привести к географическому перераспределению капитальных затрат на ИИ, а не к сопоставимому сокращению расходов.
Победителями станут не просто страны с дешёвой электроэнергией. Ими будут операторы, способные в срок обеспечить мощности, для которых получены разрешения и подключено электроснабжение.
Вопрос в том, начнут ли будущие анонсы проектов смещаться за границу ещё до того, как спрос в США действительно замедлится.
#stock #StocksDown
Если сроки получения разрешений станут непредсказуемыми, у гиперскейлеров появится другой вариант: перенести подходящие рабочие нагрузки и будущие мощности в юрисдикции, где энергоснабжение и сроки строительства надёжнее.
Кластеры для обучения моделей географически мобильнее, чем системы инференса, чувствительные к задержкам. Перенести можно не все рабочие нагрузки, и экспортный контроль по-прежнему действует.
Но последствия для инвестиций существенны.
Замедление строительства в США может привести к географическому перераспределению капитальных затрат на ИИ, а не к сопоставимому сокращению расходов.
Победителями станут не просто страны с дешёвой электроэнергией. Ими будут операторы, способные в срок обеспечить мощности, для которых получены разрешения и подключено электроснабжение.
Вопрос в том, начнут ли будущие анонсы проектов смещаться за границу ещё до того, как спрос в США действительно замедлится.
#stock #StocksDown
389
·
--
Проверено
В четверг Nasdaq 100 потерял около 2,5 трлн долларов, поскольку инвесторы опасались, что ужесточение правил для центров обработки данных может замедлить развитие ИИ-инфраструктуры.
Но замедление роста мощностей не обязательно означает сокращение капитальных затрат.
Новые требования к электросетям, ограничения на использование воды и отмена налоговых льгот могут повысить стоимость каждого введённого в эксплуатацию мегаватта, даже если будет построено меньше объектов.
Это не обязательно выгодно поставщикам инфраструктуры.
Гиперскейлер, который тратит больше, чтобы получить меньше мощностей, может увеличить капитальные затраты, но снизить их отдачу. В то же время операторы площадок, получивших разрешения и подключённых к электросети, могут усилить свои позиции на переговорах, поскольку вводить новые мощности в эксплуатацию становится сложнее.
Я бы следил не только за общим объёмом капитальных затрат на ИИ.
Важно, сколько стоит мегаватт, приносящий доход, — и сколько денежных средств он в итоге генерирует.
#stock #StocksDown
В четверг Nasdaq 100 потерял около 2,5 трлн долларов, поскольку инвесторы опасались, что ужесточение правил для центров обработки данных может замедлить развитие ИИ-инфраструктуры.
Но замедление роста мощностей не обязательно означает сокращение капитальных затрат.
Новые требования к электросетям, ограничения на использование воды и отмена налоговых льгот могут повысить стоимость каждого введённого в эксплуатацию мегаватта, даже если будет построено меньше объектов.
Это не обязательно выгодно поставщикам инфраструктуры.
Гиперскейлер, который тратит больше, чтобы получить меньше мощностей, может увеличить капитальные затраты, но снизить их отдачу. В то же время операторы площадок, получивших разрешения и подключённых к электросети, могут усилить свои позиции на переговорах, поскольку вводить новые мощности в эксплуатацию становится сложнее.
Я бы следил не только за общим объёмом капитальных затрат на ИИ.
Важно, сколько стоит мегаватт, приносящий доход, — и сколько денежных средств он в итоге генерирует.
#stock #StocksDown
Но замедление роста мощностей не обязательно означает сокращение капитальных затрат.
Новые требования к электросетям, ограничения на использование воды и отмена налоговых льгот могут повысить стоимость каждого введённого в эксплуатацию мегаватта, даже если будет построено меньше объектов.
Это не обязательно выгодно поставщикам инфраструктуры.
Гиперскейлер, который тратит больше, чтобы получить меньше мощностей, может увеличить капитальные затраты, но снизить их отдачу. В то же время операторы площадок, получивших разрешения и подключённых к электросети, могут усилить свои позиции на переговорах, поскольку вводить новые мощности в эксплуатацию становится сложнее.
Я бы следил не только за общим объёмом капитальных затрат на ИИ.
Важно, сколько стоит мегаватт, приносящий доход, — и сколько денежных средств он в итоге генерирует.
#stock #StocksDown
1
911
·
--
Проверено
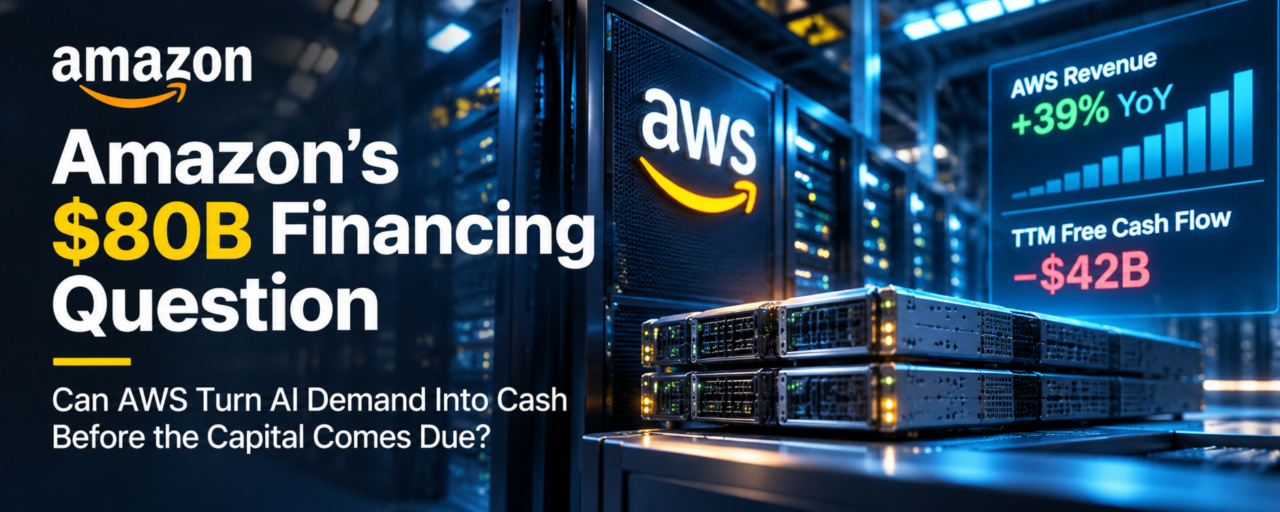
Статья
Вопрос о финансировании Amazon на 80 млрд долларовУ AWS есть спрос. Следующее испытание — понять, сколько денежных средств этот спрос принесёт после оплаты инфраструктуры.
Показатели Amazon за третий квартал рассказывают две разные истории.
Выручка AWS выросла на 39%, почти до 46 млрд долларов, а операционная прибыль достигла 17,8 млрд долларов. Операционная маржа Amazon в целом достигла рекордных 13,9%.
При этом свободный денежный поток за последние двенадцать месяцев стал отрицательным и составил 42,4 млрд долларов против положительных 14,8 млрд долларов годом ранее.
Проблема была не в операционном денежном потоке. Он вырос на 29%, до 168,3 млрд долларов. Капитальные затраты росли быстрее, поглощая больше денежных средств, чем генерировал бизнес.
Вопрос о финансировании Amazon на 80 млрд долларов
У AWS есть спрос. Следующее испытание — понять, сколько денежных средств этот спрос принесёт после оплаты инфраструктуры.
Показатели Amazon за третий квартал рассказывают две разные истории.
Выручка AWS выросла на 39%, почти до 46 млрд долларов, а операционная прибыль достигла 17,8 млрд долларов. Операционная маржа Amazon в целом достигла рекордных 13,9%.
При этом свободный денежный поток за последние двенадцать месяцев стал отрицательным и составил 42,4 млрд долларов против положительных 14,8 млрд долларов годом ранее.
Проблема была не в операционном денежном потоке. Он вырос на 29%, до 168,3 млрд долларов. Капитальные затраты росли быстрее, поглощая больше денежных средств, чем генерировал бизнес.
Показатели Amazon за третий квартал рассказывают две разные истории.
Выручка AWS выросла на 39%, почти до 46 млрд долларов, а операционная прибыль достигла 17,8 млрд долларов. Операционная маржа Amazon в целом достигла рекордных 13,9%.
При этом свободный денежный поток за последние двенадцать месяцев стал отрицательным и составил 42,4 млрд долларов против положительных 14,8 млрд долларов годом ранее.
Проблема была не в операционном денежном потоке. Он вырос на 29%, до 168,3 млрд долларов. Капитальные затраты росли быстрее, поглощая больше денежных средств, чем генерировал бизнес.
AMZNUS-0,02%
1
928
·
--
Проверено
Вскоре после открытия торгов в пятницу индекс Kospi обвалился более чем на 8%, что привело к общерыночной остановке торгов. Samsung и SK hynix вновь сильно пострадали.
Это не просто реакция Сеула на динамику Nasdaq.
Распродажа на американском рынке в четверг привела к переоценке расходов на инфраструктуру ИИ и регуляторных рисков. Теперь в Корее переоценивают поставщиков памяти, которые находятся в начале цепочки поставок почти для всех ускорителей ИИ.
Но обвал акций поставщиков HBM не означает, что предложение HBM внезапно стало избыточным.
Настоящая проверка — в поведении клиентов: сохранят ли производители графических процессоров прежние объёмы поставок HBM и обязательства по контрактам или начнут откладывать поставки и пересматривать условия?
Именно тогда потрясение на финансовых рынках может привести к изменению экономики отрасли.
#stock
Вскоре после открытия торгов в пятницу индекс Kospi обвалился более чем на 8%, что привело к общерыночной остановке торгов. Samsung и SK hynix вновь сильно пострадали.
Это не просто реакция Сеула на динамику Nasdaq.
Распродажа на американском рынке в четверг привела к переоценке расходов на инфраструктуру ИИ и регуляторных рисков. Теперь в Корее переоценивают поставщиков памяти, которые находятся в начале цепочки поставок почти для всех ускорителей ИИ.
Но обвал акций поставщиков HBM не означает, что предложение HBM внезапно стало избыточным.
Настоящая проверка — в поведении клиентов: сохранят ли производители графических процессоров прежние объёмы поставок HBM и обязательства по контрактам или начнут откладывать поставки и пересматривать условия?
Именно тогда потрясение на финансовых рынках может привести к изменению экономики отрасли.
#stock
Это не просто реакция Сеула на динамику Nasdaq.
Распродажа на американском рынке в четверг привела к переоценке расходов на инфраструктуру ИИ и регуляторных рисков. Теперь в Корее переоценивают поставщиков памяти, которые находятся в начале цепочки поставок почти для всех ускорителей ИИ.
Но обвал акций поставщиков HBM не означает, что предложение HBM внезапно стало избыточным.
Настоящая проверка — в поведении клиентов: сохранят ли производители графических процессоров прежние объёмы поставок HBM и обязательства по контрактам или начнут откладывать поставки и пересматривать условия?
Именно тогда потрясение на финансовых рынках может привести к изменению экономики отрасли.
#stock
2.8k
·
--
Проверено
Пятилетний CDS SpaceX в четверг достиг рекордных 284,3 б.п., сообщает Bloomberg/ICE.
Это примечательно для компании, у которой почти $90 млрд денежных средств и краткосрочных ценных бумаг, $38 млрд долга и рейтинг BBB+ от Fitch.
Давление связано не только с сегодняшним состоянием баланса.
SpaceX взяла на себя обязательства по финансированию аренды GPU примерно на $40 млрд. Бизнес Super Intelligence быстро растёт, но на одного клиента пришлось 34,5% консолидированной выручки за III квартал, а некоторые облачные контракты можно расторгнуть, уведомив за 90 дней.
Это создаёт заслуживающее внимания несоответствие сроков: многолетнее финансирование оборудования в обмен на менее предсказуемую выручку от клиентов.
Настоящая проверка — превратится ли спрос на вычислительные мощности по заключённым контрактам в устойчивый денежный поток до того, как финансовые обязательства станут обременительными.
Кредитные спреды могут сигнализировать об этом риске раньше, чем опубликованные данные о выручке.
#stock
$SPCX.US
{stock_us}(SPCX.US)
Пятилетний CDS SpaceX в четверг достиг рекордных 284,3 б.п., сообщает Bloomberg/ICE.
Это примечательно для компании, у которой почти $90 млрд денежных средств и краткосрочных ценных бумаг, $38 млрд долга и рейтинг BBB+ от Fitch.
Давление связано не только с сегодняшним состоянием баланса.
SpaceX взяла на себя обязательства по финансированию аренды GPU примерно на $40 млрд. Бизнес Super Intelligence быстро растёт, но на одного клиента пришлось 34,5% консолидированной выручки за III квартал, а некоторые облачные контракты можно расторгнуть, уведомив за 90 дней.
Это создаёт заслуживающее внимания несоответствие сроков: многолетнее финансирование оборудования в обмен на менее предсказуемую выручку от клиентов.
Настоящая проверка — превратится ли спрос на вычислительные мощности по заключённым контрактам в устойчивый денежный поток до того, как финансовые обязательства станут обременительными.
Кредитные спреды могут сигнализировать об этом риске раньше, чем опубликованные данные о выручке.
#stock
$SPCX.US
Это примечательно для компании, у которой почти $90 млрд денежных средств и краткосрочных ценных бумаг, $38 млрд долга и рейтинг BBB+ от Fitch.
Давление связано не только с сегодняшним состоянием баланса.
SpaceX взяла на себя обязательства по финансированию аренды GPU примерно на $40 млрд. Бизнес Super Intelligence быстро растёт, но на одного клиента пришлось 34,5% консолидированной выручки за III квартал, а некоторые облачные контракты можно расторгнуть, уведомив за 90 дней.
Это создаёт заслуживающее внимания несоответствие сроков: многолетнее финансирование оборудования в обмен на менее предсказуемую выручку от клиентов.
Настоящая проверка — превратится ли спрос на вычислительные мощности по заключённым контрактам в устойчивый денежный поток до того, как финансовые обязательства станут обременительными.
Кредитные спреды могут сигнализировать об этом риске раньше, чем опубликованные данные о выручке.
#stock
$SPCX.US
SPCXUS+9,89%
847
·
--
Распродажа акций компаний, связанных с ИИ, выявляет риск, который не учитывают прогнозы спроса на GPU: разрешение на строительство.
В Техасе уже действуют ограничения на выдачу разрешений для дата-центров и их подключение к электросетям. Новый губернатор штата предложил ввести более широкий мораторий до принятия новых мер защиты.
Это меняет экономику инфраструктуры ИИ.
Подписанный контракт с заказчиком и доступное финансирование не гарантируют, что дата-центр удастся подключить к электросети в срок.
Проекты с полученными разрешениями и доступом к электроэнергии могут стать ценнее. Для проектов, которые всё ещё ждут одобрения, условия финансирования будут другими.
Спрос на ИИ может оставаться высоким, даже если ввод мощностей, необходимых для его удовлетворения, задержится.
Следующий вопрос для инвесторов — какая часть запланированных капитальных затрат действительно превратится в работающие мощности.
Распродажа акций компаний, связанных с ИИ, выявляет риск, который не учитывают прогнозы спроса на GPU: разрешение на строительство.
В Техасе уже действуют ограничения на выдачу разрешений для дата-центров и их подключение к электросетям. Новый губернатор штата предложил ввести более широкий мораторий до принятия новых мер защиты.
Это меняет экономику инфраструктуры ИИ.
Подписанный контракт с заказчиком и доступное финансирование не гарантируют, что дата-центр удастся подключить к электросети в срок.
Проекты с полученными разрешениями и доступом к электроэнергии могут стать ценнее. Для проектов, которые всё ещё ждут одобрения, условия финансирования будут другими.
Спрос на ИИ может оставаться высоким, даже если ввод мощностей, необходимых для его удовлетворения, задержится.
Следующий вопрос для инвесторов — какая часть запланированных капитальных затрат действительно превратится в работающие мощности.
В Техасе уже действуют ограничения на выдачу разрешений для дата-центров и их подключение к электросетям. Новый губернатор штата предложил ввести более широкий мораторий до принятия новых мер защиты.
Это меняет экономику инфраструктуры ИИ.
Подписанный контракт с заказчиком и доступное финансирование не гарантируют, что дата-центр удастся подключить к электросети в срок.
Проекты с полученными разрешениями и доступом к электроэнергии могут стать ценнее. Для проектов, которые всё ещё ждут одобрения, условия финансирования будут другими.
Спрос на ИИ может оставаться высоким, даже если ввод мощностей, необходимых для его удовлетворения, задержится.
Следующий вопрос для инвесторов — какая часть запланированных капитальных затрат действительно превратится в работающие мощности.
27
·
--
Распродажа акций ИИ в четверг была связана не только со спросом на ИИ.
Nasdaq упал на 5,5%, а акции полупроводниковых компаний понесли ещё более серьёзные потери. Торговое подразделение Goldman Sachs сообщило, что хедж-фонды продают недавно приобретённые позиции в крупнейших облачных провайдерах, тогда как институциональные покупатели в основном отсутствуют.
Это помогает объяснить скорость падения, но не даёт ответа на вопрос об оценке компаний.
Вынужденные продажи могут одновременно тянуть вниз и сильные, и слабые компании. Но когда ликвидность восстановится, большее значение будут иметь стоимость финансирования, сроки поставок и способность генерировать денежный поток.
Проверка заключается не просто в том, отскочат ли акции компаний, связанных с ИИ.
Важно, какие компании смогут восстановиться, не рассчитывая на очередной раунд дешёвого капитала.
#stock
Распродажа акций ИИ в четверг была связана не только со спросом на ИИ.
Nasdaq упал на 5,5%, а акции полупроводниковых компаний понесли ещё более серьёзные потери. Торговое подразделение Goldman Sachs сообщило, что хедж-фонды продают недавно приобретённые позиции в крупнейших облачных провайдерах, тогда как институциональные покупатели в основном отсутствуют.
Это помогает объяснить скорость падения, но не даёт ответа на вопрос об оценке компаний.
Вынужденные продажи могут одновременно тянуть вниз и сильные, и слабые компании. Но когда ликвидность восстановится, большее значение будут иметь стоимость финансирования, сроки поставок и способность генерировать денежный поток.
Проверка заключается не просто в том, отскочат ли акции компаний, связанных с ИИ.
Важно, какие компании смогут восстановиться, не рассчитывая на очередной раунд дешёвого капитала.
#stock
Nasdaq упал на 5,5%, а акции полупроводниковых компаний понесли ещё более серьёзные потери. Торговое подразделение Goldman Sachs сообщило, что хедж-фонды продают недавно приобретённые позиции в крупнейших облачных провайдерах, тогда как институциональные покупатели в основном отсутствуют.
Это помогает объяснить скорость падения, но не даёт ответа на вопрос об оценке компаний.
Вынужденные продажи могут одновременно тянуть вниз и сильные, и слабые компании. Но когда ликвидность восстановится, большее значение будут иметь стоимость финансирования, сроки поставок и способность генерировать денежный поток.
Проверка заключается не просто в том, отскочат ли акции компаний, связанных с ИИ.
Важно, какие компании смогут восстановиться, не рассчитывая на очередной раунд дешёвого капитала.
#stock
68
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
JobsReportRaisesHikeOdds
Просмотров: 291,053
2,251 обсуждают
Новости традиционных финансов | В октябре в США появилось 165 000 рабочих мест — более чем вдвое больше прогноза в 65 000, а безработица снизилась до 4,1%
Binance News
·Лайков: 38
·Просмотров: 23.4k
CPITestsDecemberRateOutlook
Просмотров: 36,592
456 обсуждают
BitcoinRebounds$75KAsChipsLead
Просмотров: 23,701
235 обсуждают