🚨 Рентген кредитования: реальная цена револьверных кредитов, овердрафтов и банковских гарантий
В свою очередь, такие виды кредитования, как ссуды с погашением за счёт прямых удержаний из зарплаты и ипотечное финансирование, обеспеченное недвижимостью, дают заёмщикам временное облегчение благодаря меньшему риску дефолта, которому подвергаются коммерческие банки.
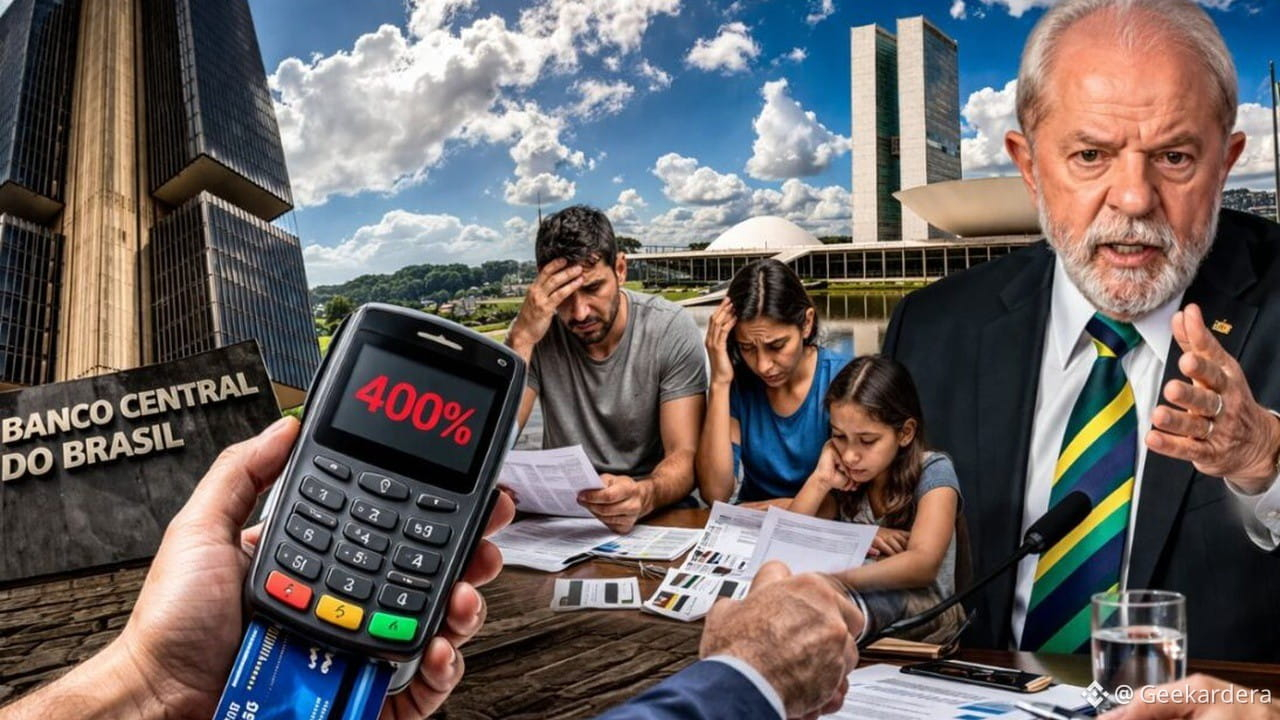
Разница в ставках напрямую отражает политику снижения рисков, которой придерживаются банковские казначейства в периоды макроэкономической нестабильности. Когда просрочки по кредитам угрожают корпоративным балансам, спред по необеспеченным кредитам резко растёт, снижая покупательную способность домохозяйств и ограничивая доступную ликвидность. Для рынка это явный симптом: структурная задолженность по дорогим кредитам истощает избыточный капитал, который обычно направлялся бы в реальную экономику и более волатильные активы.
В условиях неприятия риска (медвежьего рынка) трейдеры и инвесторы в криптоактивы следят за тем, как сокращение традиционного кредитования влияет на глобальные потоки капитала. На фоне инфляционного давления и высоких процентных ставок альтернативные издержки удержания позиций в $BTC и альткоинах растут, вынуждая розничных инвесторов капитулировать, чтобы покрыть неотложные обязательства в фиатной валюте в традиционной банковской системе.
Как ужесточение условий кредитования и высокая стоимость заимствований в традиционной системе влияют на распределение вашего капитала между цифровыми активами? Напишите в комментариях! 👇
BTC $ETH
#Macro #Economia #Крипто
В свою очередь, такие виды кредитования, как ссуды с погашением за счёт прямых удержаний из зарплаты и ипотечное финансирование, обеспеченное недвижимостью, дают заёмщикам временное облегчение благодаря меньшему риску дефолта, которому подвергаются коммерческие банки.
Разница в ставках напрямую отражает политику снижения рисков, которой придерживаются банковские казначейства в периоды макроэкономической нестабильности. Когда просрочки по кредитам угрожают корпоративным балансам, спред по необеспеченным кредитам резко растёт, снижая покупательную способность домохозяйств и ограничивая доступную ликвидность. Для рынка это явный симптом: структурная задолженность по дорогим кредитам истощает избыточный капитал, который обычно направлялся бы в реальную экономику и более волатильные активы.
В условиях неприятия риска (медвежьего рынка) трейдеры и инвесторы в криптоактивы следят за тем, как сокращение традиционного кредитования влияет на глобальные потоки капитала. На фоне инфляционного давления и высоких процентных ставок альтернативные издержки удержания позиций в $BTC и альткоинах растут, вынуждая розничных инвесторов капитулировать, чтобы покрыть неотложные обязательства в фиатной валюте в традиционной банковской системе.
Как ужесточение условий кредитования и высокая стоимость заимствований в традиционной системе влияют на распределение вашего капитала между цифровыми активами? Напишите в комментариях! 👇
BTC $ETH
#Macro #Economia #Крипто