


Регуляторные новости я обычно пробегаю глазами, потому что в большинстве случаев они не имеют особого отношения к рядовым держателям. Но на этот раз британский пакет правил после прочтения изменил моё мнение — потому что в нём есть механизм, который не бросается в глаза, однако вполне конкретно будет влиять на то, какой цепочкой институты выберут пользоваться в будущем.
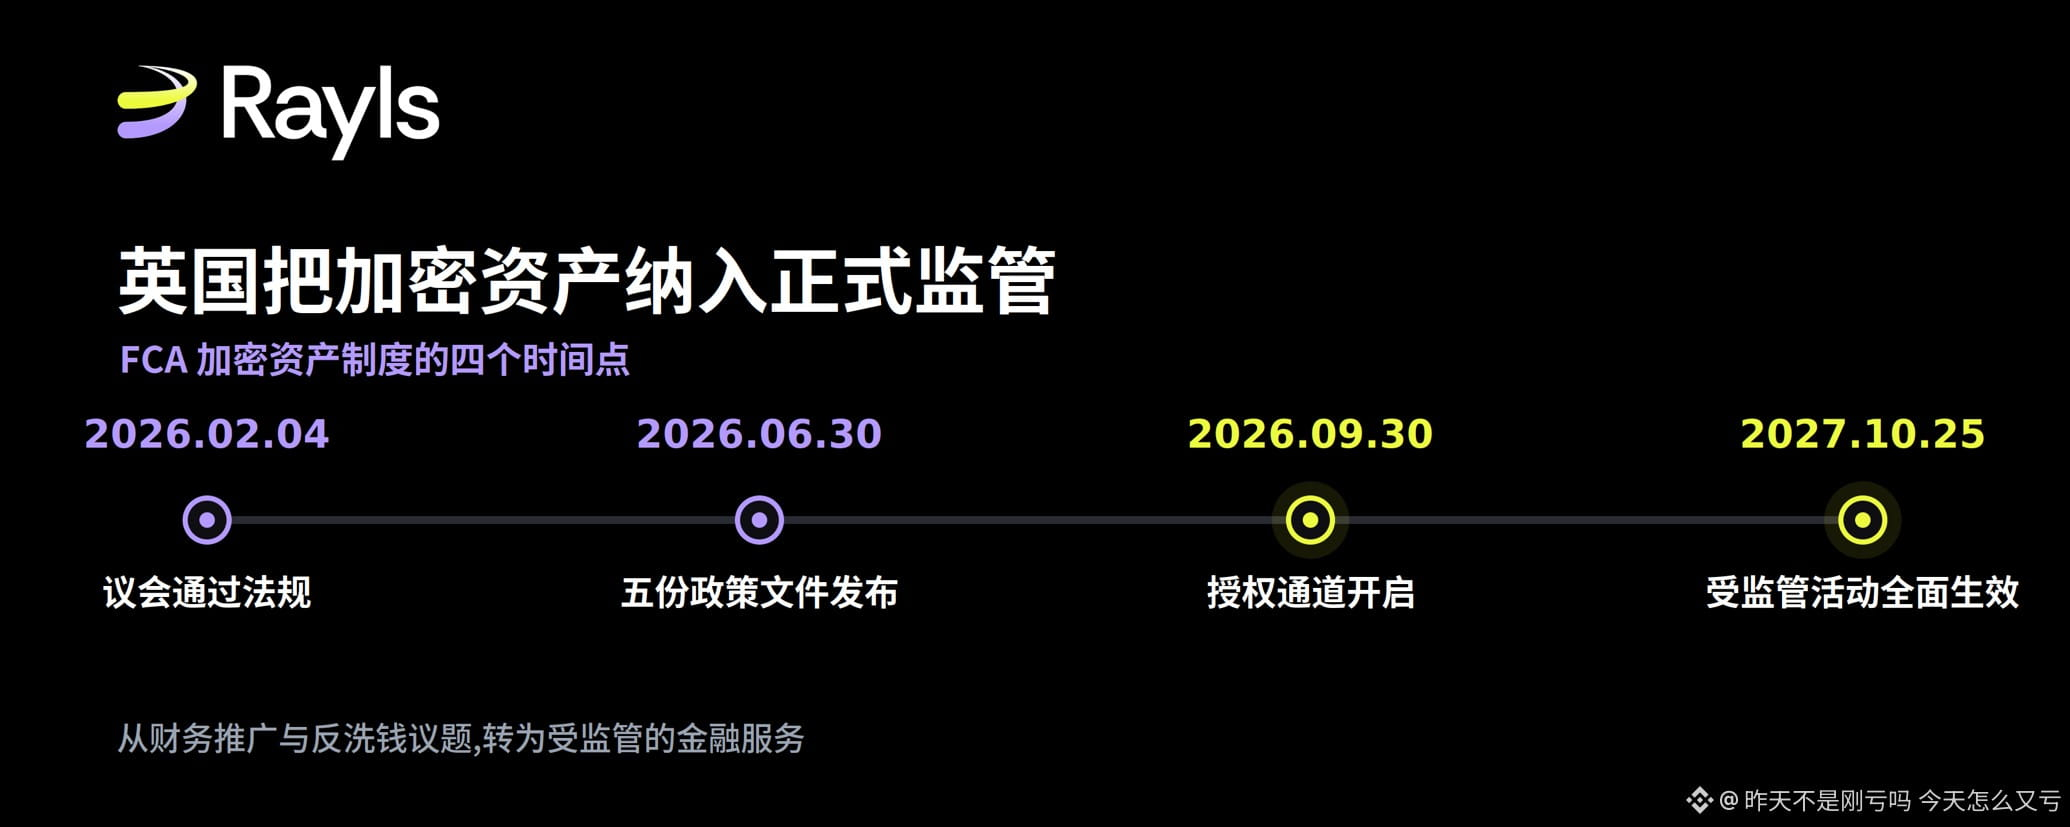
Сначала разложим таймлайн по полочкам — потому что это определяет степень срочности.
4 февраля 2026 года парламент Великобритании принял соответствующий закон, а 30 июня FCA опубликовала ключевое содержание этой системы — всего пять документов политики. Канал уполномочения откроется 30 сентября, а полный охват регулируемой деятельности вступит в силу лишь 25 октября 2027 года.
Если считать с сегодняшнего дня, уполномоченный «канал» откроется чуть больше чем через месяц, а полная вступление в силу — примерно ещё через 14 месяцев. Для институтов, которым нужно заново собрать комплаенс-архитектуру, это окно не слишком широкое.
Суть реальных изменений в том, как это квалифицируется. Раньше в Британии криптоактивы в основном рассматривали в контексте финансового продвижения и тем антиотмывочных вопросов. Теперь их рассматривают как регулируемую финансовую услугу: на всё это накладываются обязанности потребителей, ответственность руководителей, требования к операционной устойчивости, правила хранения клиентских активов и целый специальный пруденциальный каркас.
Самая заслуживающая внимания — одна, спрятанная внутри «операционной устойчивости»
В пяти документах много содержимого, но я думаю, что сильнее всего на индустрию блокчейна повлияет именно пункт про операционную устойчивость.
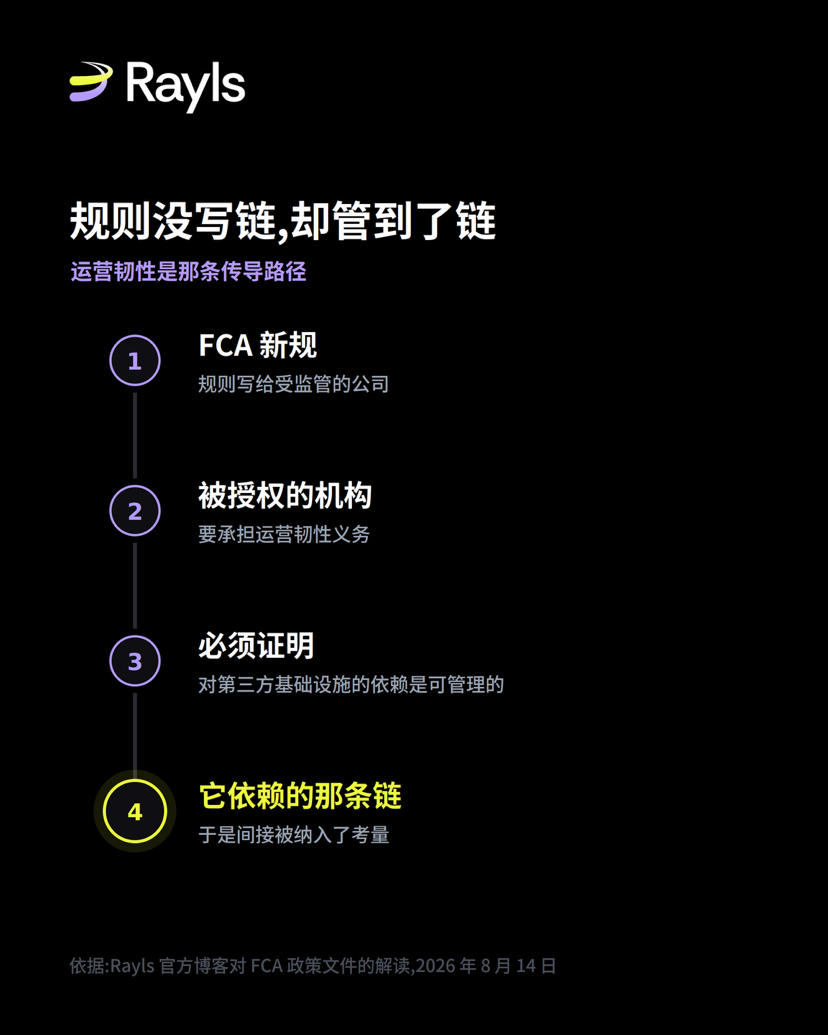
Сами правила не предъявляют каких-либо требований к блокчейну. Они не называют валидаторов и не предписывают, как должна работать консенсусная процедура той или иной публичной цепочки.
При этом он требует, чтобы уполномоченные организации управляли и доказывали контроль над той инфраструктурой, от которой они зависят, включая риски третьих лиц и технологические риски. Эта фраза выглядит буднично, но по сути это путь передачи влияния: правила направлены на институты, а институты должны отвечать за ту цепочку, которой они пользуются — значит, сама цепочка оказывается в косвенном поле рассмотрения.
И ещё одна характерная черта: эта система концентрирует обязанности на распознаваемых и подотчётных субъектах. Даже если речь о децентрализованных финансах, точка входа всё равно в том, есть ли распознаваемый контролирующий участник. Если сложить эти две линии, становится довольно ясно направление: регулируемый бизнес будет тяготеть к тем сетям, где операторы распознаваемы, а механизмы комплаенса и контроль можно наблюдать.
Стейкинг официально включён в регулирование
И в этом месте моя статья о залоге, которую я писал(а) ранее, как раз удачно стыкуется.
В новых правилах стейкинг официально становится регулируемой деятельностью — с обязанностями по раскрытию информации, получению согласия клиентов и хранению записей; при этом для автоматического стейкинга предусмотрено разумное пространство. В части кастоди: на клиентские криптоактивы распространяются новые правила хранения CASS 17, при управлении приватными ключами применяется технически нейтральный подход; а для токенизированных ценных бумаг хранение по-прежнему идёт по прежним правилам CASS 6.
Ещё одна деталь, на которую участникам стейкинга стоит обратить внимание: институтам нужно создавать капитал под потери от стейкинга (например, штрафы и конфискации). Конфискации — это тот риск, о котором я говорил в предыдущей статье: когда валидатор злоупотребляет или долго простаивает, он может списать часть стейкнутых монет. Теперь регулятор относится к этому как к реальному риску, который нужно покрывать капиталом.
Стейблкоины получили статус расчётного актива
Вот это, на мой взгляд, самый практичный позитив для индустрии.
После обновления руководства по цифровым ценным бумагам отвечающие условиям стейблкоины можно использовать как расчётный актив. При этом пруденциальное обращение со стейблкоинами для выпуска было несколько смягчено: соответствующий коэффициент капитала снизили с 2% до 1%.
Реакция индустрии на этот пункт была однозначно позитивной. Ассоциация платежей назвала снижение коэффициента капитала вдвое победой на принципе соразмерности, считая, что весь пакет заменил жёсткую и сложную неопределённость на коммерчески применимые правила.
Ещё не определено, это нужно прояснить
Я не хочу представить это как одностороннюю хорошую новость, поэтому этот раздел, вероятно, важнее, чем предыдущие.
FCA само перечислило то, что пока ещё не сделано: децентрализованные финансы, технологии распределённых реестров, деривативы на криптоактивы, последующая политика в отношении стейблкоинов, требования по аудиту и переходные положения — всё это нужно вынести в будущую разработку политики и последующие консультации.
Если конкретно по нескольким ключевым пунктам: пруденциальные детали ещё будут уточняться в консультациях; дедлайн по сбору обратной связи — 30 июля 2026 года, поэтому институты сейчас не могут полностью определённо просчитать, сколько капитала им потребуется. Децентрализованные финансы отодвинули на более поздний срок: критерий наличия распознаваемых контролирующих сторон дал границе якорь, но по объективным метрикам определения децентрализации ещё предстоит отдельная консультация — это означает, что самая спорная граница во всей системе пока висит в воздухе. Также ещё меняется сфера применения стейблкоинов: в апреле был предложен проект регулирования, который выводит квалифицированные стейблкоины, выпущенные в Великобритании, из некоторых категорий деятельности и включает их в будущую платёжную систему; дополнительно правительство предложило объединить регулятора платёжных систем с FCA.
Кроме того, вопросы комплаенса — это реальность. В стрессовых сценариях нужно уметь доказывать возможность выкупа по номиналу, создавать капитал под потери от стейкинга и предоставлять доказательства операционной устойчивости, которые требуются, когда вы зависите от инфраструктуры третьих сторон. Эти требования не из дешёвых. Насколько правила разумны — это одно, а вот будут ли при исполнении регулирования соблюдать принцип соразмерности — другое.
Что это означает для Rayls и где нужно проявить сдержанность
Официальная интерпретация Rayls такова: направление этой системы согласовано с целями её дизайна. Публичные цепочки должны использовать набор распознаваемых валидаторов по лицензии, а не анонимный открытый набор; комплаенс встраивается на уровне сети и стандартов токенов, а не добавляется проверками задним числом; Enygma сохраняет возможность аудита, одновременно обеспечивая приватность сделок; и после того как стейблкоины можно использовать как расчётный актив, поддержка институтами уровня L1 регулируемых расчётных инструментов лучше соответствует направлению.
Но здесь, как мне кажется, есть мера, которую обязательно нужно сохранить дословно: именно это и делает эту официальную заметку самой достоверной. В блоге прямо сказано, что FCA не требует в обязательном порядке, чтобы валидаторы работали по лицензированной модели, и не прописывает ни одного правила, которое бы в пользу какой-то конкретной сетевой архитектуры. Оно лишь устанавливает пороговые критерии — распознаваемость, подотчётность и операционную устойчивость — чтобы соответствовать для ведения регулируемого бизнеса.
Разница между этими двумя фразами очень велика. Первая — «регулятор стоит на моей стороне», вторая — «порог регулирования и моя конструкция совпали как раз». Официально выбрали второй вариант, и эта сдержанность делает аргументацию более убедительной.
Моё мнение
Эти правила не оказывают прямого существенного влияния на рядовых держателей, но могут изменить логику выбора со стороны институтов.
До этого институты выбирали цепочки в основном, исходя из производительности, стоимости и экосистемы. А дальше, если им придётся доказывать регулятору, что их зависимость от инфраструктуры управляемая, то «кто является оператором этой цепочки, к кому обращаться, если что-то пойдёт не так, и можно ли это надлежащим образом контролировать» превратится в жёсткий вопрос. На него сложно дать ответ анонимным наборам валидаторов.
Стоит обратить внимание на следующие консультации — особенно на критерии для децентрализованных финансов и рекомендации по устойчивости распределённых реестров в работе; именно это по-настоящему повлияет на выбор инфраструктуры.
Источник для справки: официальный блог Rayls (The FCA cryptoasset regime is here: what it means for institutional blockchains) (Peter Bidewell, 14 августа 2026); ссылки на обзор документов политики FCA и реакцию индустрии, процитированные в статье, приведены в оригинале