

Kwenta — это решение для торговли деривативами DeFi, включающее в себя несколько продуктов, от синтетических активов до бессрочных контрактов. Оно имеет относительно инновационные источники ликвидности и является хорошим примером для изучения деривативов.
Инцидент с FTX создал огромный спрос на биржи бессрочных контрактов внутри сети. Протоколы пытаются поглотить всех трейдеров, переживших крах FTX. Децентрализованные деривативы, особенно бессрочные контракты, за считанные месяцы продемонстрировали бурный рост объема торгов, комиссий и количества пользователей. Рынок устойчивого развития в сети становится жарче, чем когда-либо.
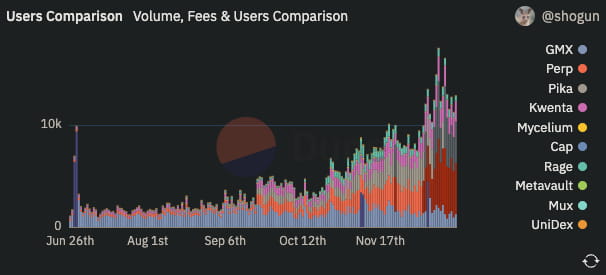
В декабре 2022 года Synthetix, как самый известный протокол DeFi синтетических активов на Ethereum, вскоре запустит обновление версии v2 бессрочного контракта на своей эксклюзивной децентрализованной бирже Kwenta.
Конкуренция в сфере деривативов стала более интенсивной, и все больше новых игроков производят более качественные продукты.
Ранее TokenInsight выпустила «Отчет об исследовании децентрализованной биржи деривативов за 3 квартал 2022 года», в котором содержится очень подробное и подробное обсуждение истории и текущего состояния рынка деривативов. Квента, безусловно, один из них. Для тех, кто еще не читал, нажмите на ссылку выше, чтобы узнать.
Однако в отчете упоминаются многие торговые концепции, которые довольно сложны и трудны для юных игроков или начинающих пользователей DeFi.
В этой статье мы пытаемся объяснить, как работает продукт бессрочного контракта Kwenta с точки зрения новичка, начиная с самых базовых концепций, в чем разница между бессрочным контрактом Kwenta и другими производными протоколами DeFi и, наконец, его версией v2. Как улучшить его масштабируемость , пользовательский опыт и ликвидность в сети.
Что такое криптодеривативы?
Итак, прежде чем мы начнем, нам нужно знать, что такое деривативы криптовалют и каков их обычный игровой процесс. Если вы уже знаете эту часть, вы можете сразу перейти к части синтетических активов ниже.
В tradfi (традиционных финансах) деривативы относятся к специальному финансовому контракту, который несет в себе свои риски. Его стоимость зависит от одного или нескольких наборов базовых базовых активов или индексов. Это очень распространенный финансовый инструмент. Фьючерсы и опционы являются наиболее распространенными производными финансовыми инструментами и могут использоваться для хеджирования, спекуляций и т. д.
В криптовалюте деривативы, такие как бессрочные контракты, опционы и синтетические активы, также являются финансовыми торговыми инструментами, полученными из определенных активов криптовалюты в качестве базовых базовых активов.
Бессрочные контракты, наиболее распространенный производный инструмент Cyrpto, в настоящее время широко используются централизованными биржами, такими как Binance и BitMEX, а также децентрализованными протоколами, такими как Kwenta, dydx, GMX и Perpetual.
Синтетические активы — еще один замечательный инновационный инструмент в сфере DeFi (подробнее об этом позже). Он улучшает разнообразие и масштабируемость транзакций в цепочке, требуя транзакций по конкретным протоколам синтетических активов, таким как протоколы Synthetix, Linear Finance и Mirror.
Крипто-опционы являются относительно нишевыми и больше ориентированы на профессиональных хеджеров, а не на спекулянтов, которые готовы активно работать на волатильных рынках. Данная статья не будет касаться этой темы.
Что такое бессрочный контракт? Почему трейдеры любят бессрочные контракты?
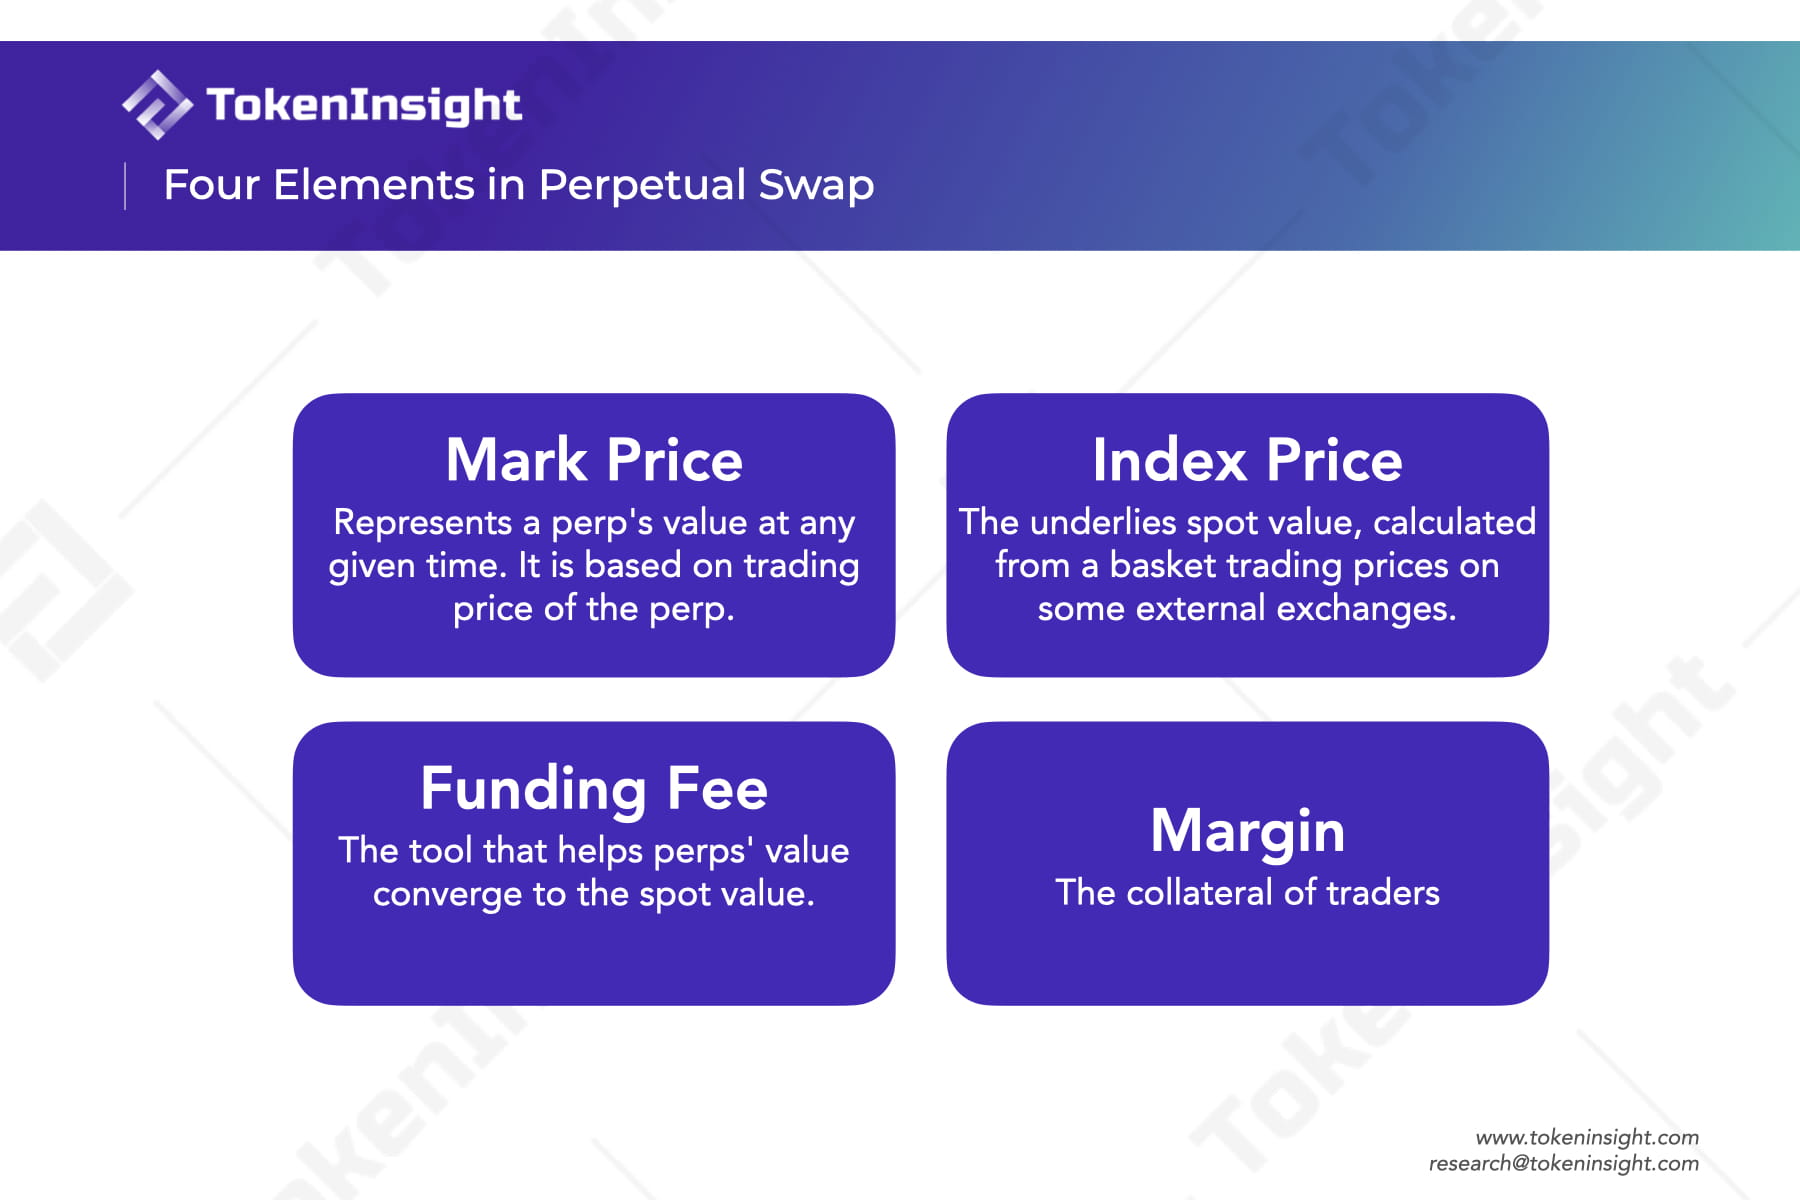
Просто помните: это может быть инструмент коротких продаж; это также инструмент привлечения капитала; он содержит четыре основных элемента: цену маркировки, цену индекса, комиссию за финансирование и маржу. Для более наглядного понимания бессрочных контрактов обратитесь к мультяшному руководству по преступникам, написанному Paradigm Дэйвом Уайтом.
Perp, сокращение от «бессрочный контрактный своп», — это фьючерсный дериватив на криптовалюту без даты истечения срока действия, изобретенный Артуром Хейсом, основателем биржи криптовалютных деривативов BitMEX, в 2016 году.
В основном он похож на фьючерсный контракт в традиционных финансах. Это также контракт, в котором трейдеры платят маржу за торговлю фьючерсными активами, но у него нет срока действия. Это означает, что трейдеры могут спекулировать (длинно и коротко) на связанных активах, увеличивая кредитное плечо, не удерживая спот, и, таким образом, им не нужно беспокоиться о риске доставки или стоимости хранения спота (это наиболее полезная функция бессрочных контрактов, и также основная цель его изобретения).
Реализация бессрочных контрактов сильно различается от централизованных бирж к децентрализованным биржам, но, вообще говоря, стандартный бессрочный продукт имеет четыре общих основных элемента:
Цена маркировки: относится к цене самого бессрочного контракта в определенный момент времени. Обычно она зависит непосредственно от рыночной цены сделки по контракту. Он также используется для расчета прибылей и убытков и помогает инициировать ликвидацию.
Индексная цена: относится к цене, рассчитанной на основе пропорционально взвешенного среднего цен сделок спотового рынка базовых активов на основных биржах.
В идеале для достижения целей, изложенных выше, и без учета отвлекающих факторов, таких как торговые вознаграждения, стоимость бессрочного контракта должна быть примерно такой же, как спотовая стоимость его базового актива. Цена маркировки должна быть примерно равна цене индекса.
В традиционных финансах по мере приближения даты истечения срока действия фьючерсная стоимость постепенно приближается к спотовой стоимости. Но с бессрочными облигациями дело обстоит иначе. Поскольку срок их действия никогда не истекает, их рыночная цена может сильно отклоняться от индексной цены целевого актива. Следовательно, нам нужен механизм, гарантирующий, что цена маркировки сходится с ценой индекса, чтобы она плавала рядом с ценой индекса.
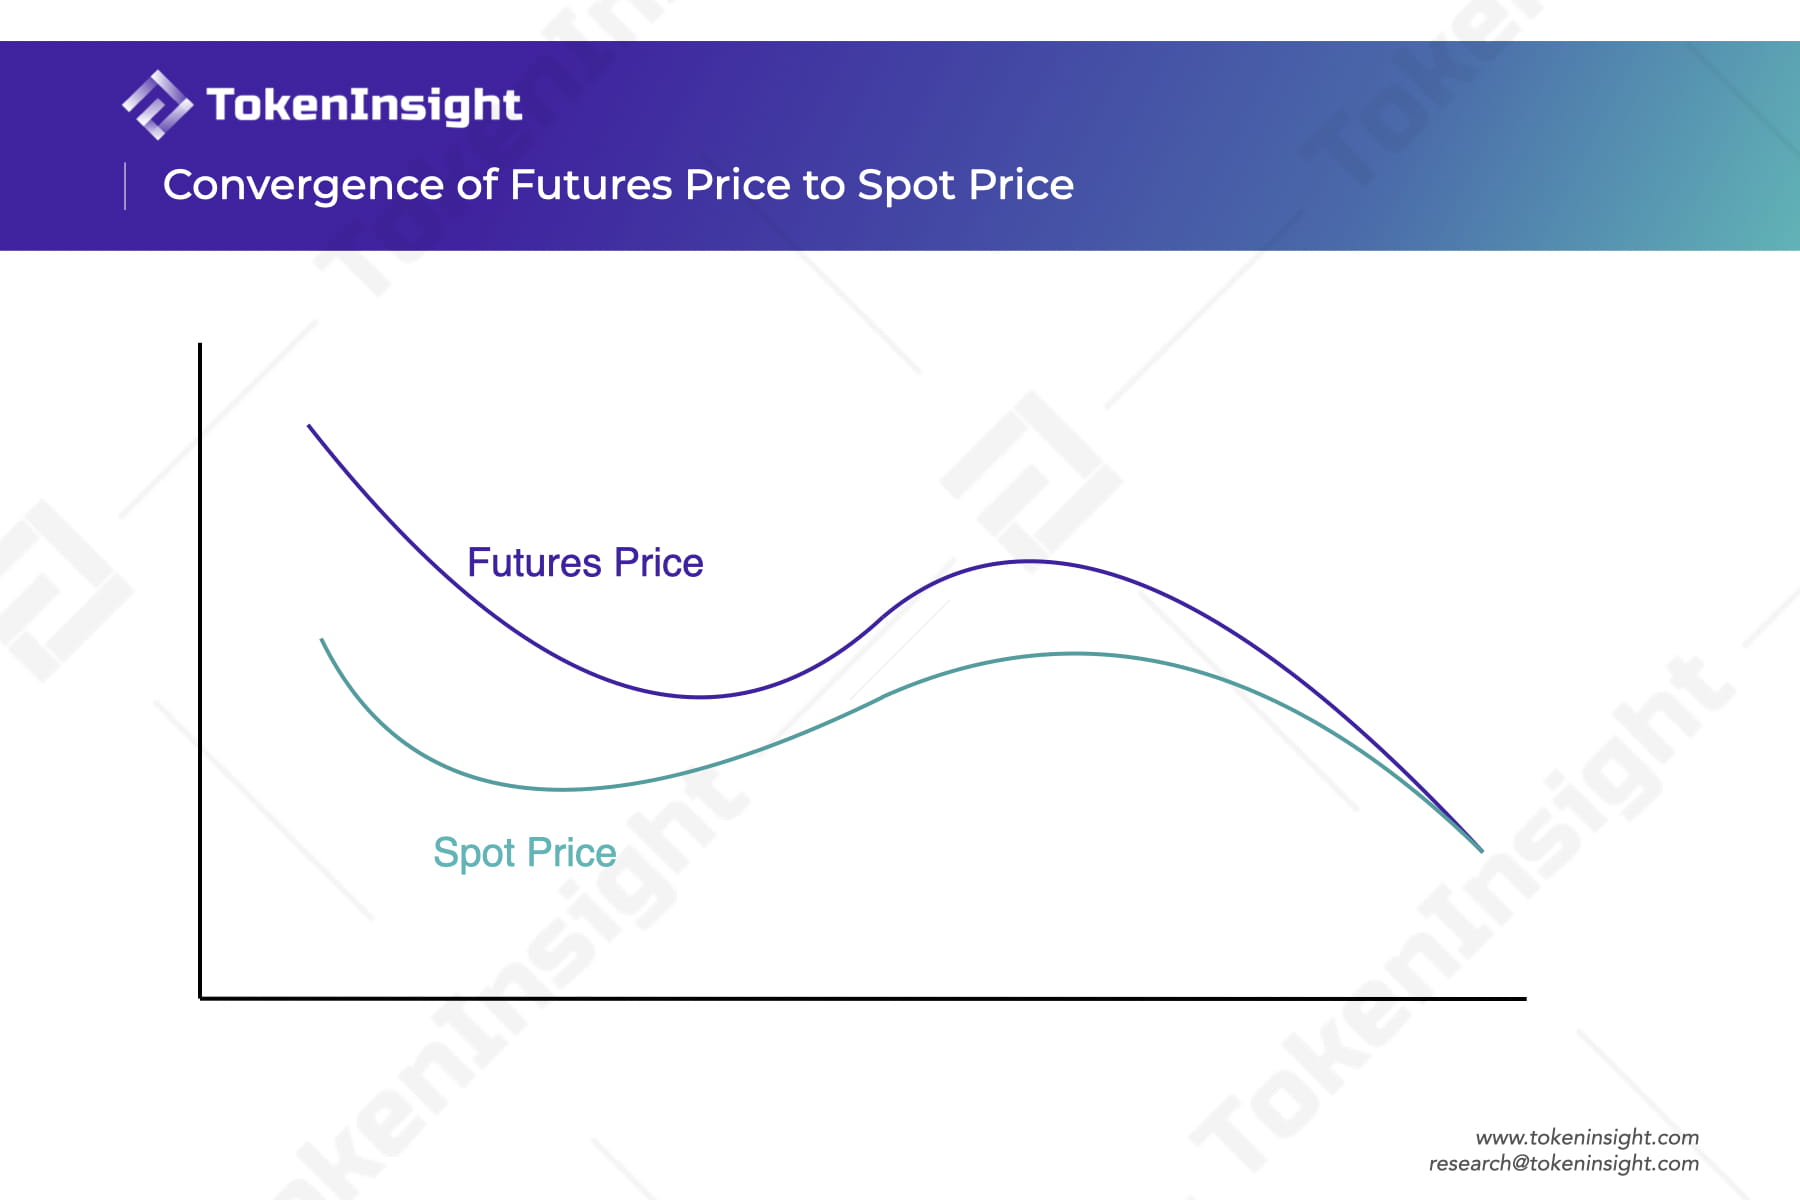
Плата за финансирование: это инструмент, который помогает марочной стоимости бессрочного контракта приблизиться к индексной цене, соответствующей спотовому базовому активу. Это также основной инновационный момент бессрочного контракта. Когда цена индекса отклоняется от отмеченной цены, система переносит затраты на финансирование между длинными (покупателями) и короткими (продавцами). Если цена выше, чем цена индекса, это означает, что длинных позиций (покупки) больше, чем коротких позиций (продажи), и длинные продавцы будут платить определенную комиссию за финансирование коротким продавцам, и наоборот.
Маржа: является залогом трейдера. Когда рынок движется в направлении, противоположном позиции трейдера, возникающий убыток будет вычтен из маржи. Если баланс маржи слишком низкий, позиция будет ликвидирована, что означает, что позиция будет принудительно закрыта автоматически. Коэффициент маржи часто определяет кредитное плечо позиции. Бессрочная позиция в биткойнах с маржой в 1 доллар и кредитным плечом 100x аналогична хранению 100 долларов в спот-спот в биткойнах. Чем меньшую маржу вы закладываете, тем выше кредитное плечо вы получаете, что означает, что вы более эффективны в использовании капитала, но тем выше риск, который вы принимаете. Если цена бессрочной марки Биткойна колеблется на 1% против направления, в котором вы открыли позицию, и вы вовремя не пополните дополнительное обеспечение, ваша позиция будет ликвидирована.
Если риски настолько высоки, почему трейдеры так любят бессрочные продукты? Мы считаем, что у него есть три преимущества, от которых трейдеры не могут отказаться:
Во-первых, как мы упоминали выше, бессрочные контракты позволяют трейдерам подвергать себя риску актива, не удерживая его. Это решает многие проблемы, поскольку независимо от рыночной среды затраты на хранение и риски спотовых акций зачастую выше, чем предполагалось.
Другая причина заключается в том, что бессрочные контракты позволяют трейдерам брать взаймы активы, которыми они на самом деле не владеют, чтобы играть в азартные игры с целью получения более высокой прибыли. Такое кредитное плечо может напрямую повысить эффективность капитала, позволяя им торговать более крупными позициями с меньшими деньгами (только залоговая маржа, которая обычно намного меньше позиции). Но это, конечно, также несет в себе свои уникальные риски ликвидации.
Последний момент заключается в том, что трейдеры могут легко шортить актив, не проходя старый процесс заимствования из внешних каналов + прямую продажу + спотовую покупку в нужное время для возврата денег.
Что такое синтетические активы? Куда делся риск синтетических активов?
Просто помните: это производный токен, который имитирует цену других активов, а ликвидность поступает из общего долгового пула. Synthetic Asset Protocol — это казино, которое играет в симулированные игры на реальные деньги.
Поняв, что такое бессрочный доход, прежде чем вводить Kwenta, нам также необходимо знать основной механизм синтетических активов. Если вы уже знаете эту часть, вы можете сразу перейти к части «Квента» ниже.
Здесь мы представляем только то, что люди обычно называют синтетическими активами, которые мы определяем как: производные токены, которые привязаны к ценам других активов через ценовые потоки от оракулов.
Синтетические активы обычно требуют протокола DeFi, чтобы помочь пользователям их выпускать, и существуют в определенном блокчейне в виде стандартизированных токенов. Протокол Synthetix (ранее известный как Платежный протокол Havven) — первый протокол DeFi, в котором были изобретены такие инструменты торговли производными финансовыми инструментами. Теоретически любой актив, цена которого может быть предоставлена оракулом, может быть преобразован в токенизированный синтетический актив.
Для простоты понимания вы можете рассматривать такие протоколы, как Synthetix, как казино. Они предоставляют следующие игры: игроки используют пластину для моделирования фишек, чтобы спекулировать на акциях и валютах.
В чем принцип синтетических активов?
Геймплей синтетических активов разделен на два этапа: кастинг и торговля активами.Чтобы облегчить понимание, мы объясним это с точки зрения двух участников рынка.
Основатель (занимает деньги и принимает на себя долг)
Что делать: обеспечить чрезмерное обеспечение актива в протоколе и чеканить синтетические активы стейблкоинов, такие как $SNX, которые имеют избыточное обеспечение на 750%, чтобы чеканить sUSD, что эквивалентно ипотечному кредиту, но может давать взаймы только синтетические стейблкоины, такие как sUSD. После выпуска sUSD система запишет счет минтеру: сколько задолженность, каково соотношение к общей дебиторской задолженности (общий долг) и какова стоимость залога.
Что вы можете получить после стейкинга:
Синтетические активы для некоторых стейблкоинов;
Заработайте определенную плату за обработку (разделяется в пропорции);
Нести определенные переменные обязательства.
Что вы можете сделать после получения:
Станьте трейдером синтетических активов, чтобы спекулировать на других синтетических активах или хеджировать собственный долговой риск (подробнее см. ниже);
Станьте маркет-мейкером на внебиржевом рынке синтетических активов;
Продается напрямую с рынка.
Стейкер-майнеры — это игроки, которые получают фишки (sUSD эквивалентны фишкам) через официальные каналы казино, и способ, которым это казино покупает фишки, заключается в чрезмерном обеспечении собственных акций казино для их разыгрывания. Система будет вести учет заклинателя, указывая, сколько фишек вы создаете и сколько акций у вас есть. При этом общая стоимость заложенных акций должна более чем в 7,5 раза превышать стоимость фишек. Чтобы побудить игроков использовать официальные каналы, казино пропорционально распределяют комиссионные за транзакции между игроками, которые разыгрывают фишки.
Пример: Алиса имеет $SNX на сумму $75 000, которые заложены в Synthetix и отчеканены на сумму 10 000 долларов США. В это время Synthetix запишет Алисе: актив в размере $75 000 $SNX, обязательство в размере $10 000 долларов США и ставку по ипотеке 750%. . В это время Алиса начала пропорционально зарабатывать комиссионные. Она также может стать трейдером и торговать sUSD на другие синтетические активы. Она также может оставить их без изменений или может выбрать выход Uniswap на внебиржевой рынок и продавать sUSD для создания рынка sUSD/$USDC и многого другого.
Каковы риски кастинга людей? Все риски идут сюда.
Совокупное обеспечение всех монетных дворов образует большой пул ликвидности, и трейдеры синтетическими активами фактически делают ставку против этого пула.
У всех минтеров общий меняющийся пул долгов. Если общая задолженность продолжит расти и задолженность, отнесенная на ваш собственный счет, также продолжит увеличиваться, возникнет риск ликвидации.
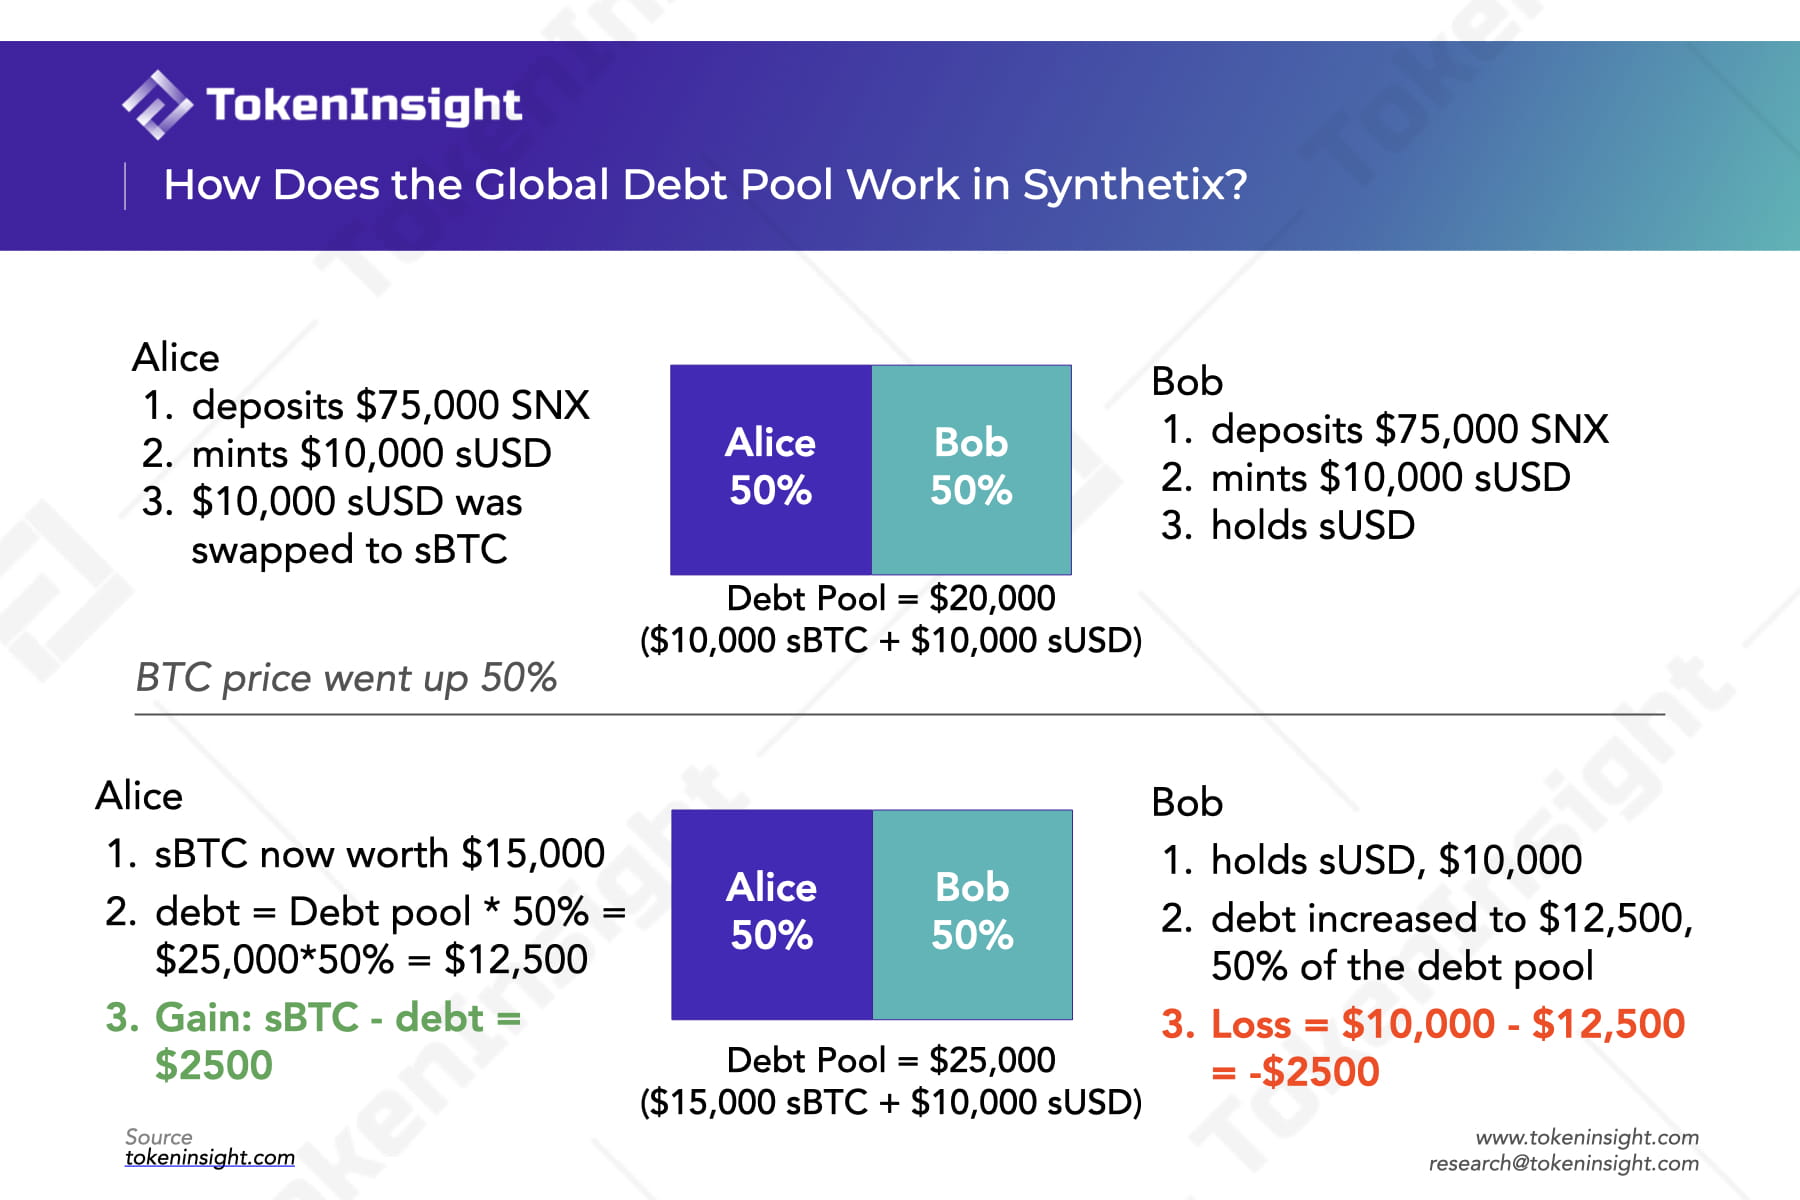
С другой стороны, все синтетические активы складываются в большой пул фишек. Стоимость этого пула должна быть точно равна общей стоимости долга на счету, поэтому его также называют долговым пулом. Нетрудно обнаружить, что общая сумма долга менялась вместе с изменением количества, типа и якорной цены синтетических активов. Общая стоимость залога всегда должна оставаться в 7,5 раз или более, чем общий долговой пул. Увеличение или уменьшение долгового пула будет распределяться между каждым заклинателем в соответствии с долей, и система каждый раз будет напрямую изменять баланс долга заклинателя (хотя при выдаче кредита это фиксированный баланс).
На самом деле происходит следующее: система отслеживает пулы долгов, выпуская/сжигая специальные токены для их доли долга при чеканке или сжигании sUSD. Доля долга минтера — это баланс его долговых токенов, разделенный на общее количество долговых токенов.
Когда собственный долговой баланс уменьшается, ставка по ипотеке увеличивается, и монетный двор может чеканить новые фишки, чтобы снизить ставку по ипотеке. Когда их долговой баланс увеличивается, а ставка по ипотеке снижается, чеканщик может уничтожить часть фишек или добавить залог, чтобы увеличить ставку по ипотеке. Когда ставка по ипотеке слишком низкая и операции не выполняются своевременно, система принуждает к ликвидации.
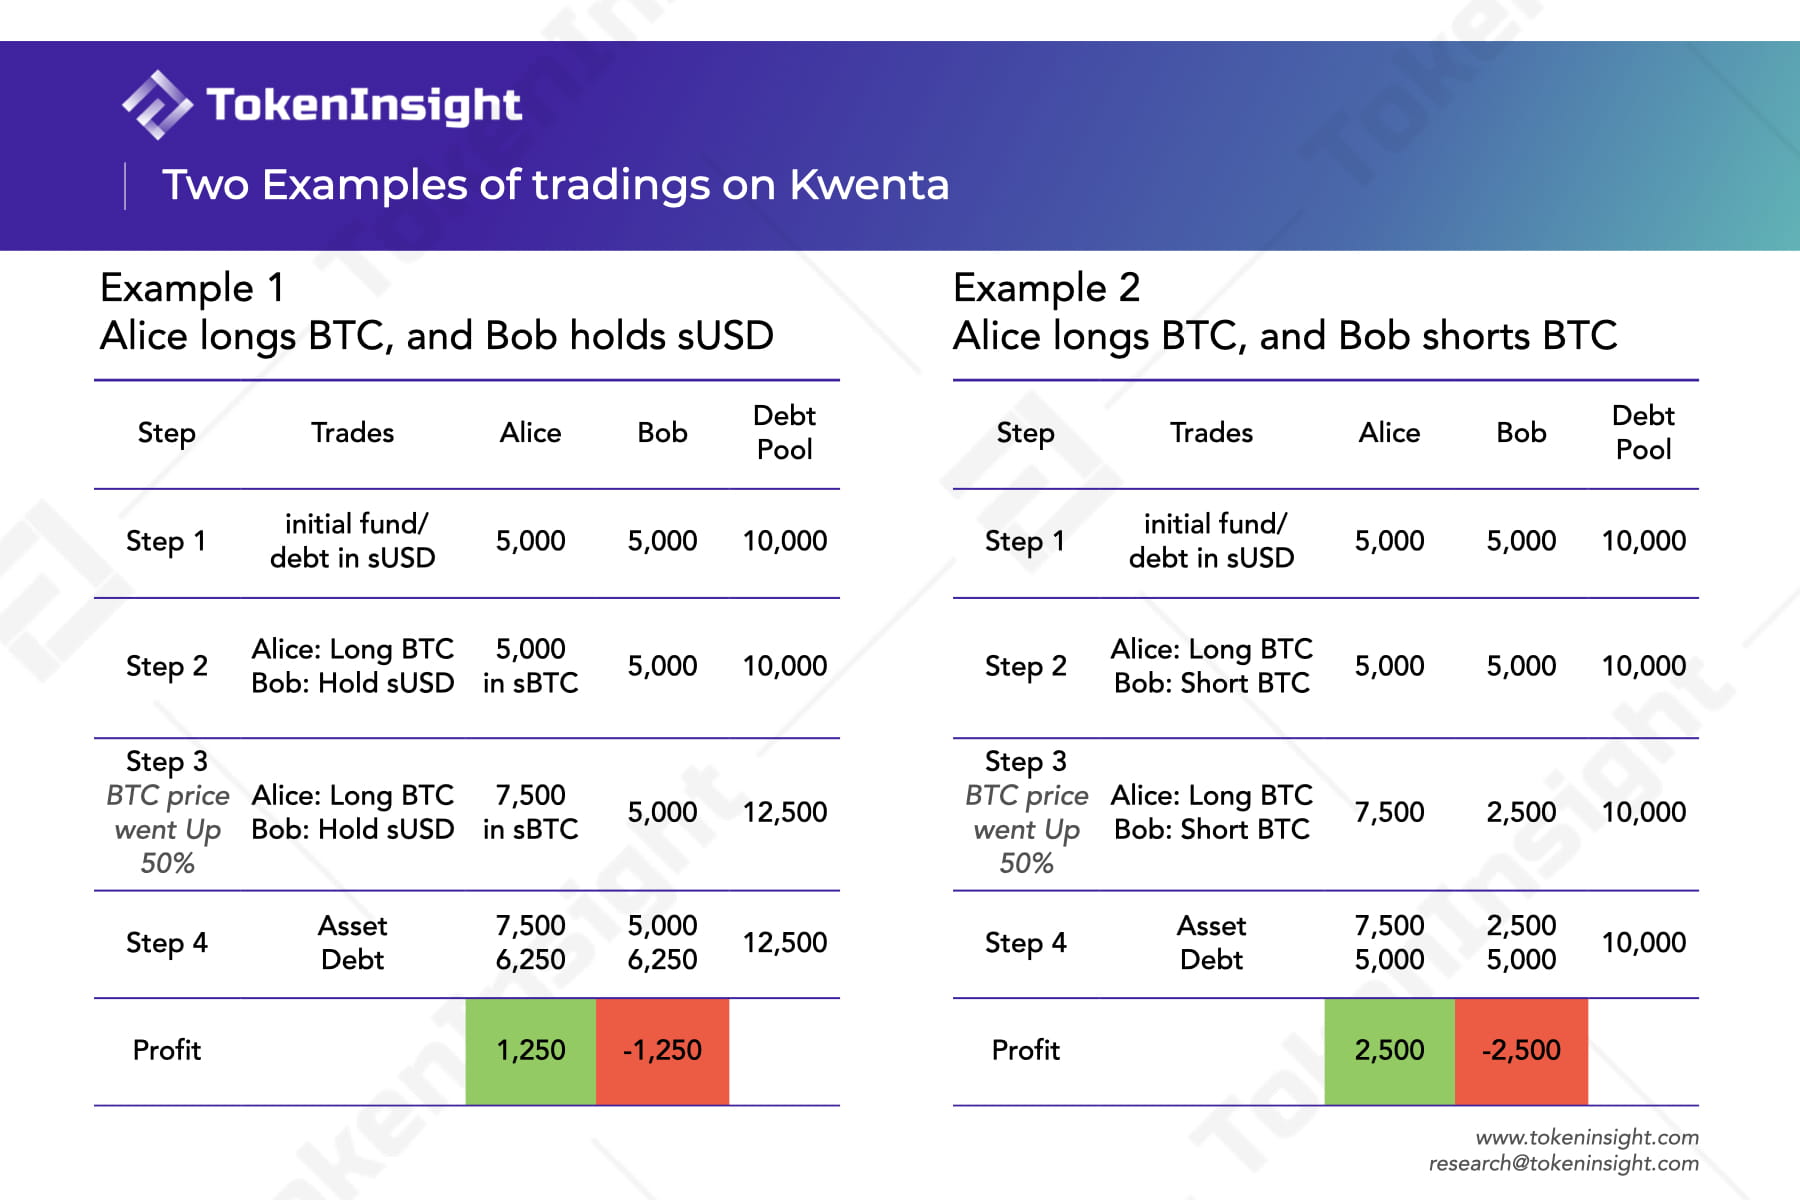
Таким образом, долговой баланс Алисы в размере 10 000 долларов США в настоящее время меняется. Предположим, что общий долговой пул составляет 20 000 долларов США. Когда стоимость синтетического актива sBTC увеличится на 5 000 долларов США, общий пул долга также увеличится до 25 000 долларов США. Поскольку коэффициент долга Алисы составляет 50%, она выплатит половину нового долга, что составляет 2500 долларов. Таким образом, новый баланс долга Алисы после увеличения составит: 12 500 долларов. Чистый убыток Алисы составляет -2500 долларов. Если Алиса не пополнит залог или не уничтожит некоторое количество sUSD в это время, ставка обеспечения будет ниже требуемой ставки обеспечения в 750%, но все же меньше, чем ставка обеспечения при ликвидации.
Отличие традиционных казино заключается в разнице контрагентов: в традиционных казино игроки зарабатывают деньги с игроков, а казино берет комиссию. В этом протоколе DeFi активы залогодателя являются контрагентом общего колебания всех синтетических активов. Поэтому, когда общий рынок растет, банкир, который платит игрокам, является самим монетным двором.
Чрезмерное обеспечение используется по двум причинам:
Волатильность залога высока, и чрезмерное обеспечение может снизить риск недостаточной стоимости залога. Если стоимость залога упадет слишком сильно, система ликвидирует и продаст залог заранее до достижения минимального требования.
Общая волатильность долга высока. Даже если стоимость ипотечных активов стабильна, если общий долговой пул будет расти слишком быстро, возникнет риск недостаточного обеспечения.
Трейдеры синтетических активов
Каковы условия: Держите синтетические активы, чтобы минтер мог напрямую стать трейдером.
Игроки, которые не хотят получать фишки по официальным каналам (и не хотят брать в долг), могут покупать фишки непосредственно за пределами площадки. Некоторые синтетические активы имеют определенную ликвидность во внешних пулах AMM (например, sUSD/$USDC в Curve, sETH/$ETH в Uniswap и т. д.) и могут быть куплены напрямую.
Что может быть сделано:
Синтетическим активом можно спекулировать и торговать, чтобы заработать разницу.
Преимущество 1: Снижение затрат на трение при эксплуатации точечных товаров. Если вы хотите спекулировать золотом, но не хотите удерживать спот, поскольку хранение спота принесет много хлопот и затрат, вам необходимо учитывать конкретные торговые площадки, затраты на хранение, транспортные расходы, риски безопасности и т. д., вы можете выбрав для торговли токен sXAG (синтетическое золото) синтетическими активами, Kwenta v1 использует оракул Chainlink для отслеживания цены на золото, и его ценовые показатели соответствуют спотовому уровню золота. Если вы хотите одновременно обрабатывать сложные комбинации, такие как длинные $BTC, короткие $ETH и длинные $XRP, но не хотите использовать централизованный обмен, напрямую покупайте синтетические активы, такие как sBTC, iETH, sXRP и т. д. значительно снизит затраты на трение, вызванные различными операциями.
Преимущество 2: При торговле синтетическими активами нет проскальзываний. Поскольку цена синтетических активов исходит от оракулов, держателям не нужно беспокоиться о ликвидности актива, и в торговле не будет проскальзывания.
Процесс транзакции: Реальные транзакции с синтетическими активами не происходят с другими игроками, а представляют собой процесс системного учета, уничтожения, кастинга и повторного учета. Все цены транзакций поступают от внешних оракулов, а синтетические активы не имеют независимых цен на своих собственных рынках.
Получив фишки, игрок, владеющий фишками (sUSD), хочет купить какую акцию и платит фишки, если он оптимистичен относительно цены.Система рассчитает количество на основе внешней реальной цены акции (от оракула) и выдаст фишки. правильное количество акций/криптовалют для игрока.Примечания (sBTC и т.д.). Когда игроки чувствуют, что их акции достаточно выросли и они заработали достаточно денег, чтобы закрыть свои позиции, они могут обменять банкноты обратно на фишки. Система обновит бухгалтерский учет внутри себя.
Пример: у Алисы на руках 10 000 долларов США, и она хочет купить все эти деньги за sETH. Система сначала уничтожит 10 000 sUSD в кошельке Алисы ➡️ Обновит общий баланс поставок sUSD (-10 000) ➡️ Oracle определит обменный курс $ETH (предположительно равный 1000 долларов США) ➡️ Соберет комиссию ➡️ Выпустит соответствующее количество новых sETH (около 10 ) и отправьте его в кошелек Алисы ➡️ Обновляет общий баланс запасов sETH (+10).
Риск потерь можно застраховать от колебаний долга. (только для роликов)
В протоколе Synthetix есть синтетический актив, который специально отслеживает индекс общего долгового пула. Покупка этого актива может хеджировать убытки минтера из-за увеличения общего долга.
Kwenta, децентрализованная биржа, позволяющая торговать как бессрочными, так и синтетическими активами.
Наконец, мы говорили о Kwenta, децентрализованной спотовой бирже синтетических активов на Ethereum + бирже бессрочных контрактов на основе sUSD на Optimism.
Kwenta — это торговая площадка (предоставляющая UI/UX) для спотового обмена всех синтетических активов, выпущенных в протоколе Synthetix. Здесь нужно различать: каждый трейдер синтетических активов совершает сделки с sUSD и другими синтетическими активами (sBTC, sETH и т. д.) по контракту Kwenta. Каждый стейкер (минтер, дебитор или поставщик ликвидности) ставит монеты, выкупает и управляет своей долей долга по контракту Synthetix. Процесс торговли на спотовом рынке, предоставляемый Kwenta, аналогичен примеру, который мы упомянули выше, и не будет здесь подробно описываться. Давайте сосредоточимся на экологически чистых продуктах Kwenta.
В чем принцип бессрочного контракта Квенты? Чем она отличается от централизованной бессрочной и популярной децентрализованной биржи деривативов GMX?
Просто помни:
Kwenta использует долговой пул Synthetix в качестве контрагента; у Kwenta есть механизм ставок финансирования, а у GMX его нет; Kwenta использует sUSD в качестве стандарта.
И Kwenta, и GMX используют оракулы, чтобы напрямую задавать индексную цену в качестве цены маркировки, поэтому разницы в цене не будет, и можно даже сказать, что здесь эти две цены — одно и то же.
GMX ограничивает общее количество позиций примерно 1:1 по отношению к общей сумме обеспечения в пуле. Kwenta использует механизм платы за капитал, чтобы частично компенсировать риск колебаний цен и добиться большей эффективности использования капитала.
Квента также предлагает рынок торговли бессрочными контрактами, но только на Optimism L2. Его механизм аналогичен GMX, который использует пул в качестве контрагента для всех трейдеров. Но в отличие от GMX, которая использует пул GLP (корзину активов), Kwenta напрямую использует долговой пул Synthetix. (Поэтому нам нужно заранее объяснить принцип Synthetix)
Мы можем рассматривать долговой пул Synthetix как пул фишек казино, о котором мы упоминали выше. Synthetix больше похож на систему управления денежными средствами казино, а Kwenta — скорее на игровое лобби казино, предлагающее разные игры. Спотовая торговля синтетическими активами (или игры-симуляторы виртуального крипторынка) — один из них, а бессрочная торговля — другой.
Стандартный бессрочный продукт на централизованной бирже будет выглядеть аналогично примеру, который мы упомянули выше. Он имеет следующие характеристики:
Образец книги заказов.
Цена маркировки определяется стоимостью бессрочной транзакции и согласовывается с индексной ценой за счет комиссий за трансфертное финансирование. Но бессрочные предложения по децентрализованным протоколам, таким как Kwenta и GMX, могут немного отличаться от стандартных бессрочных предложений.
В случае с Kwenta и GMX, в отличие от модели книги заказов, контрагентом всех позиций является пул активов, а не конкретный контрагент на рынке. Это означает, что объем длинного открытого контракта может быть не равен объему короткой позиции (в модели книги заказов tradfi объем длинного контракта должен быть равен объему короткой позиции из-за существования взаимных контрагентов). В частности, ликвидность долгового пула Synthetix, разделяемого Kwenta, также означает, что, когда длинные и короткие позиции несбалансированы, все минтеры Synthetix несут риск превышения разницы между длинными и короткими позициями.
Алиса открывает 100-кратную длинную позицию по биткойнам на Kwenta, используя в качестве маржи 1 доллар США (доллар США, который она купила на внебиржевом рынке), и ее открытая позиция составляет 100 долларов США. Когда цена Биткойна увеличивается на 50%, ее позиция становится 150 долларов США, что увеличивает общий долговой пул на 50 долларов США.
Однако, если Боб одновременно откроет противоположную короткую позицию по биткойнам в 2 раза, используя в качестве маржи 50 долларов США, Боб будет ликвидирован, когда цена биткойнов увеличится на 50%, а общий долговой пул останется прежним.
В то же время цена бессрочной марки Kwenta (то есть истинная стоимость бессрочной валюты) также является индексной ценой, предоставляемой непосредственно извне оракулами, такими как Chainlink, что означает, что цена марки автоматически равна индексной цене. и для выравнивания ценового разрыва не требуется механизм капитальных сборов.
Однако, хотя цена маркировки фиксирована и равна цене индекса и никогда не будет отклоняться, при возникновении экстремальных движений чистая позиция (чистая стоимость смещения длинных и коротких позиций) может в значительной степени отклониться. Если рынок становится слишком бычьим или медвежьим по отношению к активу, долговой пул будет нести значительный риск контрагента в направлении отклонения чистой позиции. Чтобы снизить волатильность долгового пула, комиссии за финансирование продолжают оставаться в бессрочном механизме Kwenta (хотя и не являются обязательными). За счет комиссий за финансирование позиции на одной стороне переполненного рынка будут финансироваться, а позиции на другой стороне будут финансироваться.
Напротив, GMX не применяет механизм комиссии за финансирование, поскольку ее пул GLP может полностью нести риск всех компенсаций чистых позиций. Пул GLP содержит различные базовые активы, а общая стоимость определенного актива в пуле GLP представляет собой общий лимит позиции бессрочного контракта актива. В GMX трейдеры, по сути, используют маржинальное обеспечение для заимствования реальных базовых активов. Таким образом, им придется платить комиссию по займу только держателям GLP.
Таким образом, GMX ограничивает общее количество позиций примерно 1:1 с обеспечением в пуле.
Трейдеры GMX могут открывать бессрочные контракты только на активы, включенные в пул GLP (в настоящее время только $BTC, $ETH, $UNI и $LINK). Подробную информацию о максимальной емкости позиции GMX можно просмотреть в этом документе.
Сравнение: сходства и различия между экологически чистыми продуктами Kwenta и другими экологически чистыми продуктами.
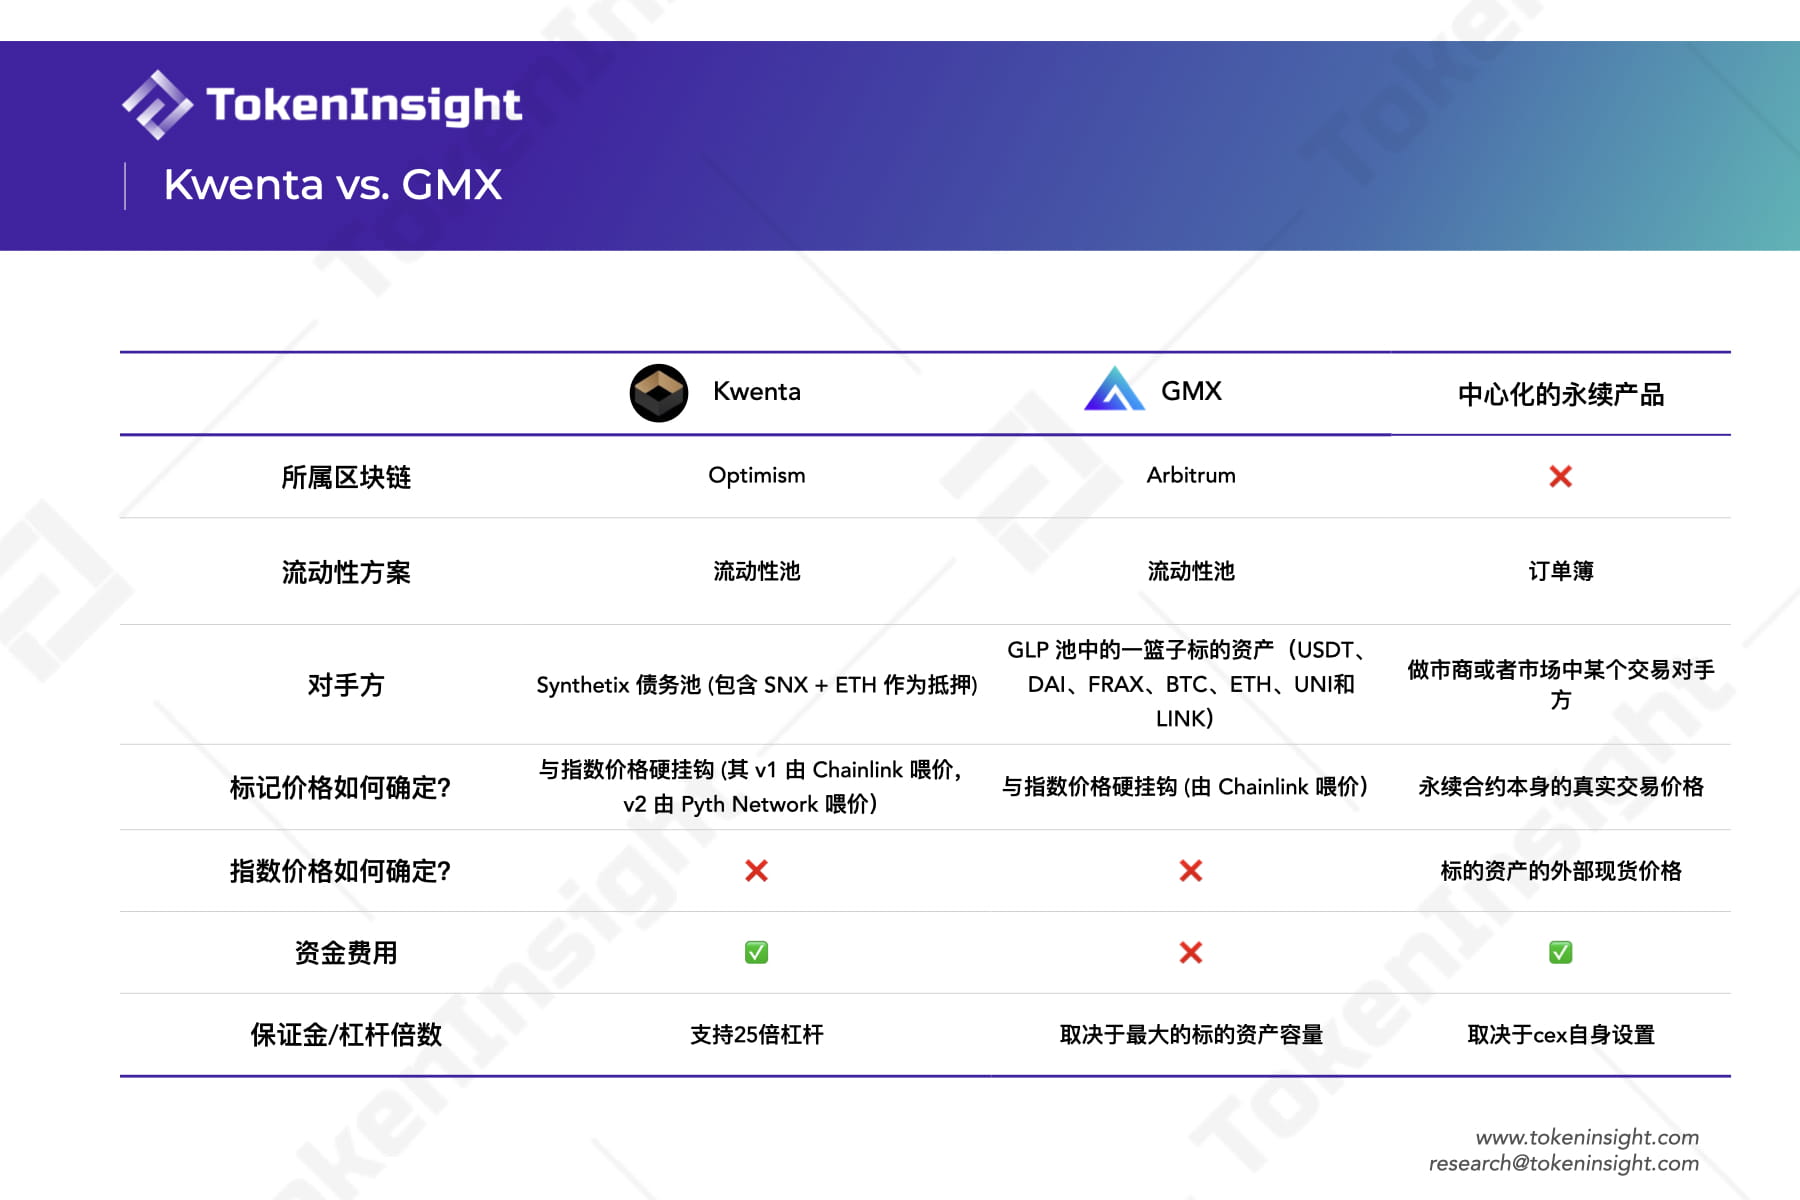
Другие более подробные функции экологически чистых продуктов Kwenta:
Независимый маржинальный счет (Isolated Margin). Позвольте трейдерам индивидуально управлять риском своей позиции и индивидуально предоставлять обеспечение для позиции/актива. В частности, отдельные маржинальные счета поддерживают тип ордера «следующая цена» для предотвращения опережающих сделок, за которые Synthetix уже давно критиковали. Пожалуйста, посетите здесь для получения подробной информации.
Кросс-маржинальный счет (Cross Margin). Позволяет пользователям торговать на любом рынке, делая ставки на один маржинальный счет. В режиме кросс-маржи Kwenta поддерживает лимитные ордера, ордера тейк-профит и стоп-лосс.
Обновление Kwenta Perp v2 для снижения рисков и улучшения опыта торговли устойчивыми продуктами
Просто помните: улучшения в механизме ставок финансирования в версии 2 помогают уменьшить перекос в чистых позициях. Чем более сбалансирован наклон рынка, тем выше общий лимит позиции рынка.
21 декабря 2022 года Kwenta объявила об официальном запуске альфа-версии Perp v2.
Ниже мы перечисляем некоторые основные обновления для Kwenta Perp v2:
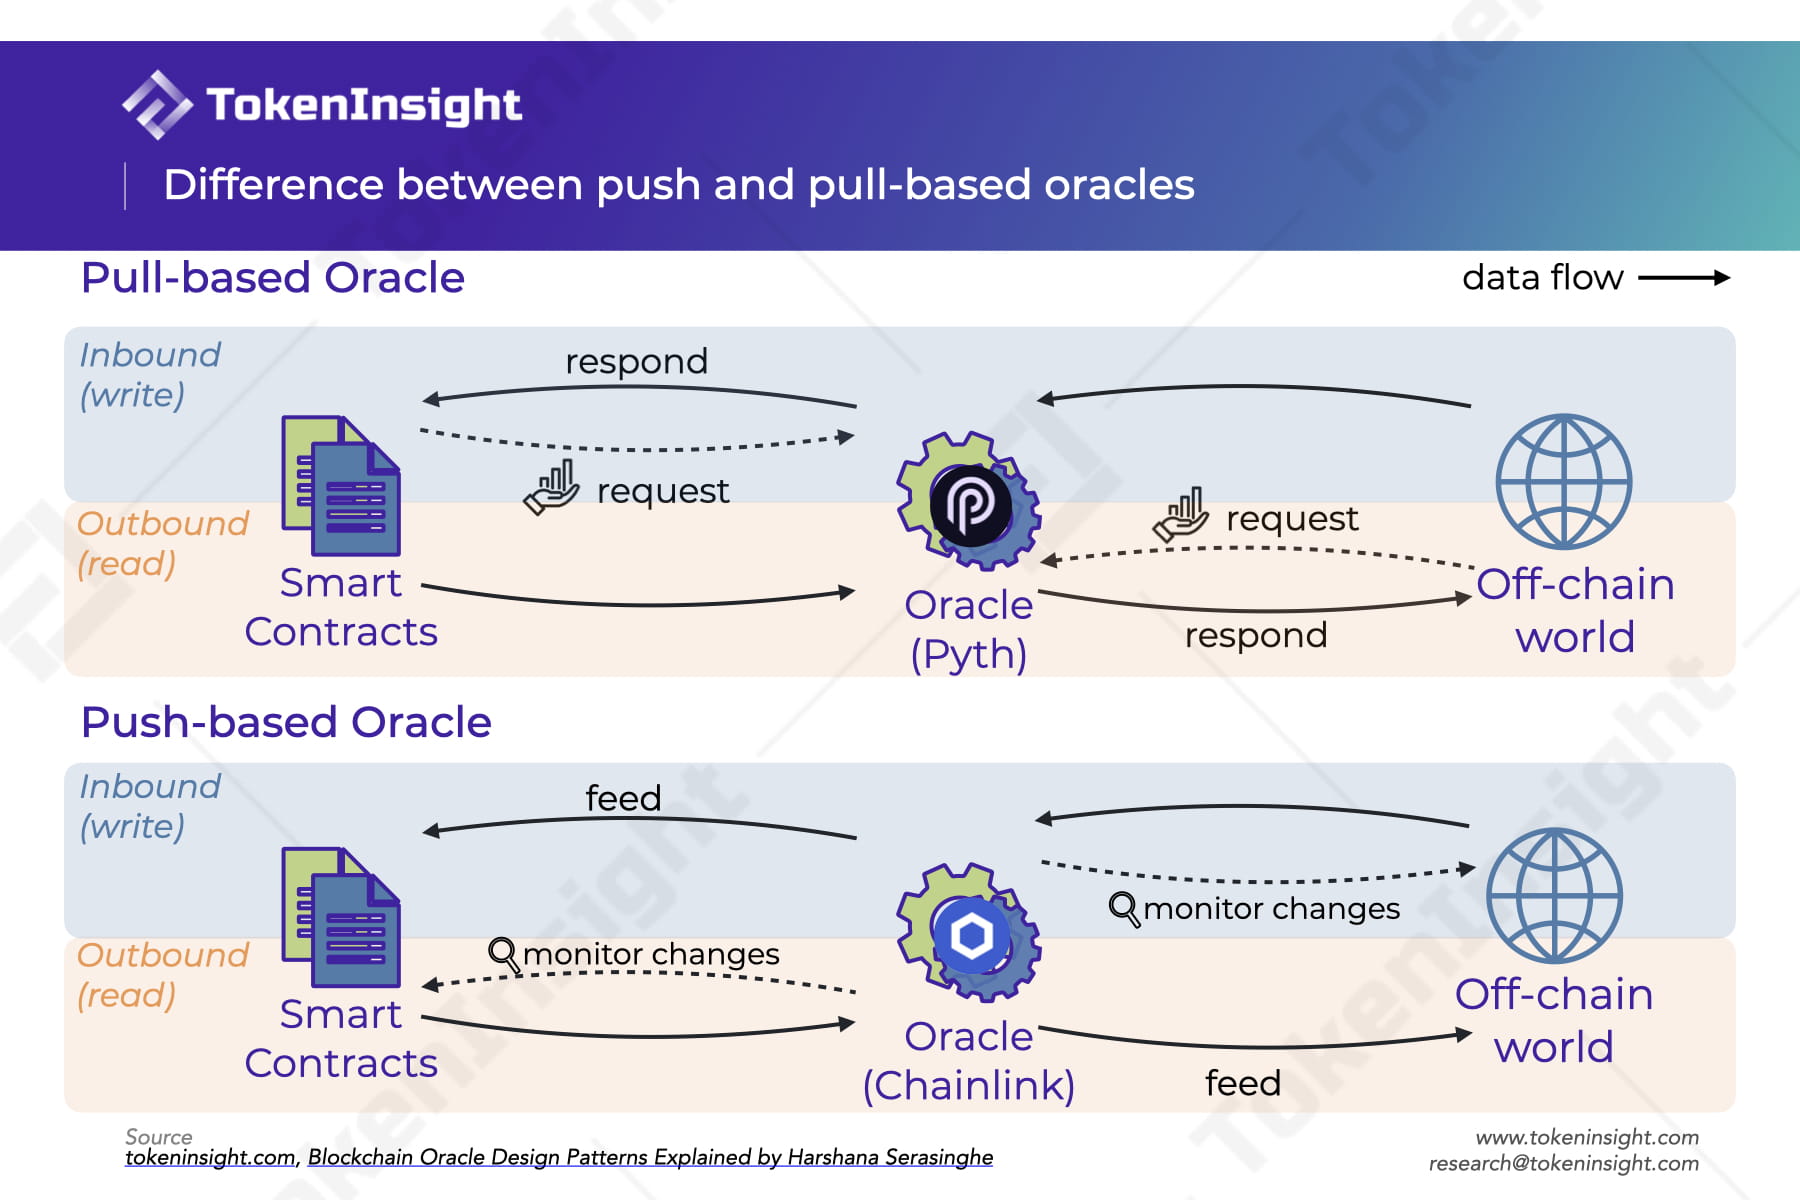
Измените оракул с Chainlink на Pyth Network. Pyth Network — это децентрализованный оракул на основе запроса, который позволяет пользователям быстро запрашивать цену при проведении транзакций. (Chainlink обеспечит резервную защиту в случае отклонения цены)
Pull-based относится к оракулу, который получает данные в режиме запрос + ответ. Например, когда смарт-контракту нужны данные, он запрашивает их у оракула. После того как оракул получает запрос, он собирает информацию из источников данных вне сети и передает ее смарт-контракту. Это называется входящим оракулом на основе извлечения. На самом деле Inbound — это способ записи контента в контракт. Напротив, исходящий — это режим чтения смарт-контрактов.
Оракулы в режиме push (например, входящий) отслеживают любые изменения в конкретном источнике данных. Когда в источнике данных происходят изменения, эти изменения будут активно перенесены в смарт-контракт в блокчейне.
После оптимизации оракула комиссии будут снижены.
После оптимизации оракула более частые обновления цен + регулярные цены.
Оптимизация комиссий за финансирование. Perps v 2 обеспечивает плавное изменение ставок финансирования. Ставка процента на капитал в соответствии с Perps v2 не скачет сразу в противоположном направлении при повороте отклонения, а «медленно дрейфует» из одного направления в другое в соответствии с отклонением. Она больше не будет дрейфовать, когда отклонение сбалансировано. Эта закономерность означает, что у трейдеров больше стимулов собирать средства с помощью торговых стратегий и они с меньшей вероятностью подвергаются рискам из-за внезапных изменений в направлении ставок финансирования.
Чем меньше отклонение рынка, тем выше лимит общей открытой позиции на рынке. В результате рынок может поддерживать общее количество открытых позиций, в несколько раз превышающее залог GMX, в качестве вспомогательного актива, помогая трейдерам повысить ликвидность.
Благодаря улучшенному дизайну ставок финансирования Perp v2 в будущем будет подходить для более волатильных активов с длинным хвостом.
Но сейчас работает только с $ETH-sUSD Perp.
в заключение! Посмотрите, что вы узнали
Бессрочный контракт Perp — один из самых успешных инновационных финансовых продуктов Crypto. Благодаря своей универсальности торговля криптовалютой распространилась от дегенератов до гигантов Уолл-стрит. Поскольку Perp DEX стал популярным товаром после краха FTX, мы считаем, что для криптоэнтузиастов всех уровней важно и практично понять, как этот привлекательный метод торговли может быть внедрен в сети. Будучи масштабируемым и сложным протоколом DeFi, Kwenta оптимизирует более инновационный механизм торговли Perp и более глубокую ликвидность, которая может быть слишком сложной для понимания новичками. И теперь, прочитав эту статью, новички смогут понять основные принципы того, как все эти элементы собираются вместе и функционируют. Это не только для опытных трейдеров, но и для игроков всех уровней. Самым большим инновационным решением в первой версии бессрочного продукта Kwenta является общий долговой пул в качестве ликвидности + контрагента. Используя ликвидность Synthetix, Kwenta может предложить более интересные симулированные игры казино, такие как бессрочная торговля. В то же время самым большим улучшением Kwenta Perp v2 является применение улучшенного метода балансировки асимметрии, который увеличивает верхний предел наибольшей позиции, чего трудно достичь с помощью других DEX, таких как GMX.
Я надеюсь, что этот контент будет вам полезен, и желаю всем счастливого Рождества 🎄.
Благополучие приближается! Практические советы по оценке Perp DEX
Согласно нашему отчету об экосистеме деривативов, когда мы пытаемся оценить DEX по деривативам, мы должны учитывать множество параметров, таких как ликвидность, размер, комиссии, механика и многое другое.
При рассмотрении вопроса об использовании ончейн-деривативов DEX мы должны учитывать следующие практические вопросы:
В какой цепочке развернут DEX?
Насколько ликвидны DEX?
Сколько криптовалют я могу торговать?
Насколько большую позицию я могу открыть? Каково максимальное кредитное плечо?
Какова комиссия за транзакцию? Как заряжать?
Какова самая высокая частота, на которой я могу торговать?
Достаточно ли оно децентрализовано?
Я считаю, что после того, как вы найдете эти ответы один за другим, вы, естественно, получите хорошее представление о ее продуктах.
Особая благодарность Уэйну, WDK Полу, quant Z bra и Эйдану Лану.
Прочтите оригинал статьи здесь: https://tokeninsight.com/zh/research/analysts-pick/beginners-guide-to-crypto-derivatives-kwenta-case-study.