

#polyflow
polyflow
Просмотров: 10,789
50 обсуждают
Популярные
Новые
·
--
В эти дни я посмотрел кое-что про PayFi — и чем дальше, тем больше ощущение, что эта ниша, возможно, действительно окажется интереснее, чем мы себе представляли.
Потому что сейчас в Crypto уже хватает продуктов на тему «как заставить деньги зарабатывать больше»: тут и трейдинг, и кредиты, и стейкинг, и всевозможные схемы доходности.
Но есть один базовый вопрос, который почему-то до сих пор не решают по-настоящему серьёзно:
как деньги в ончейне сделать более естественным образом частью реальной жизни?
Вот за это мне в последнее время и нравится @Square-Creator-cf6856467 .
Он не начинает с того, что рассказывает вам какую-то слишком «магическую» историю — он, наоборот, разложил платежи на составляющие. Идентификация, средства, потребление, международные переводы, зарплаты — вплоть до Card, eSIM и даже будущих AI Agent-платежей — везде можно увидеть довольно конкретные точки приложения.
Мне кажется, такой подход действительно крут.
Потому что для настоящих массовых приложений, возможно, не самое главное — чтобы обычные люди каждый день открывали кошелёк и разбирались в Gas, сетях и умных контрактах.
Самое идеальное состояние другое:
ты просто проводишь карту — и платёж проходит; уезжаешь за границу — и ей можно пользоваться; получаешь зарплату — и получаешь зарплату; международные переводы тоже не надо полдня «разруливать».
А дальше, блокчейн это или PayFi — пользователям, возможно, вообще не захочется об этом думать 😂
Если PolyFlow сможет постепенно «пробежать» эти сценарии, то это будет не просто продукт для платежей — это будет похоже на то, как постепенно соединяют линию между «деньгами в цепочке» и «деньгами в реальности».
Честно говоря, я довольно жду такие проекты.
Не потому, что история выглядит настолько масштабно, а потому что это заставило меня начать серьёзно думать: если однажды крипто-платежи станут такими же естественными, как оплата банковской картой, — не станет ли это именно тем моментом, когда Web3 действительно выйдет в мейнстрим?
По крайней мере, исходя из этого направления, я думаю, PolyFlow стоит внимательно отслеживать и дальше.
#polyflow
В эти дни я посмотрел кое-что про PayFi — и чем дальше, тем больше ощущение, что эта ниша, возможно, действительно окажется интереснее, чем мы себе представляли.
Потому что сейчас в Crypto уже хватает продуктов на тему «как заставить деньги зарабатывать больше»: тут и трейдинг, и кредиты, и стейкинг, и всевозможные схемы доходности.
Но есть один базовый вопрос, который почему-то до сих пор не решают по-настоящему серьёзно:
как деньги в ончейне сделать более естественным образом частью реальной жизни?
Вот за это мне в последнее время и нравится @polyflow_PayFi .
Он не начинает с того, что рассказывает вам какую-то слишком «магическую» историю — он, наоборот, разложил платежи на составляющие. Идентификация, средства, потребление, международные переводы, зарплаты — вплоть до Card, eSIM и даже будущих AI Agent-платежей — везде можно увидеть довольно конкретные точки приложения.
Мне кажется, такой подход действительно крут.
Потому что для настоящих массовых приложений, возможно, не самое главное — чтобы обычные люди каждый день открывали кошелёк и разбирались в Gas, сетях и умных контрактах.
Самое идеальное состояние другое:
ты просто проводишь карту — и платёж проходит; уезжаешь за границу — и ей можно пользоваться; получаешь зарплату — и получаешь зарплату; международные переводы тоже не надо полдня «разруливать».
А дальше, блокчейн это или PayFi — пользователям, возможно, вообще не захочется об этом думать 😂
Если PolyFlow сможет постепенно «пробежать» эти сценарии, то это будет не просто продукт для платежей — это будет похоже на то, как постепенно соединяют линию между «деньгами в цепочке» и «деньгами в реальности».
Честно говоря, я довольно жду такие проекты.
Не потому, что история выглядит настолько масштабно, а потому что это заставило меня начать серьёзно думать: если однажды крипто-платежи станут такими же естественными, как оплата банковской картой, — не станет ли это именно тем моментом, когда Web3 действительно выйдет в мейнстрим?
По крайней мере, исходя из этого направления, я думаю, PolyFlow стоит внимательно отслеживать и дальше.
#polyflow

29
1
4
243
·
--
Проблема DeFi, возможно, никогда не заключалась в том, что доходность недостаточно высокая.
А в том, что многие доходы просто не имеют за собой настоящих «денег».
Кредитование, LP, плечо, стейкинг — один за другим игровые механизмы становятся всё сложнее, но если капитал всё время остаётся в цикле внутри Crypto, в итоге доходность всё равно трудно оторвать от объёма торгов, рыночной волатильности и притока новой ликвидности.
Поэтому я, пожалуй, больше всего обращаю внимание на PayFi.
Потому что платежи сами по себе — это реальная потребность.
Международные переводы, расчёты с мерчантами, платежи в цепочках поставок, платёжные шлюзы — это происходит каждый день, и за этим стоят реальные потоки средств, а не «квази-денежные» потребности, созданные ради майнинга.
Проблема в том, что в традиционной платежной системе капитал часто хранится и управляется централизованными организациями, из-за чего прозрачность и компонуемость ограничены.
То, что, как я вижу, хочет сделать @Polyflow_PayFi, — это восполнить недостающий слой между ними.
PID отвечает за идентичность и верифицируемые аттестаты, а PLP — за приём платежных средств и расчётную ликвидность; дальше — за то, чтобы потоки капитала, порождённые реальными платежами, могли быть связаны с ончейн-финансами.
Это означает очень важное изменение:
в будущем источниками доходности DeFi могут быть не только «кто-то готов забрать у вас ликвидность», а реальные люди в реальном мире, которым нужны эти деньги для оборота.
Если этот путь удастся запустить, PayFi по-настоящему изменит не какой-то конкретный DeFi-продукт, а источник ончейн-ликвидности.
От внутреннего цикла в Crypto — к тому, чтобы реальные бизнес-денежные потоки входили в ончейн.
Я думаю, именно это и делает PayFi тем, на что стоит смотреть в первую очередь.
@Polyflow_PayFi
#polyflow
1
282


·
--
Раньше: оплатили один платеж — и на этом сделка заканчивается。
В мире PayFi сделка только начинается。
@Polyflow_PayFi строит децентрализованную инфраструктуру PayFi: расчёты on-chain и смарт-контракты, чтобы каждый расход и каждая оплата одновременно накапливали кредит и высвобождали доход, обеспечивая свободное движение ценности。
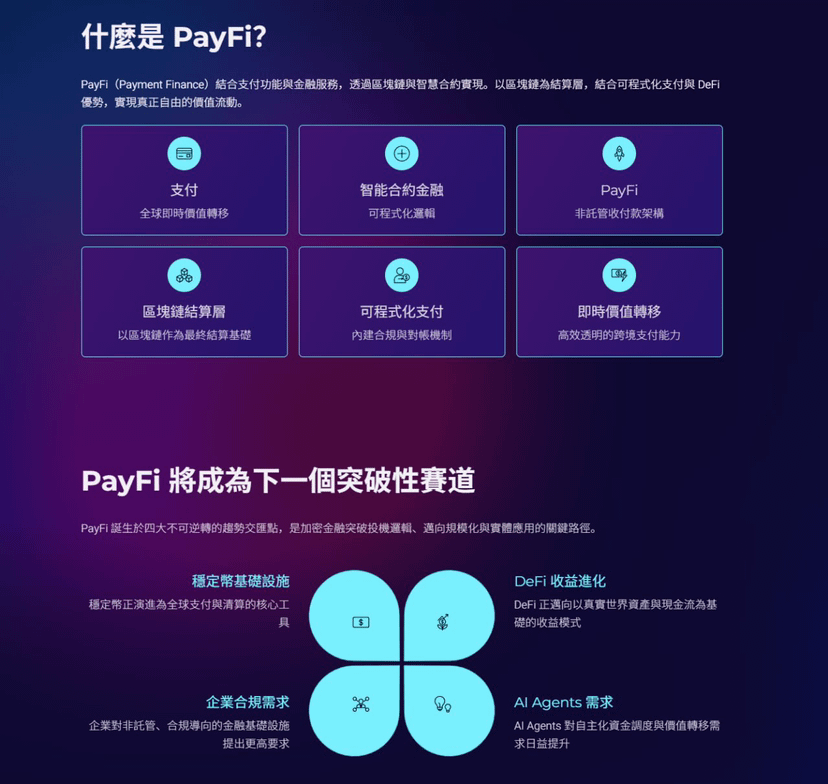
Сейчас как раз момент взрывного роста PayFi: глобальная клиринговая интеграция стейблкоинов, DeFi обращается к реальному денежному потоку, AI Agent должен автономно тратить деньги, компаниям нужен некастодиальный комплаенс-«базис», и сразу несколько трендов сходятся в одной точке。
PolyFlow выбирает способ «сломать» проблему на уровне протокола:
средства полностью поручаются смарт-контрактам для управления, платформа не трогает ни одной доли пользовательских активов;PID защищает приватность идентичности и при этом удовлетворяет требованиям комплаенса;PLP-пулы поддерживают межчейн-расчёты, кроссбордер T+0, а стоимость транзакций снижается более чем вдвое — экосистема на нескольких цепочках полностью стыкуется。
От реальных карт, мотивации через QR-сканирование, ончейн-зарплат — до AI Studio: приложения уже работают。
295 тыс. активных пользователей, почти 1 млн участников Scan to Earn, и уже отчеканено 28 тыс.+ PID。
Международная торговля, автооплата от ИИ, финансирование DePIN — реальные сценарии сейчас переосмысляются и перестраиваются в ончейне。
Подписывайтесь 👉@Polyflow_PayFi — когда оплата перестаёт быть просто перемещением денег, приходит совершенно новая финансовая сеть。
#polyflow

234
·
--
Когда большинство людей обсуждают PolyFlow, они сосредотачиваются на механизме PID и PLP, я же, наоборот, больше интересуюсь другой вещью — может ли ончейн-кредит вообще отделиться от залога в криптоактивах и по-настоящему быть привязан к самому факту платежа.
Решение PolyFlow на самом деле довольно простое: каждый платеж, выполненный через PID, автоматически генерирует проверяемый сертификат и закрепляется в сети; заемщику не нужно предоставлять чрезмерное обеспечение, а кредитор напрямую вызывает on-chain скоринг кредитоспособности. Эта логика уже работает в сценариях supply chain finance: на платформе Pelago два поставщика, токенизировав дебиторскую задолженность, получили on-chain заем на 1 млн USDC — весь процесс проходит через сеть Stellar.
Еще интереснее кейс ROAM. После того как пользователь проходит KYC, PID автоматически генерирует ончейн-удостоверение. ROAM затем напрямую проверяет его и активирует eSIM — без повторной проверки личности. В этом подходе верификация личности и платежное действие становятся по сути одним и тем же.
Ранее Raymond Qu много лет работал в Geoswift над трансграничными платежами, и команда очень глубоко понимает болевые точки традиционных расчетов. Эта PID-идея по своей сути превращает каждый платеж в переиспользуемый кредитный актив. Если объем расчетов в стейблкоинах продолжит расти, то воображаемый потенциал этого направления может быть больше, чем у самих платежей.
@Square-Creator-cf6856467 #polyflow
Когда большинство людей обсуждают PolyFlow, они сосредотачиваются на механизме PID и PLP, я же, наоборот, больше интересуюсь другой вещью — может ли ончейн-кредит вообще отделиться от залога в криптоактивах и по-настоящему быть привязан к самому факту платежа.
Решение PolyFlow на самом деле довольно простое: каждый платеж, выполненный через PID, автоматически генерирует проверяемый сертификат и закрепляется в сети; заемщику не нужно предоставлять чрезмерное обеспечение, а кредитор напрямую вызывает on-chain скоринг кредитоспособности. Эта логика уже работает в сценариях supply chain finance: на платформе Pelago два поставщика, токенизировав дебиторскую задолженность, получили on-chain заем на 1 млн USDC — весь процесс проходит через сеть Stellar.
Еще интереснее кейс ROAM. После того как пользователь проходит KYC, PID автоматически генерирует ончейн-удостоверение. ROAM затем напрямую проверяет его и активирует eSIM — без повторной проверки личности. В этом подходе верификация личности и платежное действие становятся по сути одним и тем же.
Ранее Raymond Qu много лет работал в Geoswift над трансграничными платежами, и команда очень глубоко понимает болевые точки традиционных расчетов. Эта PID-идея по своей сути превращает каждый платеж в переиспользуемый кредитный актив. Если объем расчетов в стейблкоинах продолжит расти, то воображаемый потенциал этого направления может быть больше, чем у самих платежей.
@polyflow_PayFi #polyflow

233
·
--
Проверено
Когда я изучал недавние исследования PolyFlow, меня, наоборот, заинтересовал вопрос довольно «традиционных финансов»:
почему деньги должны всё время лежать на месте, пока платёж не будет завершён?
В традиционной платёжной системе поток информации и поток средств часто разделены, между ними ещё вклиниваются клиринг, депозитарное хранение, соответствие требованиям и другие этапы, поэтому реальная трансграничная транзакция по эффективности оказывается не такой высокой, как можно было бы ожидать.
То, что делает PolyFlow, я понимаю так: попытаться перенести эту логику в блокчейн.
Он передаёт поток информации PID, а поток средств — PLP.
PID можно воспринимать как платёжную идентичность и информационный слой в сети: он отвечает за данные по идентификации, соблюдению требований, кредитоспособности и т. п.; в то время как PLP управляет ликвидностью, связанной с платежами, через смарт-контракты.
Таким образом, платёж — это уже не просто «перевести сумму».
После того как средства попадают в сеть, их можно дальше комбинировать с финансовыми приложениями вроде DeFi и RWA.
И вот в этом, как мне кажется, PayFi особенно интересно.
Раньше, когда мы говорили о DeFi, мы в основном обсуждали сделки, заимствования, стейкинг и доходность; но PayFi хочет решать более прикладную задачу:
огромный объём денежных потоков, который создаётся ежедневными платежами в реальном мире, сможет ли стать частью ончейн-финансов?
Если это направление действительно заработает, то платежи перестанут быть только затратой и могут стать частью финансовой инфраструктуры.
Поэтому, когда я сейчас смотрю на PolyFlow, я не воспринимаю его как обычный платёжный проект — мне скорее хочется видеть в нём:
попытку наложить инфраструктурный слой на связку «платежи + ончейн-финансы».
Конечно, в итоге всё равно придётся смотреть, смогут ли реально расти объёмы платежей, пользователи и экосистема.
Но я думаю, что этому направлению определённо стоит продолжать следить.
@Polyflow_PayFi
#polyflow

306

·
--
PayFi, эй — я в последнее время реально немного «подсел» на это.
Я недавно постоянно натыкался на PayFi в ленте, раз уж пошёл смотреть, то решил пролистать поглубже — и оказалось, что это, похоже, не совсем просто хайп на пустом месте.
Больше всего сейчас я слежу за @Polyflow_PayFi.
Если по-простому, то проект довольно понятный.
Там и технологии мощные, и концепции свежие — это я тоже смотрю, но в итоге всё равно упирается в один вопрос:
Когда именно деньги в сети можно будет по-настоящему взять и начать тратить?
Одна из главных проблем Crypto сейчас в том, что людям очень легко превращать деньги в бесконечные «шевеления» в ончейне.
Ставки, заимствования, трейдинг, майнинг — вариантов один за другим.
Но если ты реально хочешь взять USDT и потратить это в реальном мире, сделать трансграничный перевод, выплатить зарплату — то быстро понимаешь: между этим и тобой стоит целая гора посредников.
Кошелёк, сеть, Gas, платёжные каналы…
Обычный человек, наверное, на этом уже закроет страницу.
Поэтому проекты вроде PolyFlow, которые заходят именно через платёжные сценарии, мне кажутся особенно интересными.
Идентификация, деньги, покупки, международные переводы, зарплаты — звучит не так «сочно», но это как раз те вещи, которые в реальной жизни являются прямой необходимостью.
А дальше ещё Card, eSIM и платежи через AI Agent.
Особенно — платежи через AI Agent!
AI сам находит товары, сам считает цену и сам завершает оплату.
Тебе даже не нужно знать, в какой именно сети всё это запускается.
Вот так я и понимаю PayFi.
Не «блокчейн меняет мир» — постоянно и громко, а просто спрятать блокчейн сзади так, чтобы ты вообще не чувствовал, что используешь какие-то блокчейн-технологии.
Как сейчас с оплатой по QR: кто из нас при оплате остановится и начнёт разбираться в платёжном протоколе?
По-настоящему удобный Crypto — это, возможно, тот случай, когда ты забываешь, что пользуешься Crypto.
Поэтому и моё отношение к PolyFlow сейчас довольно простое:
Не спешу рекламировать и не спешу делать выводы.
Сначала наблюдаю — получится ли у них реально воплотить всё это.
Если оплата, трансграничные переводы, Card, а затем и платежи через AI Agent действительно по очереди заработают end-to-end, то это уже будет не просто «ещё один PayFi-проект».
По крайней мере, на данный момент — это то направление, в которое я сейчас реально готов вкладывать время и разбираться.
@Square-Creator-cf6856467
#PayFi #PolyFlow #Web3
PayFi, эй — я в последнее время реально немного «подсел» на это.
Я недавно постоянно натыкался на PayFi в ленте, раз уж пошёл смотреть, то решил пролистать поглубже — и оказалось, что это, похоже, не совсем просто хайп на пустом месте.
Больше всего сейчас я слежу за @Polyflow_PayFi.
Если по-простому, то проект довольно понятный.
Там и технологии мощные, и концепции свежие — это я тоже смотрю, но в итоге всё равно упирается в один вопрос:
Когда именно деньги в сети можно будет по-настоящему взять и начать тратить?
Одна из главных проблем Crypto сейчас в том, что людям очень легко превращать деньги в бесконечные «шевеления» в ончейне.
Ставки, заимствования, трейдинг, майнинг — вариантов один за другим.
Но если ты реально хочешь взять USDT и потратить это в реальном мире, сделать трансграничный перевод, выплатить зарплату — то быстро понимаешь: между этим и тобой стоит целая гора посредников.
Кошелёк, сеть, Gas, платёжные каналы…
Обычный человек, наверное, на этом уже закроет страницу.
Поэтому проекты вроде PolyFlow, которые заходят именно через платёжные сценарии, мне кажутся особенно интересными.
Идентификация, деньги, покупки, международные переводы, зарплаты — звучит не так «сочно», но это как раз те вещи, которые в реальной жизни являются прямой необходимостью.
А дальше ещё Card, eSIM и платежи через AI Agent.
Особенно — платежи через AI Agent!
AI сам находит товары, сам считает цену и сам завершает оплату.
Тебе даже не нужно знать, в какой именно сети всё это запускается.
Вот так я и понимаю PayFi.
Не «блокчейн меняет мир» — постоянно и громко, а просто спрятать блокчейн сзади так, чтобы ты вообще не чувствовал, что используешь какие-то блокчейн-технологии.
Как сейчас с оплатой по QR: кто из нас при оплате остановится и начнёт разбираться в платёжном протоколе?
По-настоящему удобный Crypto — это, возможно, тот случай, когда ты забываешь, что пользуешься Crypto.
Поэтому и моё отношение к PolyFlow сейчас довольно простое:
Не спешу рекламировать и не спешу делать выводы.
Сначала наблюдаю — получится ли у них реально воплотить всё это.
Если оплата, трансграничные переводы, Card, а затем и платежи через AI Agent действительно по очереди заработают end-to-end, то это уже будет не просто «ещё один PayFi-проект».
По крайней мере, на данный момент — это то направление, в которое я сейчас реально готов вкладывать время и разбираться.
@polyflow_PayFi
#PayFi #PolyFlow #Web3

1
386

·
--
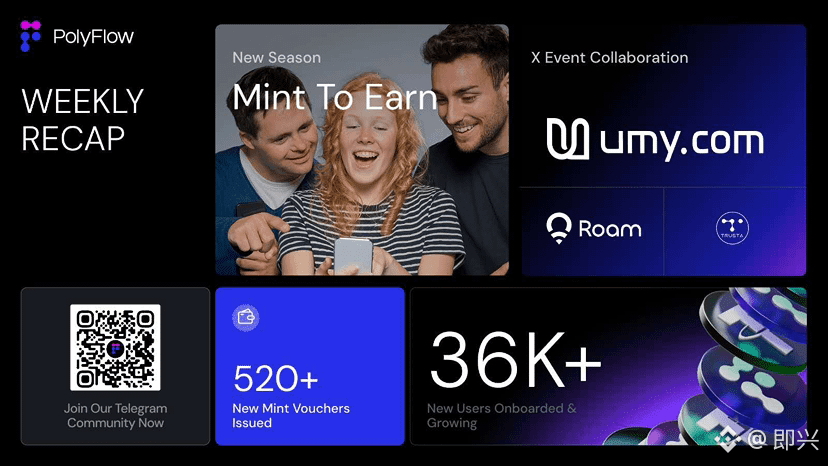
В последнее время AI-агенты становятся всё популярнее, но мне кажется, многие думают только о том, «сможет ли ИИ зарабатывать», упуская из виду вполне практичный вопрос: если в будущем AI-агенты действительно смогут самостоятельно выполнять задачи, откуда у них будут деньги? И как они будут платить?
Например, AI-агент бронирует для вас отель, покупает данные, вызывает API и даже сам оплачивает услуги. Неужели на каждом шаге ему придётся ждать подтверждения от человека?
Именно поэтому мне кажется интересным проект @Polyflow_PayFi.
Он объединяет PayFi и AI-агентов. Благодаря системе идентификации PID агент становится не просто программой, умеющей общаться, — он может получить соответствующую платёжную идентичность в блокчейне. А смарт-контракты и платёжная инфраструктура позволяют машинам самостоятельно передавать ценность. На официальном сайте также говорится, что проект развивает сеть платежей, созданную специально для ИИ, в том числе в направлении x402.
Суть проста: раньше «человек управлял кошельком», а в будущем, возможно, «агент будет тратить деньги за вас».
Поэтому потенциал PayFi, на мой взгляд, далеко не ограничивается дешёвыми трансграничными переводами. По-настоящему важно другое: когда ИИ станет новым участником экономики, кто предоставит этим агентам надёжную, соответствующую требованиям и программируемую инфраструктуру для движения средств?
Если AI-агенты действительно войдут в повседневную жизнь, без платёжного уровня точно не обойтись.
#polyflow
106
·
--
Шифровальная индустрия входит в новый этап.
В последние несколько лет Crypto чаще всего рассматривали в контексте торговли, спекуляций и выпуска активов.
Но следующая действительно крупномасштабная волна применения, возможно, будет исходить из более фундаментального вопроса:
как ценность может свободно течь, как информация.
Именно это направление исследует PayFi (Payment Finance).
PayFi = платежи + финансы.
Она использует блокчейн как слой расчетов и сочетает его с умными контрактами, чтобы платежи перестали быть просто переводом, а стали набором программируемой финансовой инфраструктуры.
Представьте:
мгновенные глобальные платежи;
автоматизированное распределение средств;
оплата и получение без кастодиального хранения;
доходы в ончейне, основанные на реальных денежных потоках.
Стаблкоины становятся новой базовой инфраструктурой глобальных платежей.
DeFi переходит от простого «фарминга доходности» к реальным мировым активам и доходности, движимой денежными потоками.
AI Agents тоже формируют новый спрос — им нужны автономные платежи, управление средствами и завершение обмена ценностью.
Будущие участники экономики — это не только люди.
Но и множество Agent, способных действовать самостоятельно.
А им необходима нативная система финансов.
PolyFlow создает базовую инфраструктуру для эпохи PayFi:
децентрализованную глобальную сеть для приема и отправки платежей.
Не хранит средства пользователей.
Некастодиальная архитектура.
Блокчейн как окончательный расчетный слой.
Следующий шаг Crypto — это не просто создание большего числа активов.
А сделать глобальный поток ценности быстрее, открытее и более программируемым.
@Polyflow_PayFi — возможно, ключевой вход, соединяющий ончейн-мир с реальной экономикой. #polyflow

1
3
1.1k
·
--
Если бы мне нужно было решить, стоит ли дальше следить за PayFi-проектом, я бы прежде всего посмотрел на одно:
Решает ли он проблему, которая уже существует в реальном мире.
Именно поэтому в последнее время я обращаю внимание на Polyflow.
У Polyflow уже немало продуктов: Card, eSIM, международные выплаты зарплат, Scan to Earn, Yield to Earn и даже платежи через AI Agent. Каждый из них ориентирован на конкретные сценарии использования.
Конечно, большое количество продуктов ещё не гарантирует успеха. В конечном счёте всё зависит от реальных пользователей, частоты использования и того, смогут ли эти продукты работать в связке.
Но по крайней мере сейчас направление развития проекта довольно ясное: он не просто предлагает переводить деньги в блокчейн, а стремится задействовать ончейн-активы в повседневных покупках, трансграничных операциях, выплатах зарплат и других денежных потоках.
На мой взгляд, это практичнее, чем просто рассказывать историю о «криптоплатежах».
Направление PayFi пока на ранней стадии. Насколько далеко сможет продвинуться Polyflow, покажет дальнейшая реализация продуктов.
#polyflow
96
·
--
$PID Сегодня подключился к CMC и CG。
Проект делает платежную инфраструктуру: не трогает ваши деньги, а чеки повседневных покупок можно ещё и копить для получения баллов.
Людей, которые сканируют чеки, уже почти миллион, а партнёры по сотрудничеству по объёму сделок упоминали 7,5 млрд долларов США.
Не слушайте, как я хвалю — посмотрите сами на официальном сайте.
#polyflow #PayFi #PID
@Polyflow_PayFi

1
205
·
--
Под влиянием нынешнего тренда RWA все обсуждают расчётные объёмы стейблкоинов на десятки/сотни триллионов, но вы когда-нибудь задумывались: куда уходят эти деньги после оплаты?
Сейчас криптоплатежи похожи на снятие наличных в банкомате по карте — как только денежный поток проходит, никаких следов не остаётся.
А то, что делает @Polyflow_PayFi, — превращает оборот в ваши ончейн-активы доверия (credit).
Проще говоря, вот две вещи, которые они уже уладили:
1️⃣ PID: своего рода «Web3-комплаенс-паспорт + кредитная карта» — приватность защищает ZK, но ваши действия при покупках помогают вам накапливать on-chain-кредит.
2️⃣ PLP: «ончейн-баланс на манер “денежного фонда” + пул ликвидности» — средства для платежей продавцов и пользователей циркулируют в пуле, а также позволяют получать производные доходы DeFi.
Традиционные платежи — это «сделал одну транзакцию — и всё»; PolyFlow же при каждом платеже строит для вас финансовый кредитный рычаг.
В основе команды — опытные основатели из индустрии старых кроссбордер-платежей: Раймонд Кью, который стоит за Geoswift. Если дело в комплаенсе и пулах средств, выдержать стабильность сможет только команда с опытом.
Если в будущем блокчейну больше не придётся «ради Web3 быть Web3», а реальные расходы естественно превращаются в входной билет в ончейн-финансы — вот в чём магия PayFi.
Узнайте больше информации о проекте — подпишитесь на официальный Twitter:
@Polyflow_PayFi
#polyflow #PayFi #Web3支付
1
250
·
--
Потребовалось немного времени, чтобы полностью перевести материалы @Polyflow_PayFi — и ощущение такое, что PayFi наконец перестало быть просто лозунгом.
Многие, когда слышат о крипто-платежах, сразу думают так: отсканировать QR-код и расплатиться с помощью стейблкоинов. Но реальная проблема масштабного внедрения никогда не в том, «можно ли заплатить», а вот в этой цепочке дальше — кто будет видеть деньги, насколько это соответствует требованиям, межстрановые переводы нужно ждать несколько дней, а после оплаты этот расход просто исчезает: он не накапливает кредитную историю и не приносит доход.
Подход PolyFlow довольно понятный: одну оплату разбивают на два потока.
PID управляет личностью и данными, с соблюдением требований по принципу лёгкой комплаенс-обработки через доказательства с нулевым разглашением: приватность и регуляторика не нужно выбирать одно из двух;
PLP управляет ликвидностью и расчётами: средства идут через смарт-контракты, и платформа не трогает деньги.
Информационный поток и поток средств разделены — так риск кастодиального хранения сначала снижается, и только затем появляется шанс сделать кроссбордер-расчёты в режиме T+0, а стоимость можно опустить ниже, чем в традиционных каналах.
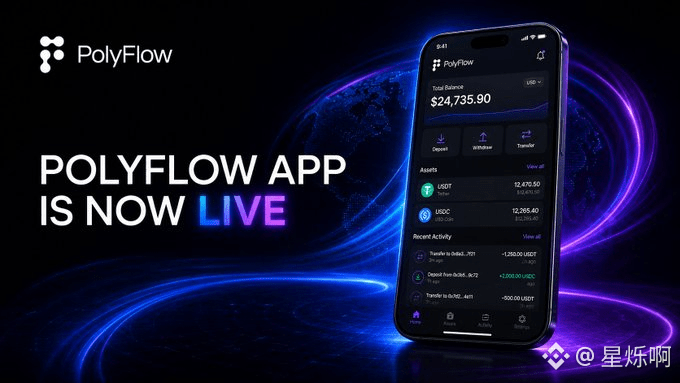
Поэтому это не так уж похоже на очередной кошелёк: скорее, это слой инфраструктуры для платежей. Наверху — длинная линейка продуктов: Card подключает ончейн-активы к офлайн-покупкам, Scan to Earn превращает чеки в ончейн-записи, eSIM, зарплатные выплаты и корпоративные приём платежей — всё это можно подключить к одной и той же системе расчётов. Недавно подключили и приложение: фиат, стейблкоины, переводы и траты собираются в одном аккаунте, и при использовании не нужно сначала думать, в какой сети и в каком кошельке находятся эти деньги.
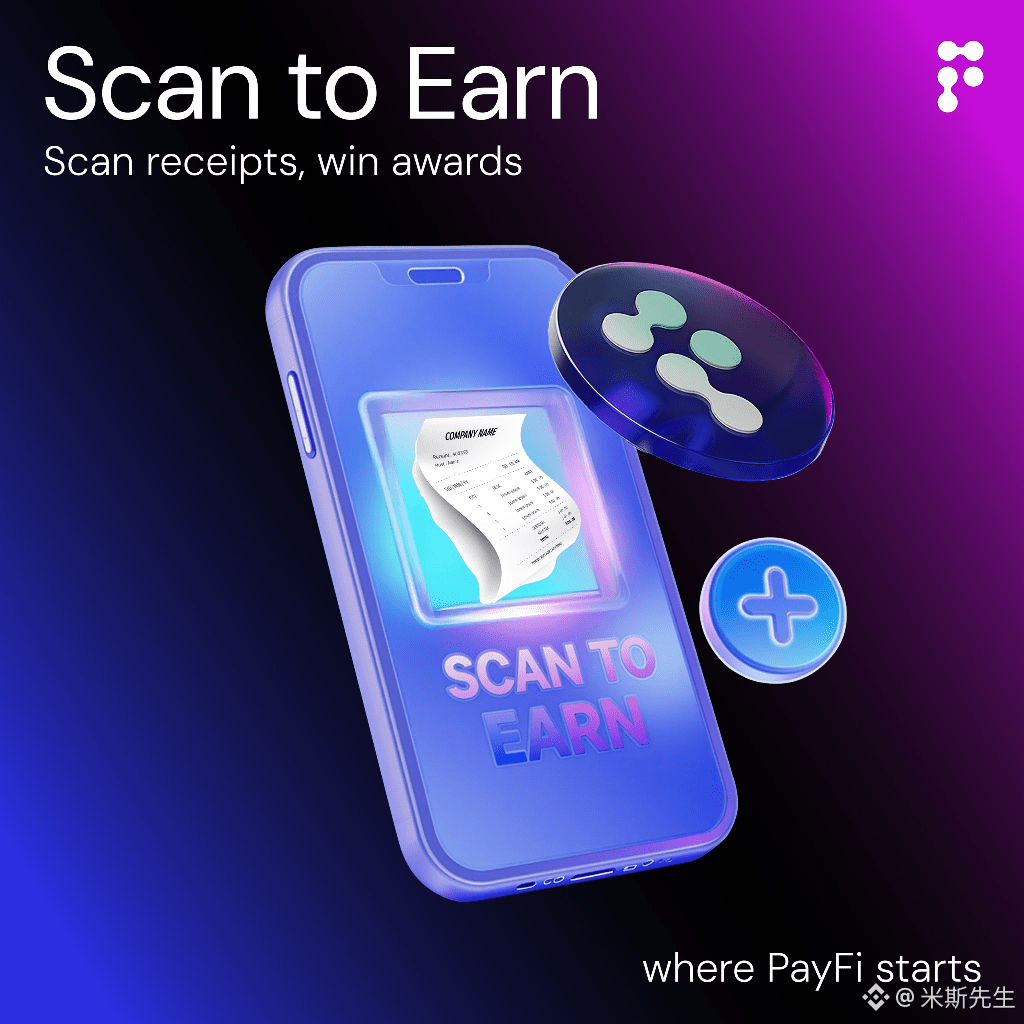
Больше всего меня интересует направление Scan to Earn. Купил кофе в обычной жизни, забронировал билет — загрузил подтверждение. Сама покупка начинает «оседать» в виде кредитной истории и баллов, а после TGE конвертируется в токены платформы. Платёж больше не одноразовый отток средств — он превращается в собственную ончейн-историю. В материалах это сравнивают с «кредитным рейтингом» Web3 — и это сравнение, по сути, довольно точное.
Сможет ли PayFi закрепиться — в итоге важнее не то, насколько красиво написан whitepaper, а есть ли реальные люди, которые платят, сканируют и записывают именно свои реальные траты в блокчейн. Направление верное — дальше нужно просто пройти этот путь по-настоящему.
#polyflow #PayFi

275
·
--
Проверено
Недавно, глядя на ветку PayFi, я вдруг всё больше начинаю думать, что по-настоящему интересно не то, какие большие истории проект может рассказать, а то, действительно ли он решает какие-то реальные проблемы.
Какое впечатление на меня произвёл @Polyflow_PayFi: это не просто повествование вокруг «ончейн-платежей», а попытка расширить платежи до большего числа повседневных сценариев.
Например, PolyFlow Card соответствует повседневным тратам, Scan to Earn связывает расходы и ончейн-инцентивы, а Yield to Earn — это сценарии дохода; ещё есть eSIM и глобальные выплаты зарплаты — всё это довольно близко к потребностям людей в международной жизни и работе.
Если смотреть дальше, то когда у AI Agent появятся собственные платёжные возможности, платежи уже не будут такими простыми, как «человек переводит человеку».
Я думаю, реальное вхождение Web3 в массовую жизнь, возможно, как раз не в том, чтобы все ежедневно изучали блокчейн, а в том, что однажды люди будут нормально пользоваться сервисами для покупок, перемещений, получать зарплату — и даже когда Agent будет автоматически совершать платежи, при этом они едва ли будут чувствовать, что используют Web3.
Поэтому сейчас, глядя на PayFi, я буду больше обращать внимание на то, насколько продукт действительно встроился в жизнь.
С этой точки зрения, вся схема PolyFlow всё ещё очень стоит того, чтобы продолжать наблюдать.
#polyflow
1
1.1k
·
--
Раньше мы понимали платежи очень просто:
У меня есть деньги → ты получаешь деньги → сделка завершена.
Но после того, как мы вошли в Web3, самое интересное, возможно, как раз в том, что —
платежи не должны быть просто перемещением средств; они должны стать отправной точкой финансовых отношений.
Вот почему в последнее время я особенно внимательно присматриваюсь к #PolyFlow .
Он не пытается создать очередной обычный кошелёк — его цель в том, чтобы связать платежи, идентичность, ликвидность и ончейн-финансовые сервисы.
При этом PID отвечает за идентичность и уровень данных, а PLP — за движение средств и расчёты по платежам, плюс поверх этого — сценарии со стейблкоинами, DeFi, AI Agent и т.д.
Представьте будущее:
AI Agent может сам выполнять платежи;
трансграничные расчёты средств могут стать более эффективными;
реальная покупка может превращаться в ончейн-кредит;
а сам платеж может становиться входной точкой в финансовые сервисы.
В этот момент «PayFi» уже перестаёт быть просто концепцией.
Скорее это попытка заново определить:
как именно деньги должны перемещаться в глобальной цифровой экономике.
Возможно, именно это и делает #PolyFlow тем, за чем стоит продолжать наблюдать.
@Square-Creator-cf6856467 #polyflow
Раньше мы понимали платежи очень просто:
У меня есть деньги → ты получаешь деньги → сделка завершена.
Но после того, как мы вошли в Web3, самое интересное, возможно, как раз в том, что —
платежи не должны быть просто перемещением средств; они должны стать отправной точкой финансовых отношений.
Вот почему в последнее время я особенно внимательно присматриваюсь к #PolyFlow .
Он не пытается создать очередной обычный кошелёк — его цель в том, чтобы связать платежи, идентичность, ликвидность и ончейн-финансовые сервисы.
При этом PID отвечает за идентичность и уровень данных, а PLP — за движение средств и расчёты по платежам, плюс поверх этого — сценарии со стейблкоинами, DeFi, AI Agent и т.д.
Представьте будущее:
AI Agent может сам выполнять платежи;
трансграничные расчёты средств могут стать более эффективными;
реальная покупка может превращаться в ончейн-кредит;
а сам платеж может становиться входной точкой в финансовые сервисы.
В этот момент «PayFi» уже перестаёт быть просто концепцией.
Скорее это попытка заново определить:
как именно деньги должны перемещаться в глобальной цифровой экономике.
Возможно, именно это и делает #PolyFlow тем, за чем стоит продолжать наблюдать.
@polyflow_PayFi #polyflow
174
·
--
Первая в мире децентрализованная инфраструктура PayFi уже здесь。
@Polyflow_PayFi соединяет традиционные финансы и Web3 с помощью блокчейна: в каждом платеже речь не просто о переводе, а о накоплении кредитной истории и о точке старта для финансовых сервисов。
Что такое PayFi?
Платежи + программируемые финансы. На базе ончейн-расчетов, с интеграцией смарт-контрактов, некастодиальной архитектуры и возможностей комплаенса, ценность становится действительно свободной, прозрачной и мгновенно текущей。
Почему сейчас наступает окно PayFi?
Стейблкоины уже стали инструментом глобального клиринга, DeFi начинает стыковаться с реальными денежными потоками, AI Agent должен автономно распределять средства, а компаниям нужна некастодиальная и комплаенс-совместимая инфраструктура. Эти четыре направления сходятся。
Как это делает PolyFlow:
-Не касается средств пользователей, смарт-контракты берут процесс под контроль
-PID:децентрализованная платежная идентичность, с балансом приватности и комплаенса
-PLP:пул ликвидности платежных потоков, поддержка кроссчейн- и кросс-активных расчетов
-T+0 расчеты для трансграничных операций, стоимость может быть на 50%–80% ниже, чем в традиционных сетях
-Мультичейн-совместимость: BSC、ETH、Solana、Stellar и др.
Продукт уже в деле:
PolyFlow Card、Scan to Earn、Yield to Earn、eSIM、выплата зарплат、AI Studio……
Покупки могут приносить баллы и наращивать кредит, платежи — генерировать доход, а не просто переводить деньги из точки А в точку Б。
Параллельно идет работа и с данными:
активных пользователей около 295 тыс., Scan to Earn — почти 1 млн, уже сгенерировано более 28 тыс. PID。
Это не очередной кошелек или инструмент для некастодиального сбора платежей, а протокол, который прокладывает базовые рельсы для экосистемы PayFi.
От трансграничной торговли и автономных платежей для AI Agent до туризма, поездок и финансирования DePIN — сценарии разворачиваются。
Следите за @Polyflow_PayFi(https://x.com/Polyflow_PayFi)и смотрите, как платежи из «выполнения одного перевода» превращаются в «вход в следующий уровень финансовой сети»。
#polyflow
1
537
·
--
Впервые увидев концепцию «Buy Now Pay Never» («Купи сейчас — плати никогда»), я тоже подумал, что это немного преувеличение. Как можно купить что-то и никогда не платить?
Только после того, как я разобрался в логике PayFi, стало понятно, что речь не о бесплатном потреблении. Имеется в виду переиспользование временной ценности капитала.
После того как происходит традиционная оплата, деньги сразу покидают счет, а на этом транзакция заканчивается. PayFi позволяет пользователям разместить активы в структуре, которая способна приносить доход или будущие денежные потоки, а затем оплачивать товары или услуги за счет этого дохода. Пользователь по-прежнему несет риски, связанные с колебаниями основной суммы, условиями соглашений и изменением доходности, но оплата и управление активами начинают работать в одной и той же системе.
Роль PolyFlow в том, чтобы создать основу для таких сценариев — идентичность и финансовую базу. PID отвечает за связь пользовательских учетных данных и ончейн-кредита, PLP — за прием платежных средств, расчётную ликвидность и подключение DeFi. Без идентичности и кредита мерчанту сложно предоставить финансовые услуги; без программируемого финансового слоя доход не сможет автоматически попадать в процесс оплаты.
Мне кажется, что самое интересное в PayFi как раз в этом. Он не рассматривает платеж как конечную точку движения средств, а пытается заставить одну и ту же сумму продолжать работать между оплатой, расчетами и финансированием.
@Polyflow_PayFi #polyflow

1
120
·
--
Недавно снова пересмотрел PayFi и понял, что действительно заслуживает внимания в этой нише, возможно, не сами по себе слова «платежи», а то, кто сможет органично встроить платежи в реальную жизнь
@Polyflow_PayFi — в этом есть кое-что любопытное
От PolyFlow Card до Scan to Earn и затем Yield to Earn по сути объединяет потребление, мотивацию и доход в одну цепочку. А если добавить eSIM и такие сценарии, как международные выплаты зарплаты, становится ясно: охвачены уже не только пользователи в ончейне, а более практичные потребности — жизнь и работа за границей
Я особенно внимательно смотрю на направление AI Agent
Если в будущем агент сможет самостоятельно управлять активами, оценивать потребности и выполнять платежи, то, возможно, изменится даже то, где находится «вход» для платежей. Пользователям может вообще не нужно будет понимать, что такое «чейн» и что такое «кошелек»: достаточно сказать агенту — «оформи мне это», а остальное будет сделано автоматически
Поэтому я думаю, что финальная точка PayFi, напротив, может быть в том, чтобы Web3 становился все менее заметным
Настоящее массовое приложение — это не обязательно когда пользователи каждый день обсуждают Web3. А скорее когда люди просто нормально совершают покупки, выезжают/работают за рубежом и получают зарплату, а лежащая за этим платежная инфраструктура незаметно заменяется на другую
Именно поэтому я считаю, что за PolyFlow стоит продолжать наблюдать
#PolyFloW

135
·
--
Проверено
Пробудешь в криптосообществе достаточно долго — и появляется такой изъян, который трудно исправить:
Когда проект в самом начале говорит о видении, я почти всегда сначала «притормаживаю».
Потому что за эти годы я наслушался слишком много: «пересобрать финансы», «изменить платежи», «соединить реальный мир» — а реально работающих в итоге оказалось совсем немного.
Поэтому сейчас, глядя на @Polyflow_PayFi, я, наоборот, не так уж сильно цепляюсь за то, насколько масштабно оно рассказывает историю. Мне куда важнее, делает ли оно вещи шаг за шагом.
Судя по текущему прогрессу, по крайней мере, это не похоже на то, что всё осталось только на PPT.
Платёжные карты уже есть
Скан-активации есть
Выплаты зарплат в процессе
Трансграничные расчёты развертываются
После подключения AI Agent линия, где ты сам платишь за это, тоже начала смыкаться
А в основе ещё есть PID и PLP: один — про идентичность и кредит, другой — про деньги и ликвидность.
Если сказать проще: хотят превратить платежи из «перевёл деньги — и на этом всё» в то, чтобы дальше можно было продолжать подключать кредит, доходность, расчёты и финансовые сервисы.
Мне кажется, этот подход куда интереснее, чем просто сделать ещё один платёжный вход.
Старые «крипторослики» смотрят на проекты и уже не так ведутся на громкие нарративы.
Есть ли пользователи
Есть ли сценарии
Есть ли реальный поток средств
Сможет ли команда довести продукт до жизни
По сравнению с этим всё остальное — вторично.
Сейчас PolyFlow, по крайней мере, движется в сторону «реально применимого».
А получится ли в будущем сделать из этого инфраструктуру для PayFi — не спешите с выводами. Дальше посмотрим на их данные и фактические внедрения.
#polyflow

929
·
--
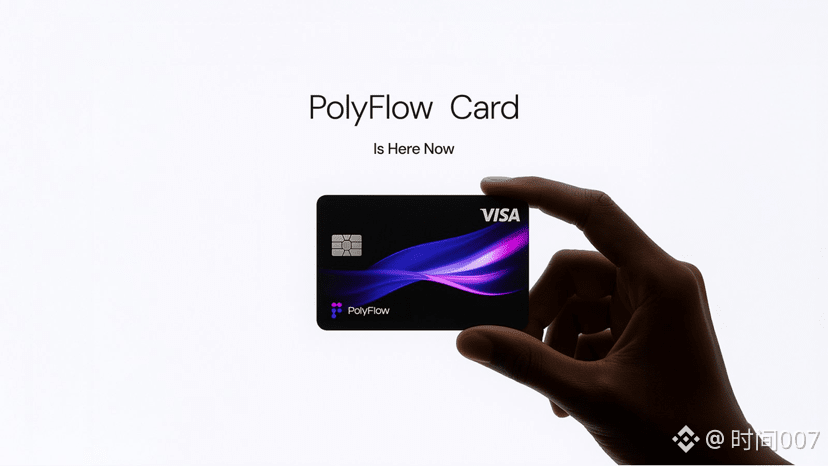
Недавно я изучал Polyflow и вместо того, чтобы сначала погружаться в масштабные отраслевые нарративы, решил по очереди рассмотреть его продукты.
Card, eSIM, Salary Payments, Scan to Earn и Yield to Earn — вместе они охватывают разные сценарии: покупки, поездки, выплаты зарплаты, вознаграждения и управление средствами.
Меня особенно заинтересовало вот что: polyflow не выделяет «платежи» в отдельное направление, а пытается связать их с тем, что происходит до и после оплаты.
Раньше мы привыкли считать кошельки, покупки, трансграничные платежи и DeFi совершенно разными вещами. Но если со временем эти процессы удастся постепенно объединить с помощью единой инфраструктуры, изменится и то, как люди используют криптовалюту.
Возможно, в будущем человек будет пользоваться активами в блокчейне не для того, чтобы специально участвовать в каком-то Web3-проекте, а просто потому, что ему нужно расплачиваться, путешествовать, получать зарплату или проводить трансграничные расчёты.
Думаю, именно здесь у PayFi есть настоящие шансы на практическое применение.
#polyflow
108
·
--
Всё чаще мне кажется, что самое интересное в PayFi — это не то, что он добавляет ещё один вариант доходности для DeFi. Скорее, он начинает пытаться решить более реальную проблему:
Могут ли деньги в сети действительно участвовать в денежном потоке реального мира?
Раньше, когда мы говорили о DeFi, в основном речь шла о торговле, займах, LP и подобных сценариях. По сути, капитал всё ещё циркулирует внутри Crypto.
Но платежи — это другое.
Каждый день есть международные переводы, приём платежей от мерчантов, расчёты компаний, платежи по цепочкам поставок. И сами эти средства изначально имеют реальную потребность в движении. Если эти деньги можно проводить через ончейн-инфраструктуру более эффективно — и затем, в дальнейшем, подключить к ликвидности DeFi, — логика кардинально меняется.
Вот почему я особенно внимательно слежу за @Polyflow_PayFi.
Это не просто разработка платёжного продукта. Они пытаются с помощью PID решить проблему идентификации и верификационных данных, а с помощью PLP соединить платёжные средства с ончейн-ликвидностью.
Если совсем просто: сначала решить два вопроса — «кто использует деньги» и «откуда берутся деньги», — а уже потом обсуждать последующую финансовую эффективность.
Мне кажется, именно в этом и заключается то, за чем PayFi имеет смысл наблюдать в долгую.
Если в будущем часть доходности в сети перестанет зависеть от постоянного притока новых денег, а будет реально происходить из денежных потоков, возникающих из платежей, торговли и коммерческой активности, то DeFi действительно начнёт связываться с реальной экономикой.
Поэтому по сравнению с краткосрочным APY я хочу увидеть, сможет ли PolyFlow в итоге нарастить реальные объёмы платежей.
Именно это — ключ к тому, сбудется ли история PayFi.
@Polyflow_PayFi
#polyflow

1
2
1k
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#BinancePick
Просмотров: 3.2M
158,104 обсуждают
2
#EarningsSeason
Просмотров: 5.4M
26,303 обсуждают
3
#BitmineAdds10452ETH
Просмотров: 56
19 обсуждают
4
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
Просмотров: 400
37 обсуждают
5
#OCCUrgesCommunityBanksToEnterStablecoinPayments
Просмотров: 199
27 обсуждают
6
#RippleWinsFullApprovalAsNationalTrustBank
Просмотров: 210
28 обсуждают
7
#AkashSelectsSolanaAsMigrationTarget
Просмотров: 37
6 обсуждают
8
#OndoToOpenSubscriptionsForOpenAIPreIPOTokenizedNotes
Просмотров: 25
3 обсуждают
9
#AnthropicTTMRevenueGrewAbout1200%
Просмотров: 44,260
512 обсуждают
10
#AnthropicS1ExpectedToday
Просмотров: 36,094
402 обсуждают