
#algorover
algorover
Просмотров: 736
5 обсуждают
Популярные
Новые

·
--
Статья
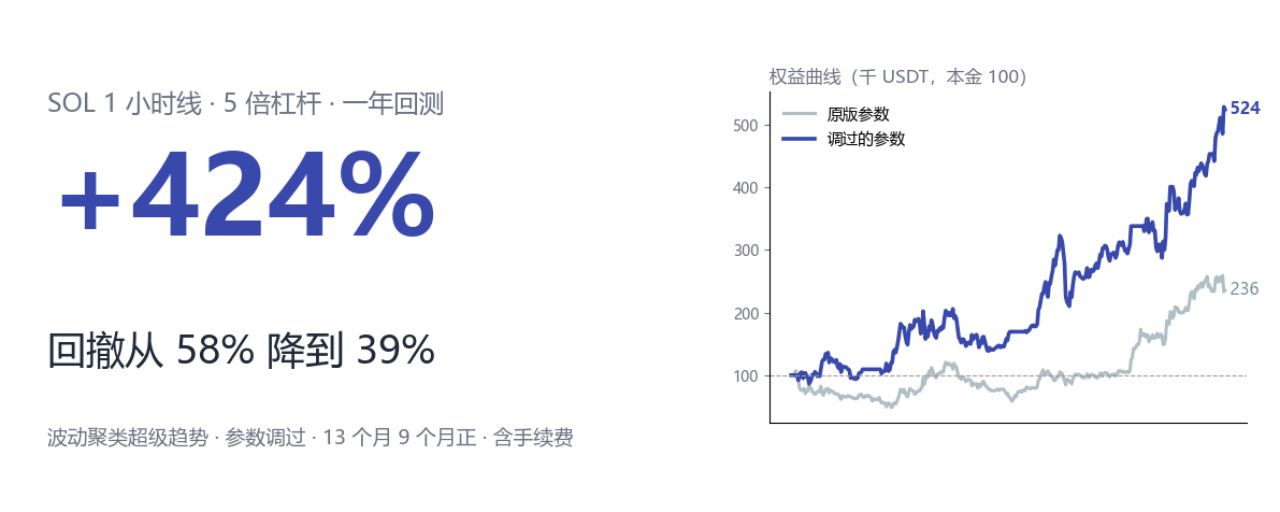
Супертренд SOL после оптимизации параметров: +424% за год на плече 5×, просадка снизилась с 58% до 39%За последний год эта стратегия показала на часовом графике SOLUSDT на Binance +424% на бэктесте; в плюсе были 9 из 13 месяцев (параметры оптимизированы, плечо 5×, комиссии учтены, максимальная просадка — 39%). Результаты бэктеста не являются инвестиционной рекомендацией.
Это стратегия «Супертренд» с кластеризацией волатильности на платформе FMZ. С исходными параметрами за год результат составил +136% при плече 5× и просадке 58%. Я изменил параметры, используя для настройки данные за этот же год; проблему переоптимизации разбираю в последнем разделе.
Для примеров использованы реальные часовые свечи SOLUSDT с фьючерсного рынка Binance (UTC); сигналы офлайн пересчитаны по правилам исходного кода. Данные о прибыли и убытках получены из локального бэктеста AlgoRover; данные — по состоянию на 04:00 7 ноября по пекинскому времени.
Супертренд SOL после оптимизации параметров: +424% за год на плече 5×, просадка снизилась с 58% до 39%
За последний год эта стратегия показала на часовом графике SOLUSDT на Binance +424% на бэктесте; в плюсе были 9 из 13 месяцев (параметры оптимизированы, плечо 5×, комиссии учтены, максимальная просадка — 39%). Результаты бэктеста не являются инвестиционной рекомендацией.
Это стратегия «Супертренд» с кластеризацией волатильности на платформе FMZ. С исходными параметрами за год результат составил +136% при плече 5× и просадке 58%. Я изменил параметры, используя для настройки данные за этот же год; проблему переоптимизации разбираю в последнем разделе.
Для примеров использованы реальные часовые свечи SOLUSDT с фьючерсного рынка Binance (UTC); сигналы офлайн пересчитаны по правилам исходного кода. Данные о прибыли и убытках получены из локального бэктеста AlgoRover; данные — по состоянию на 04:00 7 ноября по пекинскому времени.
Это стратегия «Супертренд» с кластеризацией волатильности на платформе FMZ. С исходными параметрами за год результат составил +136% при плече 5× и просадке 58%. Я изменил параметры, используя для настройки данные за этот же год; проблему переоптимизации разбираю в последнем разделе.
Для примеров использованы реальные часовые свечи SOLUSDT с фьючерсного рынка Binance (UTC); сигналы офлайн пересчитаны по правилам исходного кода. Данные о прибыли и убытках получены из локального бэктеста AlgoRover; данные — по состоянию на 04:00 7 ноября по пекинскому времени.
1
609
·
--
Статья
См. перевод
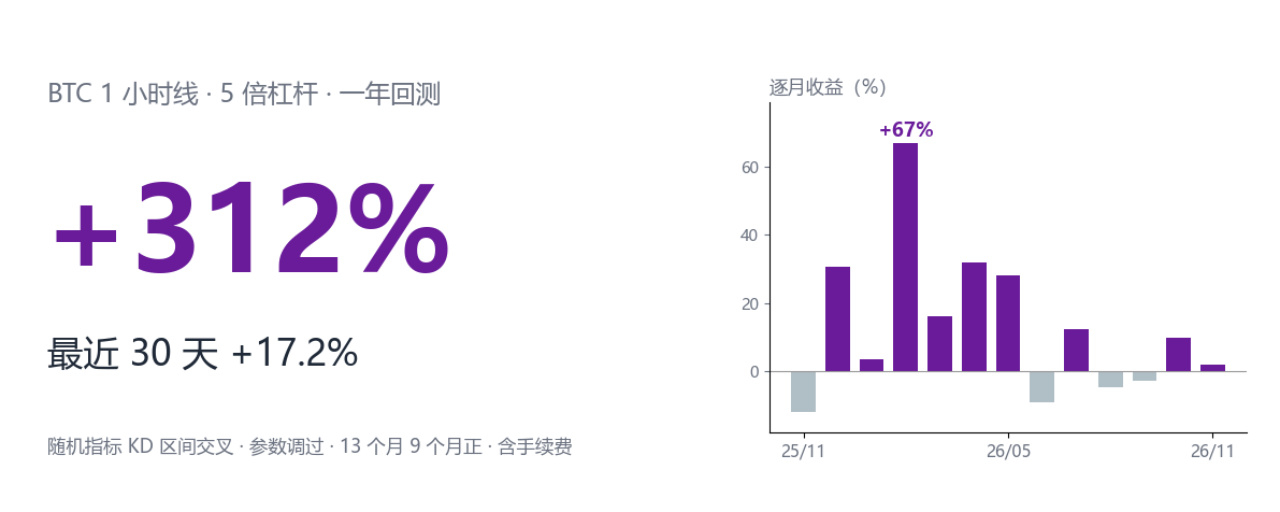
BTC 随机指标 KD 调完参数:5 倍杠杆一年回测 +312%,最近 30 天 +17.2%这个策略最近一年在币安 BTCUSDT 1 小时线上回测 +311.6%,最近 30 天 +17.2%(参数调过、5 倍杠杆、含手续费,最大回撤 28.9%)。回测数据,不构成投资建议。
它是 FMZ 上一个随机指标 KD 区间交叉策略,原版参数同样 5 倍一年 +31.6%、回撤 54.8%。我调过参数,调参用的就是这一年的数据,最近 90 天它其实是 -1.7%,这个放在后面照实说。
举例图是币安合约 BTCUSDT 1 小时真 K 线(UTC),信号按源码规则离线复算;盈亏来自 AlgoRover 本机回测,数据截至北京时间 11 月 9 日 23:00。
图 0:一张图看完数字和规则,下面是最近一次信号到最新一根。
图 1:上图权益曲线,绿底是赚钱最集中的半年,红底是两段大回撤;下图逐月收益。
随机指标 KD:收盘在最近 7 根里站在几成
图 2:上图原始值怎么算,下图原始值、K、D 三条线。
随机指标(Stochastic,国内常叫 KD)只问一件事:这根收盘价,在最近 7 根的最高价和最低价之间站在几成。贴着最低是 0,贴着最高是 100。这个原始值跳得厉害,先平滑 5 根得到 K,K 再平滑 5 根得到 D。K 跟得快、D 跟得慢,K 从下往上穿过 D 叫金叉,从上往下穿叫死叉。
只认两个角落里的交叉:20 以下金叉做多,80 以上死叉做空
图 3:下图彩色圈是真正下了单的交叉,灰点是交叉了但位置不对、被拦下的。
金叉死叉在 1 小时线上非常多,最近 30 天 BTC 金叉 56 次、死叉 56 次。它只认 K 在 20 以下的金叉和 K 在 80 以上的死叉,中间区域的一律不理,30 天被拦下 100 次,真正下单 11 次。
最近一次是 2026-11-05 20:00(UTC):上一根 K 11.0、D 13.3,这一根 K 12.8 上穿 D 12.6,K 在 20 以下,收盘价 76,336.5 反手做多。往前看,11-05 03:00 那次金叉 K 是 64.8,不在超卖区,它没动。
出场只有两条:反向信号就反手,碰到 8% 就止损
图 4:每根的顺序、区域怎么算、三处要说清、它没有的东西。
图 5:① 超卖区金叉反手做多;② 金叉了但 K 不在超卖区,不动;③ 超买区死叉反手做空;④ 碰到均价 8% 止损。
持仓时出现反方向的信号,就在同一根收盘价先平后开。11-04 13:00 那次 K 85.2 在超买区死叉,它平多开空;到 11-05 20:00 又平空开多。
每笔名义是权益乘 30% 再乘 5 倍,本金 100,000 时是 150,000,这笔按 76,336.5 买了 1.965 个 BTC,止损在下方 8% 的 70,229.6。一年 85 笔里 78 次是反向信号换边,止损只碰到 6 次;09-21 10:00 那次空单均价 78,168.8,价格冲过 8% 线,收盘平掉。
最近 30 天的 BTC:交叉 112 次,下单 11 次
图 6:上图 ▲▼ 是下单的根,绿底持多、红底持空;下图 KD 和两条区域线。
图 6b:信号前一根还没交叉,20:00 交叉成交,之后带着止损线拿着。
11 笔里做多 6、做空 5,其中 10 次是反手。一段仓位中位拿 66 小时,最短 10 小时,最长一段多单拿了 129 小时。它几乎一直在场,不是多就是空。
同一条规则放到 SOL、黄金、HOOD 上
图 7:三个市场各最近 30 天,▲ 做多、▼ 做空、× 止损。
SOL 交叉 117 次下单 7 次,黄金交叉 119 次下单 10 次,Robinhood 股票代币 HOOD 交叉 107 次下单 13 次。哪个市场都是交叉一大堆,落进 20 以下或 80 以上的只有一成左右。
参数调了什么、换来了什么
图 8:上图原版参数和调过的参数同口径对比,下图在调过的参数上只改一个时的次数。
原版是窗口 14、平滑 3 和 3、止损 5%,调成了窗口 7、平滑 5 和 5、止损 8%。一年收益从 +31.6% 到 +311.6%,回撤从 54.8% 降到 28.9%,正收益月份从 7 个变 9 个,一年笔数从 220 笔降到 85 笔。
代价也画在图上:最近 90 天原版 +21.1%,调过的是 -1.7%。平滑调大以后交叉变少,30 天里 K 平滑从 5 调到 7,下单从 11 次降到 5 次;区域放宽到 30/70,下单变 20 次。止损从 5% 放到 8%,一年止损从 14 次降到 6 次。
它吃的是来回摆的行情,单边走 20% 的月份会亏
图 9:上图 30 天持仓底色,下图每段持仓拿了几个小时。
13 个月里 9 个月为正,最好 2026 年 2 月 +67.0%,最差 2025 年 11 月 -12.1%。钱主要是 2025 年 12 月到 2026 年 5 月挣的,6 个月全正,累计 +343.5%;6 月以后累计只有 +5.5%。
对照 BTC 自己:亏钱的月份是单边走得远的月份,2025 年 11 月 BTC 跌 12.3%,2026 年 6 月跌 20.4%、策略 -9.3%,8 月涨 25.0%、策略 -4.8%。赚得多的是净涨跌不大、来回摆的月份,2025 年 12 月 BTC 只跌 3.0%、策略 +30.6%,2026 年 5 月跌 3.5%、策略 +28.1%。2 月 BTC 跌了 15.0%,但 1 小时平均振幅 1.02% 是一年里最大的,来回摆得很凶。
最深的回撤 28.9% 出在 08-20 到 10-12,最近 90 天正好压在这一段上,所以 90 天是 -1.7%。另一段大回撤在 05-26 到 06-13。
五个最容易想错的地方
图 10:左边是常见的错误想法,右边是实际规则。
读完记住这一点:交叉要看落在哪,不看有没有
参数是在这一年的数据上调的,样本外会不会一样没人知道。看它的信号先看 K 在不在 20 以下或 80 以上,再看有没有交叉。
用它的人该记住的三件事
交叉不等于开仓:只有 20 以下金叉、80 以上死叉才下单反向信号就反手,8% 止损一年只碰到 6 次参数是对着这一年调的,最近 90 天 -1.7%
#量化交易 #BTC #AlgoRover
BTC 随机指标 KD 调完参数:5 倍杠杆一年回测 +312%,最近 30 天 +17.2%
这个策略最近一年在币安 BTCUSDT 1 小时线上回测 +311.6%,最近 30 天 +17.2%(参数调过、5 倍杠杆、含手续费,最大回撤 28.9%)。回测数据,不构成投资建议。
它是 FMZ 上一个随机指标 KD 区间交叉策略,原版参数同样 5 倍一年 +31.6%、回撤 54.8%。我调过参数,调参用的就是这一年的数据,最近 90 天它其实是 -1.7%,这个放在后面照实说。
举例图是币安合约 BTCUSDT 1 小时真 K 线(UTC),信号按源码规则离线复算;盈亏来自 AlgoRover 本机回测,数据截至北京时间 11 月 9 日 23:00。
图 0:一张图看完数字和规则,下面是最近一次信号到最新一根。
图 1:上图权益曲线,绿底是赚钱最集中的半年,红底是两段大回撤;下图逐月收益。
随机指标 KD:收盘在最近 7 根里站在几成
图 2:上图原始值怎么算,下图原始值、K、D 三条线。
随机指标(Stochastic,国内常叫 KD)只问一件事:这根收盘价,在最近 7 根的最高价和最低价之间站在几成。贴着最低是 0,贴着最高是 100。这个原始值跳得厉害,先平滑 5 根得到 K,K 再平滑 5 根得到 D。K 跟得快、D 跟得慢,K 从下往上穿过 D 叫金叉,从上往下穿叫死叉。
只认两个角落里的交叉:20 以下金叉做多,80 以上死叉做空
图 3:下图彩色圈是真正下了单的交叉,灰点是交叉了但位置不对、被拦下的。
金叉死叉在 1 小时线上非常多,最近 30 天 BTC 金叉 56 次、死叉 56 次。它只认 K 在 20 以下的金叉和 K 在 80 以上的死叉,中间区域的一律不理,30 天被拦下 100 次,真正下单 11 次。
最近一次是 2026-11-05 20:00(UTC):上一根 K 11.0、D 13.3,这一根 K 12.8 上穿 D 12.6,K 在 20 以下,收盘价 76,336.5 反手做多。往前看,11-05 03:00 那次金叉 K 是 64.8,不在超卖区,它没动。
出场只有两条:反向信号就反手,碰到 8% 就止损
图 4:每根的顺序、区域怎么算、三处要说清、它没有的东西。
图 5:① 超卖区金叉反手做多;② 金叉了但 K 不在超卖区,不动;③ 超买区死叉反手做空;④ 碰到均价 8% 止损。
持仓时出现反方向的信号,就在同一根收盘价先平后开。11-04 13:00 那次 K 85.2 在超买区死叉,它平多开空;到 11-05 20:00 又平空开多。
每笔名义是权益乘 30% 再乘 5 倍,本金 100,000 时是 150,000,这笔按 76,336.5 买了 1.965 个 BTC,止损在下方 8% 的 70,229.6。一年 85 笔里 78 次是反向信号换边,止损只碰到 6 次;09-21 10:00 那次空单均价 78,168.8,价格冲过 8% 线,收盘平掉。
最近 30 天的 BTC:交叉 112 次,下单 11 次
图 6:上图 ▲▼ 是下单的根,绿底持多、红底持空;下图 KD 和两条区域线。
图 6b:信号前一根还没交叉,20:00 交叉成交,之后带着止损线拿着。
11 笔里做多 6、做空 5,其中 10 次是反手。一段仓位中位拿 66 小时,最短 10 小时,最长一段多单拿了 129 小时。它几乎一直在场,不是多就是空。
同一条规则放到 SOL、黄金、HOOD 上
图 7:三个市场各最近 30 天,▲ 做多、▼ 做空、× 止损。
SOL 交叉 117 次下单 7 次,黄金交叉 119 次下单 10 次,Robinhood 股票代币 HOOD 交叉 107 次下单 13 次。哪个市场都是交叉一大堆,落进 20 以下或 80 以上的只有一成左右。
参数调了什么、换来了什么
图 8:上图原版参数和调过的参数同口径对比,下图在调过的参数上只改一个时的次数。
原版是窗口 14、平滑 3 和 3、止损 5%,调成了窗口 7、平滑 5 和 5、止损 8%。一年收益从 +31.6% 到 +311.6%,回撤从 54.8% 降到 28.9%,正收益月份从 7 个变 9 个,一年笔数从 220 笔降到 85 笔。
代价也画在图上:最近 90 天原版 +21.1%,调过的是 -1.7%。平滑调大以后交叉变少,30 天里 K 平滑从 5 调到 7,下单从 11 次降到 5 次;区域放宽到 30/70,下单变 20 次。止损从 5% 放到 8%,一年止损从 14 次降到 6 次。
它吃的是来回摆的行情,单边走 20% 的月份会亏
图 9:上图 30 天持仓底色,下图每段持仓拿了几个小时。
13 个月里 9 个月为正,最好 2026 年 2 月 +67.0%,最差 2025 年 11 月 -12.1%。钱主要是 2025 年 12 月到 2026 年 5 月挣的,6 个月全正,累计 +343.5%;6 月以后累计只有 +5.5%。
对照 BTC 自己:亏钱的月份是单边走得远的月份,2025 年 11 月 BTC 跌 12.3%,2026 年 6 月跌 20.4%、策略 -9.3%,8 月涨 25.0%、策略 -4.8%。赚得多的是净涨跌不大、来回摆的月份,2025 年 12 月 BTC 只跌 3.0%、策略 +30.6%,2026 年 5 月跌 3.5%、策略 +28.1%。2 月 BTC 跌了 15.0%,但 1 小时平均振幅 1.02% 是一年里最大的,来回摆得很凶。
最深的回撤 28.9% 出在 08-20 到 10-12,最近 90 天正好压在这一段上,所以 90 天是 -1.7%。另一段大回撤在 05-26 到 06-13。
五个最容易想错的地方
图 10:左边是常见的错误想法,右边是实际规则。
读完记住这一点:交叉要看落在哪,不看有没有
参数是在这一年的数据上调的,样本外会不会一样没人知道。看它的信号先看 K 在不在 20 以下或 80 以上,再看有没有交叉。
用它的人该记住的三件事
交叉不等于开仓:只有 20 以下金叉、80 以上死叉才下单反向信号就反手,8% 止损一年只碰到 6 次参数是对着这一年调的,最近 90 天 -1.7%
#量化交易 #BTC #AlgoRover
它是 FMZ 上一个随机指标 KD 区间交叉策略,原版参数同样 5 倍一年 +31.6%、回撤 54.8%。我调过参数,调参用的就是这一年的数据,最近 90 天它其实是 -1.7%,这个放在后面照实说。
举例图是币安合约 BTCUSDT 1 小时真 K 线(UTC),信号按源码规则离线复算;盈亏来自 AlgoRover 本机回测,数据截至北京时间 11 月 9 日 23:00。
图 0:一张图看完数字和规则,下面是最近一次信号到最新一根。
图 1:上图权益曲线,绿底是赚钱最集中的半年,红底是两段大回撤;下图逐月收益。
随机指标 KD:收盘在最近 7 根里站在几成
图 2:上图原始值怎么算,下图原始值、K、D 三条线。
随机指标(Stochastic,国内常叫 KD)只问一件事:这根收盘价,在最近 7 根的最高价和最低价之间站在几成。贴着最低是 0,贴着最高是 100。这个原始值跳得厉害,先平滑 5 根得到 K,K 再平滑 5 根得到 D。K 跟得快、D 跟得慢,K 从下往上穿过 D 叫金叉,从上往下穿叫死叉。
只认两个角落里的交叉:20 以下金叉做多,80 以上死叉做空
图 3:下图彩色圈是真正下了单的交叉,灰点是交叉了但位置不对、被拦下的。
金叉死叉在 1 小时线上非常多,最近 30 天 BTC 金叉 56 次、死叉 56 次。它只认 K 在 20 以下的金叉和 K 在 80 以上的死叉,中间区域的一律不理,30 天被拦下 100 次,真正下单 11 次。
最近一次是 2026-11-05 20:00(UTC):上一根 K 11.0、D 13.3,这一根 K 12.8 上穿 D 12.6,K 在 20 以下,收盘价 76,336.5 反手做多。往前看,11-05 03:00 那次金叉 K 是 64.8,不在超卖区,它没动。
出场只有两条:反向信号就反手,碰到 8% 就止损
图 4:每根的顺序、区域怎么算、三处要说清、它没有的东西。
图 5:① 超卖区金叉反手做多;② 金叉了但 K 不在超卖区,不动;③ 超买区死叉反手做空;④ 碰到均价 8% 止损。
持仓时出现反方向的信号,就在同一根收盘价先平后开。11-04 13:00 那次 K 85.2 在超买区死叉,它平多开空;到 11-05 20:00 又平空开多。
每笔名义是权益乘 30% 再乘 5 倍,本金 100,000 时是 150,000,这笔按 76,336.5 买了 1.965 个 BTC,止损在下方 8% 的 70,229.6。一年 85 笔里 78 次是反向信号换边,止损只碰到 6 次;09-21 10:00 那次空单均价 78,168.8,价格冲过 8% 线,收盘平掉。
最近 30 天的 BTC:交叉 112 次,下单 11 次
图 6:上图 ▲▼ 是下单的根,绿底持多、红底持空;下图 KD 和两条区域线。
图 6b:信号前一根还没交叉,20:00 交叉成交,之后带着止损线拿着。
11 笔里做多 6、做空 5,其中 10 次是反手。一段仓位中位拿 66 小时,最短 10 小时,最长一段多单拿了 129 小时。它几乎一直在场,不是多就是空。
同一条规则放到 SOL、黄金、HOOD 上
图 7:三个市场各最近 30 天,▲ 做多、▼ 做空、× 止损。
SOL 交叉 117 次下单 7 次,黄金交叉 119 次下单 10 次,Robinhood 股票代币 HOOD 交叉 107 次下单 13 次。哪个市场都是交叉一大堆,落进 20 以下或 80 以上的只有一成左右。
参数调了什么、换来了什么
图 8:上图原版参数和调过的参数同口径对比,下图在调过的参数上只改一个时的次数。
原版是窗口 14、平滑 3 和 3、止损 5%,调成了窗口 7、平滑 5 和 5、止损 8%。一年收益从 +31.6% 到 +311.6%,回撤从 54.8% 降到 28.9%,正收益月份从 7 个变 9 个,一年笔数从 220 笔降到 85 笔。
代价也画在图上:最近 90 天原版 +21.1%,调过的是 -1.7%。平滑调大以后交叉变少,30 天里 K 平滑从 5 调到 7,下单从 11 次降到 5 次;区域放宽到 30/70,下单变 20 次。止损从 5% 放到 8%,一年止损从 14 次降到 6 次。
它吃的是来回摆的行情,单边走 20% 的月份会亏
图 9:上图 30 天持仓底色,下图每段持仓拿了几个小时。
13 个月里 9 个月为正,最好 2026 年 2 月 +67.0%,最差 2025 年 11 月 -12.1%。钱主要是 2025 年 12 月到 2026 年 5 月挣的,6 个月全正,累计 +343.5%;6 月以后累计只有 +5.5%。
对照 BTC 自己:亏钱的月份是单边走得远的月份,2025 年 11 月 BTC 跌 12.3%,2026 年 6 月跌 20.4%、策略 -9.3%,8 月涨 25.0%、策略 -4.8%。赚得多的是净涨跌不大、来回摆的月份,2025 年 12 月 BTC 只跌 3.0%、策略 +30.6%,2026 年 5 月跌 3.5%、策略 +28.1%。2 月 BTC 跌了 15.0%,但 1 小时平均振幅 1.02% 是一年里最大的,来回摆得很凶。
最深的回撤 28.9% 出在 08-20 到 10-12,最近 90 天正好压在这一段上,所以 90 天是 -1.7%。另一段大回撤在 05-26 到 06-13。
五个最容易想错的地方
图 10:左边是常见的错误想法,右边是实际规则。
读完记住这一点:交叉要看落在哪,不看有没有
参数是在这一年的数据上调的,样本外会不会一样没人知道。看它的信号先看 K 在不在 20 以下或 80 以上,再看有没有交叉。
用它的人该记住的三件事
交叉不等于开仓:只有 20 以下金叉、80 以上死叉才下单反向信号就反手,8% 止损一年只碰到 6 次参数是对着这一年调的,最近 90 天 -1.7%
#量化交易 #BTC #AlgoRover
225
·
--
Статья
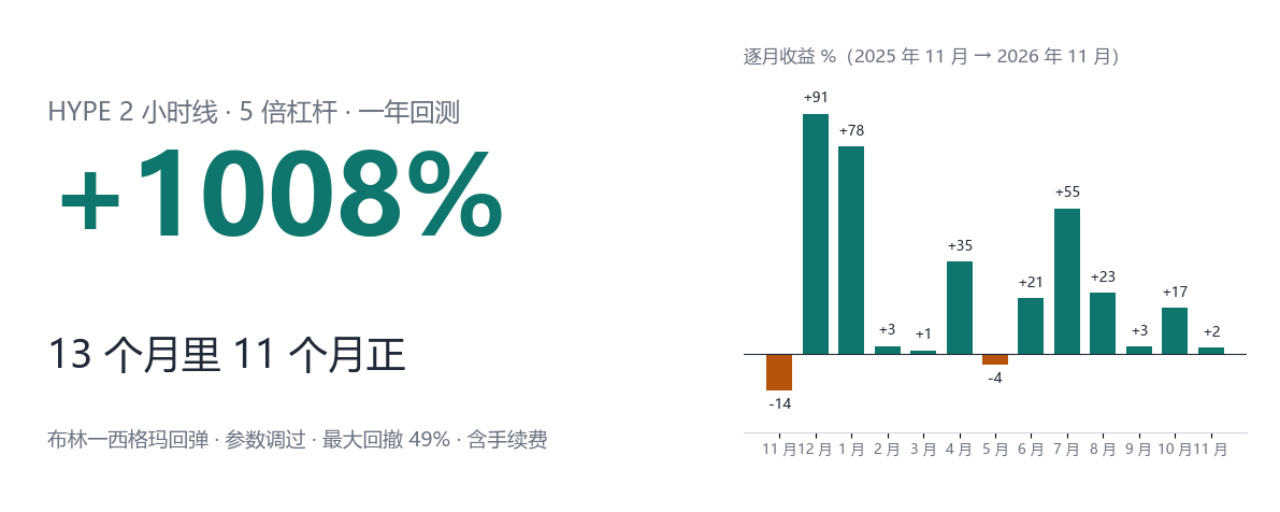
Стратегия отскока от полосы Боллинджера с настроенными параметрами: бэктест за год на 2-часовом графике HYPE с плечом 5× показал +1008%, 11 прибыльных месяцев из 13За последний год эта стратегия показала результат +1008% при бэктесте на 2-часовом графике HYPEUSDT на Binance; прибыльными были 11 из 13 месяцев (параметры настроены, кредитное плечо 5×, комиссии учтены, максимальная просадка — 49%). Результаты бэктеста не являются инвестиционной рекомендацией.
Это стратегия отскока от полосы Боллинджера на уровне одной сигмы с платформы FMZ. В оригинальной версии прибыльными были лишь 5 из 13 месяцев. Я настроил параметры, используя данные за этот же год; проблему переоптимизации обсужу в последнем разделе.
На примере показаны реальные 2-часовые свечи бессрочного контракта HYPEUSDT на Binance (UTC); сигналы пересчитаны офлайн по правилам исходного кода. Результаты получены при локальном бэктесте в AlgoRover; данные актуальны по 21:00 5 ноября по пекинскому времени.
Стратегия отскока от полосы Боллинджера с настроенными параметрами: бэктест за год на 2-часовом графике HYPE с плечом 5× показал +1008%, 11 прибыльных месяцев из 13
За последний год эта стратегия показала результат +1008% при бэктесте на 2-часовом графике HYPEUSDT на Binance; прибыльными были 11 из 13 месяцев (параметры настроены, кредитное плечо 5×, комиссии учтены, максимальная просадка — 49%). Результаты бэктеста не являются инвестиционной рекомендацией.
Это стратегия отскока от полосы Боллинджера на уровне одной сигмы с платформы FMZ. В оригинальной версии прибыльными были лишь 5 из 13 месяцев. Я настроил параметры, используя данные за этот же год; проблему переоптимизации обсужу в последнем разделе.
На примере показаны реальные 2-часовые свечи бессрочного контракта HYPEUSDT на Binance (UTC); сигналы пересчитаны офлайн по правилам исходного кода. Результаты получены при локальном бэктесте в AlgoRover; данные актуальны по 21:00 5 ноября по пекинскому времени.
Это стратегия отскока от полосы Боллинджера на уровне одной сигмы с платформы FMZ. В оригинальной версии прибыльными были лишь 5 из 13 месяцев. Я настроил параметры, используя данные за этот же год; проблему переоптимизации обсужу в последнем разделе.
На примере показаны реальные 2-часовые свечи бессрочного контракта HYPEUSDT на Binance (UTC); сигналы пересчитаны офлайн по правилам исходного кода. Результаты получены при локальном бэктесте в AlgoRover; данные актуальны по 21:00 5 ноября по пекинскому времени.
517
·
--
Статья
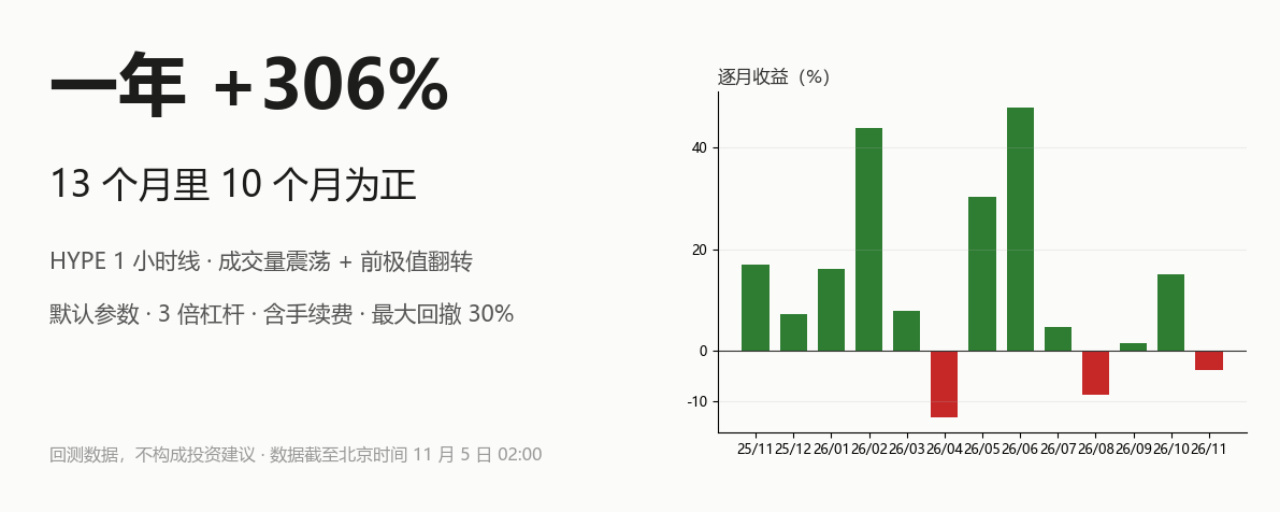
Я целый год тестировал стратегию HYPE на часовом графике Binance: +306%, убыток лишь в 3 из 13 месяцевЗа последний год эта стратегия показала +306% при часовом бэктесте HYPEUSDT на Binance: прибыль в 10 из 13 месяцев (параметры по умолчанию, плечо 3x, с учётом комиссий, максимальная просадка 30%). Результаты бэктеста не являются инвестиционной рекомендацией.
Всего два правила: при пересечении двух скользящих средних объёма меняем направление, а направление определяем по пикам и впадинам предыдущего участка. Цена при этом не учитывается вообще. Разберём подробнее.
На примере показаны реальные часовые свечи фьючерса HYPEUSDT на Binance (UTC); сигналы пересчитаны офлайн по правилам исходного кода и не являются данными о сделках на бирже. Концептуальная схема построена на синтетических данных; график доходности получен по локальному бэктесту в AlgoRover. Данные актуальны на 02:00 5 ноября по пекинскому времени.
Я целый год тестировал стратегию HYPE на часовом графике Binance: +306%, убыток лишь в 3 из 13 месяцев
За последний год эта стратегия показала +306% при часовом бэктесте HYPEUSDT на Binance: прибыль в 10 из 13 месяцев (параметры по умолчанию, плечо 3x, с учётом комиссий, максимальная просадка 30%). Результаты бэктеста не являются инвестиционной рекомендацией.
Всего два правила: при пересечении двух скользящих средних объёма меняем направление, а направление определяем по пикам и впадинам предыдущего участка. Цена при этом не учитывается вообще. Разберём подробнее.
На примере показаны реальные часовые свечи фьючерса HYPEUSDT на Binance (UTC); сигналы пересчитаны офлайн по правилам исходного кода и не являются данными о сделках на бирже. Концептуальная схема построена на синтетических данных; график доходности получен по локальному бэктесту в AlgoRover. Данные актуальны на 02:00 5 ноября по пекинскому времени.
Всего два правила: при пересечении двух скользящих средних объёма меняем направление, а направление определяем по пикам и впадинам предыдущего участка. Цена при этом не учитывается вообще. Разберём подробнее.
На примере показаны реальные часовые свечи фьючерса HYPEUSDT на Binance (UTC); сигналы пересчитаны офлайн по правилам исходного кода и не являются данными о сделках на бирже. Концептуальная схема построена на синтетических данных; график доходности получен по локальному бэктесту в AlgoRover. Данные актуальны на 02:00 5 ноября по пекинскому времени.
1
543
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#NvidiaInvestigatesAfterHuang’sAffairApology
Просмотров: 233,451
1,879 обсуждают
2
#CPITestsDecemberRateOutlook
Просмотров: 680,866
2,945 обсуждают
3
#AnthropicRejectsIPODelayValuationinQuestion
Просмотров: 51,596
496 обсуждают
4
#US-IranTalksFuelStrongStockMarketRebound
Просмотров: 998
42 обсуждают
5
#BitcoinFiveWeeklyLosses
Просмотров: 258,754
2,281 обсуждают
6
#AIChipSlumpNasdaq
Просмотров: 143,681
1,395 обсуждают
7
#CryptoLiquidationsReach$1.16BIn24Hours
Просмотров: 18,353
54 обсуждают
8
#StrategyBuys1037BTCLastWeek
Просмотров: 991
32 обсуждают
9
#NYSEToUseAvalancheToSettleTokenizedStocks
Просмотров: 460
23 обсуждают
10
#TradFiForBeginners
Просмотров: 371,942
2,646 обсуждают