

#backtesting
backtesting
Просмотров: 28,064
507 обсуждают
Популярные
Новые
Статья
Оптимизируйте стратегию на данных за один год. Если она прибыльна и в каждый последующий год, значит, вы нашли преимущество.Я проверил эту теорию на системе возврата к среднему на основе полос Боллинджера для $BTC и $ETH . Данные говорят об обратном. 🔬
📊 Параметры тестирования
• Активы: BTCUSDT и ETHUSDT (тестировались отдельно)
• Таймфрейм: 1H
• Период: с января 2024 года по настоящее время
• Издержки: комиссия 0,05% за сделку, проскальзывание не моделировалось
• Выборка: 153 сделки по BTCUSDT, 87 сделок по $ETH (выбранные наборы)
• Процесс: оптимизировал 192 комбинации параметров только на данных за 2024 год, затем провёл один непрерывный тест с пошаговой проверкой на всей истории.
Оптимизируйте стратегию на данных за один год. Если она прибыльна и в каждый последующий год, значит, вы нашли преимущество.
Я проверил эту теорию на системе возврата к среднему на основе полос Боллинджера для $BTC и $ETH . Данные говорят об обратном. 🔬
📊 Параметры тестирования
• Активы: BTCUSDT и ETHUSDT (тестировались отдельно)
• Таймфрейм: 1H
• Период: с января 2024 года по настоящее время
• Издержки: комиссия 0,05% за сделку, проскальзывание не моделировалось
• Выборка: 153 сделки по BTCUSDT, 87 сделок по $ETH (выбранные наборы)
• Процесс: оптимизировал 192 комбинации параметров только на данных за 2024 год, затем провёл один непрерывный тест с пошаговой проверкой на всей истории.
101
"Прибыльно каждый год" — это золотой стандарт бэктеста, верно?Я запускал систему на основе тренда EMA + откат RSI на $BTC и $ETH и получил ровно это. Затем я проверил, сколько из этого было просто эффектом выбора. Вот данные. 👇
📊 Тестовые параметры
• Активы: BTCUSDT и ETHUSDT (тестировались по отдельности, стартовый капитал $1M каждый)
• Таймфрейм: 1H
• Период: 2024—2026, один непрерывный бэктест
• Сопротивление: комиссия 0,05% за сделку
• Оптимизация: протестировано 120 комбинаций параметров только за 2024 год, победители применялись на всей истории.
• Правило принятия: Чистая прибыль в каждый календарный год.
"Прибыльно каждый год" — это золотой стандарт бэктеста, верно?
Я запускал систему на основе тренда EMA + откат RSI на $BTC и $ETH и получил ровно это. Затем я проверил, сколько из этого было просто эффектом выбора. Вот данные. 👇
📊 Тестовые параметры
• Активы: BTCUSDT и ETHUSDT (тестировались по отдельности, стартовый капитал $1M каждый)
• Таймфрейм: 1H
• Период: 2024—2026, один непрерывный бэктест
• Сопротивление: комиссия 0,05% за сделку
• Оптимизация: протестировано 120 комбинаций параметров только за 2024 год, победители применялись на всей истории.
• Правило принятия: Чистая прибыль в каждый календарный год.
95
Статья
КОГДА СМЕНА ПРАВИЛ УНИЧТОЖАЕТ СРАВНЕНИЕСтратегия должна иметь четкие правила, чтобы ее результаты можно было анализировать последовательно.
Когда параметры, критерии или условия изменяются во время тестов, результат перестает точно отражать тот же метод. Это затрудняет понимание того, пришла ли производительность от исходной стратегии или от внесенных по ходу изменений.
Эта проблема часто возникает, когда кто-то корректирует стратегию после просмотра определенных результатов, а затем снова тестирует, используя новые правила. Результат может казаться лучше, но сравнение уже не выполняется в тех же условиях.
КОГДА СМЕНА ПРАВИЛ УНИЧТОЖАЕТ СРАВНЕНИЕ
Стратегия должна иметь четкие правила, чтобы ее результаты можно было анализировать последовательно.
Когда параметры, критерии или условия изменяются во время тестов, результат перестает точно отражать тот же метод. Это затрудняет понимание того, пришла ли производительность от исходной стратегии или от внесенных по ходу изменений.
Эта проблема часто возникает, когда кто-то корректирует стратегию после просмотра определенных результатов, а затем снова тестирует, используя новые правила. Результат может казаться лучше, но сравнение уже не выполняется в тех же условиях.
1
9
·
--
Я создаю ПО для крипто-трейдеров: XTester Studio для исследования стратегий и бэктестинга, а также CopyTrader для трейдеров, которые хотят предложить копирование сделок своей собственной аудитории.
Здесь я буду делиться тем, над чем работаю, экспериментами, которые стоят за этим, и решениями по продукту по мере продвижения. В том числе — как проверить идею стратегии, что может рассказать бэктест, и практическую работу по созданию сервиса копитрейдинга.
Если вы исследуете стратегии или ведёте трейдинговое сообщество, мне интересно узнать, что отнимает у вас больше всего времени в рабочем процессе.
Мои проекты: https://easytrading.pw
#Backtesting #CopyTrading
1
406
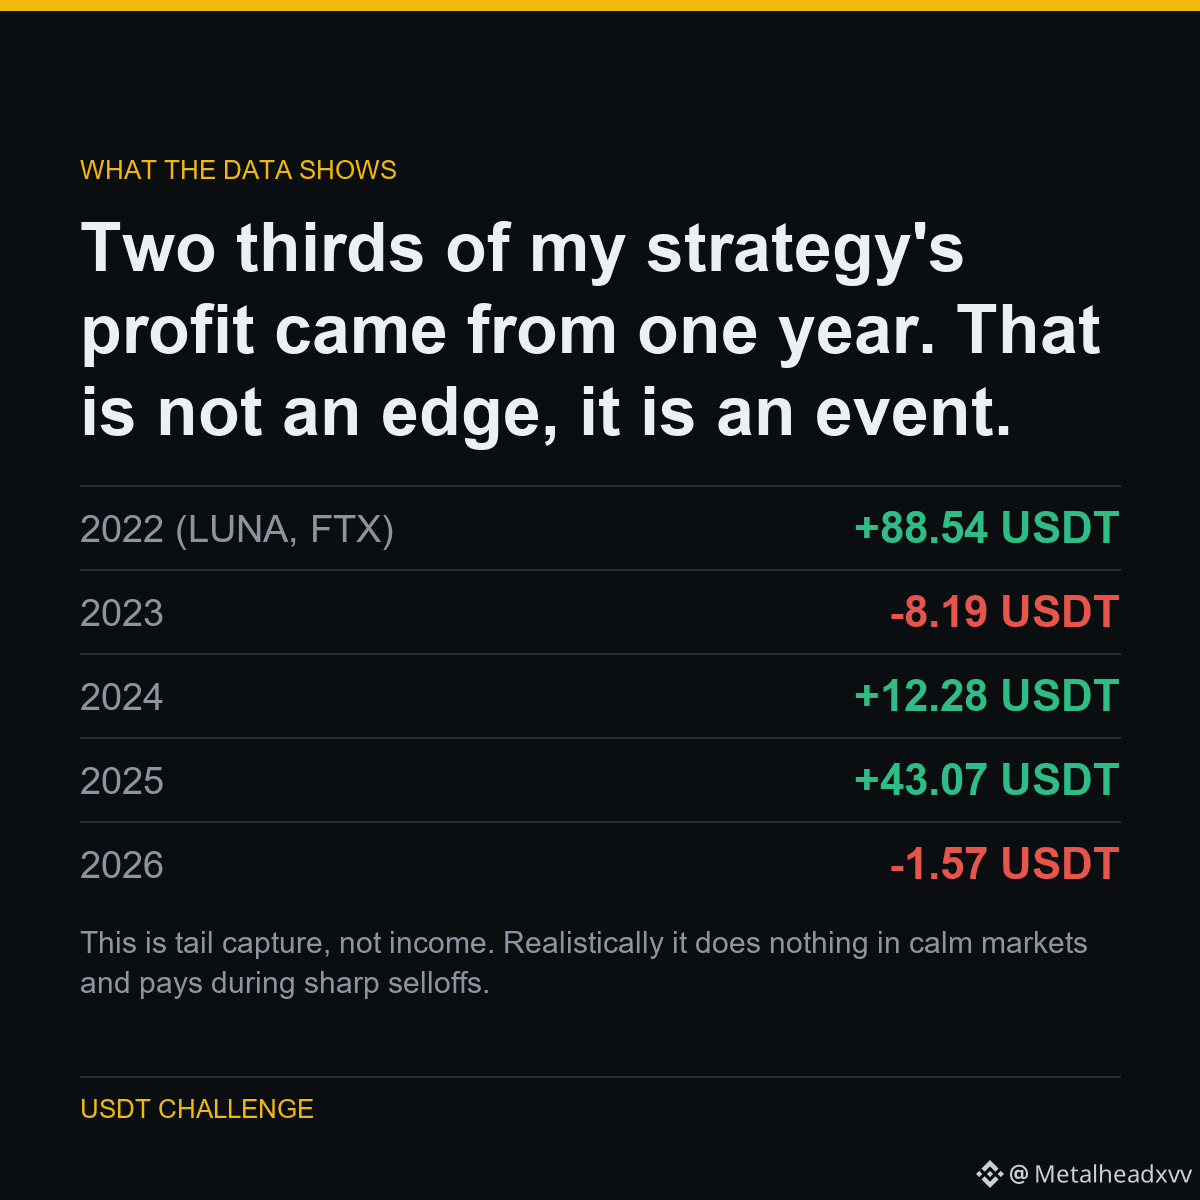
Это захват “хвоста”, а не доход. Реалистично: в спокойных рынках это почти ничего не делает, а платит в периоды резких распродаж. Ожидать, что оно будет зарабатывать каждый месяц, — это то, как люди бросают стратегию прямо перед тем, как она начнёт работать.
Вот откуда это взялось.
Две трети прибыли моей стратегии пришлись на один год. Это не преимущество — это событие.
Заголовочная цифра была +134,12 USDT от коротких пробоев. Затем я разбил её по годам.
2022 — год краха LUNA и провала FTX — дал 88,54 из них. Если убрать этот год, то за четыре года торговли получилось 45,59 USDT, причём большая часть — за 2025.
Пока что 2026 — без изменений.
Часть публичного эксперимента: 5 063 USDT до 1 000 000 USDT, каждый результат опубликован — включая те, из-за которых я выгляжу плохо.
Запуск на $BTC $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
1
25
КАК Я ЭТО ПРОВЕРЯЛ
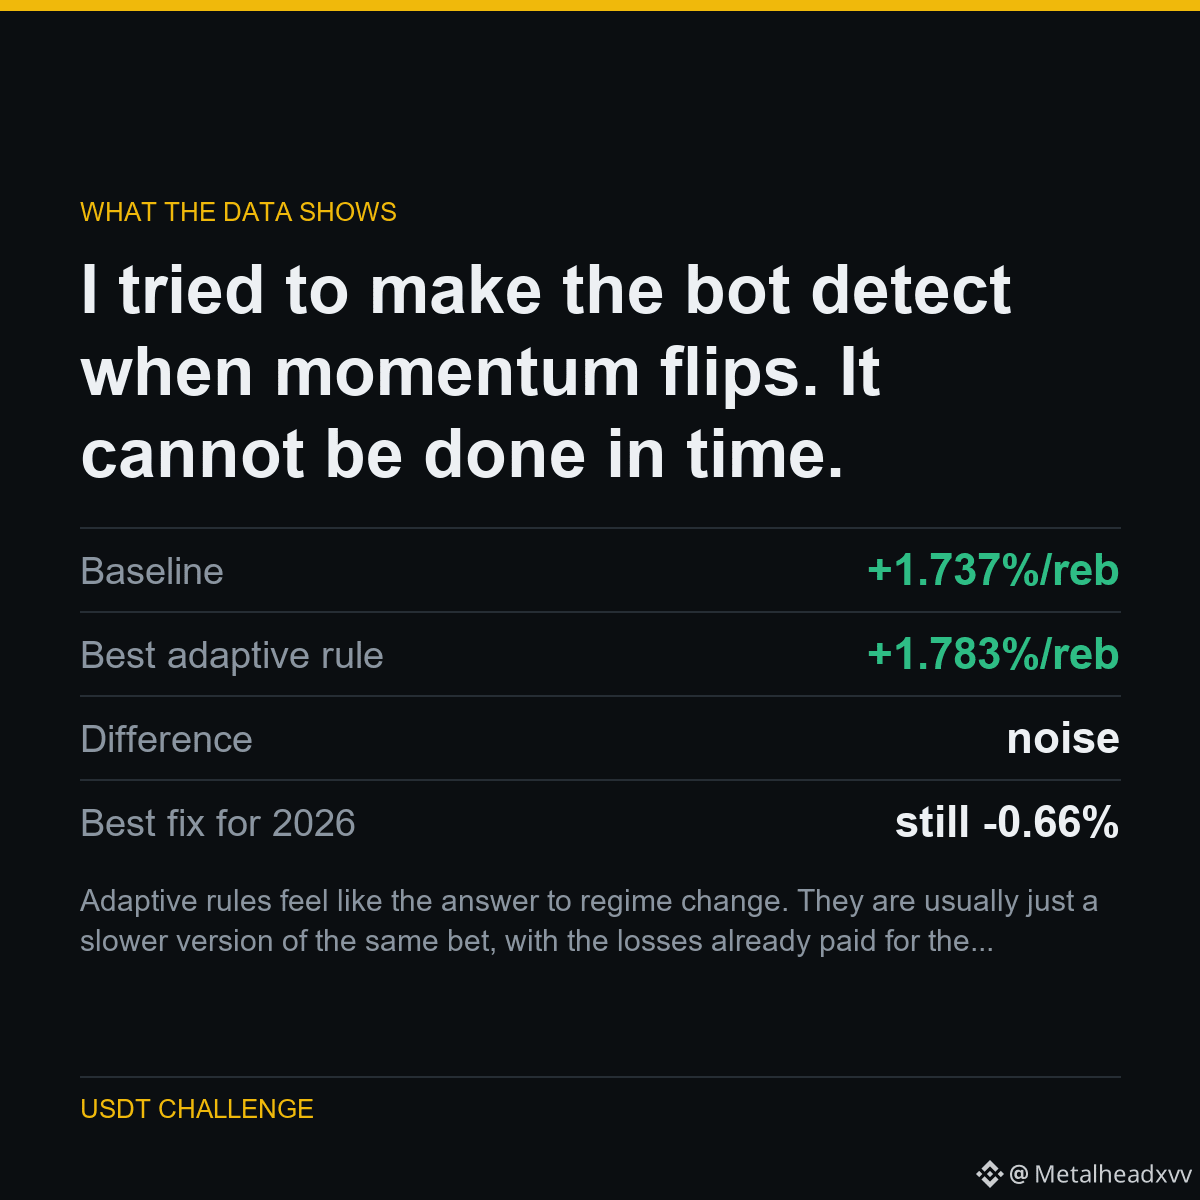
В 2026 году импульс (momentum) развернулся вспять. Очевидное решение: следить за недавней результативностью и переключать правило на противоположное, когда импульс перестаёт окупаться.
Я проверил это на шести разных окнах просмотра (lookback). Лучшее дало +1.783% за ребаланс против +1.737% базового уровня — разница, неотличимая от шума. Все остальные окна были хуже. Ничто не исправило 2026.
Причина проста: к тому моменту, когда текущая (трейлинг) результативность подскажет, что режим сменился, вы уже понесли те самые убытки, которые и служили сигналом.
ЦИФРЫ
Базовый уровень: +1.737%/реб
Лучшая адаптивная стратегия: +1.783%/реб
Разница: шум
Лучшее решение для 2026: всё равно -0.66%
Адаптивные правила ощущаются как ответ на смену режима. Обычно это просто более медленная версия той же ставки — причём убытки, уже оплаченные за сигнал.
Часть публичного эксперимента: 5,063 USDT до 1,000,000 USDT, опубликован каждый результат — включая те, из‑за которых мне выглядит хуже.
Запуск на $SOL $BTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
39
КАК Я ЭТО ПРОВЕРИЛ
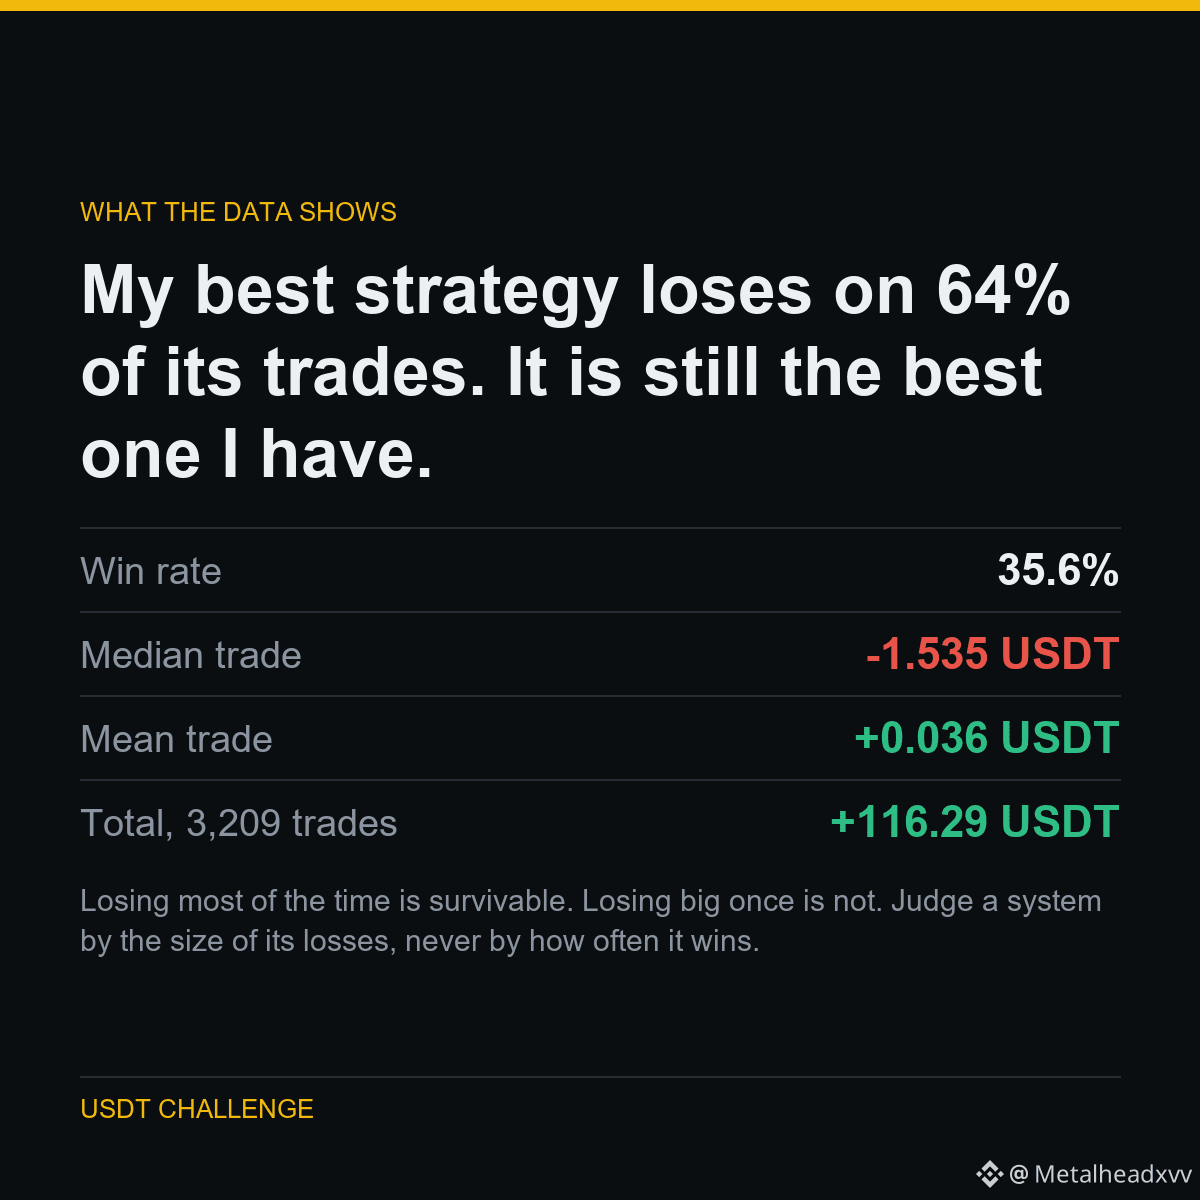
Типичная сделка в этой системе приносит убыток 1.535 USDT. Почти две из трёх сделок — убыточные.
Тем не менее это прибыльно, потому что победители гораздо больше, чем проигравшие. Средняя сделка положительная, а медиана явно отрицательная.
Это ещё и противоположная форма по отношению к протестированному мной мартингейлу: он выигрывал в 96% случаев, но всё равно потерял 519.83 USDT.
ЦИФРЫ
Процент побед: 35.6%
Медианная сделка: -1.535 USDT
Средняя сделка: +0.036 USDT
Всего, 3,209 сделок: +116.29 USDT
Выжить можно, если в большинстве случаев проигрываешь. Но проигрывать крупно один раз — нельзя. Оценивай систему по размеру её убытков, никогда — по тому, как часто она выигрывает.
Часть публичного эксперимента: 5,063 USDT до 1,000,000 USDT, каждый результат публикуется — включая те, из-за которых я выгляжу плохо.
Запуск на $BTC $XRP $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
52
КАК Я ЭТО ПРОВЕРЯЛ
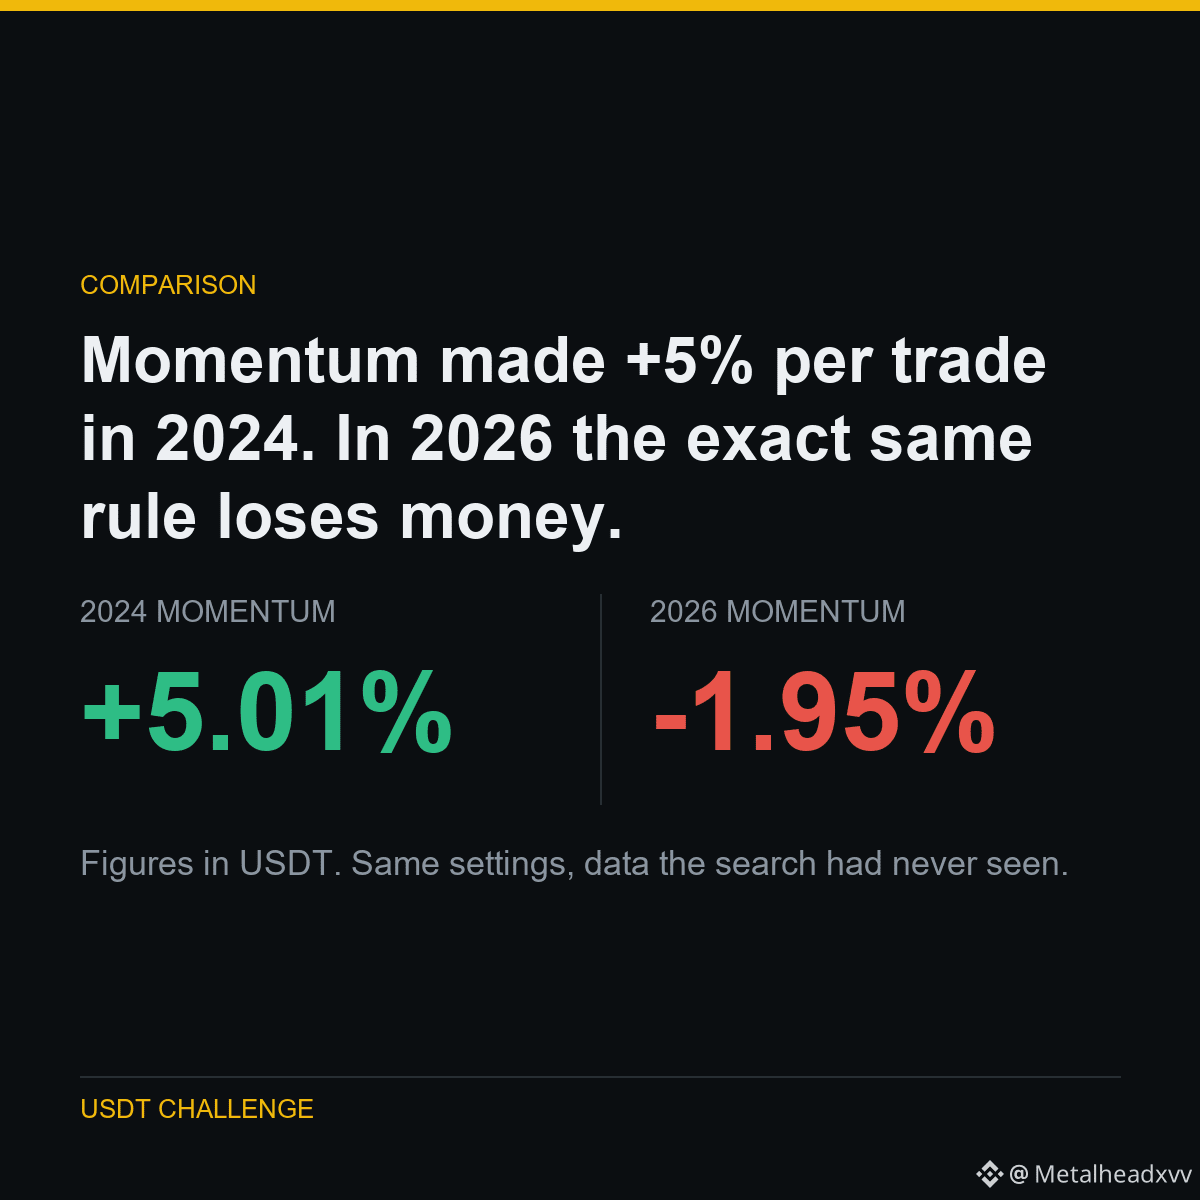
Тот же мир, то же правило ранжирования, тот же период удержания, пять разных лет.
2024 и 2025 полностью тянули всю стратегию. 2026 — худший из пяти лет: 25% прибыльности за примерно девять месяцев.
Покупка самых сильных монет и шорт самых слабых перестала работать в этом году. Обратные действия принесли бы +1,47% при ребалансе и 69% уровне побед.
ЦИФРЫ
2022: +0.510%
2023: -0.323%
2024: +5.008%
2025: +3.900%
2026 YTD: -1.950%
Стратегия — это не факт о рынках, это факт о периоде. Любой, кто показывает вам бэктест без разбивки по годам, скрывает те годы, которые не сработали.
Часть публичного эксперимента: 5,063 USDT до 1,000,000 USDT — каждый результат опубликован, включая те, из-за которых мне приходится выглядеть плохо.
Запуск на $SOL $BTC $ETH
#Binance #Futures #Backtesting #TradingBot #CryptoData
16
Если достаточно долго и упорно «копать» случайные данные, вы всегда найдёте победителя. Аут-оф-сэмпл тест — единственное, что показывает, нашли ли вы преимущество или просто шум в костюме.
Вот откуда это взялось.
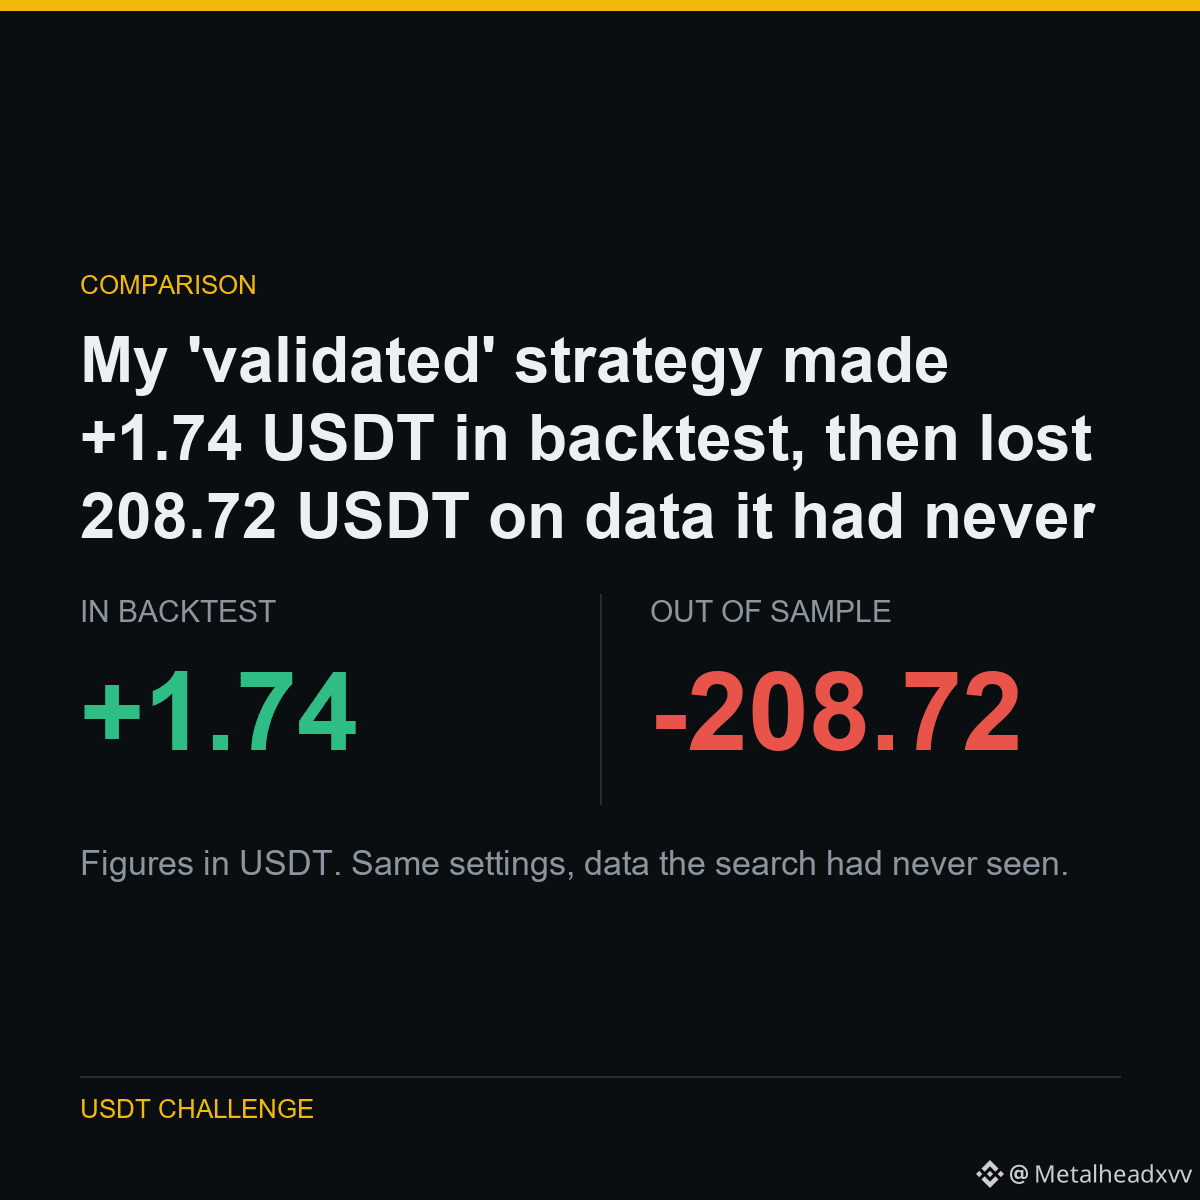
Моя «валидированная» стратегия дала +1.74 USDT в бэктесте, а затем потеряла 208.72 USDT на данных, которые она никогда не видела.
Я прогнал 40 символов и нашёл три, которые выглядели прибыльными. Я назвал их валидированными и запустил в реальном времени.
Затем я проверил те же самые настройки на 751 день истории цен, к которой поиск не прикасался. Все трое развернулись вспять. Не на чуть-чуть — полностью.
Три выживших из сорока — примерно то, что даёт чистая случайность при таком размере выборки.
Часть публичного эксперимента: 5,063 USDT до 1,000,000 USDT, каждый результат опубликован — включая те, из-за которых мне выглядит плохо.
Запуск на $BTC $ETH $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData
1
49

🚨 $AI MODELS ИСКОРЕНЯЮТ ОПЕРЕЖАЮЩИЙ БИAС С ПОМОЩЬЮ ИНСТИТУЦИОНАЛЬНЫХ ДАННЫХ «ВРЕМЕННОЙ МАШИНЫ» ДЛЯ ПОИСКА 🧠
Exa запустила Snapshot — индексирует более 400 миллиардов исторических веб‑страниц за 20 лет, чтобы устранить критический институциональный недостаток: опережающий bias в оценке данных.
💡 Алгоритмические торговые модели и протоколы финансового бэктестинга теперь могут «фиксировать» параметры поиска на точных исторических временных метках, гарантируя, что модели анализируют только информацию, доступную на момент выполнения, не заглядывая в ответы из будущего. 🔍
Хотя текущий уровень доступа ограничивает общие запросы окном просмотра в пять месяцев, чтение веб‑страниц на конкретный момент времени — это структурный шаг вперёд для количественных исследований и точности агентных систем. 📊 💬 Сможет ли целостность временных данных переопределить то, как институциональные квант‑модели бэктестируют настройки структуры рынка? 👇
⚠️ Это не финансовый совет. Всегда управляйте своим риском. 🛡️
🏷️ #AI #Backtesting #Crypto #QuantitativeAnalysis
⚡ 📊
60
·
--
Стратегия не является «доказанной», потому что она сработала три раза на этой неделе. 🧪
Это не уверенность. Это маленькая выборка с большим самомнением.
Прежде чем рисковать реальными деньгами, протестируйте идею на прошлых графиках.
Пример:
Ваше правило — торговать пробой только тогда, когда цена закрывается за сопротивлением, затем делает ретест и удерживается.
Не пролистывайте, пока не найдёте одного красивого победителя. Просмотрите как минимум 30 похожих сетапов и зафиксируйте каждый:
• Условие входа
• Место стопа
• Правило цели или выхода
• Результат в R
• Какое состояние рынка было: тренд или диапазон?
Почему это важно?
Потому что сетап может отлично выглядеть в сильном тренде, но многократно проваливаться в «рваных» условиях. Бэктестинг показывает, где ваша стратегия работает, где испытывает трудности и насколько ваши правила действительно ясны.
Практическое правило: каждый раз тестируйте строго одинаковые правила. Если вы меняете вход, стоп или цель на середине проверки, вы не тестируете стратегию — вы собираете скриншоты. ⚠️
Бэктестинг не может предсказать следующую сделку. Но он может заменить «я думаю, что это работает» на доказательства.
Сначала тестируйте. Потом рискуйте. 🎯
Вы когда‑нибудь отслеживали стратегию по 30+ прошлым сетапам? 👇
#Backtesting #CryptoTrading #TradingEducation #RiskManagement
57
Статья
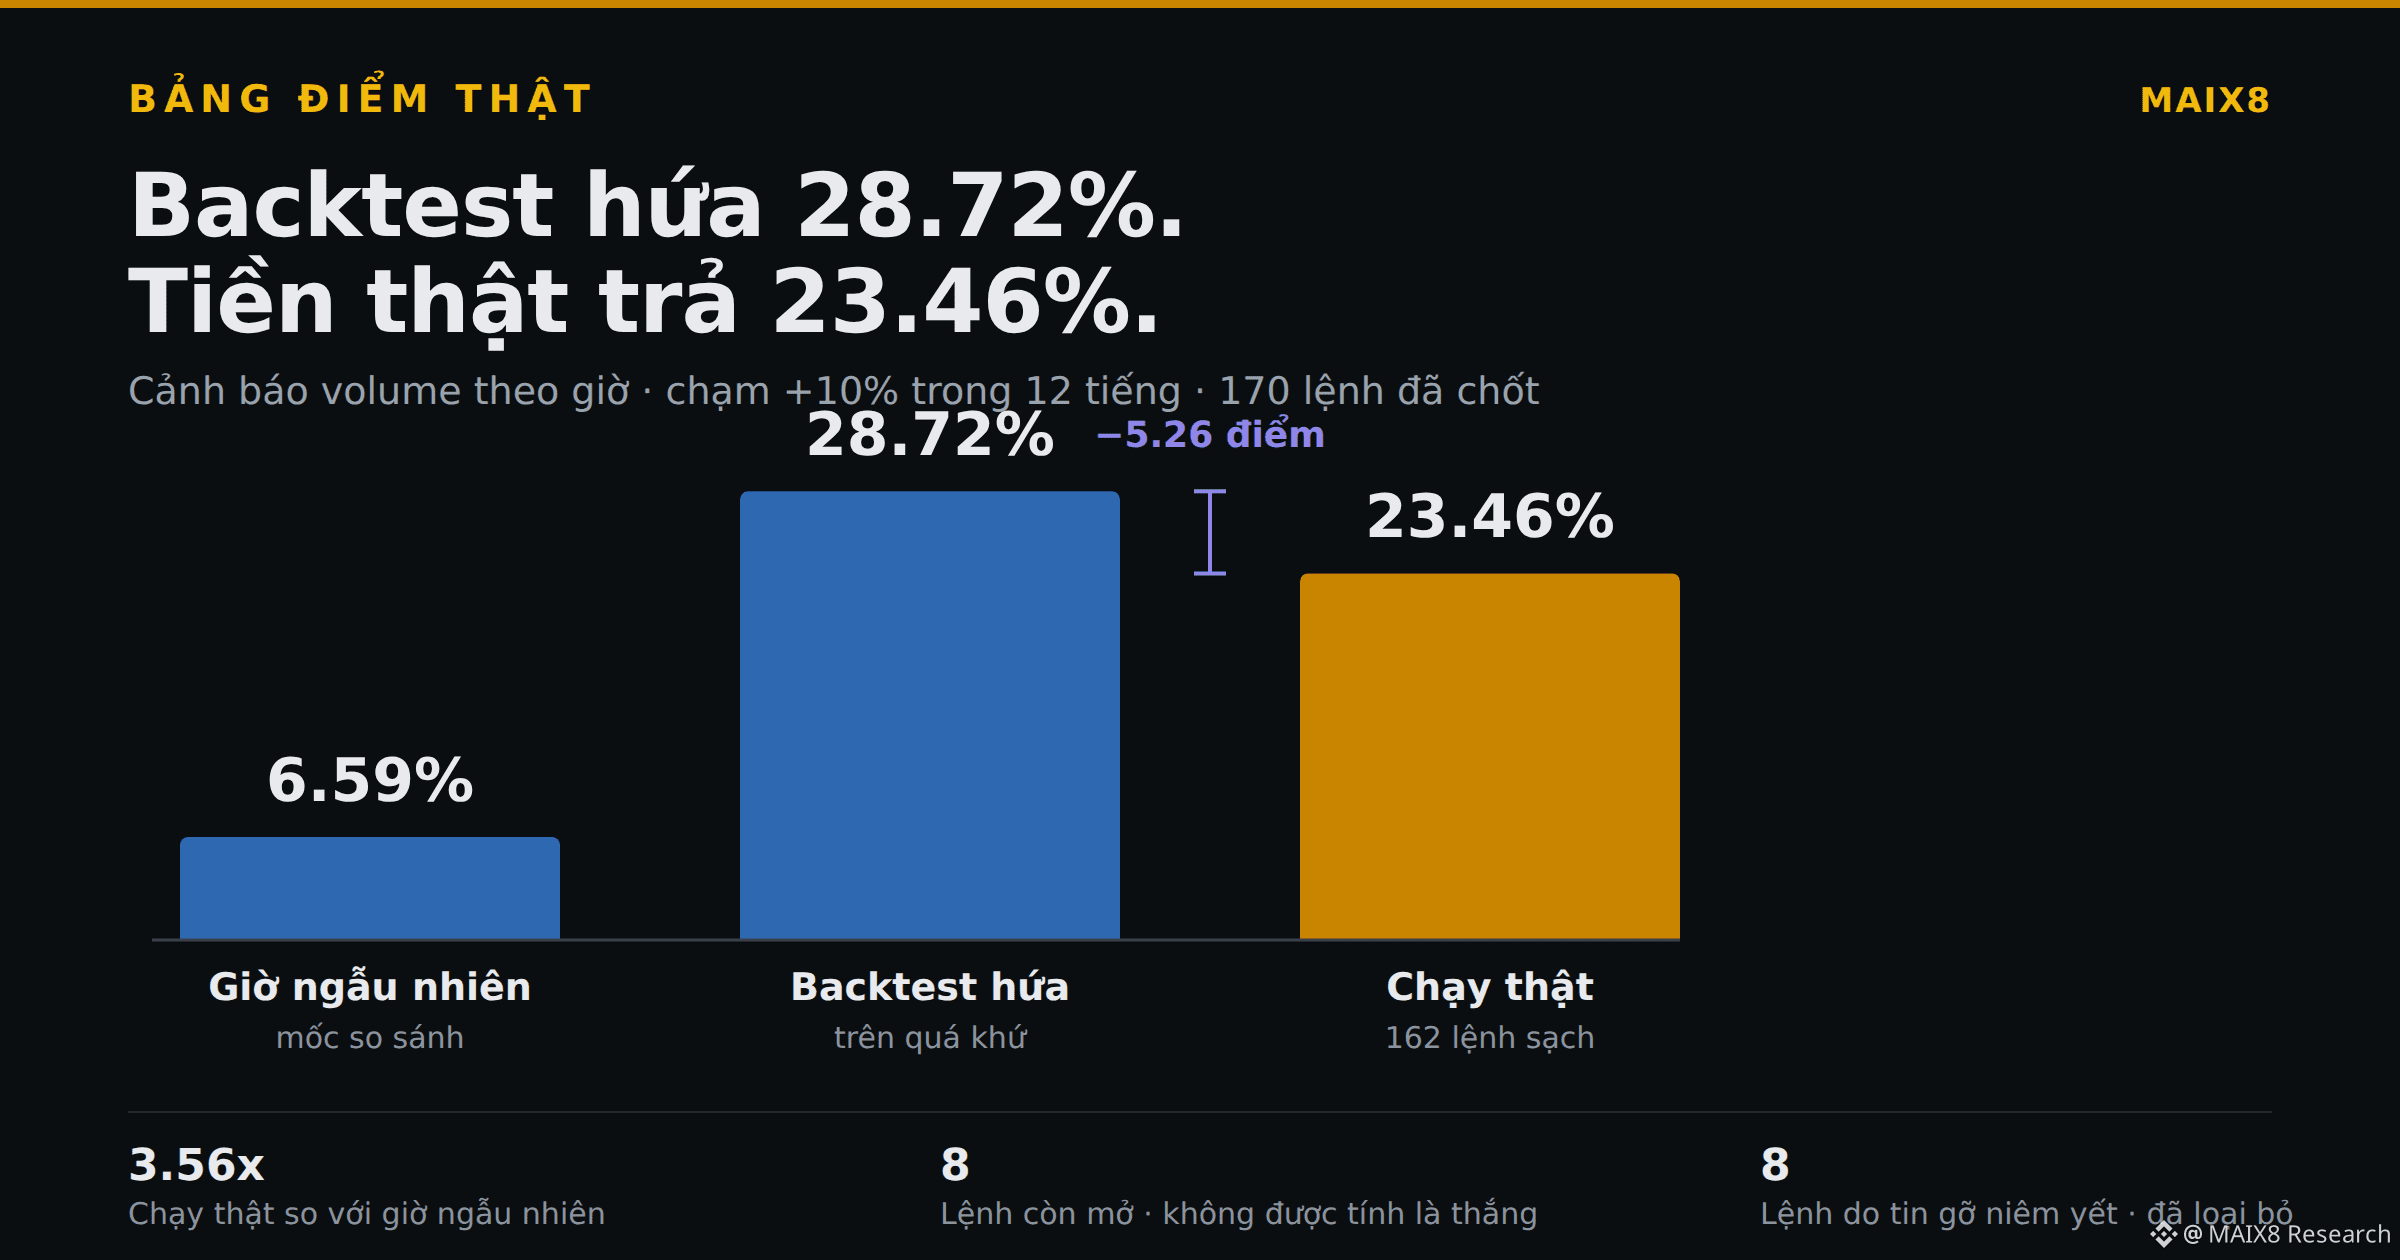
Бэктест обещал 28.72%. На реальных деньгах получено 23.46%.В бэктесте обещали, что предупреждения по объёму за час достигнут +10% в течение 12 часов: в 28.72% случаев.
Машина уже работала в реальности. 170 предупреждений закрывают окно. Баллы:
**23.46%** на 162 чистых сделок.
Ниже, чем в бэктесте, на 5.26 пункта. Как и во всех бэктестах: в реальности всегда хуже, чем на бумаге.
Но всё равно в **3.56 раза** больше, чем случайный час (6.59%). Эдж реален, просто он меньше, чем в рекламном ролике.
Три вещи, сопутствующие этим цифрам.
**Одна.** Восемь предупреждений всё ещё открыты и **не засчитываются**. Позиции не исчерпали временное окно, так что это не победа.
Бэктест обещал 28.72%. На реальных деньгах получено 23.46%.
В бэктесте обещали, что предупреждения по объёму за час достигнут +10% в течение 12 часов: в 28.72% случаев.
Машина уже работала в реальности. 170 предупреждений закрывают окно. Баллы:
**23.46%** на 162 чистых сделок.
Ниже, чем в бэктесте, на 5.26 пункта. Как и во всех бэктестах: в реальности всегда хуже, чем на бумаге.
Но всё равно в **3.56 раза** больше, чем случайный час (6.59%). Эдж реален, просто он меньше, чем в рекламном ролике.
Три вещи, сопутствующие этим цифрам.
**Одна.** Восемь предупреждений всё ещё открыты и **не засчитываются**. Позиции не исчерпали временное окно, так что это не победа.
105
·
--
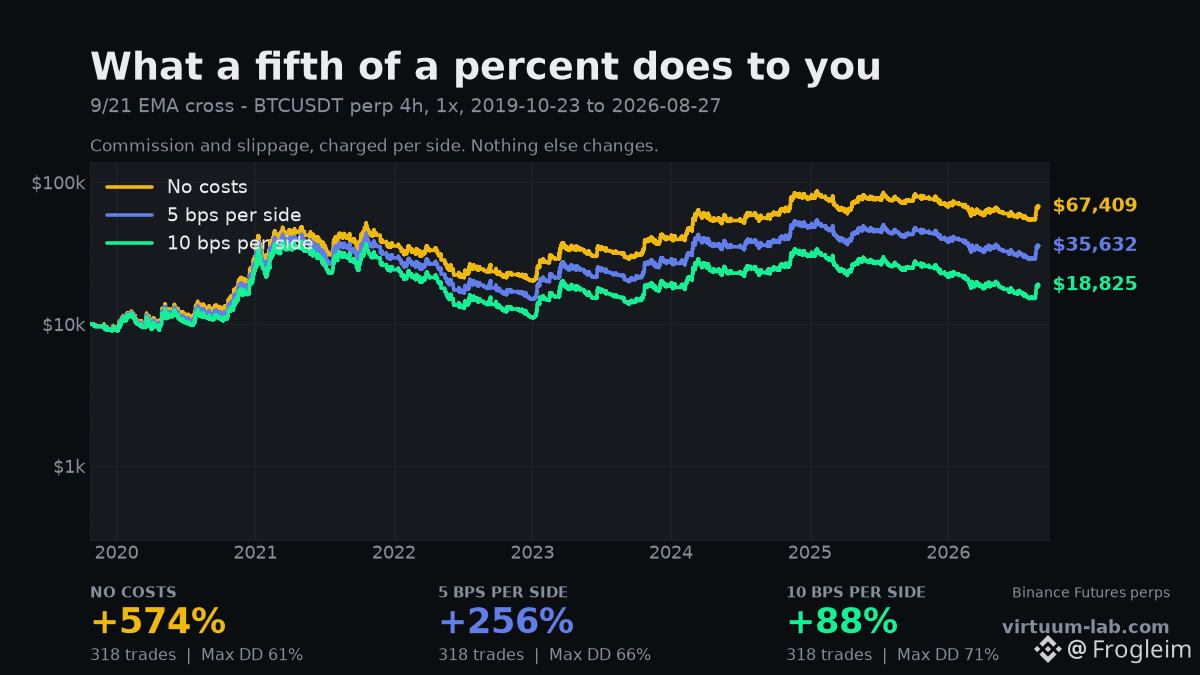
0,1% комиссионных за сделку по этой стратегии — 486 пунктов.
Пересечение EMA 9/21 на BTCUSDT perpetual, бары 4 часа, 1x, с 2019-10-23 по сегодня. 318 сделок. Стратегия не меняется — меняется только стоимость каждой сделки.
Без комиссий вообще: +574%
5 б.п. с каждой стороны: +256%
10 б.п. с каждой стороны: +88%
10 б.п. — это 0,1%. Это примерно то, что вы реально платите в роли тейкера, когда учитываются спред и проскальзывание. И это превращает великолепный бэктест в обычный.
Почему это так сильно «кусается» — 318 сделок. Стоимость начисляется за каждую сделку, поэтому она растёт вместе с активностью, тогда как ваше преимущество не растёт. Медленная стратегия может игнорировать комиссии. Стратегия, которая торгует раз в несколько дней, не может — она платит аренду 318 раз.
Вот почему самая распространённая ошибка бэктестинга — не плохой индикатор. Это ноль в графе комиссий. Любая высокочастотная стратегия выглядит блестяще при 0 б.п.
Если ваш бэктестер не учитывает комиссию и проскальзывание по каждой стороне, он не тестирует вашу стратегию. Он тестирует фантастическую версию, которая торгует бесплатно.
Начислите себе то, что взимает ваша биржа 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
121
·
--
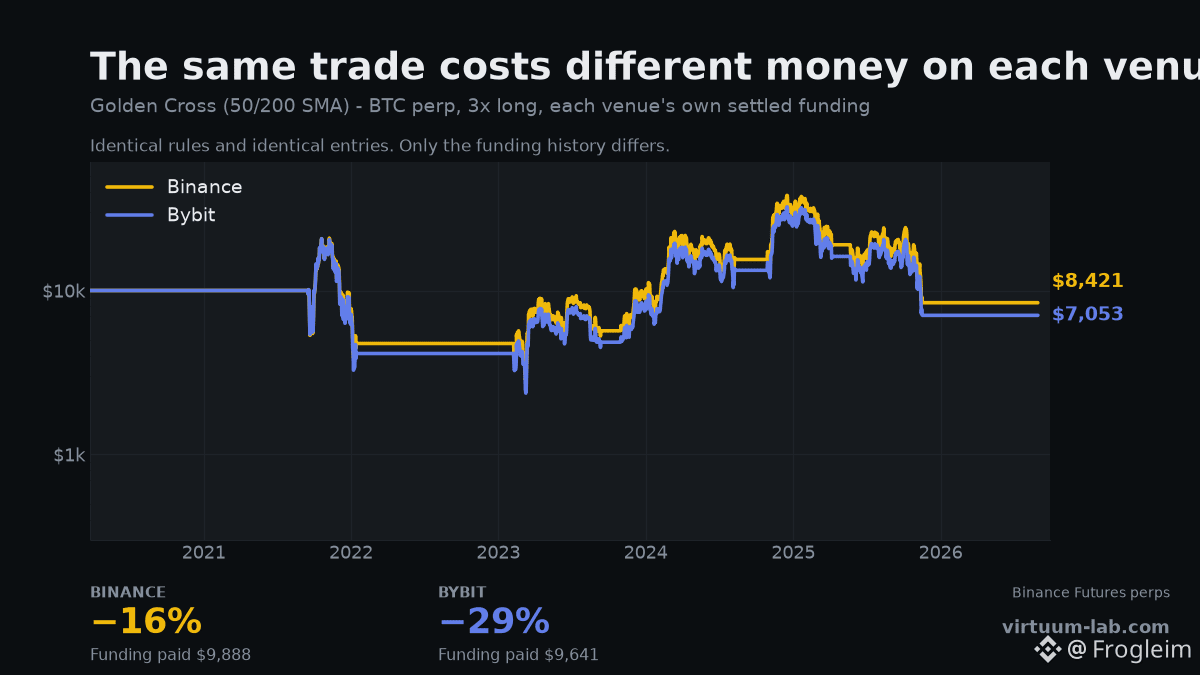
Та же стратегия. Та же пара. Те же пять сделок, в те же дни. Две биржи, разница 14 пунктов.
Золотой крест, SMA 50/200, 3x long BTCUSDT perp, 2020-03-25 по сегодня; на каждой площадке было списано собственное понесённое финансирование.
Binance: −16% — $9,888 уплаченного финансирования
Bybit: −29% — $9,641 уплаченного финансирования
Входы и выходы идентичны. Те же даты сигналов, все 5 из них. А счета за финансирование отличаются всего на несколько сотен долларов — так что и это не объяснение.
Разница — в свечах. Каждая биржа выводит свою цену, и правило, которое гласит «закрытие выше 200 SMA», закрывается немного по‑разному на каждой из них. То же правило, разные котировки, разные исполнения — и к концу разница в 14 пунктов.
Это значит, что бэктест реален только настолько, насколько реальна площадка, на которой он запускался. Если вы тестировали по данным одной биржи и торговали на другой, вы тестировали стратегию, которую не внедряли.
Это также задаёт нижнюю планку точности. Если два честных источника данных расходятся на 14 пунктов при одних и тех же правилах, ни один результат бэктеста не точен до десятичного знака, и любой, кто обещает вам точность до десятичного знака, что‑то продаёт.
Выберите биржу, на которой вы реально торгуете 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
114

·
--
Статья
ТРЕЙДИНГ КАК MUSTANG: ОН ЗАВОДИТСЯ В ЛАБОРАТОРИИВ своих confession трейдера-новичка я хочу рассказать, почему торговать без системы – это как ехать вслепую...
Должен признаться, что когда я только начал, одной из самых сложных вещей было запомнить, что RSI на 70 означает перекупленность, а на 30 – перепроданность. Что-то такое 'базовое' создавало ужасную пустоту в моей голове. И нет, это не было из-за недостатка интеллекта; это потому, что трейдинг с дислексией и дискалькулией заставляет тебя жить в универсуме, где числа и направления иногда превращаются в тупик.
ТРЕЙДИНГ КАК MUSTANG: ОН ЗАВОДИТСЯ В ЛАБОРАТОРИИ
В своих confession трейдера-новичка я хочу рассказать, почему торговать без системы – это как ехать вслепую...
Должен признаться, что когда я только начал, одной из самых сложных вещей было запомнить, что RSI на 70 означает перекупленность, а на 30 – перепроданность. Что-то такое 'базовое' создавало ужасную пустоту в моей голове. И нет, это не было из-за недостатка интеллекта; это потому, что трейдинг с дислексией и дискалькулией заставляет тебя жить в универсуме, где числа и направления иногда превращаются в тупик.
Должен признаться, что когда я только начал, одной из самых сложных вещей было запомнить, что RSI на 70 означает перекупленность, а на 30 – перепроданность. Что-то такое 'базовое' создавало ужасную пустоту в моей голове. И нет, это не было из-за недостатка интеллекта; это потому, что трейдинг с дислексией и дискалькулией заставляет тебя жить в универсуме, где числа и направления иногда превращаются в тупик.
1
630
·
--
Рост
Мы считаем, что крипта должна ощущаться не как казино.
А больше как хорошо протестированная система для устойчивого роста.
Вот почему существует CryptoGates:
→ Стройте стратегии — не гадайте
→ Тестируйте на реальных исторических данных — не предполагайте
→ Прогнозируйте и оптимизируйте — не надеетесь
→ Автоматизируйте с дисциплиной — не реагируйте
Заработок без стресса.
Участие без одержимости.
Рост без азартных игр.
Без регистрации. Без кредитной карты. Просто стройте.👇
$BTC $BNB #Backtesting
110
·
--
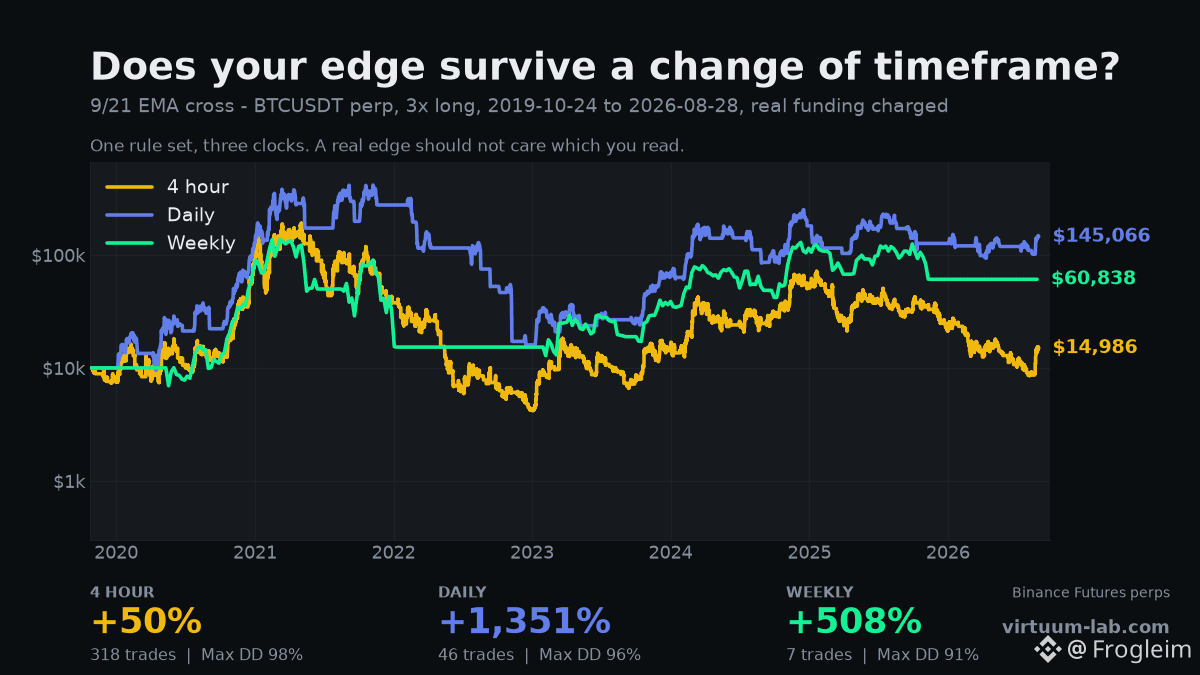
То же правило. Три часов. Разница 1,301 пункт.
Пересечение 9/21 EMA, 3х лонг BTCUSDT perp, реальное финансирование Binance, то же окно на всех трех, чтобы никто не получил фору.
4 часа: +50% — 318 сделок, максимальная просадка 98%
Дневной: +1,351% — 46 сделок, максимальная просадка 96%
Недельный: +508% — 7 сделок, максимальная просадка 91%
Никто не выбрал таймфрейм просто так. Ты выбрал тот, на котором открылся твой график.
Версия на 4 часах делает 318 сделок и почти всё отдает обратно — каждое пересечение стоит комиссий, проскальзывания и финансирования, а на быстром графике большинство пересечений — это шум. Недельная версия делает 7 сделок за 41 год и сохраняет больше из того, что зарабатывает.
Неприятное чтение: если стратегия работает только на одном таймфрейме, работает не стратегия, а таймфрейм. Настоящее преимущество деградирует плавно, когда меняешь «часы». Эта — не такая: она скачет на 1,301 пункта.
Прежде чем доверять бэктесту, прогоняй его на таймфрейме по обе стороны от того, который тебе нравится.
Смените «часы» и посмотрите, что останется 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
103
Стратегия может выглядеть безупречно на дневных свечах и всё равно получить жёсткий слив в реальном времени.
Почему?
Дневные данные сглаживают внутридневные фитили и ложные пробои, против которых вашего бота никогда не тестировали.
Крипто-боты CG прогоняют бэктесты DCA, Grid и Rebalance на данных OHLCV за 1 минуту — никаких обходных путей.
Протестируйте вашу...
#Bitcoin #CryptoTrading #Backtesting
Почему?
Дневные данные сглаживают внутридневные фитили и ложные пробои, против которых вашего бота никогда не тестировали.
Крипто-боты CG прогоняют бэктесты DCA, Grid и Rebalance на данных OHLCV за 1 минуту — никаких обходных путей.
Протестируйте вашу...
#Bitcoin #CryptoTrading #Backtesting
62
·
--
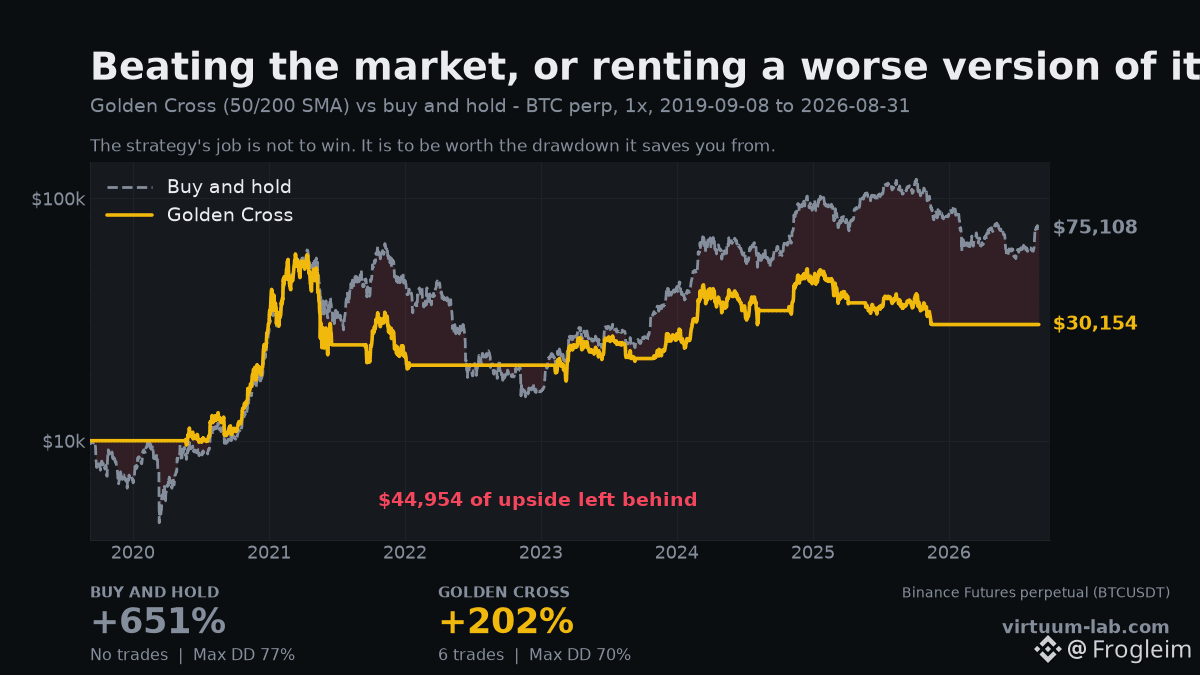
Мой собственный бэктестер говорит, что моя стратегия проиграла простому бездействию.
Золотой крест, SMA 50/200, BTCUSDT perp с плечом 1x, период с 2019-09-08 и по сегодня. В сравнении с buy and hold — на том же временном окне.
Buy and hold: +651%, максимальная просадка 77%
Golden Cross: +202%, максимальная просадка 70%
Шесть сделок за семь лет, чтобы в итоге отстать на $44 954 от человека, который просто один раз купил и вышел.
Я публикую это, потому что такое сравнение почти никто не делает, и именно оно решает, стоит ли стратегия чего-то. Стратегия не конкурирует с нулём. Она конкурирует с тем, что вы бы и так сделали в любом случае.
Где она окупается — если вообще окупается: в просадке. Держать означало смотреть, как испаряется 77%, и не продавать. Худший отрезок стратегии — 70% — лучше, но недостаточно, чтобы оправдать шесть решений и шесть лет внимания.
Это реальный результат из моего собственного инструмента, и он говорит, что стратегия недостаточно хороша. Бэктестер, который может только льстить вам, — это игрушка.
Сравните вашу с buy and hold до того, как начнёте её торговать 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
107
·
--
Работает ли ваш торговый сигнал на самом деле или просто хорошо выглядит на графике?
Универсальный бэктестер сигналов от LuxAlgo позволяет протестировать сигналы, комбинации TP/SL, торговые издержки, торговые сессии и показатели эффективности, прежде чем подвергать риску реальные деньги.
Я разобрал это для новичков 👇
Цель не в том, чтобы найти «идеальную» стратегию. Цель — понять, как ведет себя стратегия, когда вы действительно проводите тест.
📖 Прочитайте полную статью [here](https://app.binance.com/uni-qr/cart/356472421541266?l=en&r=BGUSO02M&uc=web_square_share_link&uco=8GXs6aAjPOl7FyH8vg0BEg&us=copylink).
#trading #cryptotrading #Backtesting #TechnicalAnalysis #RiskManagement
Работает ли ваш торговый сигнал на самом деле или просто хорошо выглядит на графике?
Универсальный бэктестер сигналов от LuxAlgo позволяет протестировать сигналы, комбинации TP/SL, торговые издержки, торговые сессии и показатели эффективности, прежде чем подвергать риску реальные деньги.
Я разобрал это для новичков 👇
Цель не в том, чтобы найти «идеальную» стратегию. Цель — понять, как ведет себя стратегия, когда вы действительно проводите тест.
📖 Прочитайте полную статью here.
#trading #cryptotrading #Backtesting #TechnicalAnalysis #RiskManagement
Batchild
·
--
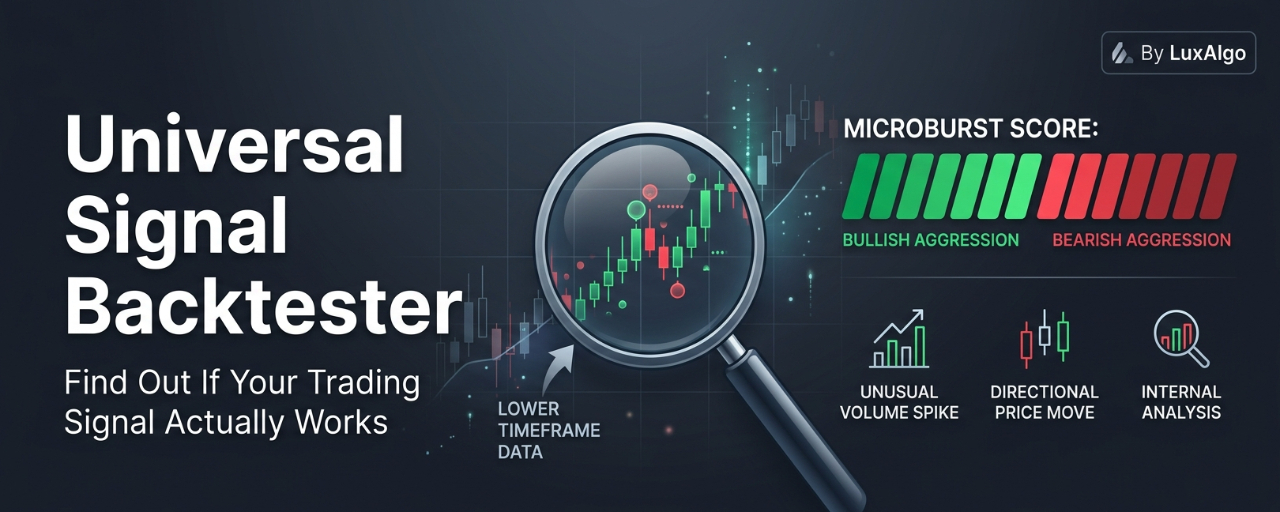
Universal Signal Backtester: Узнайте, действительно ли ваш торговый сигнал работает
Торговой сигнал может выглядеть идеальным на графике.
Зелёная стрелка.
Цена растёт.
Схема выглядит очевидной.
Но есть один вопрос, на который большинство трейдеров не отвечает:
Что бы произошло, если бы я брал каждый сигнал?
Вот где становится полезным Universal Signal Backtester от LuxAlgo.
Вместо того чтобы вручную тестировать стратегию шаг за шагом, индикатор позволяет симулировать различные сигналы входа прямо на графике и посмотреть, как они сработали при разных условиях тейк-профита, стоп-лосса и торговых издержек.
2
112
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#FedMinutesFocusOnOctoberPause
Просмотров: 38,074
645 обсуждают
2
#BinanceLaunchesBinanceIntelligence
Просмотров: 968,387
5,881 обсуждают
3
#EvernorthDelaysNasdaqDebutToOct12
Просмотров: 1,067
71 обсуждают
4
#RobinhoodAdds$25MInBitcoinToBalanceSheet
Просмотров: 1,276
36 обсуждают
5
#SP500AndNasdaqHitRecordHighs
Просмотров: 7,385
286 обсуждают
6
#USMortgageRatesRiseTo7.49%
Просмотров: 7,724
254 обсуждают
7
#BTCFallsBelow$84K
Просмотров: 84,128
207 обсуждают
8
#DubaiVARAIssuesReserveAssetAuditCircular
Просмотров: 33,068
844 обсуждают
9
#SECApproves3XBitcoinETF
Просмотров: 31,401
681 обсуждают
10
#WinklevossFilesSpotZcashETFApplication
Просмотров: 39,929
796 обсуждают