
#azure
azure
Просмотров: 57,111
71 обсуждают
Популярные
Новые

Умеренная коррекция, которая всё же подчеркнула растущую осторожность в отношении ИИ 👇
После публикации отчетности акции Microsoft упали на 1.24%, до $522.94, однако реакция рынка выглядела менее оправданной, чем можно было предположить по более широкой рыночной динамике. Рост выручки облачного подразделения Azure продолжил ускоряться, а компания не направила весь свободный денежный поток на инфраструктуру ИИ.
{spot}(MSFTBUSDT)
Это снижение важно, поскольку Microsoft широко считают одной из компаний, наиболее выгодно позиционированных в сфере корпоративного ИИ. Похоже, инвесторы выступают против капиталоемкой стороны развития ИИ, уделяя больше внимания дисциплине в управлении денежными потоками и убедительным доказательствам того, что функции ИИ стимулируют клиентов тратить больше. Динамика роста Azure и комментарии о капитальных затратах останутся ключевыми факторами оценки в ближайшей перспективе.
$MSFTB $MSFT $MSFT.US #CoinVahini #Microsoft #Azure #AISpending
Умеренная коррекция, которая всё же подчеркнула растущую осторожность в отношении ИИ 👇
После публикации отчетности акции Microsoft упали на 1.24%, до $522.94, однако реакция рынка выглядела менее оправданной, чем можно было предположить по более широкой рыночной динамике. Рост выручки облачного подразделения Azure продолжил ускоряться, а компания не направила весь свободный денежный поток на инфраструктуру ИИ.
Это снижение важно, поскольку Microsoft широко считают одной из компаний, наиболее выгодно позиционированных в сфере корпоративного ИИ. Похоже, инвесторы выступают против капиталоемкой стороны развития ИИ, уделяя больше внимания дисциплине в управлении денежными потоками и убедительным доказательствам того, что функции ИИ стимулируют клиентов тратить больше. Динамика роста Azure и комментарии о капитальных затратах останутся ключевыми факторами оценки в ближайшей перспективе.
$MSFTB $MSFT $MSFT.US #CoinVahini #Microsoft #Azure #AISpending
После публикации отчетности акции Microsoft упали на 1.24%, до $522.94, однако реакция рынка выглядела менее оправданной, чем можно было предположить по более широкой рыночной динамике. Рост выручки облачного подразделения Azure продолжил ускоряться, а компания не направила весь свободный денежный поток на инфраструктуру ИИ.
Это снижение важно, поскольку Microsoft широко считают одной из компаний, наиболее выгодно позиционированных в сфере корпоративного ИИ. Похоже, инвесторы выступают против капиталоемкой стороны развития ИИ, уделяя больше внимания дисциплине в управлении денежными потоками и убедительным доказательствам того, что функции ИИ стимулируют клиентов тратить больше. Динамика роста Azure и комментарии о капитальных затратах останутся ключевыми факторами оценки в ближайшей перспективе.
$MSFTB $MSFT $MSFT.US #CoinVahini #Microsoft #Azure #AISpending
MSFTUS-0,51%
MSFTB+0,00%
19
#MicrosoftSharesRise6%AfterHours
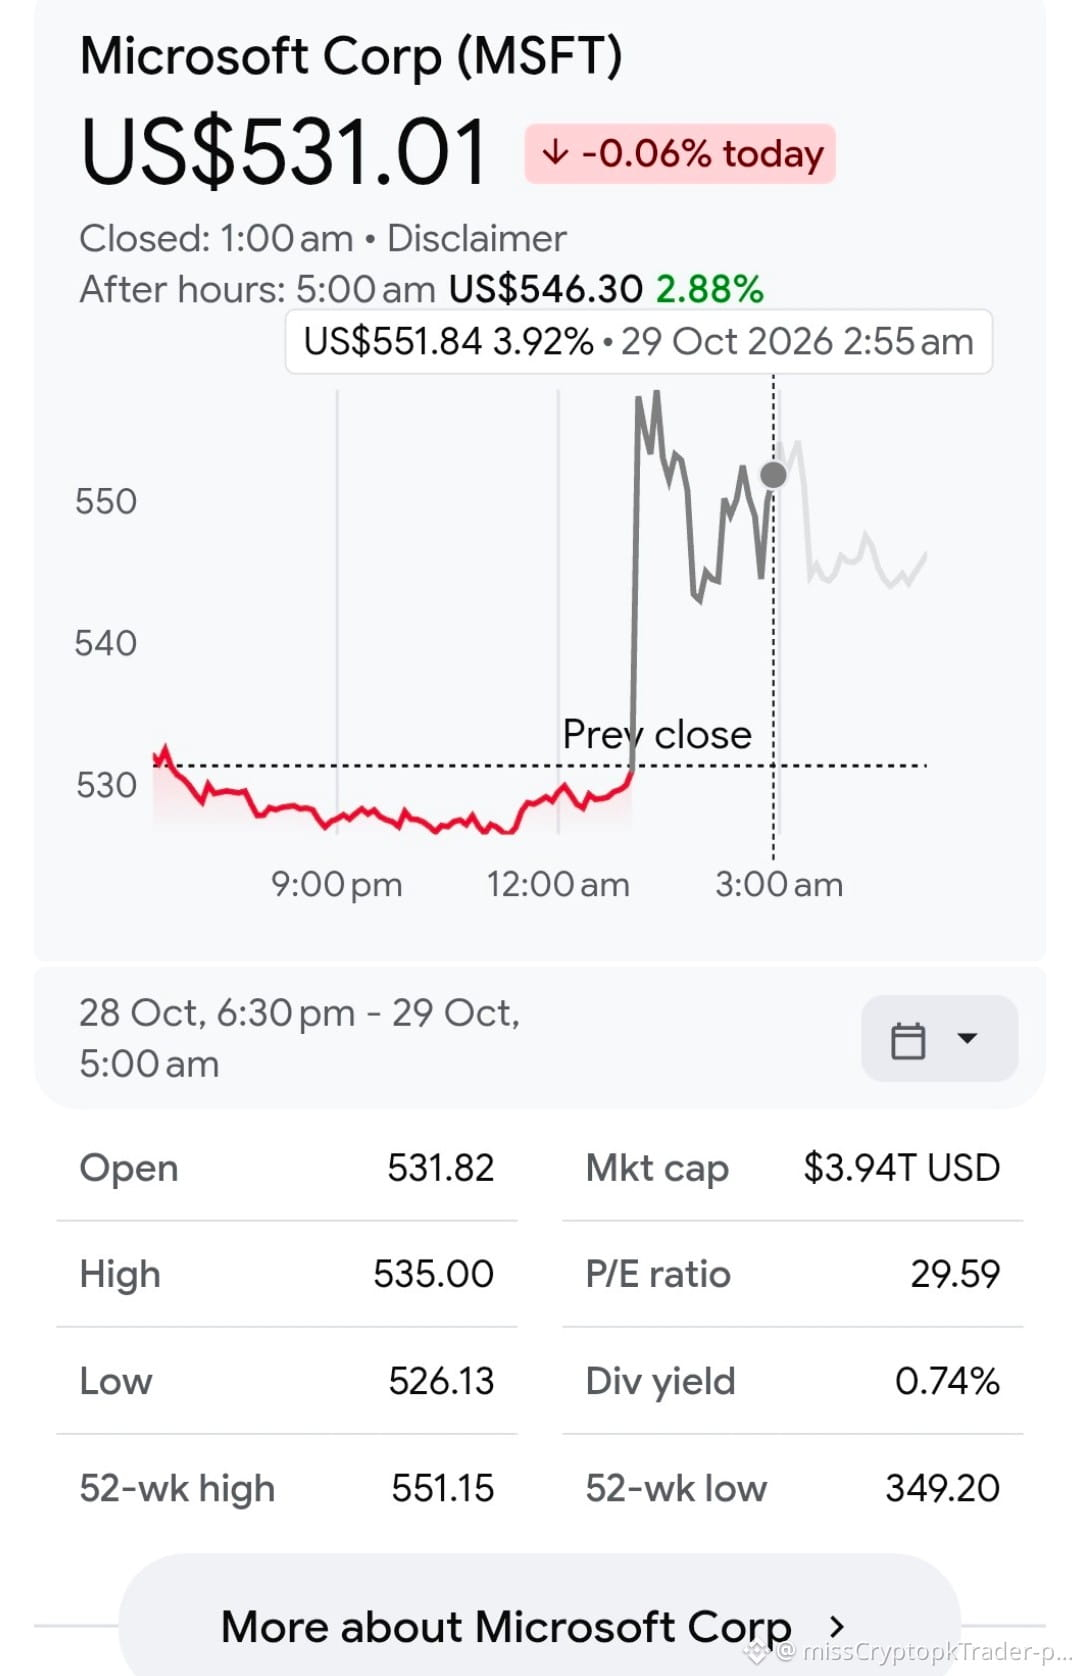
🚨 Акции Microsoft $MSFT подскочили на 6% после закрытия торгов!
Q1 2027: выручка $92.28B, +19% г/г (выше прогноза $90.6B) | EPS $4.89 (выше прогноза $4.73) | чистая прибыль $36.6B, +32%
🔥 Azure $33.17B, +48% г/г (выше прогноза 44–45%) — спрос на ИИ стремительно растёт
💰 Капитальные расходы $45.2B ($5B НИЖЕ опасений) + свободный денежный поток $18.6B ($10B ВЫШЕ прогноза)
Закрытие основной сессии: $531.01, −0.06% → после закрытия: $546.30 → максимум $550!
#MicrosoftSharesRise6%AfterHours #MSFT $MSFT #Azure #Earnings
{future}(MSFTUSDT)
#MicrosoftSharesRise6%AfterHours
🚨 Акции Microsoft $MSFT подскочили на 6% после закрытия торгов!
Q1 2027: выручка $92.28B, +19% г/г (выше прогноза $90.6B) | EPS $4.89 (выше прогноза $4.73) | чистая прибыль $36.6B, +32%
🔥 Azure $33.17B, +48% г/г (выше прогноза 44–45%) — спрос на ИИ стремительно растёт
💰 Капитальные расходы $45.2B ($5B НИЖЕ опасений) + свободный денежный поток $18.6B ($10B ВЫШЕ прогноза)
Закрытие основной сессии: $531.01, −0.06% → после закрытия: $546.30 → максимум $550!
#MicrosoftSharesRise6%AfterHours #MSFT $MSFT #Azure #Earnings
🚨 Акции Microsoft $MSFT подскочили на 6% после закрытия торгов!
Q1 2027: выручка $92.28B, +19% г/г (выше прогноза $90.6B) | EPS $4.89 (выше прогноза $4.73) | чистая прибыль $36.6B, +32%
🔥 Azure $33.17B, +48% г/г (выше прогноза 44–45%) — спрос на ИИ стремительно растёт
💰 Капитальные расходы $45.2B ($5B НИЖЕ опасений) + свободный денежный поток $18.6B ($10B ВЫШЕ прогноза)
Закрытие основной сессии: $531.01, −0.06% → после закрытия: $546.30 → максимум $550!
#MicrosoftSharesRise6%AfterHours #MSFT $MSFT #Azure #Earnings
1
82
·
--
Рост
Квартальная выручка Microsoft составила 92,3 млрд долларов, увеличившись на 19% год к году; Azure выросла на 48%, выручка Microsoft Cloud достигла 63,9 млрд долларов, а портфель коммерческих заказов вырос до 677 млрд долларов.
В то же время выручка от Windows OEM и устройств рухнула на 22%, а доходы от контента Xbox снизились на 2%. Microsoft доказала, что на ИИ можно зарабатывать, но всё больше напоминает инфраструктурную компанию, продающую вычислительные мощности. Если потребительский бизнес продолжит сокращаться, то что это — успешная трансформация или добровольный отказ от своей основы?
$MSFTB #微软财报能否兑现AI红利 #Azure #美股财报 #Aİ
{spot}(MSFTBUSDT)
Квартальная выручка Microsoft составила 92,3 млрд долларов, увеличившись на 19% год к году; Azure выросла на 48%, выручка Microsoft Cloud достигла 63,9 млрд долларов, а портфель коммерческих заказов вырос до 677 млрд долларов.
В то же время выручка от Windows OEM и устройств рухнула на 22%, а доходы от контента Xbox снизились на 2%. Microsoft доказала, что на ИИ можно зарабатывать, но всё больше напоминает инфраструктурную компанию, продающую вычислительные мощности. Если потребительский бизнес продолжит сокращаться, то что это — успешная трансформация или добровольный отказ от своей основы?
$MSFTB #微软财报能否兑现AI红利 #Azure #美股财报 #Aİ
В то же время выручка от Windows OEM и устройств рухнула на 22%, а доходы от контента Xbox снизились на 2%. Microsoft доказала, что на ИИ можно зарабатывать, но всё больше напоминает инфраструктурную компанию, продающую вычислительные мощности. Если потребительский бизнес продолжит сокращаться, то что это — успешная трансформация или добровольный отказ от своей основы?
$MSFTB #微软财报能否兑现AI红利 #Azure #美股财报 #Aİ
2
1
296
·
--
Отчёт Microsoft: Azure выросла на 48%В один и тот же вечер — две крупные компании и два совершенно разных приёма.
После закрытия торгов акции Microsoft подскочили на несколько процентов.
Цифры впечатляют: прибыль на акцию — 4,89 доллара, выручка — 90,28 млрд, рост год к году — 19%. Все показатели превзошли ожидания. Главное — Azure: рост на 48%, выручка за квартал превысила 33 млрд.
Для компании такого масштаба рост почти на 50% — честно говоря, нечто невероятное.
Конечно, Microsoft и тратит деньги с размахом. Капитальные затраты за квартал превысили 45 млрд — на 30% больше, чем год назад. Свободный денежный поток тоже снизился на 27%, примерно до 18,6 млрд.
Тогда почему рынок её не ругает?
Потому что уже виден путь к отдаче от этих вложений. Рост Azure — и есть этот путь. Инвесторы готовы смириться с тем, что сегодня компания заработает чуть меньше, если кривая роста выручки на завтра уже просматривается.
Отчёт Microsoft: Azure выросла на 48%
В один и тот же вечер — две крупные компании и два совершенно разных приёма.
После закрытия торгов акции Microsoft подскочили на несколько процентов.
Цифры впечатляют: прибыль на акцию — 4,89 доллара, выручка — 90,28 млрд, рост год к году — 19%. Все показатели превзошли ожидания. Главное — Azure: рост на 48%, выручка за квартал превысила 33 млрд.
Для компании такого масштаба рост почти на 50% — честно говоря, нечто невероятное.
Конечно, Microsoft и тратит деньги с размахом. Капитальные затраты за квартал превысили 45 млрд — на 30% больше, чем год назад. Свободный денежный поток тоже снизился на 27%, примерно до 18,6 млрд.
Тогда почему рынок её не ругает?
Потому что уже виден путь к отдаче от этих вложений. Рост Azure — и есть этот путь. Инвесторы готовы смириться с тем, что сегодня компания заработает чуть меньше, если кривая роста выручки на завтра уже просматривается.
После закрытия торгов акции Microsoft подскочили на несколько процентов.
Цифры впечатляют: прибыль на акцию — 4,89 доллара, выручка — 90,28 млрд, рост год к году — 19%. Все показатели превзошли ожидания. Главное — Azure: рост на 48%, выручка за квартал превысила 33 млрд.
Для компании такого масштаба рост почти на 50% — честно говоря, нечто невероятное.
Конечно, Microsoft и тратит деньги с размахом. Капитальные затраты за квартал превысили 45 млрд — на 30% больше, чем год назад. Свободный денежный поток тоже снизился на 27%, примерно до 18,6 млрд.
Тогда почему рынок её не ругает?
Потому что уже виден путь к отдаче от этих вложений. Рост Azure — и есть этот путь. Инвесторы готовы смириться с тем, что сегодня компания заработает чуть меньше, если кривая роста выручки на завтра уже просматривается.
38
·
--
Отчёт Microsoft превзошёл ожидания: Azure вырос на 48%, акции прибавили около 4% после закрытия торгов
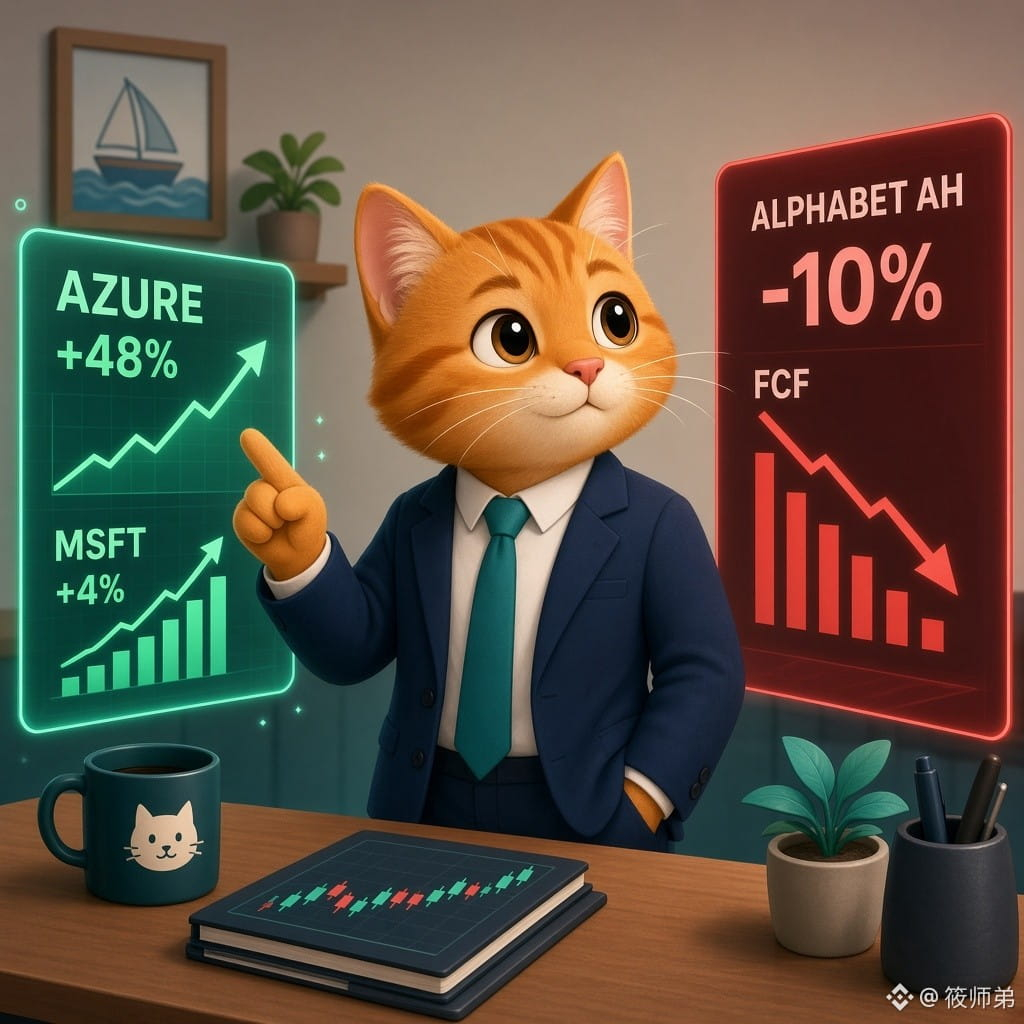
По данным Microsoft, CNBC и Reuters: выручка за Q1 FY27 составила 92,3 млрд долларов (+19%; ожидалось около 90,7 млрд), скорректированная прибыль на акцию — 4,89 доллара против ожидавшихся 4,73. Выручка Azure достигла 33,17 млрд долларов (+48%); впервые её раскрыли в долларовом выражении, и она стала крупнейшим отдельным направлением бизнеса. Выручка Microsoft Cloud — 63,9 млрд (+30%). Коммерческий портфель заказов RPO вырос на 73%, до 677 млрд. Прогноз выручки на Q2 — 96–97,1 млрд долларов, ожидаемый рост Azure в постоянной валюте — около 49–50%. Капитальные затраты и финансовая аренда составили 45,2 млрд (ниже ожидавшихся примерно 50,7 млрд). Свободный денежный поток (FCF) остался положительным, но снизился на 27% год к году, до 18,6 млрд. Для сравнения: акции Alphabet после закрытия торгов упали более чем на 10%, FCF составил около −9,1 млрд.
【Мнение】
Обе компании тратят огромные суммы на вычислительные мощности для ИИ, но Microsoft ответила на сомнения по поводу «сжигания денег на ИИ» ростом Azure и положительным свободным денежным потоком. На Alphabet же сказались недобор по выручке и слабый денежный поток. Среди крупнейших облачных провайдеров начинается расслоение: переоценку получит тот, кто докажет, что капитальные затраты превращаются в выручку.
【Возможности / риски】
Следите за выполнением прогноза по Azure, ускорением капитальных затрат в Q2 и задержками в наращивании мощностей сторонними поставщиками; за тем, как рынок оценивает цепочку поставок вычислительных мощностей на фоне спроса, который по-прежнему превышает предложение; а также за тем, как различия в восприятии ИИ влияют на склонность к риску в отношении $BTC. Риски: дальнейшее давление на FCF и новое снижение оценок после начала долгового финансирования.
Microsoft доказывает ростом Azure, что инвестиции в ИИ приносят доход. Вы больше доверяете облачным провайдерам или производителям чипов?
#微软财报 #Azure #AI基建 $BTC $RENDER
Только для сведения; не является инвестиционной рекомендацией.
Отчёт Microsoft превзошёл ожидания: Azure вырос на 48%, акции прибавили около 4% после закрытия торгов
По данным Microsoft, CNBC и Reuters: выручка за Q1 FY27 составила 92,3 млрд долларов (+19%; ожидалось около 90,7 млрд), скорректированная прибыль на акцию — 4,89 доллара против ожидавшихся 4,73. Выручка Azure достигла 33,17 млрд долларов (+48%); впервые её раскрыли в долларовом выражении, и она стала крупнейшим отдельным направлением бизнеса. Выручка Microsoft Cloud — 63,9 млрд (+30%). Коммерческий портфель заказов RPO вырос на 73%, до 677 млрд. Прогноз выручки на Q2 — 96–97,1 млрд долларов, ожидаемый рост Azure в постоянной валюте — около 49–50%. Капитальные затраты и финансовая аренда составили 45,2 млрд (ниже ожидавшихся примерно 50,7 млрд). Свободный денежный поток (FCF) остался положительным, но снизился на 27% год к году, до 18,6 млрд. Для сравнения: акции Alphabet после закрытия торгов упали более чем на 10%, FCF составил около −9,1 млрд.
【Мнение】
Обе компании тратят огромные суммы на вычислительные мощности для ИИ, но Microsoft ответила на сомнения по поводу «сжигания денег на ИИ» ростом Azure и положительным свободным денежным потоком. На Alphabet же сказались недобор по выручке и слабый денежный поток. Среди крупнейших облачных провайдеров начинается расслоение: переоценку получит тот, кто докажет, что капитальные затраты превращаются в выручку.
【Возможности / риски】
Следите за выполнением прогноза по Azure, ускорением капитальных затрат в Q2 и задержками в наращивании мощностей сторонними поставщиками; за тем, как рынок оценивает цепочку поставок вычислительных мощностей на фоне спроса, который по-прежнему превышает предложение; а также за тем, как различия в восприятии ИИ влияют на склонность к риску в отношении $BTC . Риски: дальнейшее давление на FCF и новое снижение оценок после начала долгового финансирования.
Microsoft доказывает ростом Azure, что инвестиции в ИИ приносят доход. Вы больше доверяете облачным провайдерам или производителям чипов?
#微软财报 #Azure #AI基建 $BTC $RENDER
Только для сведения; не является инвестиционной рекомендацией.
По данным Microsoft, CNBC и Reuters: выручка за Q1 FY27 составила 92,3 млрд долларов (+19%; ожидалось около 90,7 млрд), скорректированная прибыль на акцию — 4,89 доллара против ожидавшихся 4,73. Выручка Azure достигла 33,17 млрд долларов (+48%); впервые её раскрыли в долларовом выражении, и она стала крупнейшим отдельным направлением бизнеса. Выручка Microsoft Cloud — 63,9 млрд (+30%). Коммерческий портфель заказов RPO вырос на 73%, до 677 млрд. Прогноз выручки на Q2 — 96–97,1 млрд долларов, ожидаемый рост Azure в постоянной валюте — около 49–50%. Капитальные затраты и финансовая аренда составили 45,2 млрд (ниже ожидавшихся примерно 50,7 млрд). Свободный денежный поток (FCF) остался положительным, но снизился на 27% год к году, до 18,6 млрд. Для сравнения: акции Alphabet после закрытия торгов упали более чем на 10%, FCF составил около −9,1 млрд.
【Мнение】
Обе компании тратят огромные суммы на вычислительные мощности для ИИ, но Microsoft ответила на сомнения по поводу «сжигания денег на ИИ» ростом Azure и положительным свободным денежным потоком. На Alphabet же сказались недобор по выручке и слабый денежный поток. Среди крупнейших облачных провайдеров начинается расслоение: переоценку получит тот, кто докажет, что капитальные затраты превращаются в выручку.
【Возможности / риски】
Следите за выполнением прогноза по Azure, ускорением капитальных затрат в Q2 и задержками в наращивании мощностей сторонними поставщиками; за тем, как рынок оценивает цепочку поставок вычислительных мощностей на фоне спроса, который по-прежнему превышает предложение; а также за тем, как различия в восприятии ИИ влияют на склонность к риску в отношении $BTC . Риски: дальнейшее давление на FCF и новое снижение оценок после начала долгового финансирования.
Microsoft доказывает ростом Azure, что инвестиции в ИИ приносят доход. Вы больше доверяете облачным провайдерам или производителям чипов?
#微软财报 #Azure #AI基建 $BTC $RENDER
Только для сведения; не является инвестиционной рекомендацией.
10
·
--
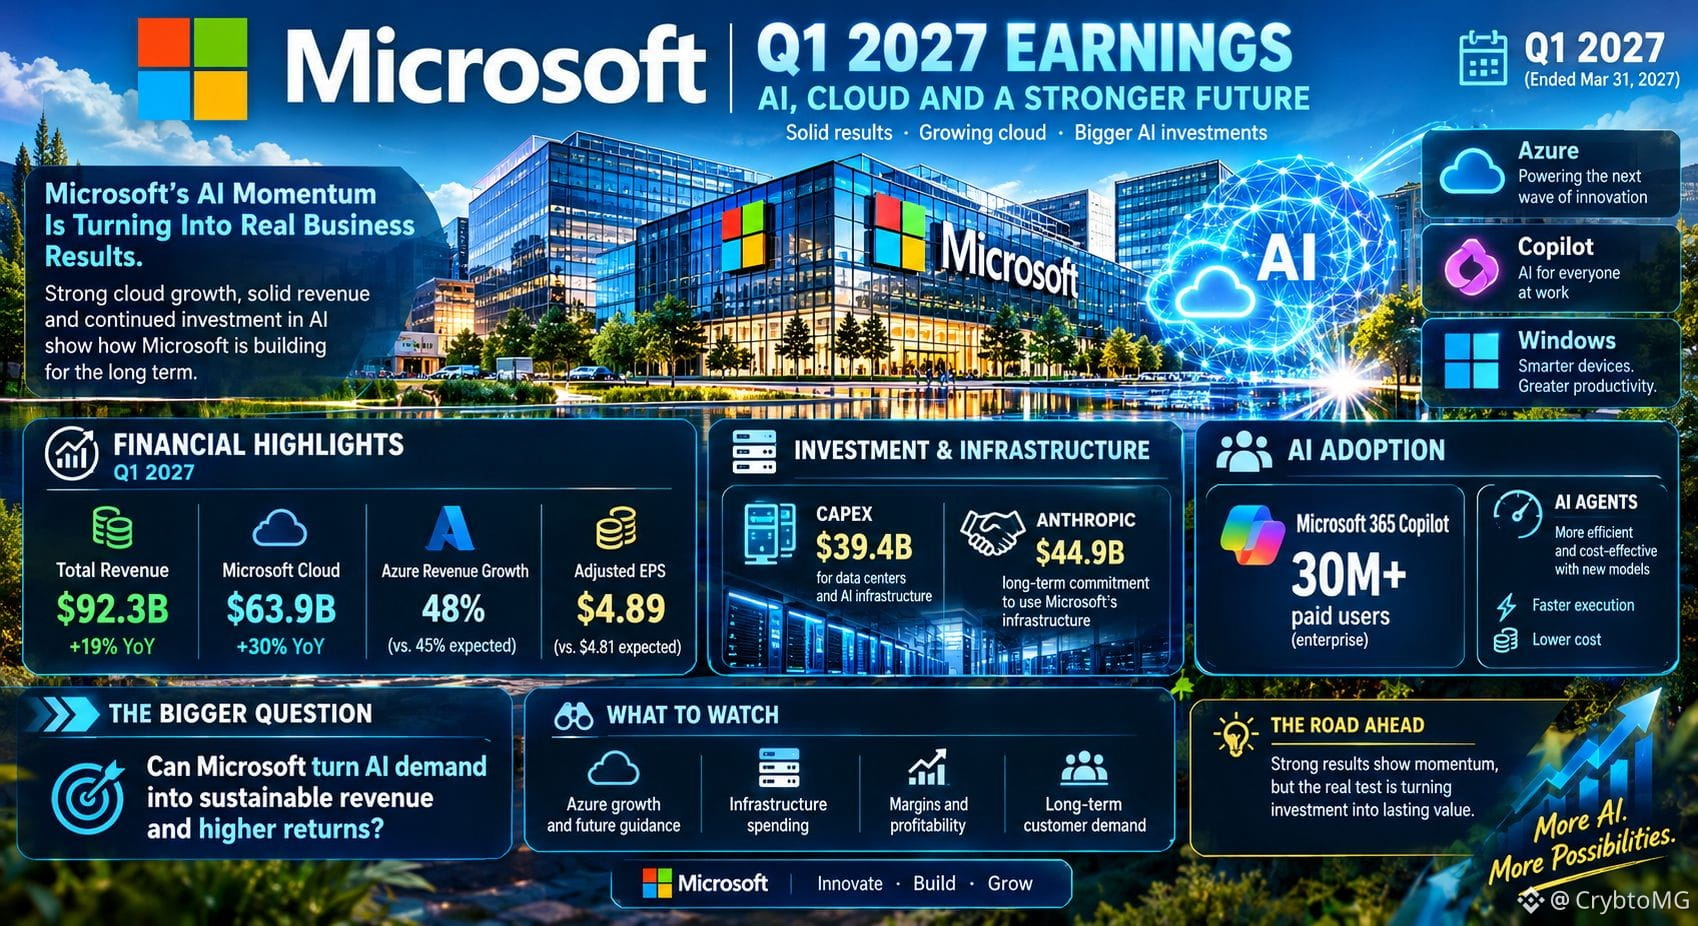
Рост Microsoft в сфере ИИ — реальность. Но принесёт ли он долгосрочную отдачу?
Последние результаты Microsoft свидетельствуют о высоком спросе на облачные и ИИ-сервисы:
📊 Общая выручка: $92.3B, рост на 19% год к году
☁️ Microsoft Cloud: $63.9B, рост на 30%
⚙️ Azure: рост выручки ускорился до 48%
💰 Скорректированная прибыль на акцию: $4.89
Главный вопрос — как Microsoft превратит этот спрос в устойчивую отдачу, продолжая масштабные инвестиции в дата-центры и инфраструктуру для ИИ.
Долгосрочные обязательства Anthropic по развитию инфраструктуры также подчёркивают масштаб спроса на вычислительные мощности.
Однако быстрый рост выручки — лишь часть картины. Важны также инвестиционные затраты, маржинальность и будущий спрос со стороны клиентов.
Что важнее для долгосрочного успеха ИИ: более быстрый рост или более высокая отдача от инвестиций?
#Microsoft #Aİ #Azure
Рост Microsoft в сфере ИИ — реальность. Но принесёт ли он долгосрочную отдачу?
Последние результаты Microsoft свидетельствуют о высоком спросе на облачные и ИИ-сервисы:
📊 Общая выручка: $92.3B, рост на 19% год к году
☁️ Microsoft Cloud: $63.9B, рост на 30%
⚙️ Azure: рост выручки ускорился до 48%
💰 Скорректированная прибыль на акцию: $4.89
Главный вопрос — как Microsoft превратит этот спрос в устойчивую отдачу, продолжая масштабные инвестиции в дата-центры и инфраструктуру для ИИ.
Долгосрочные обязательства Anthropic по развитию инфраструктуры также подчёркивают масштаб спроса на вычислительные мощности.
Однако быстрый рост выручки — лишь часть картины. Важны также инвестиционные затраты, маржинальность и будущий спрос со стороны клиентов.
Что важнее для долгосрочного успеха ИИ: более быстрый рост или более высокая отдача от инвестиций?
#Microsoft #Aİ #Azure
Последние результаты Microsoft свидетельствуют о высоком спросе на облачные и ИИ-сервисы:
📊 Общая выручка: $92.3B, рост на 19% год к году
☁️ Microsoft Cloud: $63.9B, рост на 30%
⚙️ Azure: рост выручки ускорился до 48%
💰 Скорректированная прибыль на акцию: $4.89
Главный вопрос — как Microsoft превратит этот спрос в устойчивую отдачу, продолжая масштабные инвестиции в дата-центры и инфраструктуру для ИИ.
Долгосрочные обязательства Anthropic по развитию инфраструктуры также подчёркивают масштаб спроса на вычислительные мощности.
Однако быстрый рост выручки — лишь часть картины. Важны также инвестиционные затраты, маржинальность и будущий спрос со стороны клиентов.
Что важнее для долгосрочного успеха ИИ: более быстрый рост или более высокая отдача от инвестиций?
#Microsoft #Aİ #Azure
1
117
·
--
Проверено
#微软财报能否兑现ai红利
Заказы на 678 млрд долларов лежат у порога, но Microsoft сначала нужно «построить дверь», чтобы получить за них деньги
Самое убедительное доказательство того, что Microsoft получает выгоду от ИИ, — не в отчёте о прибылях и убытках, а в цифре, которую многие упускают из виду: коммерческих обязательствах по исполнению оставшихся заказов (RPO).
На конец прошлого квартала RPO Microsoft достиг 678 млрд долларов, увеличившись на 84% в годовом исчислении и примерно на 51 млрд долларов по сравнению с предыдущим кварталом. Важнее другое: компания прямо заявила, что весь прирост RPO за квартал пришёлся на клиентов, не относящихся к ведущим американским разработчикам базовых моделей. Это означает, что рост заказов больше не зависит преимущественно от нескольких сверхкрупных клиентов, таких как OpenAI: миграция облачных сервисов традиционных компаний, модернизация платформ данных, инференс моделей и внедрение приложений на базе агентов становятся новыми источниками спроса.
Однако RPO — это не выручка, а деньги «по уже подписанным контрактам, но ещё не поставленным». Microsoft необходимо создать вычислительные мощности, чтобы превратить эти заказы в выручку. Компания увеличивает ёмкость своих дата-центров примерно на 1 ГВт каждый квартал и планирует удвоить общую вычислительную мощность в течение двух лет. По оценке Bank of America, рост Azure как раз и превращает накопленные заказы на 678 млрд долларов в выручку.
Окончательный ответ на вопрос, «удастся ли получить выгоду от ИИ», скрыт в гонке между «скоростью ввода мощностей в эксплуатацию» и «темпами преобразования заказов в выручку». Если рост Azure на 47,7% в этом квартале оправдает ожидания, значит, гонка идёт по плану; если из-за нехватки мощностей показатель окажется ниже прогноза, то заказы на 678 млрд останутся лишь утешительной цифрой на бумаге.
$MSFT #RPO #НакопленныеЗаказы #ДефицитМощностей #Azure
#微软财报能否兑现ai红利
Заказы на 678 млрд долларов лежат у порога, но Microsoft сначала нужно «построить дверь», чтобы получить за них деньги
Самое убедительное доказательство того, что Microsoft получает выгоду от ИИ, — не в отчёте о прибылях и убытках, а в цифре, которую многие упускают из виду: коммерческих обязательствах по исполнению оставшихся заказов (RPO).
На конец прошлого квартала RPO Microsoft достиг 678 млрд долларов, увеличившись на 84% в годовом исчислении и примерно на 51 млрд долларов по сравнению с предыдущим кварталом. Важнее другое: компания прямо заявила, что весь прирост RPO за квартал пришёлся на клиентов, не относящихся к ведущим американским разработчикам базовых моделей. Это означает, что рост заказов больше не зависит преимущественно от нескольких сверхкрупных клиентов, таких как OpenAI: миграция облачных сервисов традиционных компаний, модернизация платформ данных, инференс моделей и внедрение приложений на базе агентов становятся новыми источниками спроса.
Однако RPO — это не выручка, а деньги «по уже подписанным контрактам, но ещё не поставленным». Microsoft необходимо создать вычислительные мощности, чтобы превратить эти заказы в выручку. Компания увеличивает ёмкость своих дата-центров примерно на 1 ГВт каждый квартал и планирует удвоить общую вычислительную мощность в течение двух лет. По оценке Bank of America, рост Azure как раз и превращает накопленные заказы на 678 млрд долларов в выручку.
Окончательный ответ на вопрос, «удастся ли получить выгоду от ИИ», скрыт в гонке между «скоростью ввода мощностей в эксплуатацию» и «темпами преобразования заказов в выручку». Если рост Azure на 47,7% в этом квартале оправдает ожидания, значит, гонка идёт по плану; если из-за нехватки мощностей показатель окажется ниже прогноза, то заказы на 678 млрд останутся лишь утешительной цифрой на бумаге.
$MSFT #RPO #НакопленныеЗаказы #ДефицитМощностей #Azure
Заказы на 678 млрд долларов лежат у порога, но Microsoft сначала нужно «построить дверь», чтобы получить за них деньги
Самое убедительное доказательство того, что Microsoft получает выгоду от ИИ, — не в отчёте о прибылях и убытках, а в цифре, которую многие упускают из виду: коммерческих обязательствах по исполнению оставшихся заказов (RPO).
На конец прошлого квартала RPO Microsoft достиг 678 млрд долларов, увеличившись на 84% в годовом исчислении и примерно на 51 млрд долларов по сравнению с предыдущим кварталом. Важнее другое: компания прямо заявила, что весь прирост RPO за квартал пришёлся на клиентов, не относящихся к ведущим американским разработчикам базовых моделей. Это означает, что рост заказов больше не зависит преимущественно от нескольких сверхкрупных клиентов, таких как OpenAI: миграция облачных сервисов традиционных компаний, модернизация платформ данных, инференс моделей и внедрение приложений на базе агентов становятся новыми источниками спроса.
Однако RPO — это не выручка, а деньги «по уже подписанным контрактам, но ещё не поставленным». Microsoft необходимо создать вычислительные мощности, чтобы превратить эти заказы в выручку. Компания увеличивает ёмкость своих дата-центров примерно на 1 ГВт каждый квартал и планирует удвоить общую вычислительную мощность в течение двух лет. По оценке Bank of America, рост Azure как раз и превращает накопленные заказы на 678 млрд долларов в выручку.
Окончательный ответ на вопрос, «удастся ли получить выгоду от ИИ», скрыт в гонке между «скоростью ввода мощностей в эксплуатацию» и «темпами преобразования заказов в выручку». Если рост Azure на 47,7% в этом квартале оправдает ожидания, значит, гонка идёт по плану; если из-за нехватки мощностей показатель окажется ниже прогноза, то заказы на 678 млрд останутся лишь утешительной цифрой на бумаге.
$MSFT #RPO #НакопленныеЗаказы #ДефицитМощностей #Azure
1
1
6.7k
#CanMicrosoftDeliverOnAI
Пока все спорили о шумихе вокруг ИИ, Microsoft показала результаты:
🔹 Годовая выручка Azure превысила *$100 млрд*, мощности по-прежнему распроданы
🔹 *Более 30 млн платных лицензий Copilot* — число удваивается каждый квартал
🔹 *40 млн ИИ-агентов созданы на Agent 365* за 60 дней
🔹 Собственные передовые модели — MAI-Voice, MAI-Thinking и чип Maia 200
🔹 *Более $80 млрд инвестировано* в глобальные ИИ-суперфабрики
Microsoft больше не просто инвестирует в ИИ. Она становится инфраструктурным уровнем всей ИИ-экономики.
*Почему это важно для нас в крипте?*
Когда Microsoft добивается успеха, за ней следуют ИИ-токены. Спрос на вычислительные мощности, агентов и данные реален. $FET , $TAO , $RENDER , $AKT.
Вопрос был #CanMicrosoftDeliverOnAI
Ответ: это уже произошло.
На что ставите — станет ли криптоиндустрия ИИ следующей, кто добьётся успеха?
#Microsoft #Azure #AgenticAI
#CanMicrosoftDeliverOnAI
Пока все спорили о шумихе вокруг ИИ, Microsoft показала результаты:
🔹 Годовая выручка Azure превысила *$100 млрд*, мощности по-прежнему распроданы
🔹 *Более 30 млн платных лицензий Copilot* — число удваивается каждый квартал
🔹 *40 млн ИИ-агентов созданы на Agent 365* за 60 дней
🔹 Собственные передовые модели — MAI-Voice, MAI-Thinking и чип Maia 200
🔹 *Более $80 млрд инвестировано* в глобальные ИИ-суперфабрики
Microsoft больше не просто инвестирует в ИИ. Она становится инфраструктурным уровнем всей ИИ-экономики.
*Почему это важно для нас в крипте?*
Когда Microsoft добивается успеха, за ней следуют ИИ-токены. Спрос на вычислительные мощности, агентов и данные реален. $FET , $TAO , $RENDER , $AKT.
Вопрос был #CanMicrosoftDeliverOnAI
Ответ: это уже произошло.
На что ставите — станет ли криптоиндустрия ИИ следующей, кто добьётся успеха?
#Microsoft #Azure #AgenticAI
Пока все спорили о шумихе вокруг ИИ, Microsoft показала результаты:
🔹 Годовая выручка Azure превысила *$100 млрд*, мощности по-прежнему распроданы
🔹 *Более 30 млн платных лицензий Copilot* — число удваивается каждый квартал
🔹 *40 млн ИИ-агентов созданы на Agent 365* за 60 дней
🔹 Собственные передовые модели — MAI-Voice, MAI-Thinking и чип Maia 200
🔹 *Более $80 млрд инвестировано* в глобальные ИИ-суперфабрики
Microsoft больше не просто инвестирует в ИИ. Она становится инфраструктурным уровнем всей ИИ-экономики.
*Почему это важно для нас в крипте?*
Когда Microsoft добивается успеха, за ней следуют ИИ-токены. Спрос на вычислительные мощности, агентов и данные реален. $FET , $TAO , $RENDER , $AKT.
Вопрос был #CanMicrosoftDeliverOnAI
Ответ: это уже произошло.
На что ставите — станет ли криптоиндустрия ИИ следующей, кто добьётся успеха?
#Microsoft #Azure #AgenticAI

like, share , follow
От Syeda Hoorulain Zaidi
1
188
Проверено
#CanMicrosoftDeliverOnAI
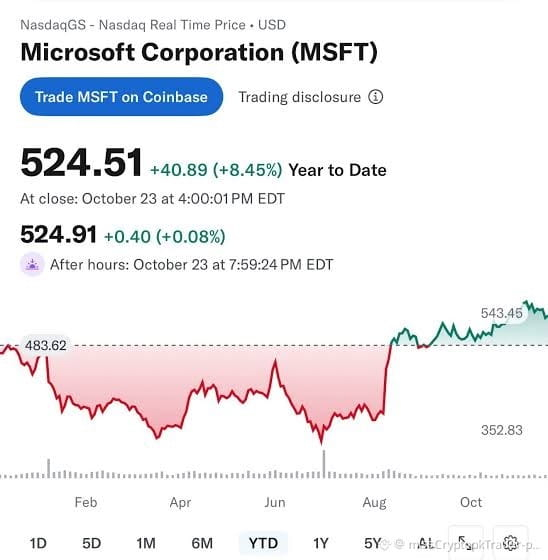
🚨 MSFT с начала года +8.45% 🚀 Сможет ли Microsoft оправдать ожидания в сфере ИИ? Отчетность 28 октября!
На закрытии: $524.51 (+$40.89 с начала года) | После закрытия: $524.91
Минимум с начала года: 483.62 -> Сейчас: максимум 543.46
Прогноз по Azure: 45%, капитальные затраты: $50B+, Copilot: 30 млн лицензий
Консенсус-прогноз EPS: $4.71, выручка: $90.6B
#CanMicrosoftDeliverOnAI #Microsoft #Azure #earnings $GOOGLB $MSFT $GOOGL
#CanMicrosoftDeliverOnAI
🚨 MSFT с начала года +8.45% 🚀 Сможет ли Microsoft оправдать ожидания в сфере ИИ? Отчетность 28 октября!
На закрытии: $524.51 (+$40.89 с начала года) | После закрытия: $524.91
Минимум с начала года: 483.62 -> Сейчас: максимум 543.46
Прогноз по Azure: 45%, капитальные затраты: $50B+, Copilot: 30 млн лицензий
Консенсус-прогноз EPS: $4.71, выручка: $90.6B
#CanMicrosoftDeliverOnAI #Microsoft #Azure #earnings $GOOGLB $MSFT $GOOGL
🚨 MSFT с начала года +8.45% 🚀 Сможет ли Microsoft оправдать ожидания в сфере ИИ? Отчетность 28 октября!
На закрытии: $524.51 (+$40.89 с начала года) | После закрытия: $524.91
Минимум с начала года: 483.62 -> Сейчас: максимум 543.46
Прогноз по Azure: 45%, капитальные затраты: $50B+, Copilot: 30 млн лицензий
Консенсус-прогноз EPS: $4.71, выручка: $90.6B
#CanMicrosoftDeliverOnAI #Microsoft #Azure #earnings $GOOGLB $MSFT $GOOGL
2
749
·
--
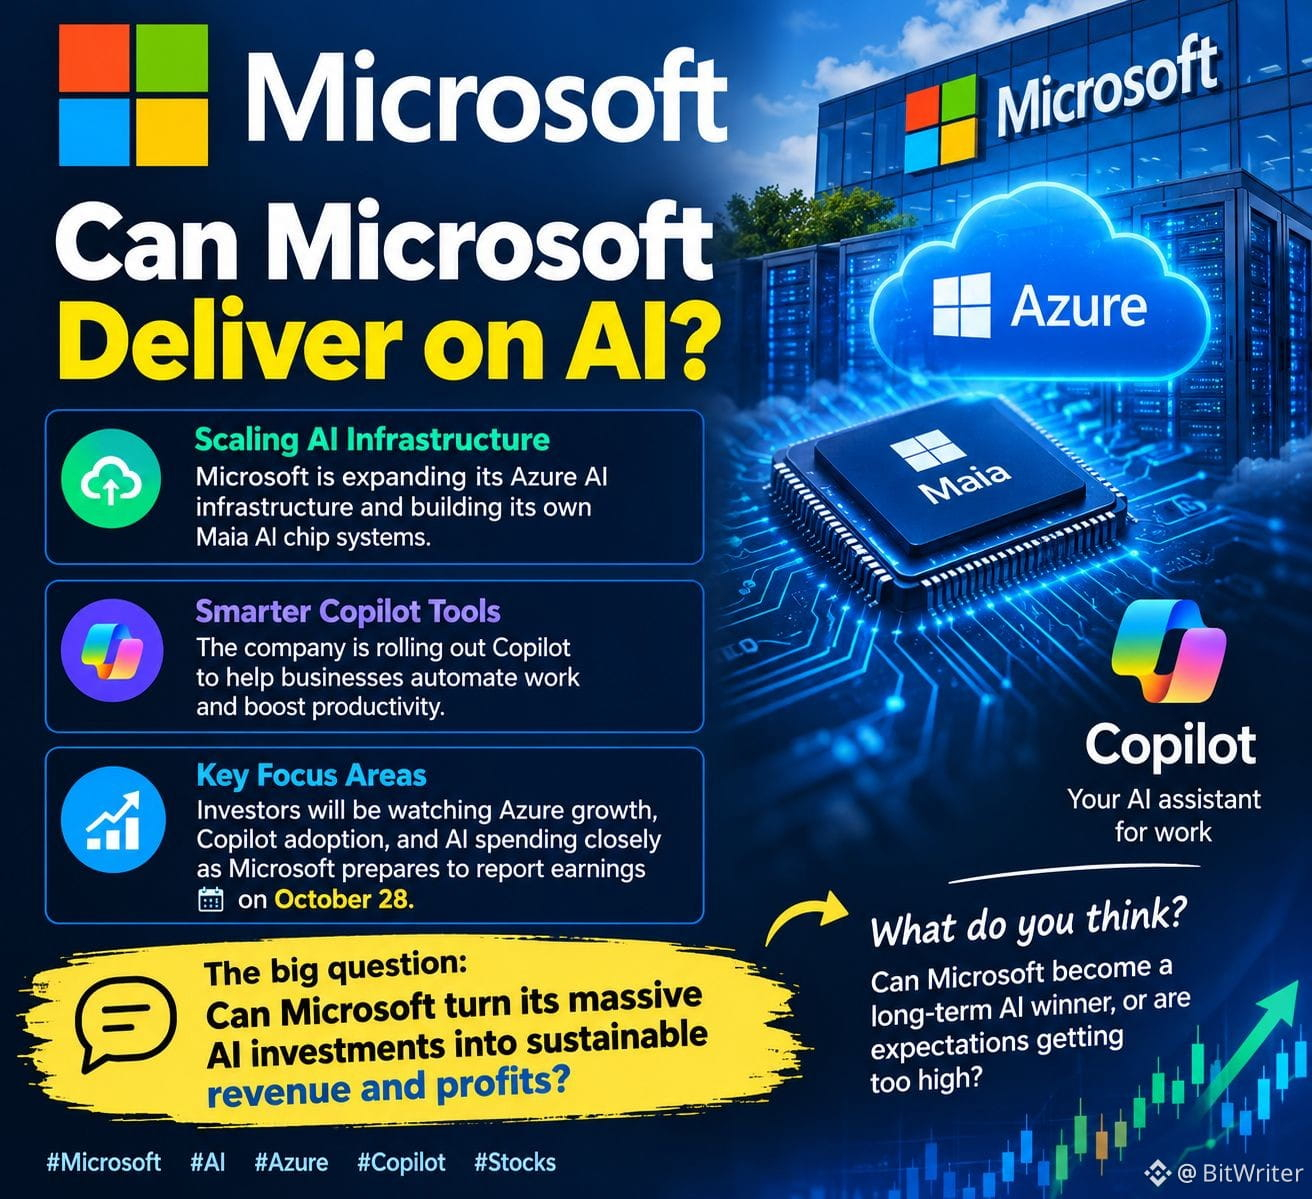
#CanMicrosoftDeliverOnAI Сможет ли Microsoft добиться успеха в сфере ИИ? 🤖📈
Microsoft делает ещё большую ставку на ИИ: расширяет инфраструктуру Azure AI и разрабатывает более продвинутые инструменты Copilot, которые помогут компаниям автоматизировать работу. Среди последних планов — масштабирование собственных систем на базе ИИ-чипов Maia.
🚨 Главный вопрос: сможет ли Microsoft превратить огромные инвестиции в ИИ в стабильную выручку и прибыль?
Инвесторы будут внимательно следить за ростом Azure, внедрением Copilot и расходами на ИИ, пока Microsoft готовится отчитаться о доходах 28 октября.
💬 Что вы думаете? Сможет ли Microsoft стать долгосрочным лидером в сфере ИИ или ожидания становятся слишком высокими?
#Microsoft #AI #Azure
#CanMicrosoftDeliverOnAI Сможет ли Microsoft добиться успеха в сфере ИИ? 🤖📈
Microsoft делает ещё большую ставку на ИИ: расширяет инфраструктуру Azure AI и разрабатывает более продвинутые инструменты Copilot, которые помогут компаниям автоматизировать работу. Среди последних планов — масштабирование собственных систем на базе ИИ-чипов Maia.
🚨 Главный вопрос: сможет ли Microsoft превратить огромные инвестиции в ИИ в стабильную выручку и прибыль?
Инвесторы будут внимательно следить за ростом Azure, внедрением Copilot и расходами на ИИ, пока Microsoft готовится отчитаться о доходах 28 октября.
💬 Что вы думаете? Сможет ли Microsoft стать долгосрочным лидером в сфере ИИ или ожидания становятся слишком высокими?
#Microsoft #AI #Azure
Microsoft делает ещё большую ставку на ИИ: расширяет инфраструктуру Azure AI и разрабатывает более продвинутые инструменты Copilot, которые помогут компаниям автоматизировать работу. Среди последних планов — масштабирование собственных систем на базе ИИ-чипов Maia.
🚨 Главный вопрос: сможет ли Microsoft превратить огромные инвестиции в ИИ в стабильную выручку и прибыль?
Инвесторы будут внимательно следить за ростом Azure, внедрением Copilot и расходами на ИИ, пока Microsoft готовится отчитаться о доходах 28 октября.
💬 Что вы думаете? Сможет ли Microsoft стать долгосрочным лидером в сфере ИИ или ожидания становятся слишком высокими?
#Microsoft #AI #Azure
1
34
Проверено
#canmicrosoftdeliveronai
🚨 Microsoft предстоит испытание инвестициями в ИИ на $50 млрд: сможет ли Azure обеспечить прибыль, которой требует Уолл-стрит?
Microsoft ($MSFT ) отчитается о квартальных финансовых результатах 28 октября, и инвесторы готовятся к одному из самых серьёзных испытаний бума искусственного интеллекта.
Ожидается, что квартальная выручка компании составит около $90,6 млрд, а прибыль на акцию — около $4,71. Но главное внимание будет приковано к Azure — облачной платформе Microsoft, на которой работают компании и приложения с ИИ по всему миру.
📊 Три показателя, за которыми будут следить инвесторы:
• $90,6 млрд: ожидаемая квартальная выручка.
• 45%: ожидаемый рост выручки Azure год к году в пересчёте на постоянные валютные курсы, согласно предыдущему прогнозу руководства.
• Более $50 млрд: ожидаемые квартальные капитальные затраты Microsoft, включая влияние переклассификации аренды.
⚠️ Проблема становится всё очевиднее. Спрос на ИИ стремительно растёт, но центры обработки данных, передовые чипы и вычислительная инфраструктура обходятся чрезвычайно дорого.
Инвесторы хотят увидеть доказательства того, что рост Azure и платное внедрение Copilot способны обеспечить достаточно дополнительных доходов и денежных потоков, чтобы оправдать эти вложения.
Microsoft также предоставит более подробную информацию о выручке Azure в долларах в рамках новой структуры отчётности, что позволит рынку лучше оценить её облачный бизнес.
Теперь главный вопрос не просто в том, продолжает ли расти рынок ИИ. Важно, сможет ли Microsoft превратить этот рост в устойчивую прибыль, не жертвуя рентабельностью.
#Microsoft #Azure #artificialintelligence
#canmicrosoftdeliveronai
🚨 Microsoft предстоит испытание инвестициями в ИИ на $50 млрд: сможет ли Azure обеспечить прибыль, которой требует Уолл-стрит?
Microsoft ($MSFT ) отчитается о квартальных финансовых результатах 28 октября, и инвесторы готовятся к одному из самых серьёзных испытаний бума искусственного интеллекта.
Ожидается, что квартальная выручка компании составит около $90,6 млрд, а прибыль на акцию — около $4,71. Но главное внимание будет приковано к Azure — облачной платформе Microsoft, на которой работают компании и приложения с ИИ по всему миру.
📊 Три показателя, за которыми будут следить инвесторы:
• $90,6 млрд: ожидаемая квартальная выручка.
• 45%: ожидаемый рост выручки Azure год к году в пересчёте на постоянные валютные курсы, согласно предыдущему прогнозу руководства.
• Более $50 млрд: ожидаемые квартальные капитальные затраты Microsoft, включая влияние переклассификации аренды.
⚠️ Проблема становится всё очевиднее. Спрос на ИИ стремительно растёт, но центры обработки данных, передовые чипы и вычислительная инфраструктура обходятся чрезвычайно дорого.
Инвесторы хотят увидеть доказательства того, что рост Azure и платное внедрение Copilot способны обеспечить достаточно дополнительных доходов и денежных потоков, чтобы оправдать эти вложения.
Microsoft также предоставит более подробную информацию о выручке Azure в долларах в рамках новой структуры отчётности, что позволит рынку лучше оценить её облачный бизнес.
Теперь главный вопрос не просто в том, продолжает ли расти рынок ИИ. Важно, сможет ли Microsoft превратить этот рост в устойчивую прибыль, не жертвуя рентабельностью.
#Microsoft #Azure #artificialintelligence
🚨 Microsoft предстоит испытание инвестициями в ИИ на $50 млрд: сможет ли Azure обеспечить прибыль, которой требует Уолл-стрит?
Microsoft ($MSFT ) отчитается о квартальных финансовых результатах 28 октября, и инвесторы готовятся к одному из самых серьёзных испытаний бума искусственного интеллекта.
Ожидается, что квартальная выручка компании составит около $90,6 млрд, а прибыль на акцию — около $4,71. Но главное внимание будет приковано к Azure — облачной платформе Microsoft, на которой работают компании и приложения с ИИ по всему миру.
📊 Три показателя, за которыми будут следить инвесторы:
• $90,6 млрд: ожидаемая квартальная выручка.
• 45%: ожидаемый рост выручки Azure год к году в пересчёте на постоянные валютные курсы, согласно предыдущему прогнозу руководства.
• Более $50 млрд: ожидаемые квартальные капитальные затраты Microsoft, включая влияние переклассификации аренды.
⚠️ Проблема становится всё очевиднее. Спрос на ИИ стремительно растёт, но центры обработки данных, передовые чипы и вычислительная инфраструктура обходятся чрезвычайно дорого.
Инвесторы хотят увидеть доказательства того, что рост Azure и платное внедрение Copilot способны обеспечить достаточно дополнительных доходов и денежных потоков, чтобы оправдать эти вложения.
Microsoft также предоставит более подробную информацию о выручке Azure в долларах в рамках новой структуры отчётности, что позволит рынку лучше оценить её облачный бизнес.
Теперь главный вопрос не просто в том, продолжает ли расти рынок ИИ. Важно, сможет ли Microsoft превратить этот рост в устойчивую прибыль, не жертвуя рентабельностью.
#Microsoft #Azure #artificialintelligence
1
1
7
7k
·
--
Ставка Microsoft на ИИ: оправдает ли отдача затраты?
Microsoft представит результаты за I квартал 2027 финансового года 28 октября, и возникает главный вопрос: сможет ли выручка от ИИ поспевать за затратами на создание необходимой для него инфраструктуры?
Вот за чем я слежу:
🔹 Рост Azure: аналитики ожидают высокого спроса на облачные услуги и прогнозируют рост примерно на 45% в постоянной валюте.
🔹 Капитальные затраты: Microsoft ожидает, что квартальные капитальные расходы превысят 50 млрд долларов по мере расширения инфраструктуры для ИИ.
🔹 Денежный поток и отдача: рост выручки важен, но инвесторам также нужны доказательства того, что эти инвестиции обеспечат устойчивую финансовую отдачу.
Моё мнение: Microsoft, похоже, хорошо подготовлена к тому, чтобы воспользоваться растущим спросом на ИИ, но решающее значение будет иметь качество исполнения. Одного лишь роста выручки может оказаться недостаточно, если расходы будут расти быстрее, чем отдача от них.
Отчёт о доходах станет важной проверкой того, превращается ли спрос на ИИ в долгосрочную ценность для бизнеса.
Что для вас важнее: более быстрый рост Azure или более высокая отдача от инвестиций Microsoft в ИИ?
$MSFT
#Microsoft #Aİ #Azure #EarningsSeason
Ставка Microsoft на ИИ: оправдает ли отдача затраты?
Microsoft представит результаты за I квартал 2027 финансового года 28 октября, и возникает главный вопрос: сможет ли выручка от ИИ поспевать за затратами на создание необходимой для него инфраструктуры?
Вот за чем я слежу:
🔹 Рост Azure: аналитики ожидают высокого спроса на облачные услуги и прогнозируют рост примерно на 45% в постоянной валюте.
🔹 Капитальные затраты: Microsoft ожидает, что квартальные капитальные расходы превысят 50 млрд долларов по мере расширения инфраструктуры для ИИ.
🔹 Денежный поток и отдача: рост выручки важен, но инвесторам также нужны доказательства того, что эти инвестиции обеспечат устойчивую финансовую отдачу.
Моё мнение: Microsoft, похоже, хорошо подготовлена к тому, чтобы воспользоваться растущим спросом на ИИ, но решающее значение будет иметь качество исполнения. Одного лишь роста выручки может оказаться недостаточно, если расходы будут расти быстрее, чем отдача от них.
Отчёт о доходах станет важной проверкой того, превращается ли спрос на ИИ в долгосрочную ценность для бизнеса.
Что для вас важнее: более быстрый рост Azure или более высокая отдача от инвестиций Microsoft в ИИ?
$MSFT
#Microsoft #Aİ #Azure #EarningsSeason
Microsoft представит результаты за I квартал 2027 финансового года 28 октября, и возникает главный вопрос: сможет ли выручка от ИИ поспевать за затратами на создание необходимой для него инфраструктуры?
Вот за чем я слежу:
🔹 Рост Azure: аналитики ожидают высокого спроса на облачные услуги и прогнозируют рост примерно на 45% в постоянной валюте.
🔹 Капитальные затраты: Microsoft ожидает, что квартальные капитальные расходы превысят 50 млрд долларов по мере расширения инфраструктуры для ИИ.
🔹 Денежный поток и отдача: рост выручки важен, но инвесторам также нужны доказательства того, что эти инвестиции обеспечат устойчивую финансовую отдачу.
Моё мнение: Microsoft, похоже, хорошо подготовлена к тому, чтобы воспользоваться растущим спросом на ИИ, но решающее значение будет иметь качество исполнения. Одного лишь роста выручки может оказаться недостаточно, если расходы будут расти быстрее, чем отдача от них.
Отчёт о доходах станет важной проверкой того, превращается ли спрос на ИИ в долгосрочную ценность для бизнеса.
Что для вас важнее: более быстрый рост Azure или более высокая отдача от инвестиций Microsoft в ИИ?
$MSFT
#Microsoft #Aİ #Azure #EarningsSeason
1
25
·
--
#CanMicrosoftDeliverOnAI
Все обсуждают капитальные расходы на ИИ, но Microsoft действительно ПОКАЗЫВАЕТ выручку.
Аргументы в пользу роста:
✅ Годовая выручка Azure превысила $100 млрд (+41% год к году) — впервые в истории
✅ У Copilot уже более 30 млн платных мест — корпоративное внедрение реально, это не шумиха
✅ IV квартал 2026 финансового года: $90 млрд выручки, $35,8 млрд прибыли (+31%) — ИИ уже приносит прибыль
✅ Отчёт о прибылях и убытках выйдет 28 октября — консенсус-прогноз: выручка $90,75 млрд, ожидаемый рост Azure — 44–47%
Аргументы в пользу снижения:
⚠️ Капитальные расходы безумно высоки: $41 млрд в прошлом квартале, в следующем ожидается более $50 млрд
⚠️ Около 50% роста ИИ-направления Azure приходится только на OpenAI — риск концентрации
⚠️ Из-за развития ИИ ожидается, что к 2028 году свободный денежный поток упадёт с $67 млрд до $14,3 млрд 2a69be3538f8
Уолл-стрит задаёт один вопрос: оправдает ли рост облачного бизнеса более $175 млрд расходов на инфраструктуру в 2026 году?
Моё мнение: Microsoft — ЕДИНСТВЕННАЯ крупная технологическая компания, которая прямо сейчас доказывает окупаемость ИИ. Если завтра рост Azure составит 46% или больше, это поддержит весь рынок ИИ, включая криптотокены, связанные с ИИ.
На что ставите? MSFT превзойдёт ожидания или не оправдает их?
#CanMicrosoftDeliverOnAI #MSFT #ИИ #Azure #Crypto #Binance
#CanMicrosoftDeliverOnAI
Все обсуждают капитальные расходы на ИИ, но Microsoft действительно ПОКАЗЫВАЕТ выручку.
Аргументы в пользу роста:
✅ Годовая выручка Azure превысила $100 млрд (+41% год к году) — впервые в истории
✅ У Copilot уже более 30 млн платных мест — корпоративное внедрение реально, это не шумиха
✅ IV квартал 2026 финансового года: $90 млрд выручки, $35,8 млрд прибыли (+31%) — ИИ уже приносит прибыль
✅ Отчёт о прибылях и убытках выйдет 28 октября — консенсус-прогноз: выручка $90,75 млрд, ожидаемый рост Azure — 44–47%
Аргументы в пользу снижения:
⚠️ Капитальные расходы безумно высоки: $41 млрд в прошлом квартале, в следующем ожидается более $50 млрд
⚠️ Около 50% роста ИИ-направления Azure приходится только на OpenAI — риск концентрации
⚠️ Из-за развития ИИ ожидается, что к 2028 году свободный денежный поток упадёт с $67 млрд до $14,3 млрд 2a69be3538f8
Уолл-стрит задаёт один вопрос: оправдает ли рост облачного бизнеса более $175 млрд расходов на инфраструктуру в 2026 году?
Моё мнение: Microsoft — ЕДИНСТВЕННАЯ крупная технологическая компания, которая прямо сейчас доказывает окупаемость ИИ. Если завтра рост Azure составит 46% или больше, это поддержит весь рынок ИИ, включая криптотокены, связанные с ИИ.
На что ставите? MSFT превзойдёт ожидания или не оправдает их?
#CanMicrosoftDeliverOnAI #MSFT #ИИ #Azure #Crypto #Binance
Все обсуждают капитальные расходы на ИИ, но Microsoft действительно ПОКАЗЫВАЕТ выручку.
Аргументы в пользу роста:
✅ Годовая выручка Azure превысила $100 млрд (+41% год к году) — впервые в истории
✅ У Copilot уже более 30 млн платных мест — корпоративное внедрение реально, это не шумиха
✅ IV квартал 2026 финансового года: $90 млрд выручки, $35,8 млрд прибыли (+31%) — ИИ уже приносит прибыль
✅ Отчёт о прибылях и убытках выйдет 28 октября — консенсус-прогноз: выручка $90,75 млрд, ожидаемый рост Azure — 44–47%
Аргументы в пользу снижения:
⚠️ Капитальные расходы безумно высоки: $41 млрд в прошлом квартале, в следующем ожидается более $50 млрд
⚠️ Около 50% роста ИИ-направления Azure приходится только на OpenAI — риск концентрации
⚠️ Из-за развития ИИ ожидается, что к 2028 году свободный денежный поток упадёт с $67 млрд до $14,3 млрд 2a69be3538f8
Уолл-стрит задаёт один вопрос: оправдает ли рост облачного бизнеса более $175 млрд расходов на инфраструктуру в 2026 году?
Моё мнение: Microsoft — ЕДИНСТВЕННАЯ крупная технологическая компания, которая прямо сейчас доказывает окупаемость ИИ. Если завтра рост Azure составит 46% или больше, это поддержит весь рынок ИИ, включая криптотокены, связанные с ИИ.
На что ставите? MSFT превзойдёт ожидания или не оправдает их?
#CanMicrosoftDeliverOnAI #MSFT #ИИ #Azure #Crypto #Binance
1
120
Смена подхода к мощностям, испытывающая на прочность стратегию ИИ #Microsoft 👇
По сообщениям СМИ, Microsoft сворачивает сделку с Oracle по аренде облачных мощностей для ИИ и планирует полагаться на меньшее число неооблачных провайдеров. Акции торговались по $531.29, снизившись на 0.51%, на фоне резкой распродажи, связанной с ИИ, которая привела к падению S&P 500 на 4.4%, а Nasdaq 100 — на 6.4%.
{spot}(MSFTBUSDT)
{spot}(ORCLBUSDT)
Этот шаг можно трактовать как более строгую дисциплину в отношении капитала или как более осторожный взгляд на внешних партнеров по предоставлению мощностей. Теперь инвесторы будут следить за ростом Azure, раскрытием данных о доходах от ИИ и любыми комментариями, которые прояснят, оптимизирует ли Microsoft цепочку поставок или сигнализирует об ослаблении спроса в ближайшей перспективе. Следующий прогноз компании поможет разрешить этот спор.
$MSFTB $ORCLB $MSFT.US #CoinVahini #Azure #AIInfrastructure
Смена подхода к мощностям, испытывающая на прочность стратегию ИИ #Microsoft 👇
По сообщениям СМИ, Microsoft сворачивает сделку с Oracle по аренде облачных мощностей для ИИ и планирует полагаться на меньшее число неооблачных провайдеров. Акции торговались по $531.29, снизившись на 0.51%, на фоне резкой распродажи, связанной с ИИ, которая привела к падению S&P 500 на 4.4%, а Nasdaq 100 — на 6.4%.
Этот шаг можно трактовать как более строгую дисциплину в отношении капитала или как более осторожный взгляд на внешних партнеров по предоставлению мощностей. Теперь инвесторы будут следить за ростом Azure, раскрытием данных о доходах от ИИ и любыми комментариями, которые прояснят, оптимизирует ли Microsoft цепочку поставок или сигнализирует об ослаблении спроса в ближайшей перспективе. Следующий прогноз компании поможет разрешить этот спор.
$MSFTB $ORCLB $MSFT.US #CoinVahini #Azure #AIInfrastructure
По сообщениям СМИ, Microsoft сворачивает сделку с Oracle по аренде облачных мощностей для ИИ и планирует полагаться на меньшее число неооблачных провайдеров. Акции торговались по $531.29, снизившись на 0.51%, на фоне резкой распродажи, связанной с ИИ, которая привела к падению S&P 500 на 4.4%, а Nasdaq 100 — на 6.4%.
Этот шаг можно трактовать как более строгую дисциплину в отношении капитала или как более осторожный взгляд на внешних партнеров по предоставлению мощностей. Теперь инвесторы будут следить за ростом Azure, раскрытием данных о доходах от ИИ и любыми комментариями, которые прояснят, оптимизирует ли Microsoft цепочку поставок или сигнализирует об ослаблении спроса в ближайшей перспективе. Следующий прогноз компании поможет разрешить этот спор.
$MSFTB $ORCLB $MSFT.US #CoinVahini #Azure #AIInfrastructure
5
Microsoft (MSFT) закрыла торги 4 ноября на отметке $555.80, подорожав на 6.68% на фоне возвращения инвесторов к технологическим компаниям с огромной капитализацией. Последние результаты компании превзошли ожидания, а рост Azure привлёк внимание, но рынок по-прежнему хочет убедиться, что масштабные расходы на ИИ окупятся.
Мой настрой: осторожно оптимистичный, пока рост облачного бизнеса сохраняет темпы.
Станут ли инвестиции Microsoft в ИИ устойчивым источником прибыли или рынок забегает вперёд?
#MSFT #Azure #Aİ
Microsoft (MSFT) закрыла торги 4 ноября на отметке $555.80, подорожав на 6.68% на фоне возвращения инвесторов к технологическим компаниям с огромной капитализацией. Последние результаты компании превзошли ожидания, а рост Azure привлёк внимание, но рынок по-прежнему хочет убедиться, что масштабные расходы на ИИ окупятся.
Мой настрой: осторожно оптимистичный, пока рост облачного бизнеса сохраняет темпы.
Станут ли инвестиции Microsoft в ИИ устойчивым источником прибыли или рынок забегает вперёд?
#MSFT #Azure #Aİ
Мой настрой: осторожно оптимистичный, пока рост облачного бизнеса сохраняет темпы.
Станут ли инвестиции Microsoft в ИИ устойчивым источником прибыли или рынок забегает вперёд?
#MSFT #Azure #Aİ
142
·
--
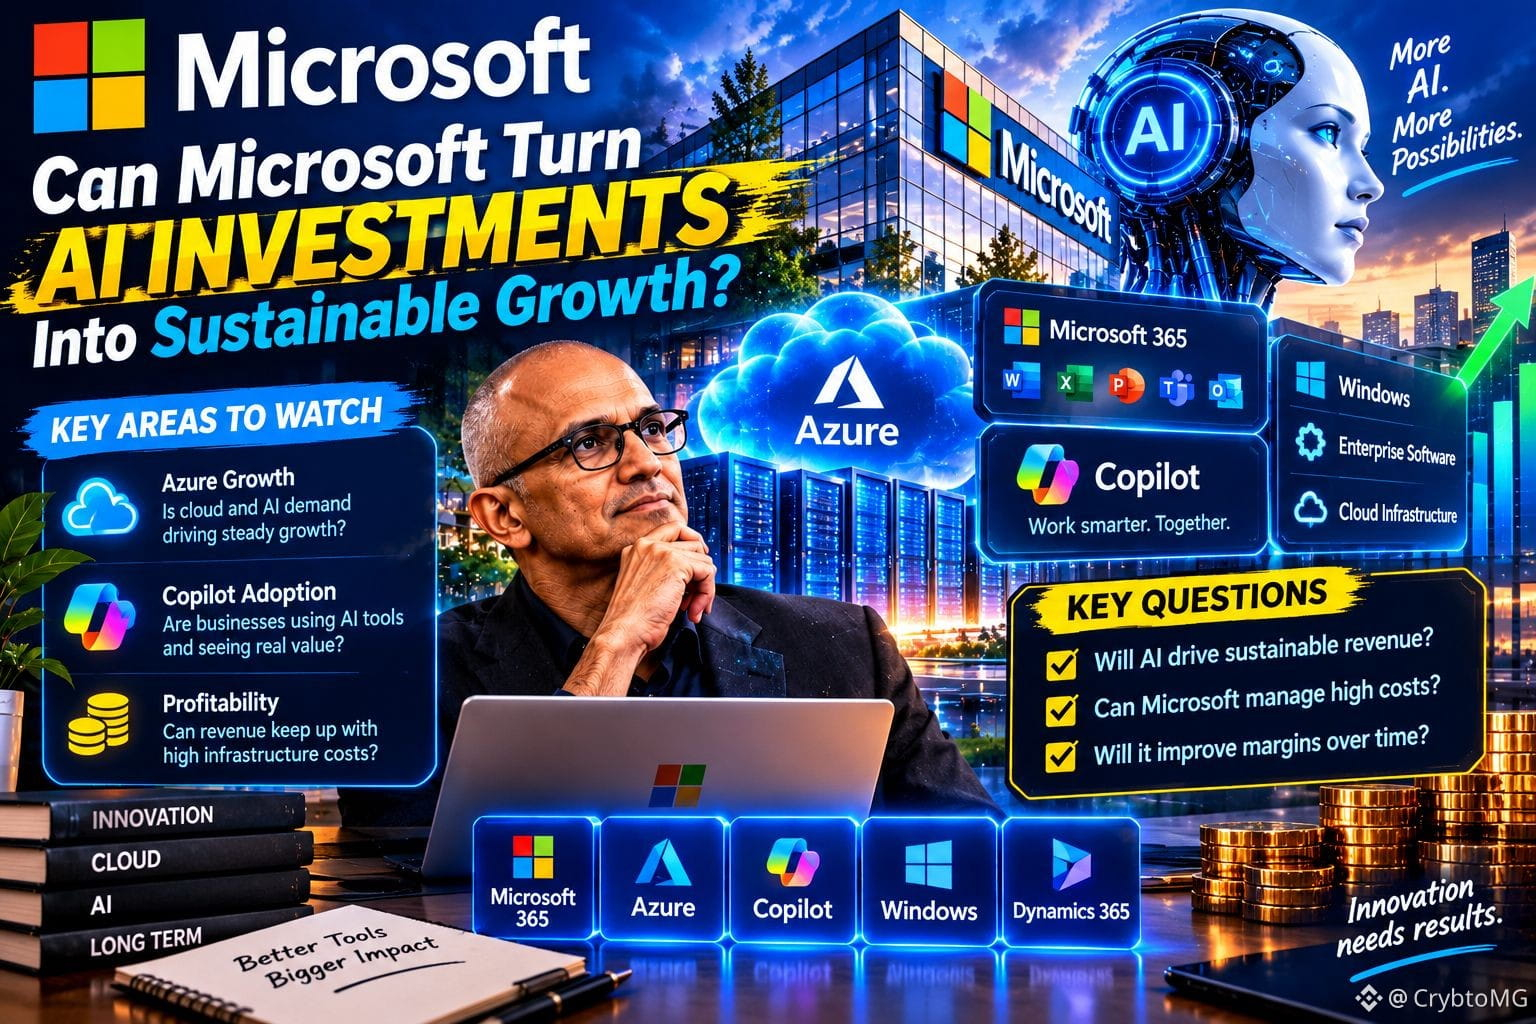
ИИ Microsoft: могут ли крупные инвестиции обеспечить устойчивый рост?
Создание инфраструктуры для ИИ обходится дорого. Настоящая задача — превратить её в прибыльный бизнес.
У Microsoft есть преимущество: компания уже работает с бизнесом через Microsoft 365, Azure, Windows и корпоративное программное обеспечение. Это даёт ей несколько способов предлагать инструменты ИИ существующим клиентам.
Но одного широкого охвата недостаточно.
Чтобы стратегия Microsoft в сфере ИИ приносила долгосрочную пользу, важны три фактора:
☁️ Рост Azure: превращается ли спрос на вычислительные мощности для ИИ в устойчивый рост облачной выручки?
🤖 Внедрение Copilot: регулярно ли компании пользуются инструментами ИИ и получают ли измеримый прирост производительности?
📊 Прибыльность: сможет ли выручка от ИИ вырасти настолько, чтобы оправдать расходы на центры обработки данных, чипы, энергию и разработку моделей?
Главное различие — между тем, чтобы заинтересовать компании ИИ, и созданием продуктов, за которые они будут готовы платить в долгосрочной перспективе.
Microsoft не обязательно побеждать в каждом соревновании в сфере ИИ. Ей нужно сделать свои продукты на основе ИИ полезными, востребованными и экономически устойчивыми.
Что окажется важнее в долгосрочной перспективе: существующая клиентская база Microsoft или её способность контролировать расходы на инфраструктуру ИИ?
#Microsoft #MicrosoftAI #Aİ #Azure
ИИ Microsoft: могут ли крупные инвестиции обеспечить устойчивый рост?
Создание инфраструктуры для ИИ обходится дорого. Настоящая задача — превратить её в прибыльный бизнес.
У Microsoft есть преимущество: компания уже работает с бизнесом через Microsoft 365, Azure, Windows и корпоративное программное обеспечение. Это даёт ей несколько способов предлагать инструменты ИИ существующим клиентам.
Но одного широкого охвата недостаточно.
Чтобы стратегия Microsoft в сфере ИИ приносила долгосрочную пользу, важны три фактора:
☁️ Рост Azure: превращается ли спрос на вычислительные мощности для ИИ в устойчивый рост облачной выручки?
🤖 Внедрение Copilot: регулярно ли компании пользуются инструментами ИИ и получают ли измеримый прирост производительности?
📊 Прибыльность: сможет ли выручка от ИИ вырасти настолько, чтобы оправдать расходы на центры обработки данных, чипы, энергию и разработку моделей?
Главное различие — между тем, чтобы заинтересовать компании ИИ, и созданием продуктов, за которые они будут готовы платить в долгосрочной перспективе.
Microsoft не обязательно побеждать в каждом соревновании в сфере ИИ. Ей нужно сделать свои продукты на основе ИИ полезными, востребованными и экономически устойчивыми.
Что окажется важнее в долгосрочной перспективе: существующая клиентская база Microsoft или её способность контролировать расходы на инфраструктуру ИИ?
#Microsoft #MicrosoftAI #Aİ #Azure
Создание инфраструктуры для ИИ обходится дорого. Настоящая задача — превратить её в прибыльный бизнес.
У Microsoft есть преимущество: компания уже работает с бизнесом через Microsoft 365, Azure, Windows и корпоративное программное обеспечение. Это даёт ей несколько способов предлагать инструменты ИИ существующим клиентам.
Но одного широкого охвата недостаточно.
Чтобы стратегия Microsoft в сфере ИИ приносила долгосрочную пользу, важны три фактора:
☁️ Рост Azure: превращается ли спрос на вычислительные мощности для ИИ в устойчивый рост облачной выручки?
🤖 Внедрение Copilot: регулярно ли компании пользуются инструментами ИИ и получают ли измеримый прирост производительности?
📊 Прибыльность: сможет ли выручка от ИИ вырасти настолько, чтобы оправдать расходы на центры обработки данных, чипы, энергию и разработку моделей?
Главное различие — между тем, чтобы заинтересовать компании ИИ, и созданием продуктов, за которые они будут готовы платить в долгосрочной перспективе.
Microsoft не обязательно побеждать в каждом соревновании в сфере ИИ. Ей нужно сделать свои продукты на основе ИИ полезными, востребованными и экономически устойчивыми.
Что окажется важнее в долгосрочной перспективе: существующая клиентская база Microsoft или её способность контролировать расходы на инфраструктуру ИИ?
#Microsoft #MicrosoftAI #Aİ #Azure
1
11
·
--
Стратегия Microsoft в сфере ИИ: принесут ли крупные инвестиции реальные результаты?
Microsoft вкладывает миллиарды в ИИ, но главная задача — превратить эти расходы в устойчивый рост бизнеса.
☁️ Возможности: растущий спрос на облачные вычисления и более широкое внедрение ИИ могут поддержать долгосрочное развитие бизнеса Microsoft.
⚠️ Риски: конкуренция очень высока, затраты на инфраструктуру велики, а для того, чтобы эти инвестиции принесли ощутимую отдачу, может потребоваться время.
На мой взгляд, главный вопрос не только в том, сколько Microsoft тратит на ИИ. Важно, создают ли эти инвестиции долгосрочную ценность для бизнеса.
Что для вас важнее всего при оценке стратегии Microsoft в сфере ИИ: рост Azure, внедрение ИИ или прибыльность?
#Microsoft #MSFT #Aİ #Azure
Стратегия Microsoft в сфере ИИ: принесут ли крупные инвестиции реальные результаты?
Microsoft вкладывает миллиарды в ИИ, но главная задача — превратить эти расходы в устойчивый рост бизнеса.
☁️ Возможности: растущий спрос на облачные вычисления и более широкое внедрение ИИ могут поддержать долгосрочное развитие бизнеса Microsoft.
⚠️ Риски: конкуренция очень высока, затраты на инфраструктуру велики, а для того, чтобы эти инвестиции принесли ощутимую отдачу, может потребоваться время.
На мой взгляд, главный вопрос не только в том, сколько Microsoft тратит на ИИ. Важно, создают ли эти инвестиции долгосрочную ценность для бизнеса.
Что для вас важнее всего при оценке стратегии Microsoft в сфере ИИ: рост Azure, внедрение ИИ или прибыльность?
#Microsoft #MSFT #Aİ #Azure
Microsoft вкладывает миллиарды в ИИ, но главная задача — превратить эти расходы в устойчивый рост бизнеса.
☁️ Возможности: растущий спрос на облачные вычисления и более широкое внедрение ИИ могут поддержать долгосрочное развитие бизнеса Microsoft.
⚠️ Риски: конкуренция очень высока, затраты на инфраструктуру велики, а для того, чтобы эти инвестиции принесли ощутимую отдачу, может потребоваться время.
На мой взгляд, главный вопрос не только в том, сколько Microsoft тратит на ИИ. Важно, создают ли эти инвестиции долгосрочную ценность для бизнеса.
Что для вас важнее всего при оценке стратегии Microsoft в сфере ИИ: рост Azure, внедрение ИИ или прибыльность?
#Microsoft #MSFT #Aİ #Azure
1
14
·
--
ИИ-вызов Microsoft: как превратить инвестиции в долгосрочную ценность
Microsoft ($MSFT) активно инвестирует в ИИ, но главный вопрос — насколько эффективно компании удастся превратить эти расходы в устойчивый рост бизнеса.
Вот на что стоит обратить внимание:
☁️ Рост Azure: приводит ли спрос на вычислительные мощности для ИИ к дальнейшему росту облачного бизнеса?
🤖 Монетизация ИИ: приносят ли Copilot и другие инструменты на основе ИИ существенную выручку Microsoft?
📊 Окупаемость инвестиций: оправдают ли рост выручки и повышение производительности затраты на создание и эксплуатацию инфраструктуры для ИИ?
Одного лишь высокого спроса недостаточно, чтобы увидеть полную картину. Инвесторам также следует учитывать ограничения мощностей, операционные расходы и прогнозы руководства.
Главный вопрос не просто в том, будет ли расти внедрение ИИ. Важно, сможет ли Microsoft превратить это внедрение в устойчивые финансовые результаты.
Что важнее всего при оценке стратегии Microsoft в области ИИ: рост Azure, выручка от ИИ или окупаемость инвестиций?
#Microsoft #Aİ #Azure #Tech
ИИ-вызов Microsoft: как превратить инвестиции в долгосрочную ценность
Microsoft ($MSFT) активно инвестирует в ИИ, но главный вопрос — насколько эффективно компании удастся превратить эти расходы в устойчивый рост бизнеса.
Вот на что стоит обратить внимание:
☁️ Рост Azure: приводит ли спрос на вычислительные мощности для ИИ к дальнейшему росту облачного бизнеса?
🤖 Монетизация ИИ: приносят ли Copilot и другие инструменты на основе ИИ существенную выручку Microsoft?
📊 Окупаемость инвестиций: оправдают ли рост выручки и повышение производительности затраты на создание и эксплуатацию инфраструктуры для ИИ?
Одного лишь высокого спроса недостаточно, чтобы увидеть полную картину. Инвесторам также следует учитывать ограничения мощностей, операционные расходы и прогнозы руководства.
Главный вопрос не просто в том, будет ли расти внедрение ИИ. Важно, сможет ли Microsoft превратить это внедрение в устойчивые финансовые результаты.
Что важнее всего при оценке стратегии Microsoft в области ИИ: рост Azure, выручка от ИИ или окупаемость инвестиций?
#Microsoft #Aİ #Azure #Tech
Microsoft ($MSFT) активно инвестирует в ИИ, но главный вопрос — насколько эффективно компании удастся превратить эти расходы в устойчивый рост бизнеса.
Вот на что стоит обратить внимание:
☁️ Рост Azure: приводит ли спрос на вычислительные мощности для ИИ к дальнейшему росту облачного бизнеса?
🤖 Монетизация ИИ: приносят ли Copilot и другие инструменты на основе ИИ существенную выручку Microsoft?
📊 Окупаемость инвестиций: оправдают ли рост выручки и повышение производительности затраты на создание и эксплуатацию инфраструктуры для ИИ?
Одного лишь высокого спроса недостаточно, чтобы увидеть полную картину. Инвесторам также следует учитывать ограничения мощностей, операционные расходы и прогнозы руководства.
Главный вопрос не просто в том, будет ли расти внедрение ИИ. Важно, сможет ли Microsoft превратить это внедрение в устойчивые финансовые результаты.
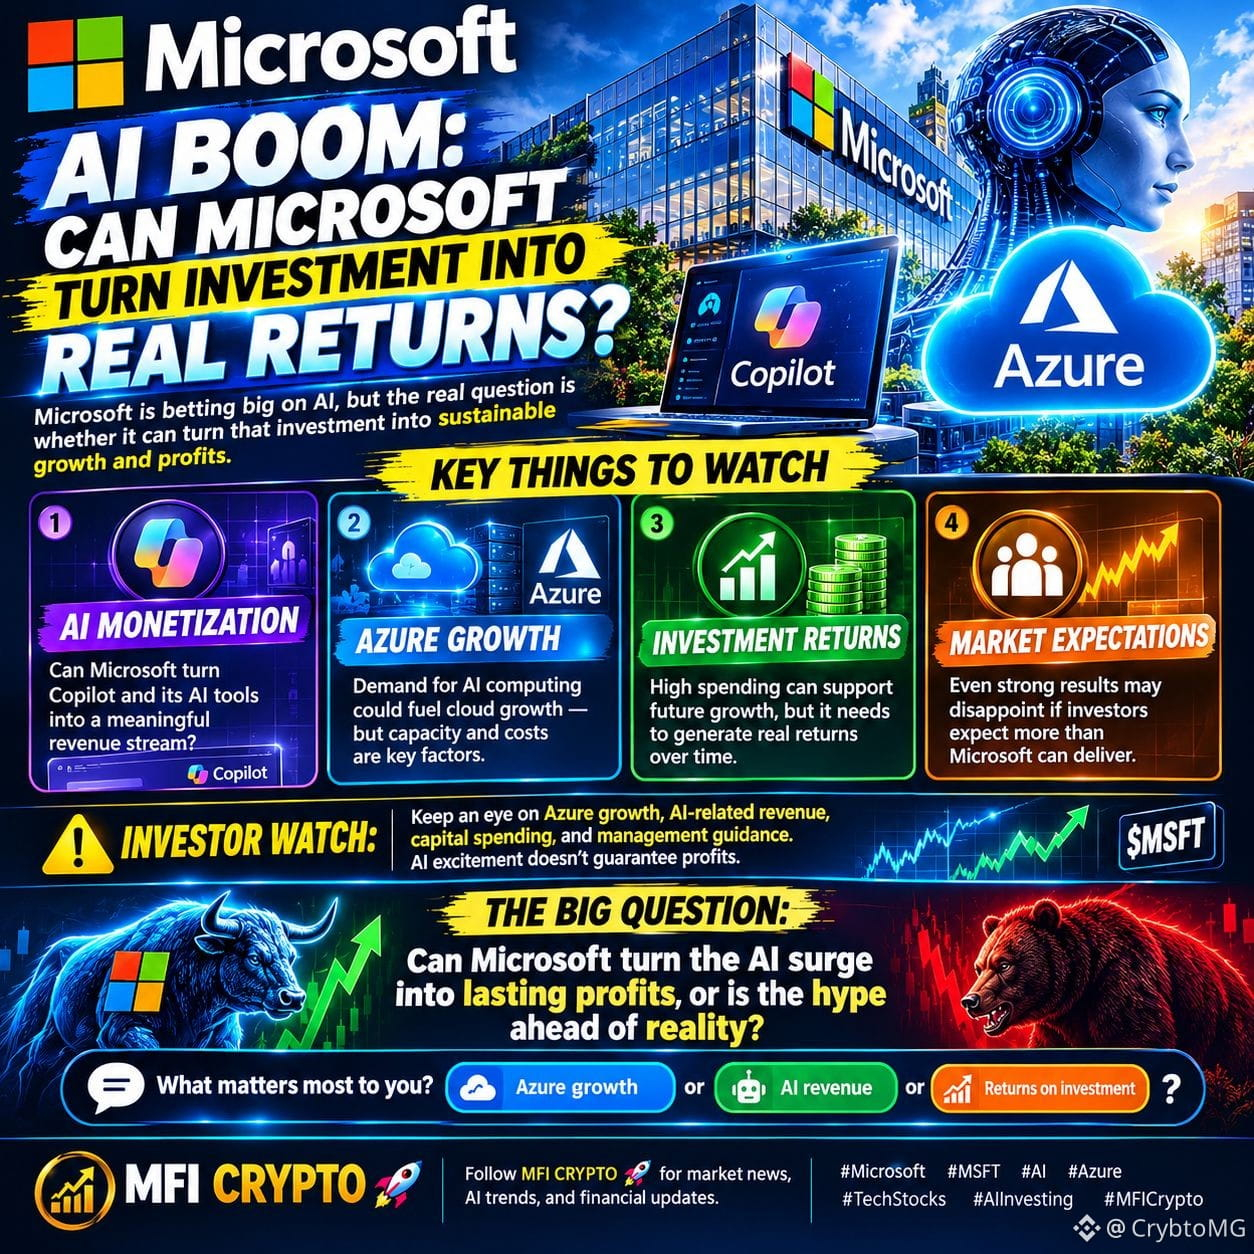
Что важнее всего при оценке стратегии Microsoft в области ИИ: рост Azure, выручка от ИИ или окупаемость инвестиций?
#Microsoft #Aİ #Azure #Tech
1
13
·
--
Падение
🔥 $MSFT - MICROSOFT ЛЕТИТ К 500! ЧТО ДАЛЬШЕ ДЛЯ ТЕХ-ГИГАНТА? 🔥
Microsoft показала мощные 499.32 на ралли Azure и теперь находится на уровне 486.48. Быки полностью контролируют ситуацию!
ВОПРОС К ВАМ:
❓ Удастся ли MSFT пробить 500 и пойти к 520?
❓ Или его развернёт и он повторно протестирует 470?
⚠️ Оставьте свой прогноз ниже!
✅ Если вы настроены БЫЧЬЕ, напишите в комментариях "🖥️ MSFT BULL"!
🔻 Если вы настроены МЕДВЕЖЬЕ, напишите в комментариях "📉 MSFT BEAR"!
Облачные войны накаляются! 👇
#MSFT #BinanceSquare #CryptoPoll #TechStocks #Azure
🔥 $MSFT - MICROSOFT ЛЕТИТ К 500! ЧТО ДАЛЬШЕ ДЛЯ ТЕХ-ГИГАНТА? 🔥
Microsoft показала мощные 499.32 на ралли Azure и теперь находится на уровне 486.48. Быки полностью контролируют ситуацию!
ВОПРОС К ВАМ:
❓ Удастся ли MSFT пробить 500 и пойти к 520?
❓ Или его развернёт и он повторно протестирует 470?
⚠️ Оставьте свой прогноз ниже!
✅ Если вы настроены БЫЧЬЕ, напишите в комментариях "🖥️ MSFT BULL"!
🔻 Если вы настроены МЕДВЕЖЬЕ, напишите в комментариях "📉 MSFT BEAR"!
Облачные войны накаляются! 👇
#MSFT #BinanceSquare #CryptoPoll #TechStocks #Azure
Microsoft показала мощные 499.32 на ралли Azure и теперь находится на уровне 486.48. Быки полностью контролируют ситуацию!
ВОПРОС К ВАМ:
❓ Удастся ли MSFT пробить 500 и пойти к 520?
❓ Или его развернёт и он повторно протестирует 470?
⚠️ Оставьте свой прогноз ниже!
✅ Если вы настроены БЫЧЬЕ, напишите в комментариях "🖥️ MSFT BULL"!
🔻 Если вы настроены МЕДВЕЖЬЕ, напишите в комментариях "📉 MSFT BEAR"!
Облачные войны накаляются! 👇
#MSFT #BinanceSquare #CryptoPoll #TechStocks #Azure
26
·
--
Рост
Проверено
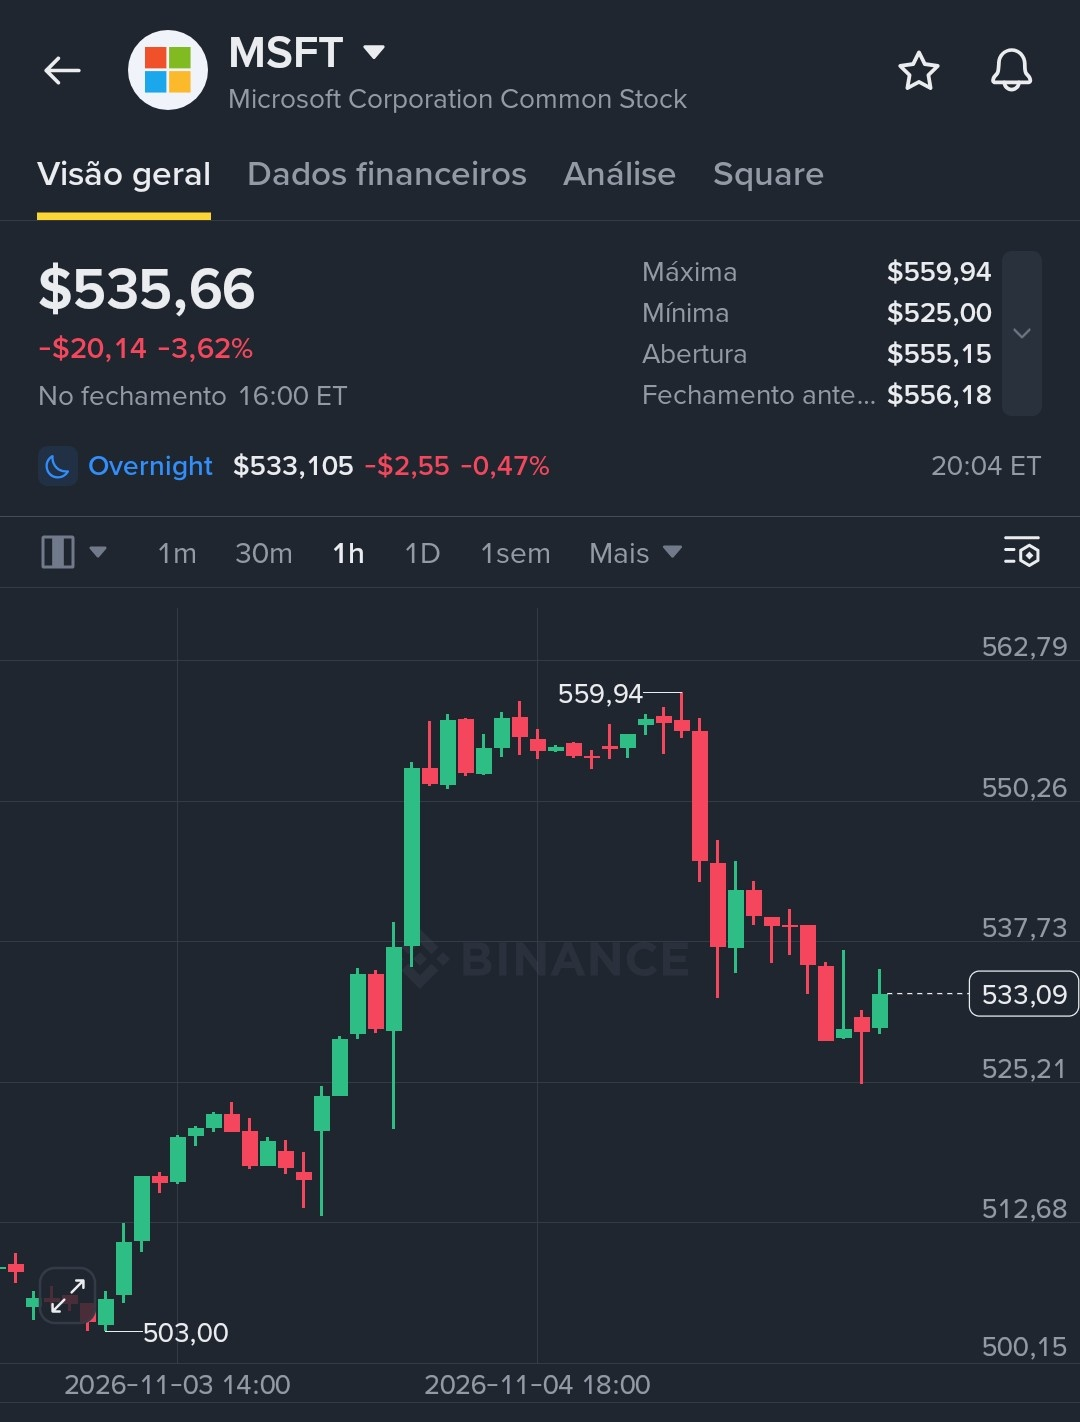
Microsoft $MSFT подскочила на +6,7% за день и достигла исторического максимума!
Внутридневной максимум: US$ 559,15
Рекордное закрытие: US$ 555,80
Рыночная капитализация: US$ 4,14 ТРИЛЛИОНА
Причина? Azure + ИИ.
Рынок оценивает Microsoft как главного победителя в гонке за инфраструктуру ИИ. А с ужесточением правил для центров обработки данных преимущество получают те, у кого есть масштаб и денежные средства.
Сегодня уже была фиксация прибыли: цена опустилась до US$ 535,93, но сигнал был подан.
Вопрос остаётся таким:
Достигнет ли $MSFT отметки US$ 600 до конца года?
#Microsoft #MSFT #Azure #IA #Crypto
{stock_us}(MSFT.US)
Microsoft $MSFT подскочила на +6,7% за день и достигла исторического максимума!
Внутридневной максимум: US$ 559,15
Рекордное закрытие: US$ 555,80
Рыночная капитализация: US$ 4,14 ТРИЛЛИОНА
Причина? Azure + ИИ.
Рынок оценивает Microsoft как главного победителя в гонке за инфраструктуру ИИ. А с ужесточением правил для центров обработки данных преимущество получают те, у кого есть масштаб и денежные средства.
Сегодня уже была фиксация прибыли: цена опустилась до US$ 535,93, но сигнал был подан.
Вопрос остаётся таким:
Достигнет ли $MSFT отметки US$ 600 до конца года?
#Microsoft #MSFT #Azure #IA #Crypto
Внутридневной максимум: US$ 559,15
Рекордное закрытие: US$ 555,80
Рыночная капитализация: US$ 4,14 ТРИЛЛИОНА
Причина? Azure + ИИ.
Рынок оценивает Microsoft как главного победителя в гонке за инфраструктуру ИИ. А с ужесточением правил для центров обработки данных преимущество получают те, у кого есть масштаб и денежные средства.
Сегодня уже была фиксация прибыли: цена опустилась до US$ 535,93, но сигнал был подан.
Вопрос остаётся таким:
Достигнет ли $MSFT отметки US$ 600 до конца года?
#Microsoft #MSFT #Azure #IA #Crypto
MSFT-0,01%
MSFTUS-0,51%
1
914
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#BinanceReopensWithdrawalsForHYPE&APT
Просмотров: 97,542
1,013 обсуждают
2
#SouthKoreaDraftLawTargets15To20%ShareholderCap
Просмотров: 95,211
671 обсуждают
3
#TradFiForBeginners
Просмотров: 188,131
1,874 обсуждают
4
#KeplrAdvisesSocialLoginUsersToTransferAssets
Просмотров: 49,526
531 обсуждают
5
#TetherPlans€28.8MForJuventusCapitalIncrease
Просмотров: 37,601
410 обсуждают
6
#JobsReportRaisesHikeOdds
Просмотров: 882,838
4,468 обсуждают
7
#CPITestsDecemberRateOutlook
Просмотров: 362,595
1,902 обсуждают
8
#US Data Center Rules May Constrain AI Expansion
Просмотров: 134,192
260 обсуждают
9
#ARKPlans14ThematicETFsCoveringAIAndTokenizedMarkets
Просмотров: 9,888
90 обсуждают
10
#WillAnthropicListOnTime
Просмотров: 277,606
1,891 обсуждают