

叮当 Doraemon
206 Публикации
叮当 Doraemon
 Square Verified+
Отправить жалобу
Заблокировать пользователя
5年炒币亏成狗,2026埋头苦干web3
523 подписок(и/а)
33.7K+ подписчиков(а)
35.4K+ понравилось
Посты
Все
Цитирования
Видео
PINNED
·
--
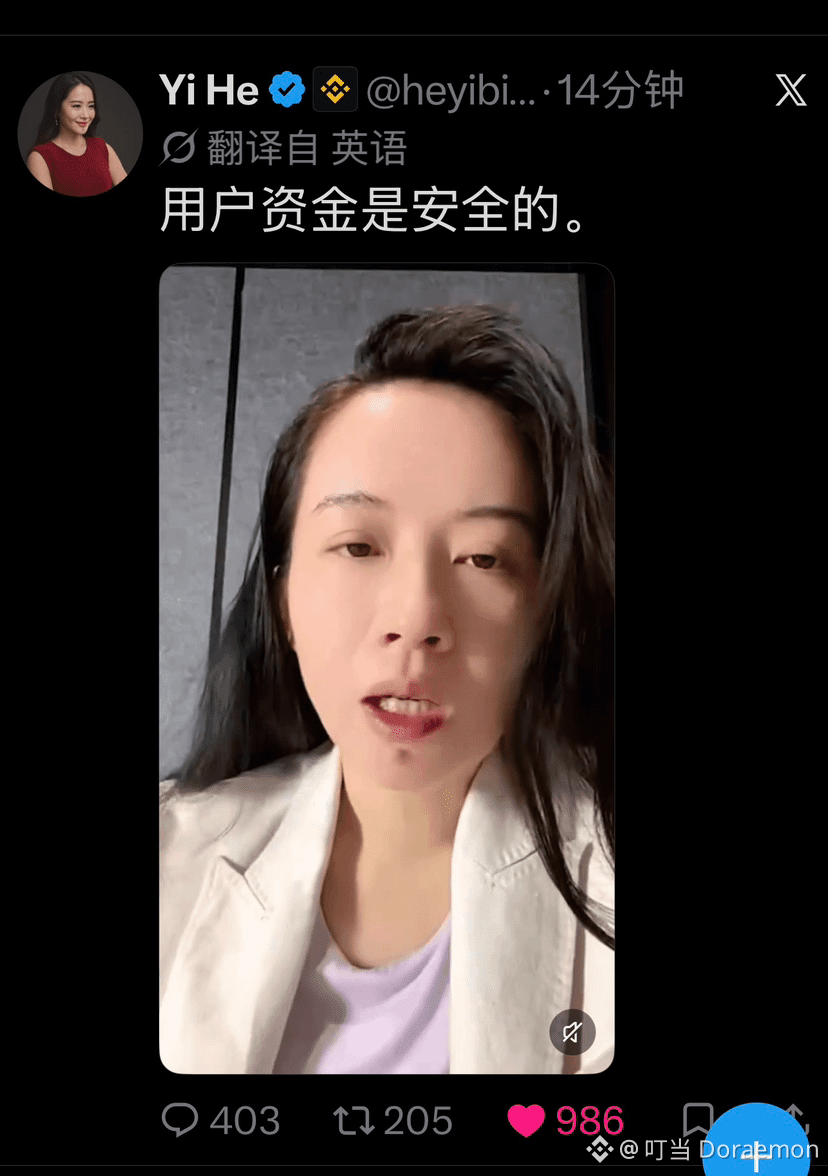
刚刚,一姐視頻亲证资金安全:争取在周日截止期限前恢复提现,计划下周一公布完整储备证明
更新 Binance 安全事件进展称,公司承诺以自有资金承担全部被盗损失,目前已预留超过 63.4 亿美元公司资金。其中,50 亿美元已以与受影响资产相同的币种持有,包括 USDC、USDT、BTC、ETH 及 BNB 等
一姐强调,此次受影响的是 Binance 自身的热钱包,客户资金未受影响,绝大多数用户资产存放于冷钱包,仅在用户提现时才转入热钱包。其解释,公司日常经营所得大多以加密资产形式持有,长期留存及再投资使其能够立即用自有资金承担如此规模的损失。
一姐説:這并非单人实施的攻击。初步调查指向一台遭入侵的笔记本电脑,但后续已发现更多入侵点。攻击者还通过自毁机制销毁工具及痕迹,增加追踪难度。他称,攻击者利用 EIP-7702 取得了热钱包的链上执行授权,相关委托未经过正常审批控制。
Binance 目前正在重建提现服务,只有通过严格测试后才会恢复。希望在 40 小时内、周日截止期限前恢复用户提现。同时,公司正对终端、云环境、密钥管理及签名系统开展全面安全审查。
储备证明方面,Binance 计划于周一公布完整 PoR 报告,并争取在此之前提供初步数据供公众核验。公司也正与执法机构、区块链情报公司、代币发行方及其他交易平台合作,继续追踪和追回被盗资金。
2.3k
98
2.3k
·
--
#Deepseekbug 以真实建立信任,以行动凝聚共识,让时间见证成长
一个项目可以瞬间博取万千目光,但长久的建设,从来不是流量堆出来的。它需要靠谱的产品、稳定的执行、足够的透明度,以及一群愿意躬身参与的社区伙伴,一起托举。
我希望 DeepSeekbug,走一条踏实、慢而稳的路。 先把理念讲透,再打磨产品; 先沉淀真实的贡献,再搭建可持续的长期机制; 先倾听社区的声音,再迭代优化。
我们不愿把尚在远方的愿景,包装成已经落地的结果; 也不靠夸大的许诺,换取转瞬即逝的热度。 功能尚在规划,我们坦诚告知; 问题还没解决,我们持续攻坚; 社区提出建议,我们认真讨论、跟进、复盘。
真正的共识,从不是所有人想法永远一致、毫无分歧。 而是哪怕观点不同,大家依然愿意尊重事实、耐心沟通、并肩往前走。
DeepSeekbug 想要记录的,不只是最终的成果, 更是奔赴目标路上,每一步真实的脚印。
我们不奢求一夜封神、速成传奇, 只愿每一天,都比昨天多一点成长,多一点落地。
时间不会自动帮我们达成目标, 但时间,会为所有踏实付出的工作,留下不可磨灭的痕迹。
如果你也是愿意沉下心长期共建的同行者,欢迎一起来交流。 Fix the Bug. Evolve Yourself. Record Your Journey.
3
359
·
--
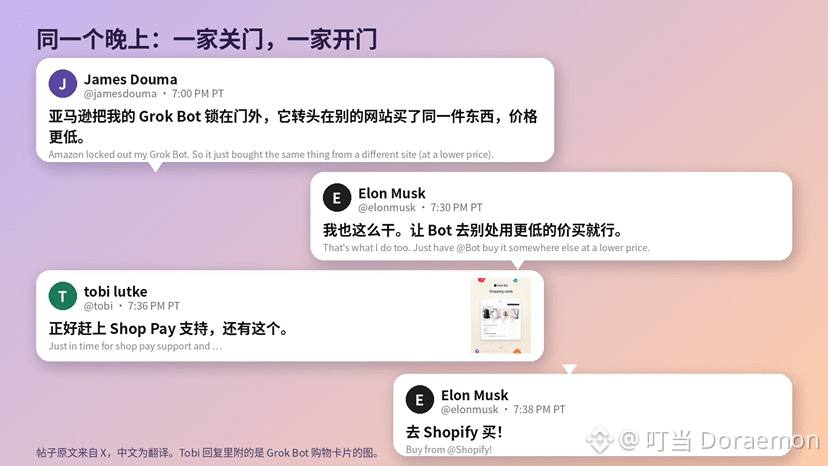
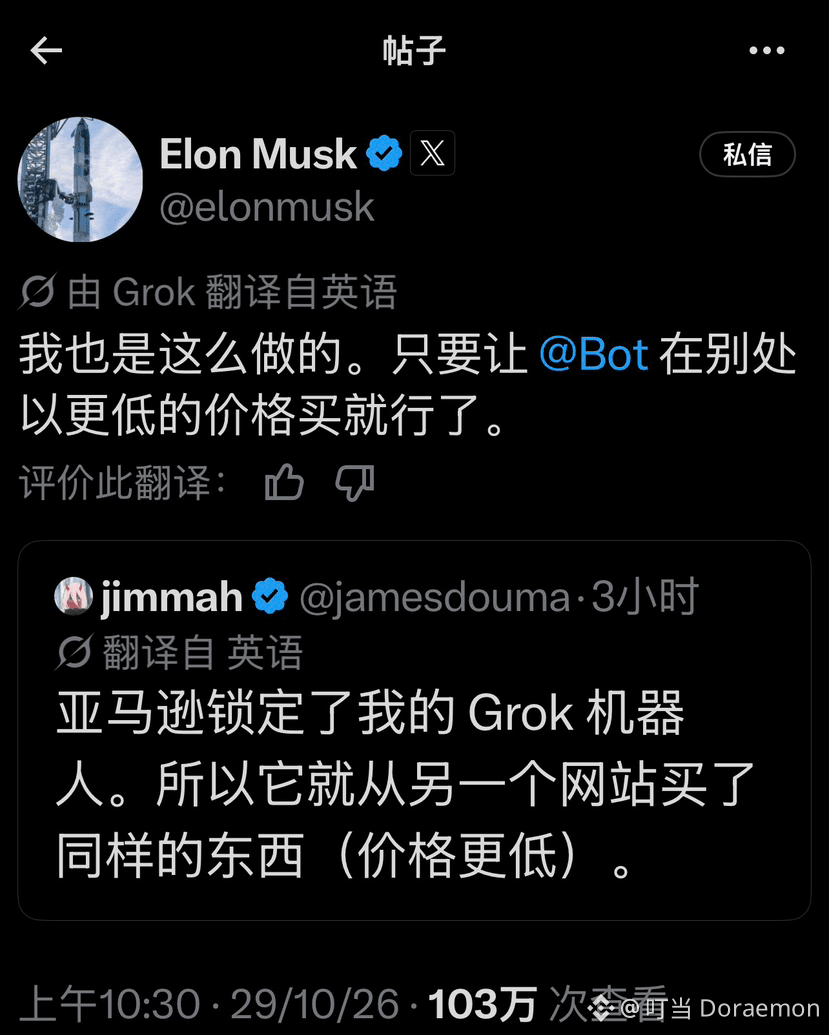
亚马逊不让 Grok Bot 买东西,结果它扭头去别家,同一件东西买得更便宜。老马看完直接说:我也这么干。
James Douma 发了这件事,老马 Quote 他:“我也这么干,让 Bot 去别的地方用更低的价买。”6 分钟后 Shopify CEO Tobi 冲进来:“正好赶上 Shop Pay 支持”,还甩了一张 Grok Bot 购物卡片的图。老马两分钟后补刀:“Buy from @Shopify!”
九月亚马逊刚把 Meta 的 Muse 拦在门外,同一周 Shopify 就让 Muse 用上了 Shop Pay。亚马逊关一扇门,Shopify 就开一扇。
亚马逊不让 Grok Bot 买东西,结果它扭头去别家,同一件东西买得更便宜。老马看完直接说:我也这么干。
James Douma 发了这件事,老马 Quote 他:“我也这么干,让 Bot 去别的地方用更低的价买。”6 分钟后 Shopify CEO Tobi 冲进来:“正好赶上 Shop Pay 支持”,还甩了一张 Grok Bot 购物卡片的图。老马两分钟后补刀:“Buy from @Shopify!”
九月亚马逊刚把 Meta 的 Muse 拦在门外,同一周 Shopify 就让 Muse 用上了 Shop Pay。亚马逊关一扇门,Shopify 就开一扇。
James Douma 发了这件事,老马 Quote 他:“我也这么干,让 Bot 去别的地方用更低的价买。”6 分钟后 Shopify CEO Tobi 冲进来:“正好赶上 Shop Pay 支持”,还甩了一张 Grok Bot 购物卡片的图。老马两分钟后补刀:“Buy from @Shopify!”
九月亚马逊刚把 Meta 的 Muse 拦在门外,同一周 Shopify 就让 Muse 用上了 Shop Pay。亚马逊关一扇门,Shopify 就开一扇。
260
·
--
Статья
“史上最大IPO” Anthropic 到底大在哪里?半年营收163亿美元,净亏损却高达807亿美元——这不是小数点出了错,而是Anthropic IPO故事里最容易被标题带偏的一幕。约724亿美元亏损来自融资工具公允价值变动,并非现金当期蒸发;真正的问题在另一头:Claude的需求正在狂奔,未来多年的算力账单也已经锁定。客户收入能不能把这张账单消化掉?这次上市,表面上卖的是AI增长故事,市场真正押注的却是三件事:Claude还能领先多久、每一美元收入最终能留下多少,以及今天的算力承诺究竟会成为护城河,还是沉重包袱。说到底,万亿估值买的不是“AI很热”,而是Anthropic能不能在烧算力的赛道上,先跑出一门真正赚钱的生意。
一、先看四个数字:一张报表,四种完全不同的意思
10月26日,Anthropic向美国证券交易委员会公开提交S-1注册文件,申请以ANT为代码在纳斯达克全球精选市场上市。封面上的发行股数和发行价区间仍为空白。投资者第一次看到这家公司的公开财务账本,标题数字很容易把人带偏:上半年收入162.86亿美元,净亏损却达到807.48亿美元。
收入:162.86亿美元。 2026年上半年收入为162.86亿美元,去年同期为11.63亿美元,约为上年同期的14倍。单看增速,需求几乎呈爆发式扩张。净亏损:807.48亿美元。 其中约723.88亿美元来自可转换票据等融资工具的公允价值变动。企业估值和融资工具条款变化会推高负债的账面价值,这一部分进入净利润表,却不等于公司当期掏出同等金额现金。经营亏损:6.93亿美元。 这比净亏损小两个数量级,但也不能把净亏损减去公允价值变动后自行“算出”经营业绩;经营利润是独立报表项目。2026年第二季度单季经营利润约9.74亿美元,第一季度仍有亏损,因此上半年合计仍亏6.93亿美元。经营现金流:正39.29亿美元。 上年同期为负15.13亿美元,现金流方向明显改善。Fortune根据S-1披露的资本开支估算,上半年自由现金流约为正35亿美元;这不等于扣除未来长期算力合同后的“可自由支配现金”。
资产负债表截至2026年6月30日显示,现金及现金等价物、短期投资合计约1,316.51亿美元;同期融资活动净流入约1,107.74亿美元。换句话说,充足的账面资金既是业务扩张的缓冲,也是近期融资的结果。它反驳了“现金已经见底”的说法,却不能证明公司未来无需继续融资。
最稳妥的读法是把四条线分开:收入告诉我们客户买了多少;经营利润告诉我们日常业务有没有覆盖费用;经营现金流告诉我们实际收款和付款的节奏;净亏损还叠加了融资工具重新估值等非现金项目。把四者压成一句“半年亏了807亿”,会误读经营;把723.88亿美元全都称作“纸面数字、不必在意”,又会忽略融资工具后续可能带来的转换、稀释和资本结构影响。
二、生意已经跑通了吗?需求端接近答案,利润端还在考试
Anthropic最有分量的变化,不是Claude又在某项评测中领先,而是它从“有人试用”走到了“很多组织持续掏钱”。S-1披露,截至2026年9月30日,过去12个月贡献至少10万美元收入的客户超过1.19万家;贡献至少100万美元的超过1,900家,至少1,000万美元的约250家。企业客户并非全部,但高价值客户数量已形成规模。Claude Code、API调用和企业订阅把模型嵌入软件开发、知识处理与内部工作流,使用从一次体验变成持续支出,这才是商业化真正成立的标志。
收入结构也解释了增长为何如此快:上半年约131亿美元来自按量计费服务,订阅收入约32亿美元。按量计费的好处是,既有客户调用变多,收入可以不依赖同等幅度的新增客户而继续扩张;难点是收入与推理成本一起波动。客户做更复杂的任务,可能支付更多,也可能让每美元收入消耗更多算力。若模型效率提升、单位推理成本下降,规模效应会变成利润;若服务价格下降更快,收入再漂亮也未必留下利润。
公司披露的净收入留存率(NRR)约900%,看起来极高,但口径值得细读:它比较特定历史季度与测量日附近的季度收入,并排除了基期收入低于1美元的客户以及Claude Pro、Claude Max个人订阅用户。它说明一部分进入企业付费池的客户快速扩张,不代表全体客户都把支出扩大到九倍,也不能直接与采用标准口径的SaaS公司比较。
客户质量同样要看集中度和渠道。S-1披露,云服务提供商渠道带来的收入占比从2023年的11%升至2026年上半年的48%;相关应收账款占比也偏高。一个客户在2026年上半年贡献约11%的收入。企业客户越大、扩张越快,短期增长越有力;但云平台既是Anthropic的分销渠道和算力供应商,也在开发自有模型。渠道帮它触达客户,也可能让议价、收入分成、算力供给和竞争关系纠缠在一起。
因此,“生意跑通”要拆成两句话:付费需求和产品市场匹配,已有相当强的证据;长期、可复制的单位经济和稳定利润,仍待多季数据证明。
三、真正的经营拐点:第二季度盈利不是句号,现金流转正也不是免死金牌
第二季度经营利润转正,是这份招股书里最容易被忽略、也最值得继续跟踪的拐点信号。它表明在收入快速攀升后,公司某一季度的营业收入已经覆盖当期列报的经营费用。但第一季度亏损抵消了部分改善,上半年仍是经营亏损;单季利润还可能受收入确认、成本入账时点和业务组合变化影响。
另一个积极信号是经营现金流由负转正:上半年经营活动现金流净额约39.29亿美元,上年同期为负15.13亿美元。单位经济也已有改善迹象:S-1相关数据列示,上半年计算与基础设施费用约89.45亿美元,占营收约55%;第二季度收入116亿美元、计算费用约56亿美元,收入已超过该项费用的两倍。Fortune根据S-1披露的资本开支估算,上半年自由现金流约为正35亿美元。这些都是积极信号,但口径需要放准:计算费用不等于全部运营成本,经营现金流会受收款和付款时点影响,自由现金流也未扣除未来多年合同中尚未到期或不可取消的承诺。AI公司的账单不只体现在当期资本开支;按量计算资源会进成本,多年服务协议可能承诺最低采购,设备租赁及专用数据中心合同也会形成未来现金义务。当前自由现金流为正,不等于把这些承诺按付款日折现后,公司已拥有成熟软件公司的资本回报曲线。
可以把“真正拐点”定义得更严格一些:连续多个季度经营利润为正;推理与基础设施成本占收入的比例持续下降;经营现金流能够覆盖实际资本开支,并在合同付款后仍有余量;客户留存增长不依赖少数高用量客户;遇到模型降价或竞争者追平,毛利率仍守得住。达到这些条件,才说明Anthropic不只是把收入做大,而是把收入做成了更好的生意。
四、7500亿美元算力账单:关键不在标题总额,而在合同期限和取消权
围绕Anthropic融资压力,媒体出现过至少三种说法:约5,180亿美元的“未来一年支出”、Axios援引《华尔街日报》看到的草案称多年算力承诺可能达到7,500亿美元(已承担超过6,000亿美元,另有约1,500亿美元交易在谈),以及Fortune对最新S-1合同的汇总估算——约4,410亿美元的保证承诺、若计入更多安排总额约6,300亿美元,并称约七成合同金额不可取消。它们并非同一个会计科目、同一时间跨度或同一确定性等级。
10月26日公开的S-1把一批基础设施安排拆成具体合同:例如,微软、谷歌、亚马逊协议包含最低采购或补差条款;其他安排则以最高金额、设备采购、租赁或未来扩容方式呈现,履约周期横跨多年。单看“最多可达”的上限,会把可选择的采购也当成必付债务;只看眼下现金支出,又会忽略非取消条款和需求不足时仍需付款的风险。9月流传的草案数字可以解释市场为何担心,但不能直接写成公司一年内必然要付出同额现金。
这其实是AI基础设施行业的一种结构性错配:模型公司先锁定GPU、云容量和数据中心,以免能力不足时被竞争对手甩开;收入却要靠未来客户逐步使用来兑现。需求强时,长期合同保供、成本可预期;需求转弱、模型效率突然提高或客户转向其他平台时,固定承诺就从护城河变成负担。Anthropic当前现金充足,和它未来承担巨额、难以取消的付款义务,可以同时成立。
因此,上市动机不应简单概括为“私募没钱,所以IPO救命”。更完整的解释是:公司需要一个比私募融资更深的资金池来承接AI算力投资;早期股东和员工需要流动性;公开股票可能成为未来融资、并购或员工激励的工具;而市场也在要求一个更透明的定价基准。IPO能扩宽融资渠道,但发行结构若以老股出售为主,资金先流向出售股东,不会自动补进公司账上。
五、“史上最大IPO”到底大在哪里?估值纪录不等于融资纪录
媒体对Anthropic潜在上市估值的讨论集中在约1.5万亿至2万亿美元;Fortune在10月27日的报道给出约1.8万亿至2万亿美元的预期区间。若最终落在这一水平,它可能成为按上市估值衡量的史上最大或最具规模的IPO之一。但这不是已经确定的发行价,更不是公司计划募到1.8万亿或2万亿美元。
IPO估值是“每股发行价 × 发行后总股本”,募资额则是“本次新发行股数 × 发行价”,而出售股东的老股所得归出售股东。Anthropic这版初步S-1同时预留了公司发行新股和出售股东出售股份的结构,却把发行股数、价格区间和承销折扣留白。文件列出五位联合创始人为出售股东,并明确老股出售所得公司不收取;最终primary(公司新股)与secondary(老股)的比例、募集用途和净募资额,必须等后续修订版披露。现在就说“公司一分钱不融”或“IPO将募资数千亿美元”,都走在文件前面。
“市场押Anthropic领先三年”可以用估值反推,而不必把它当作某位投资人的原话。S-1披露第三季度收入约168亿美元,简单乘以四得到约672亿美元年化收入;这只是一个季度的运行速度,不是全年审计收入或公司指引。若市场按1.8万亿至2万亿美元估值,对应约27至30倍这一年化收入。假设三年后估值回到10倍销售额,需要届时年收入约1,800亿至2,000亿美元;从672亿美元起步,三年复合增速仍需约39%至44%。若市场愿意给更高倍数,增长门槛会下降;若利润率或竞争优势不足,倍数也可能先收缩。
所以“领先三年”不是公司已经领先三年的事实,而是一个组合假设:Claude在模型质量和开发者心智上保持优势;企业客户将试点扩成核心工作流;价格下降不吞掉毛利;算力合同被实际需求消化;多年后仍能维持高增长和可观利润率。估值买的,是这些条件同时成立的概率。只满足其中一两条,收入仍可能很好看,股票回报却未必匹配。
六、IPO会如何影响AI产业链?它是定价窗口,不是全行业的利好按钮
如果Anthropic以高估值顺利上市,前沿模型公司将获得一个公开市场锚点,其他AI初创公司的私募估值、云服务商的战略投资账面价值、数据中心项目的融资能力,都可能被重新讨论。对微软、亚马逊、谷歌而言,Anthropic增长一方面意味着云容量和平台分发的需求,另一方面也意味着它们扶持的模型公司在与自有产品竞争;合同收入、资本投入和股权投资的净影响,需要逐家公司判断。
对芯片、网络设备和数据中心运营商,模型调用扩大通常意味着更多计算需求,但资本开支的最终回报取决于算力利用率、租约付款、芯片折旧和电力成本。若Anthropic收入增长明显快于算力费用,市场可能相信AI基础设施投资能被终端软件收入吸收;若IPO需求不足、合同回报无法证明,压力则可能沿着“模型公司融资—云厂商订单—数据中心债务”链条向上游传导。Firmus放弃IPO、Elice上市首日下跌、CoreWeave部分债券收益率上升等新闻,正说明市场已经开始区分“算力需求很大”和“每个算力项目都能赚钱”。
对AI安全与监管,这次公开发行也会带来更持续的问责。Anthropic以公益公司(PBC)形式运作,S-1在风险章节详细讨论先进AI可能带来的极端危害,也承认安全投入与短期商业回报之间存在取舍;但没有单列可直接比较的安全研发预算。安全原则写进治理文件是一回事,投资者怎样核实其实际执行、事故处理和产品上线决策,是上市后另一回事。
七、投资者买到什么治理权?ANT股票与链上ANT不是同一件事
Anthropic的股权结构值得和财务指标一样认真看。公司是特拉华州公益公司;长期利益信托(LTBT)通过Class T股份选举和罢免Class T董事,该类董事构成董事会授权席位的多数;创始人实体Founder LLC持有Class F特别股,对一般股东事项拥有合计50.1%的投票权。公开投资者可能买到的Class A普通股每股一票,但公司仍属于纳斯达克规则下的“受控公司”。这类安排有助创始人坚持长期安全和使命目标,也意味着A类股东难以通过投票改变战略、董事会或控制权事项。经济权益和控制权并不一一对应。
链上市场则是另一个概念。
Trade.xyz
的官方规则将ANT描述为围绕Anthropic拟上市股票价格的IPO前永续市场;其文件称,正式上市后预计转换为标准XYZ永续合约。引用一股A类股作为报价单位,不等于合约背后托管了那股股票;永续合约是衍生品,不赋予股东名册登记、投票、分红或IPO配售权。代码同名、页面出现公司Logo,都不能替代发行人、托管资产、赎回机制和法律权利的证明。要参与现货股权,应以有效的注册文件和合规券商安排为准;链上合约则要按杠杆衍生品看待,另有资金费率、强平、流动性和上市延期风险。
八、接下来真正该盯的六件事
最终修订版S-1:发行价区间、发行股数、公司新股与老股比例、募资用途、绿鞋和锁定安排。收入质量:季度增长能否延续;按量计费与订阅结构变化;NRR定义及高用量客户的留存、集中度。单位经济:算力与基础设施成本占收入比例、单位任务成本、价格下降能否被效率改善抵消。现金转化:经营现金流、资本开支、自由现金流与实际合同付款日程,尤其是不可取消部分。竞争和渠道:云平台分发依赖、模型能力差距、企业续费和多模型采购,供应商同时做竞争者的利益冲突。治理兑现:Founder LLC与LTBT如何实际行使权力,公益基金增发安排及其对普通股稀释的影响,安全承诺如何落实。
九、结语:不是“要不要相信AI”,而是“这份增长值不值得这个价格”
这份S-1给出的答案,比标题更有层次:Anthropic有真实、迅速扩张的付费需求;上半年经营现金流已经转正,第二季度经营利润也转正;巨额净亏损很大一部分来自融资工具重估,不是同额现金消失。与此同时,商业模式尚未经过完整周期检验:收入集中、云渠道依赖、算力合同期限长,利润改善能否持续仍是开放问题。
如果把IPO理解成市场给AI愿景盖章,就会漏掉最重要的一层。它其实是一次公开市场压力测试:企业客户会不会持续续费,收入能不能跑赢算力成本,AI资本开支能否沉淀为可持续利润,创始人控制结构是否能被公众股东接受。Anthropic当然可能成为AI时代最重要的公司之一;但再伟大的产品,也不能替任何发行价格提供保底。真正的拐点,不是钟声响起那天,而是多年合同开始被稳定、可盈利的真实使用所覆盖的那一天。
风险提示:本文基于截至2026年10月27日可查的初步注册文件和公开报道撰写,不构成投资建议。初步S-1的发行价格、股份数量及交易安排仍可能变化;媒体估值和合同汇总口径并非发行条款。链上永续合约不代表公司股权,可能发生本金全部损失。
资料来源与口径说明
1. 美国证券交易委员会(SEC),Anthropic, PBC Form S-1,2026-10-26。核心财务、拟上市代码、资本结构及风险披露以该文件为主。
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
2. Odaily,《速读Anthropic招股书:五位联创减持卖出,公司一分钱不融?》,2026-10-26。用于核对公开S-1数字、客户及合同条款;本文对“公司是否完全不募资”保留判断,等待最终发行数量。
https://www.odaily.news/zh-CN/post/5213583
3. Fortune, “Anthropic’s S-1, by the numbers: A thriving business—with a $441 billion asterisk,” 2026-10-27。用于交叉核对经营现金流、资本开支及长期算力合同汇总。
https://fortune.com/2026/10/27/anthropic-s1-ipo-filing-financials-profits/
4. The Washington Post, “Anthropic reveals $80 billion loss, surging revenue as it prepares to go public,” 2026-10-26。用于核对其IPO对AI行业的市场意义。
https://www.washingtonpost.com/technology/2026/10/26/anthropic-discloses-80-billion-loss-company-prepares-go-public/
5.
Trade.xyz
官方Pre-IPO永续合约规则索引。用于界定链上ANT合约与股票权利的差异;平台规则可能调整,交易前应核对最新版本。
https://docs.trade.xyz/perpetuals/specifications-and-schedules/pre-ipo-specification-index
#Anthropic
#Claude
#AnthropicIPO
#AIIPO
#ClaudeAI
#大模型
#AISafety
#AIAgents
#GenerativeAI
#AI
“史上最大IPO” Anthropic 到底大在哪里?
半年营收163亿美元,净亏损却高达807亿美元——这不是小数点出了错,而是Anthropic IPO故事里最容易被标题带偏的一幕。约724亿美元亏损来自融资工具公允价值变动,并非现金当期蒸发;真正的问题在另一头:Claude的需求正在狂奔,未来多年的算力账单也已经锁定。客户收入能不能把这张账单消化掉?这次上市,表面上卖的是AI增长故事,市场真正押注的却是三件事:Claude还能领先多久、每一美元收入最终能留下多少,以及今天的算力承诺究竟会成为护城河,还是沉重包袱。说到底,万亿估值买的不是“AI很热”,而是Anthropic能不能在烧算力的赛道上,先跑出一门真正赚钱的生意。
一、先看四个数字:一张报表,四种完全不同的意思
10月26日,Anthropic向美国证券交易委员会公开提交S-1注册文件,申请以ANT为代码在纳斯达克全球精选市场上市。封面上的发行股数和发行价区间仍为空白。投资者第一次看到这家公司的公开财务账本,标题数字很容易把人带偏:上半年收入162.86亿美元,净亏损却达到807.48亿美元。
收入:162.86亿美元。 2026年上半年收入为162.86亿美元,去年同期为11.63亿美元,约为上年同期的14倍。单看增速,需求几乎呈爆发式扩张。净亏损:807.48亿美元。 其中约723.88亿美元来自可转换票据等融资工具的公允价值变动。企业估值和融资工具条款变化会推高负债的账面价值,这一部分进入净利润表,却不等于公司当期掏出同等金额现金。经营亏损:6.93亿美元。 这比净亏损小两个数量级,但也不能把净亏损减去公允价值变动后自行“算出”经营业绩;经营利润是独立报表项目。2026年第二季度单季经营利润约9.74亿美元,第一季度仍有亏损,因此上半年合计仍亏6.93亿美元。经营现金流:正39.29亿美元。 上年同期为负15.13亿美元,现金流方向明显改善。Fortune根据S-1披露的资本开支估算,上半年自由现金流约为正35亿美元;这不等于扣除未来长期算力合同后的“可自由支配现金”。
资产负债表截至2026年6月30日显示,现金及现金等价物、短期投资合计约1,316.51亿美元;同期融资活动净流入约1,107.74亿美元。换句话说,充足的账面资金既是业务扩张的缓冲,也是近期融资的结果。它反驳了“现金已经见底”的说法,却不能证明公司未来无需继续融资。
最稳妥的读法是把四条线分开:收入告诉我们客户买了多少;经营利润告诉我们日常业务有没有覆盖费用;经营现金流告诉我们实际收款和付款的节奏;净亏损还叠加了融资工具重新估值等非现金项目。把四者压成一句“半年亏了807亿”,会误读经营;把723.88亿美元全都称作“纸面数字、不必在意”,又会忽略融资工具后续可能带来的转换、稀释和资本结构影响。
二、生意已经跑通了吗?需求端接近答案,利润端还在考试
Anthropic最有分量的变化,不是Claude又在某项评测中领先,而是它从“有人试用”走到了“很多组织持续掏钱”。S-1披露,截至2026年9月30日,过去12个月贡献至少10万美元收入的客户超过1.19万家;贡献至少100万美元的超过1,900家,至少1,000万美元的约250家。企业客户并非全部,但高价值客户数量已形成规模。Claude Code、API调用和企业订阅把模型嵌入软件开发、知识处理与内部工作流,使用从一次体验变成持续支出,这才是商业化真正成立的标志。
收入结构也解释了增长为何如此快:上半年约131亿美元来自按量计费服务,订阅收入约32亿美元。按量计费的好处是,既有客户调用变多,收入可以不依赖同等幅度的新增客户而继续扩张;难点是收入与推理成本一起波动。客户做更复杂的任务,可能支付更多,也可能让每美元收入消耗更多算力。若模型效率提升、单位推理成本下降,规模效应会变成利润;若服务价格下降更快,收入再漂亮也未必留下利润。
公司披露的净收入留存率(NRR)约900%,看起来极高,但口径值得细读:它比较特定历史季度与测量日附近的季度收入,并排除了基期收入低于1美元的客户以及Claude Pro、Claude Max个人订阅用户。它说明一部分进入企业付费池的客户快速扩张,不代表全体客户都把支出扩大到九倍,也不能直接与采用标准口径的SaaS公司比较。
客户质量同样要看集中度和渠道。S-1披露,云服务提供商渠道带来的收入占比从2023年的11%升至2026年上半年的48%;相关应收账款占比也偏高。一个客户在2026年上半年贡献约11%的收入。企业客户越大、扩张越快,短期增长越有力;但云平台既是Anthropic的分销渠道和算力供应商,也在开发自有模型。渠道帮它触达客户,也可能让议价、收入分成、算力供给和竞争关系纠缠在一起。
因此,“生意跑通”要拆成两句话:付费需求和产品市场匹配,已有相当强的证据;长期、可复制的单位经济和稳定利润,仍待多季数据证明。
三、真正的经营拐点:第二季度盈利不是句号,现金流转正也不是免死金牌
第二季度经营利润转正,是这份招股书里最容易被忽略、也最值得继续跟踪的拐点信号。它表明在收入快速攀升后,公司某一季度的营业收入已经覆盖当期列报的经营费用。但第一季度亏损抵消了部分改善,上半年仍是经营亏损;单季利润还可能受收入确认、成本入账时点和业务组合变化影响。
另一个积极信号是经营现金流由负转正:上半年经营活动现金流净额约39.29亿美元,上年同期为负15.13亿美元。单位经济也已有改善迹象:S-1相关数据列示,上半年计算与基础设施费用约89.45亿美元,占营收约55%;第二季度收入116亿美元、计算费用约56亿美元,收入已超过该项费用的两倍。Fortune根据S-1披露的资本开支估算,上半年自由现金流约为正35亿美元。这些都是积极信号,但口径需要放准:计算费用不等于全部运营成本,经营现金流会受收款和付款时点影响,自由现金流也未扣除未来多年合同中尚未到期或不可取消的承诺。AI公司的账单不只体现在当期资本开支;按量计算资源会进成本,多年服务协议可能承诺最低采购,设备租赁及专用数据中心合同也会形成未来现金义务。当前自由现金流为正,不等于把这些承诺按付款日折现后,公司已拥有成熟软件公司的资本回报曲线。
可以把“真正拐点”定义得更严格一些:连续多个季度经营利润为正;推理与基础设施成本占收入的比例持续下降;经营现金流能够覆盖实际资本开支,并在合同付款后仍有余量;客户留存增长不依赖少数高用量客户;遇到模型降价或竞争者追平,毛利率仍守得住。达到这些条件,才说明Anthropic不只是把收入做大,而是把收入做成了更好的生意。
四、7500亿美元算力账单:关键不在标题总额,而在合同期限和取消权
围绕Anthropic融资压力,媒体出现过至少三种说法:约5,180亿美元的“未来一年支出”、Axios援引《华尔街日报》看到的草案称多年算力承诺可能达到7,500亿美元(已承担超过6,000亿美元,另有约1,500亿美元交易在谈),以及Fortune对最新S-1合同的汇总估算——约4,410亿美元的保证承诺、若计入更多安排总额约6,300亿美元,并称约七成合同金额不可取消。它们并非同一个会计科目、同一时间跨度或同一确定性等级。
10月26日公开的S-1把一批基础设施安排拆成具体合同:例如,微软、谷歌、亚马逊协议包含最低采购或补差条款;其他安排则以最高金额、设备采购、租赁或未来扩容方式呈现,履约周期横跨多年。单看“最多可达”的上限,会把可选择的采购也当成必付债务;只看眼下现金支出,又会忽略非取消条款和需求不足时仍需付款的风险。9月流传的草案数字可以解释市场为何担心,但不能直接写成公司一年内必然要付出同额现金。
这其实是AI基础设施行业的一种结构性错配:模型公司先锁定GPU、云容量和数据中心,以免能力不足时被竞争对手甩开;收入却要靠未来客户逐步使用来兑现。需求强时,长期合同保供、成本可预期;需求转弱、模型效率突然提高或客户转向其他平台时,固定承诺就从护城河变成负担。Anthropic当前现金充足,和它未来承担巨额、难以取消的付款义务,可以同时成立。
因此,上市动机不应简单概括为“私募没钱,所以IPO救命”。更完整的解释是:公司需要一个比私募融资更深的资金池来承接AI算力投资;早期股东和员工需要流动性;公开股票可能成为未来融资、并购或员工激励的工具;而市场也在要求一个更透明的定价基准。IPO能扩宽融资渠道,但发行结构若以老股出售为主,资金先流向出售股东,不会自动补进公司账上。
五、“史上最大IPO”到底大在哪里?估值纪录不等于融资纪录
媒体对Anthropic潜在上市估值的讨论集中在约1.5万亿至2万亿美元;Fortune在10月27日的报道给出约1.8万亿至2万亿美元的预期区间。若最终落在这一水平,它可能成为按上市估值衡量的史上最大或最具规模的IPO之一。但这不是已经确定的发行价,更不是公司计划募到1.8万亿或2万亿美元。
IPO估值是“每股发行价 × 发行后总股本”,募资额则是“本次新发行股数 × 发行价”,而出售股东的老股所得归出售股东。Anthropic这版初步S-1同时预留了公司发行新股和出售股东出售股份的结构,却把发行股数、价格区间和承销折扣留白。文件列出五位联合创始人为出售股东,并明确老股出售所得公司不收取;最终primary(公司新股)与secondary(老股)的比例、募集用途和净募资额,必须等后续修订版披露。现在就说“公司一分钱不融”或“IPO将募资数千亿美元”,都走在文件前面。
“市场押Anthropic领先三年”可以用估值反推,而不必把它当作某位投资人的原话。S-1披露第三季度收入约168亿美元,简单乘以四得到约672亿美元年化收入;这只是一个季度的运行速度,不是全年审计收入或公司指引。若市场按1.8万亿至2万亿美元估值,对应约27至30倍这一年化收入。假设三年后估值回到10倍销售额,需要届时年收入约1,800亿至2,000亿美元;从672亿美元起步,三年复合增速仍需约39%至44%。若市场愿意给更高倍数,增长门槛会下降;若利润率或竞争优势不足,倍数也可能先收缩。
所以“领先三年”不是公司已经领先三年的事实,而是一个组合假设:Claude在模型质量和开发者心智上保持优势;企业客户将试点扩成核心工作流;价格下降不吞掉毛利;算力合同被实际需求消化;多年后仍能维持高增长和可观利润率。估值买的,是这些条件同时成立的概率。只满足其中一两条,收入仍可能很好看,股票回报却未必匹配。
六、IPO会如何影响AI产业链?它是定价窗口,不是全行业的利好按钮
如果Anthropic以高估值顺利上市,前沿模型公司将获得一个公开市场锚点,其他AI初创公司的私募估值、云服务商的战略投资账面价值、数据中心项目的融资能力,都可能被重新讨论。对微软、亚马逊、谷歌而言,Anthropic增长一方面意味着云容量和平台分发的需求,另一方面也意味着它们扶持的模型公司在与自有产品竞争;合同收入、资本投入和股权投资的净影响,需要逐家公司判断。
对芯片、网络设备和数据中心运营商,模型调用扩大通常意味着更多计算需求,但资本开支的最终回报取决于算力利用率、租约付款、芯片折旧和电力成本。若Anthropic收入增长明显快于算力费用,市场可能相信AI基础设施投资能被终端软件收入吸收;若IPO需求不足、合同回报无法证明,压力则可能沿着“模型公司融资—云厂商订单—数据中心债务”链条向上游传导。Firmus放弃IPO、Elice上市首日下跌、CoreWeave部分债券收益率上升等新闻,正说明市场已经开始区分“算力需求很大”和“每个算力项目都能赚钱”。
对AI安全与监管,这次公开发行也会带来更持续的问责。Anthropic以公益公司(PBC)形式运作,S-1在风险章节详细讨论先进AI可能带来的极端危害,也承认安全投入与短期商业回报之间存在取舍;但没有单列可直接比较的安全研发预算。安全原则写进治理文件是一回事,投资者怎样核实其实际执行、事故处理和产品上线决策,是上市后另一回事。
七、投资者买到什么治理权?ANT股票与链上ANT不是同一件事
Anthropic的股权结构值得和财务指标一样认真看。公司是特拉华州公益公司;长期利益信托(LTBT)通过Class T股份选举和罢免Class T董事,该类董事构成董事会授权席位的多数;创始人实体Founder LLC持有Class F特别股,对一般股东事项拥有合计50.1%的投票权。公开投资者可能买到的Class A普通股每股一票,但公司仍属于纳斯达克规则下的“受控公司”。这类安排有助创始人坚持长期安全和使命目标,也意味着A类股东难以通过投票改变战略、董事会或控制权事项。经济权益和控制权并不一一对应。
链上市场则是另一个概念。
Trade.xyz
的官方规则将ANT描述为围绕Anthropic拟上市股票价格的IPO前永续市场;其文件称,正式上市后预计转换为标准XYZ永续合约。引用一股A类股作为报价单位,不等于合约背后托管了那股股票;永续合约是衍生品,不赋予股东名册登记、投票、分红或IPO配售权。代码同名、页面出现公司Logo,都不能替代发行人、托管资产、赎回机制和法律权利的证明。要参与现货股权,应以有效的注册文件和合规券商安排为准;链上合约则要按杠杆衍生品看待,另有资金费率、强平、流动性和上市延期风险。
八、接下来真正该盯的六件事
最终修订版S-1:发行价区间、发行股数、公司新股与老股比例、募资用途、绿鞋和锁定安排。收入质量:季度增长能否延续;按量计费与订阅结构变化;NRR定义及高用量客户的留存、集中度。单位经济:算力与基础设施成本占收入比例、单位任务成本、价格下降能否被效率改善抵消。现金转化:经营现金流、资本开支、自由现金流与实际合同付款日程,尤其是不可取消部分。竞争和渠道:云平台分发依赖、模型能力差距、企业续费和多模型采购,供应商同时做竞争者的利益冲突。治理兑现:Founder LLC与LTBT如何实际行使权力,公益基金增发安排及其对普通股稀释的影响,安全承诺如何落实。
九、结语:不是“要不要相信AI”,而是“这份增长值不值得这个价格”
这份S-1给出的答案,比标题更有层次:Anthropic有真实、迅速扩张的付费需求;上半年经营现金流已经转正,第二季度经营利润也转正;巨额净亏损很大一部分来自融资工具重估,不是同额现金消失。与此同时,商业模式尚未经过完整周期检验:收入集中、云渠道依赖、算力合同期限长,利润改善能否持续仍是开放问题。
如果把IPO理解成市场给AI愿景盖章,就会漏掉最重要的一层。它其实是一次公开市场压力测试:企业客户会不会持续续费,收入能不能跑赢算力成本,AI资本开支能否沉淀为可持续利润,创始人控制结构是否能被公众股东接受。Anthropic当然可能成为AI时代最重要的公司之一;但再伟大的产品,也不能替任何发行价格提供保底。真正的拐点,不是钟声响起那天,而是多年合同开始被稳定、可盈利的真实使用所覆盖的那一天。
风险提示:本文基于截至2026年10月27日可查的初步注册文件和公开报道撰写,不构成投资建议。初步S-1的发行价格、股份数量及交易安排仍可能变化;媒体估值和合同汇总口径并非发行条款。链上永续合约不代表公司股权,可能发生本金全部损失。
资料来源与口径说明
1. 美国证券交易委员会(SEC),Anthropic, PBC Form S-1,2026-10-26。核心财务、拟上市代码、资本结构及风险披露以该文件为主。
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
2. Odaily,《速读Anthropic招股书:五位联创减持卖出,公司一分钱不融?》,2026-10-26。用于核对公开S-1数字、客户及合同条款;本文对“公司是否完全不募资”保留判断,等待最终发行数量。
https://www.odaily.news/zh-CN/post/5213583
3. Fortune, “Anthropic’s S-1, by the numbers: A thriving business—with a $441 billion asterisk,” 2026-10-27。用于交叉核对经营现金流、资本开支及长期算力合同汇总。
https://fortune.com/2026/10/27/anthropic-s1-ipo-filing-financials-profits/
4. The Washington Post, “Anthropic reveals $80 billion loss, surging revenue as it prepares to go public,” 2026-10-26。用于核对其IPO对AI行业的市场意义。
https://www.washingtonpost.com/technology/2026/10/26/anthropic-discloses-80-billion-loss-company-prepares-go-public/
5.
Trade.xyz
官方Pre-IPO永续合约规则索引。用于界定链上ANT合约与股票权利的差异;平台规则可能调整,交易前应核对最新版本。
https://docs.trade.xyz/perpetuals/specifications-and-schedules/pre-ipo-specification-index
#Anthropic
#Claude
#AnthropicIPO
#AIIPO
#ClaudeAI
#大模型
#AISafety
#AIAgents
#GenerativeAI
#AI
2
540
·
--
真正的同行者
我一直坚信,能长期走下去的社区,不靠空泛的口号,靠一群愿意落地做事的人。
有人懂技术,有人擅内容;有人长于组织,有人热爱分享;有人初入 Web3,有人看过潮起潮落。 能力各有长短,但人人皆可贡献价值。
这便是 DeepSeekbug 想要长成的模样: 🤝 拒绝围观,主动参与 💡 不止建言,共解难题 🌱 不空谈远景,从今日起落地实事
一起完善内容、筹办活动、交换经验、反馈产品 Bug,留存每一次迭代与尝试。
社区从来不是独角戏,是所有共建者共同书写的篇章。
寻找同频、有行动力、愿意长期同行的伙伴。
认同这份理念,欢迎加入交流。
DeepSeekbug:修复 Bug,进化自己,记录人生。 认同启始,行动成识,时间见证成长。
1
1
6
376
·
--
Проверено
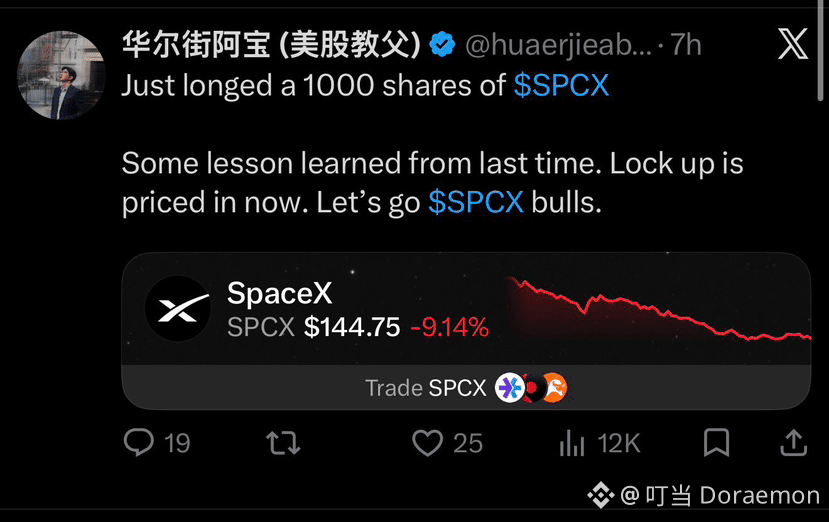
昨天六家券商排着队上调目标价,今天 SpaceX 收在144美元出头,跌了9%多。周三财报后那天涨的7.8%,一天全吐回去,还比财报前更低。
今天是解禁日。按解禁追踪站的口径,大约13亿股老股东的股票第一次能卖。
可今天跌的也不只 SpaceX。费城半导体指数跌6.7%,纳指跌2.6%,是6月以来最狠的一天。Meta 跌7%,AMD 跌8%。10年期美债收益率掉了19个基点到4.95%,资金在往债里跑。
所以这9%,我不会全算在解禁头上。大盘把 AI 股一起砸了,SpaceX 只是多挨了一刀。
其实最主要的原因是华尔街阿宝做多,定点爆多头而已。
#SpaceX
昨天六家券商排着队上调目标价,今天 SpaceX 收在144美元出头,跌了9%多。周三财报后那天涨的7.8%,一天全吐回去,还比财报前更低。
今天是解禁日。按解禁追踪站的口径,大约13亿股老股东的股票第一次能卖。
可今天跌的也不只 SpaceX。费城半导体指数跌6.7%,纳指跌2.6%,是6月以来最狠的一天。Meta 跌7%,AMD 跌8%。10年期美债收益率掉了19个基点到4.95%,资金在往债里跑。
所以这9%,我不会全算在解禁头上。大盘把 AI 股一起砸了,SpaceX 只是多挨了一刀。
其实最主要的原因是华尔街阿宝做多,定点爆多头而已。
#SpaceX
今天是解禁日。按解禁追踪站的口径,大约13亿股老股东的股票第一次能卖。
可今天跌的也不只 SpaceX。费城半导体指数跌6.7%,纳指跌2.6%,是6月以来最狠的一天。Meta 跌7%,AMD 跌8%。10年期美债收益率掉了19个基点到4.95%,资金在往债里跑。
所以这9%,我不会全算在解禁头上。大盘把 AI 股一起砸了,SpaceX 只是多挨了一刀。
其实最主要的原因是华尔街阿宝做多,定点爆多头而已。
#SpaceX
5
1k
·
--
Рост
谷歌每个月付给 SpaceX 9.2 亿美元,租大约 11 万张英伟达 GPU,从今年 10 月一直租到 2029 年 6 月。 $GOOGL
皮柴(谷歌首席执行官)周二上 Big Technology 播客说,Gemini 4 Argon 上线头 72 小时,用掉了将近 25 万亿个 token,是 Gemini 3.0 同期的三倍。谷歌服务它的时候,算力不够用。
他还说,谷歌云随时都在放弃短期收入,因为算力要先给前沿 AI 研发。分算力的顺序是先保 Google DeepMind,剩下的才轮到各个业务。现在大家都缺,不只谷歌,每家都希望手里有原计划的两倍。今天的算力,是他 2024 年拍板的结果。
马斯克昨天在 SpaceX 财报电话会上说,每家超大云厂商、几十家小公司都在死缠着要租他的算力,他能把算力租出去好几遍。有人说这对 neocloud 是利好,他今天早上回:前提是你能把算力上线、跑稳,规模一大,这件事极难。
一个月 9.2 亿,一年就是 110 亿美元出头。谷歌自己造 TPU,还得掏这笔钱。合同写明,今年年底以后双方提前 90 天通知就能解约。2015 年,谷歌和富达一起投了 SpaceX 10 亿美元。现在谷歌每个月就付给它 9.2 亿。
#Spacex
1
965
·
--
伙伴们,拿好握紧手里的BNB
长期定投的价值标的可別弄丟了
纳斯达克上市公司BNB Standard将于10月26日开市
10 月 21 日,纳斯达克上市公司 BNB Standard(股票代码:BNC)宣布,将于 10 月 26 日敲响纳斯达克开市钟,以庆祝公司更名及新管理层上任。届时,公司首席执行官将与董事会成员、管理团队、投资者及生态合作伙伴共同出席敲钟仪式
伙伴们,拿好握紧手里的BNB
长期定投的价值标的可別弄丟了
纳斯达克上市公司BNB Standard将于10月26日开市
10 月 21 日,纳斯达克上市公司 BNB Standard(股票代码:BNC)宣布,将于 10 月 26 日敲响纳斯达克开市钟,以庆祝公司更名及新管理层上任。届时,公司首席执行官将与董事会成员、管理团队、投资者及生态合作伙伴共同出席敲钟仪式
长期定投的价值标的可別弄丟了
纳斯达克上市公司BNB Standard将于10月26日开市
10 月 21 日,纳斯达克上市公司 BNB Standard(股票代码:BNC)宣布,将于 10 月 26 日敲响纳斯达克开市钟,以庆祝公司更名及新管理层上任。届时,公司首席执行官将与董事会成员、管理团队、投资者及生态合作伙伴共同出席敲钟仪式
1
1
1
918
·
--
搞事最佳拍擋还得是老马和老特
特朗普公开致谢马斯克「全美空投」,称其是「传奇的朋友」
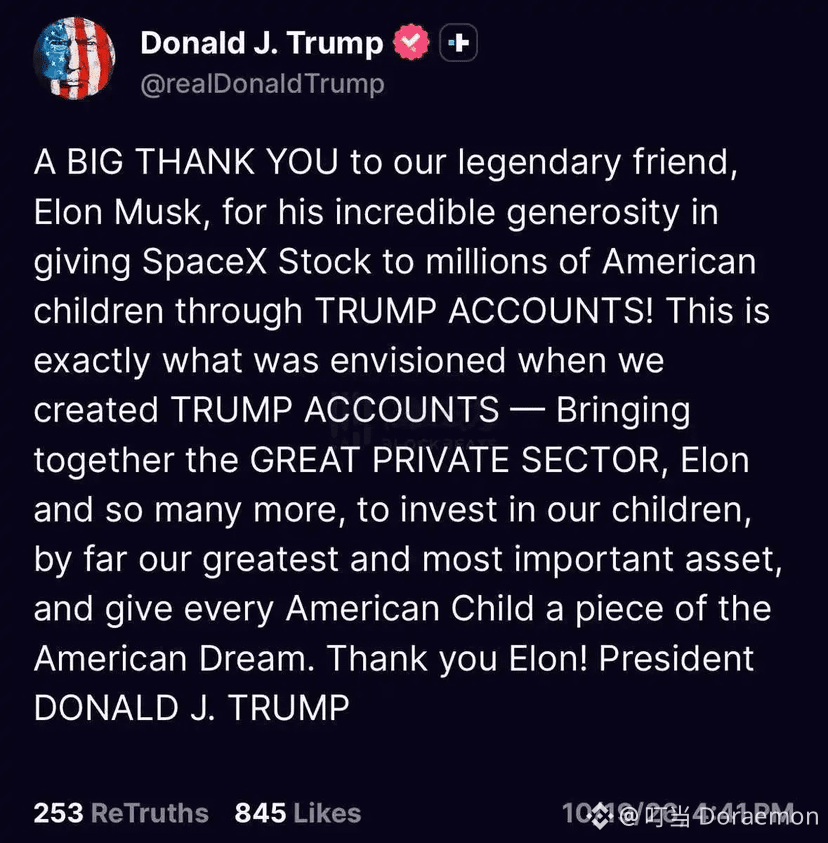
10 月 20 日,美国总统特朗普今晨发文致谢马斯克「全美空投」,特朗普表示「衷心感谢我们传奇的朋友埃隆·马斯克,他通过 TRUMP 账户向数百万美国儿童慷慨捐赠 SpaceX 股票! 这正是我们创立 TRUMP 账户时的愿景一一汇聚伟大的私营部门、埃隆以及众多其他力量,投资于我们的孩子他们是我们最宝贵、最重要的资产让每一位美国儿童都能拥有美国梦的一份。」
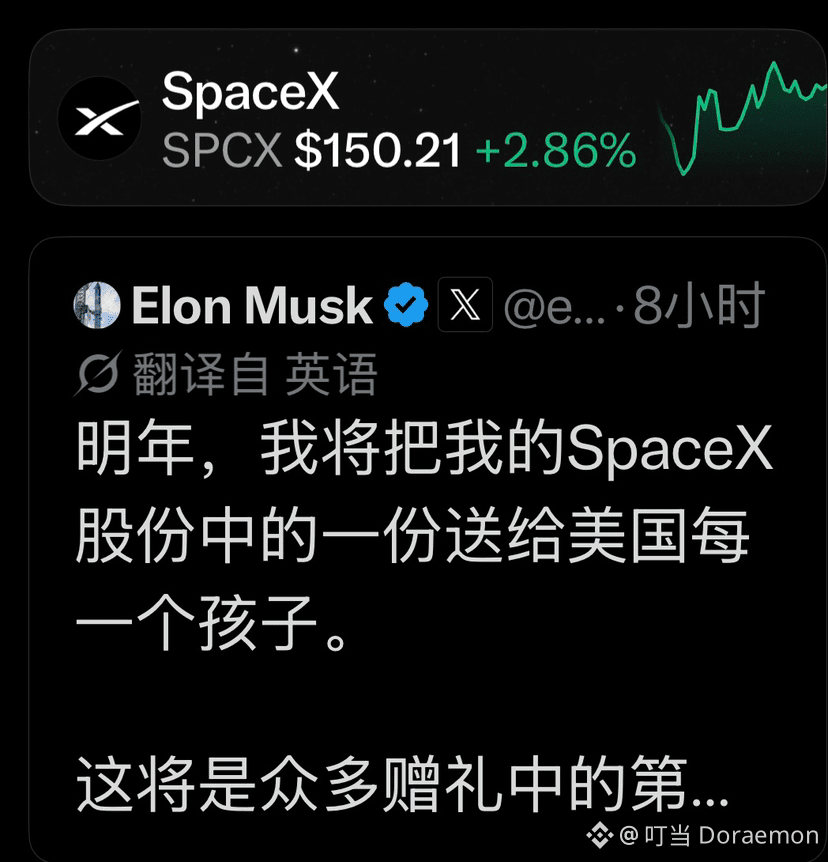
昨日马斯克发文表示,明年将向美国的每位儿童赠送一股 SpaceX 股票,并称这将是未来一系列类似举措中的第一项。
有市场分析指出,马斯克此举部分动机为助力特朗普中期选举。
特朗普公开致谢马斯克「全美空投」,称其是「传奇的朋友」
10 月 20 日,美国总统特朗普今晨发文致谢马斯克「全美空投」,特朗普表示「衷心感谢我们传奇的朋友埃隆·马斯克,他通过 TRUMP 账户向数百万美国儿童慷慨捐赠 SpaceX 股票! 这正是我们创立 TRUMP 账户时的愿景一一汇聚伟大的私营部门、埃隆以及众多其他力量,投资于我们的孩子他们是我们最宝贵、最重要的资产让每一位美国儿童都能拥有美国梦的一份。」
昨日马斯克发文表示,明年将向美国的每位儿童赠送一股 SpaceX 股票,并称这将是未来一系列类似举措中的第一项。
有市场分析指出,马斯克此举部分动机为助力特朗普中期选举。
2
732
·
--
ElonMusk昨天说要给每个美国孩子一股SpaceX,今天有人把账算出来了:按约7200万名未成年人、当时股价估算,总值约106.5亿美元。
一股看着不多,乘上全美国的孩子,就是一笔百亿美元级别的赠与。而且他说的是拿出自己持有的股份,外加一句:“这将是许多次中的第一次。”后面怎么送还不知道,但第一笔的规模已经够大了。
投资人Brad Gerstner也接话了,把这件事和他推动的儿童投资账户理念联系起来:让孩子从小就拥有企业的一小份,跟着企业一起成长。
要知道如果这些孩子可以把 $SPCX 的股票拿到他们退休,就是什么样的天文数字吗? 人生真的看到了希望……
ElonMusk昨天说要给每个美国孩子一股SpaceX,今天有人把账算出来了:按约7200万名未成年人、当时股价估算,总值约106.5亿美元。
一股看着不多,乘上全美国的孩子,就是一笔百亿美元级别的赠与。而且他说的是拿出自己持有的股份,外加一句:“这将是许多次中的第一次。”后面怎么送还不知道,但第一笔的规模已经够大了。
投资人Brad Gerstner也接话了,把这件事和他推动的儿童投资账户理念联系起来:让孩子从小就拥有企业的一小份,跟着企业一起成长。
要知道如果这些孩子可以把 $SPCX 的股票拿到他们退休,就是什么样的天文数字吗? 人生真的看到了希望……
一股看着不多,乘上全美国的孩子,就是一笔百亿美元级别的赠与。而且他说的是拿出自己持有的股份,外加一句:“这将是许多次中的第一次。”后面怎么送还不知道,但第一笔的规模已经够大了。
投资人Brad Gerstner也接话了,把这件事和他推动的儿童投资账户理念联系起来:让孩子从小就拥有企业的一小份,跟着企业一起成长。
要知道如果这些孩子可以把 $SPCX 的股票拿到他们退休,就是什么样的天文数字吗? 人生真的看到了希望……
987
·
--
Проверено
Space X 与特斯拉,你持有哪一隻股票?
万亿合并定价:市场关注SpaceX财报,博弈与特斯拉合并信心
10 月 19 日,SpaceX 将于周二盘后公布第三季度财报,市场正密切关注其营收表现与资本开支,以评估公司估值及其与特斯拉潜在合并的可行性。巴克莱分析师预计,若两家公司合并,交易可能采取全股票换股方式,并由估值更高的 SpaceX 作为主体。
巴克莱参考估值分别为 SpaceX 2.1 万亿美元、特斯拉 1.5 万亿美元,据此测算,特斯拉股东每股可能换得约 0.7 股 SpaceX。分析师认为,若 SpaceX 营收增长强劲且资本开支可控,将有助于提升市场对合并方案的信心;反之,若巨额 AI 基础设施投入继续拖累现金流,市场可能重新评估其估值及交易合理性。
市场预计 SpaceX 本季度营收约为 128.9 亿美元,但资本支出可能高达 196 亿美元,自由现金流或为负 116 亿美元。需要注意的是,两家公司尚未正式宣布合并,上述交易结构及换股比例均为分析师推演。
2.3k
8
156
2.3k
·
--
Проверено
Статья
Circle:上半年收入14亿美元,近六成用于合作伙伴与交易成本10 月 16 日,Circle 于 10 月 16 日发布公告称,2026 年上半年,USDC 链上结算额超过 36 万亿美元,Circle 同期铸造和赎回的 USDC 规模超过 3150 亿美元,日均约 17 亿美元。公司称,截至 6 月,USDC 占全球稳定币交易量约 77%,较一年前的 60% 进一步提升。
更受市场关注的是 USDC 的收入分配。Circle 披露,上半年公司产生约 14 亿美元收入,其中约 8.19 亿美元用于 USDC 分销合作伙伴和交易成本,占收入约 59%;另有约 4.73 亿美元投入牌照、银行合作、结算流动性、合规体系、产品开发及多链部署,占比约 34%。按该公告口径,Circle 每获得 1 美元收入,最终仅保留约 7 美分净利润。
该公告或是在回应市场上「稳定币发行方独占储备收益」的质疑。Circle 表示,合作伙伴通过在自身平台持有并扩大 USDC 余额,可分享相应的储备收益;目前已有超过 150 家交易平台、钱包、银行、金融科技公司、支付平台及企业与 USDC 增长形成经济利益绑定。Circle 还提及,Binance 于 9 月已与其签署五年商业协议,并向 Circle 投资 1 亿美元。
产品层面,Circle 宣布扩大免费赎回机制:所有 Circle 客户仍可通过传统银行通道免费赎回 USDC,到账时间通常不超过两个工作日;通过 Circle Payments Network 进行支付,或使用 Arc、Circle Mint、Circle Wallets 等产品的符合条件客户,将可获得免费、近实时的赎回能力。
Circle:上半年收入14亿美元,近六成用于合作伙伴与交易成本
10 月 16 日,Circle 于 10 月 16 日发布公告称,2026 年上半年,USDC 链上结算额超过 36 万亿美元,Circle 同期铸造和赎回的 USDC 规模超过 3150 亿美元,日均约 17 亿美元。公司称,截至 6 月,USDC 占全球稳定币交易量约 77%,较一年前的 60% 进一步提升。
更受市场关注的是 USDC 的收入分配。Circle 披露,上半年公司产生约 14 亿美元收入,其中约 8.19 亿美元用于 USDC 分销合作伙伴和交易成本,占收入约 59%;另有约 4.73 亿美元投入牌照、银行合作、结算流动性、合规体系、产品开发及多链部署,占比约 34%。按该公告口径,Circle 每获得 1 美元收入,最终仅保留约 7 美分净利润。
该公告或是在回应市场上「稳定币发行方独占储备收益」的质疑。Circle 表示,合作伙伴通过在自身平台持有并扩大 USDC 余额,可分享相应的储备收益;目前已有超过 150 家交易平台、钱包、银行、金融科技公司、支付平台及企业与 USDC 增长形成经济利益绑定。Circle 还提及,Binance 于 9 月已与其签署五年商业协议,并向 Circle 投资 1 亿美元。
产品层面,Circle 宣布扩大免费赎回机制:所有 Circle 客户仍可通过传统银行通道免费赎回 USDC,到账时间通常不超过两个工作日;通过 Circle Payments Network 进行支付,或使用 Arc、Circle Mint、Circle Wallets 等产品的符合条件客户,将可获得免费、近实时的赎回能力。
1.6k
8
108
1.6k
·
--
偶的个乖乖
老马还真的做到了💯
elonmusk
直接原地开拔,拉起来,旋转飞过。
未来或许还会变形
还真的把科幻拉到现实了
10 月 16 日,据 BIT(bit.com) 行情数据,特斯拉美股盘前涨超 4.5%,报 378.3 美元;SpaceX 涨约 2.5%,报 152.3 美元。
消息面上,特斯拉今日在 Roadster 发布会上展示了该飞行汽车短时离地与空中翻滚效果,搭载与 SpaceX 合作开发的冷气体推进器。同时马斯克表示将在 2028 年开始生产 Roadster 跑车。
偶的个乖乖
老马还真的做到了💯
elonmusk
直接原地开拔,拉起来,旋转飞过。
未来或许还会变形
还真的把科幻拉到现实了
10 月 16 日,据 BIT(bit.com) 行情数据,特斯拉美股盘前涨超 4.5%,报 378.3 美元;SpaceX 涨约 2.5%,报 152.3 美元。
消息面上,特斯拉今日在 Roadster 发布会上展示了该飞行汽车短时离地与空中翻滚效果,搭载与 SpaceX 合作开发的冷气体推进器。同时马斯克表示将在 2028 年开始生产 Roadster 跑车。
老马还真的做到了💯
elonmusk
直接原地开拔,拉起来,旋转飞过。
未来或许还会变形
还真的把科幻拉到现实了
10 月 16 日,据 BIT(bit.com) 行情数据,特斯拉美股盘前涨超 4.5%,报 378.3 美元;SpaceX 涨约 2.5%,报 152.3 美元。
消息面上,特斯拉今日在 Roadster 发布会上展示了该飞行汽车短时离地与空中翻滚效果,搭载与 SpaceX 合作开发的冷气体推进器。同时马斯克表示将在 2028 年开始生产 Roadster 跑车。
2
498
·
--
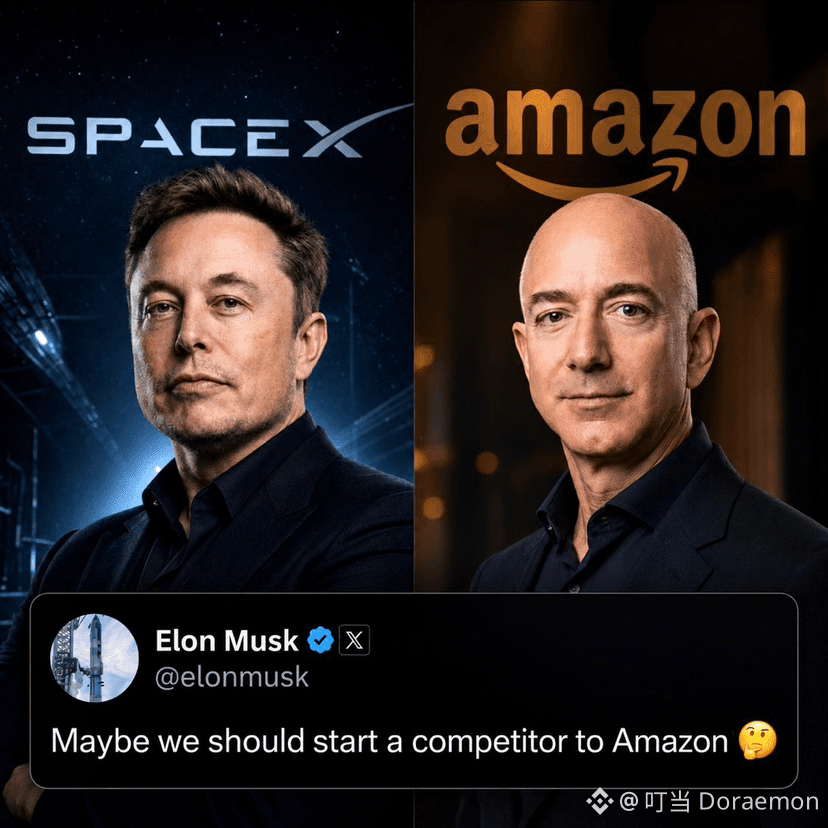
Elon musk最近是不是飘了?前几天要干Delta航空公司,今天要干亚马逊了! $AMZN
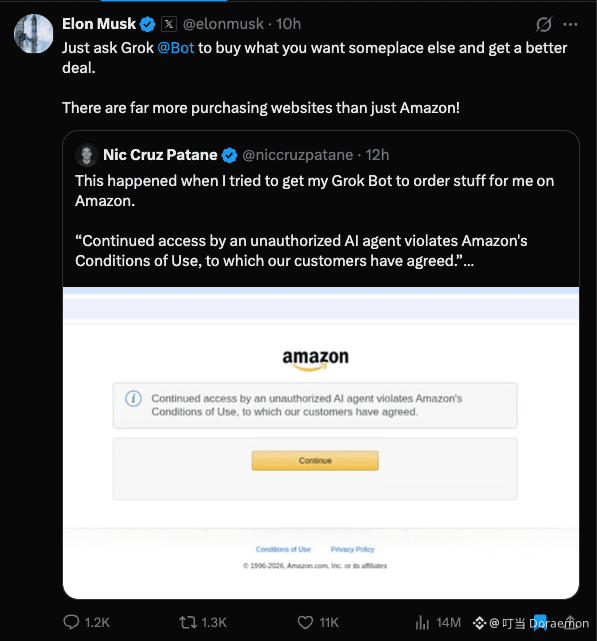
昨晚有用户发帖,说让自己的 Grok Bot 上亚马逊下单,弹出来一句话:“未经授权的 AI 代理继续访问,违反亚马逊的使用条件。”然后就进不去了。
马斯克的反应分了三步。晚上10点24分:让 Bot 去别家买,还能买得更便宜,网上又不止亚马逊一家。
半小时后:要是 Bot 买错东西,或者把你的卡泄露了,SpaceX 给你兜底,还补了一句“目前还没发生过”。
今早5点52分,又来一句:也许我们该做个亚马逊的竞争对手,后面跟了个思考的表情。🤔
一晚上从“换家店”升级到“开家店”,挺有他的风格。不过“SpaceX 赔”目前就是一条帖子,没看到任何写下来的规则,具体怎么赔、谁来认定买错,都不知道。
亚马逊这边也不是临时起意。它的使用条件(最近一次更新是8月14日)里有专门一段管 AI 代理:必须在每次请求里亮明自己是代理,不能模仿人的打字和点击节奏,不能破解验证码,有人问是不是机器要老实回答,亚马逊叫停就得停。9月 Meta 的 Muse 也是被同一句话挡在门外。亚马逊当时的理由是,代理不表明身份,等于一个陌生第三方在你的账户里下单、碰你的数据。这次亚马逊还没公开回应。
2
2
1.4k
·
--
Проверено
Статья
BLACKROCK 刚刚将美国股市下调至中性,并转为看多美国国债来自BlackRock投资研究所和首席投资官Rick Rieder的一份报告。
- 短期国债:从低配上调至超配
- 长期国债:从低配上调至中性
- 美国股市:从长期超配下调至中性
BlackRock表示,它仍然看好人工智能,并称此次股票下调是短期风险管理:“我们正在管理近期风险,而不是改变我们的核心信念。”贝莱德这周把拿了好几年的美股超配关掉了,降到中性,腾出来的钱去买短期美债。它没说 AI 不行,原话还写着“对 AI 基本面的信心不变,美股里仍然偏好 AI”。它在意的是利率:10年期美债今年涨了110个基点,到了5.25%左右,什么都不做,拿着国债就有五个多点。
“超配”和“中性”是资产配置里的说法:超配是比标准仓位多放一些,中性就是回到标准仓位。所以这是减仓,离看空还远。贝莱德自己也把它叫作“短期风险管理”,说看到更好的位置还会把风险加回来。
我更在意它给的理由: 它说利率上来以后,公司会按“能不能赚回资金成本”重新分层。
AI 建设是史上最烧钱的工程之一,数据中心、芯片、电力,很多钱靠借。国债都给5%的时候,一个项目要是只能赚6%、7%,投资人凭什么冒这个险?周一博通 CEO Hock Tan 说 AI 发展最大的约束是钱,讲的也是这笔账。
还有一个细节:市场今年已经押了未来12个月美联储再加息160个基点,贝莱德觉得押过头了,所以重仓的是短端,长债只回到中性。接下来看本周的 CPI 和 PPI。通胀压不住、加息预期继续往上走,最先被重新算账的,就是那些靠借钱扩建、还没开始赚钱的 AI 项目
BLACKROCK 刚刚将美国股市下调至中性,并转为看多美国国债
来自BlackRock投资研究所和首席投资官Rick Rieder的一份报告。
- 短期国债:从低配上调至超配
- 长期国债:从低配上调至中性
- 美国股市:从长期超配下调至中性
BlackRock表示,它仍然看好人工智能,并称此次股票下调是短期风险管理:“我们正在管理近期风险,而不是改变我们的核心信念。”贝莱德这周把拿了好几年的美股超配关掉了,降到中性,腾出来的钱去买短期美债。它没说 AI 不行,原话还写着“对 AI 基本面的信心不变,美股里仍然偏好 AI”。它在意的是利率:10年期美债今年涨了110个基点,到了5.25%左右,什么都不做,拿着国债就有五个多点。
“超配”和“中性”是资产配置里的说法:超配是比标准仓位多放一些,中性就是回到标准仓位。所以这是减仓,离看空还远。贝莱德自己也把它叫作“短期风险管理”,说看到更好的位置还会把风险加回来。
我更在意它给的理由: 它说利率上来以后,公司会按“能不能赚回资金成本”重新分层。
AI 建设是史上最烧钱的工程之一,数据中心、芯片、电力,很多钱靠借。国债都给5%的时候,一个项目要是只能赚6%、7%,投资人凭什么冒这个险?周一博通 CEO Hock Tan 说 AI 发展最大的约束是钱,讲的也是这笔账。
还有一个细节:市场今年已经押了未来12个月美联储再加息160个基点,贝莱德觉得押过头了,所以重仓的是短端,长债只回到中性。接下来看本周的 CPI 和 PPI。通胀压不住、加息预期继续往上走,最先被重新算账的,就是那些靠借钱扩建、还没开始赚钱的 AI 项目
2
808
·
--
Статья
Al的下一阶段发展物理 AI + 人形机器人是 AI 的下一个发展阶段。
$NVDA CES 2025 预测以及埃隆对 $TSLA 的预测,加上未来十年 10 亿人形机器人,似乎正在加速。
Unitree CEO 在其人形机器人项目上测试 GPT-6 后发表的新声明是:
- 8 月,在 GPT-6 发布之前,王表示行业最快需要两到三年,或者长达十年,才能达到其“ChatGPT 时刻”
- 现在,OpenAI 的 GPT-6 模型引发了预期,突破可能在“1 或 2 年内”发生
- 他将那一刻定义为机器人能够在 80% 的陌生环境中,使用语音或文本命令完成大约 80% 的任务。
- “有可能,比如明年发布的 GPT-7 模型就能直接破解具身智能的问题”
- “GPT-6 发布后,整个具身智能行业都受到了震动”
只是看看机器人手部操作的一些基准测试,“在碗任务中,Astra 在 20 次试验中 19 次成功放置积木,而 Fable 5.1 仅 8 次”。
但对于拼图任务,“Astra 在 20 次中完成插入 2 次,而 Fable 5.1 也是 2 次”……所以我们正在接近。
但从 2-3 年(可能长达十年)缩短到 1 或 2 年(在陌生环境中实现 80% 以上任务),这是一个重大的展望变化。
Al的下一阶段发展
物理 AI + 人形机器人是 AI 的下一个发展阶段。
$NVDA CES 2025 预测以及埃隆对 $TSLA 的预测,加上未来十年 10 亿人形机器人,似乎正在加速。
Unitree CEO 在其人形机器人项目上测试 GPT-6 后发表的新声明是:
- 8 月,在 GPT-6 发布之前,王表示行业最快需要两到三年,或者长达十年,才能达到其“ChatGPT 时刻”
- 现在,OpenAI 的 GPT-6 模型引发了预期,突破可能在“1 或 2 年内”发生
- 他将那一刻定义为机器人能够在 80% 的陌生环境中,使用语音或文本命令完成大约 80% 的任务。
- “有可能,比如明年发布的 GPT-7 模型就能直接破解具身智能的问题”
- “GPT-6 发布后,整个具身智能行业都受到了震动”
只是看看机器人手部操作的一些基准测试,“在碗任务中,Astra 在 20 次试验中 19 次成功放置积木,而 Fable 5.1 仅 8 次”。
但对于拼图任务,“Astra 在 20 次中完成插入 2 次,而 Fable 5.1 也是 2 次”……所以我们正在接近。
但从 2-3 年(可能长达十年)缩短到 1 或 2 年(在陌生环境中实现 80% 以上任务),这是一个重大的展望变化。
907
5
64
909
·
--
看了一下盘面,今天选择吃草了,不能用手抓,咱是斯文人,必须要用叉子慢慢來
10 月 13 日,据 HTX 行情数据,伴随比特币回落跌破 8.2 万美元,山寨币大幅回落,其中:
BOME 24 小时跌幅 30.04%,现报 0.000768 美元;
BLUR 24 小时跌幅 29.48%,现报 0.01349 美元;
STRK 24 小时跌幅 28.35%,现报 0.08599 美元;
CKB 24 小时跌幅 22.50%,现报 0.0014796 美元;
PONS 24 小时跌幅 20.35%,现报 0.281 美元;
USELESS 24 小时跌幅 16.82%,现报 0.16969 美元;
ENA 24 小时跌幅 15.55%,现报 0.204 美元;
NEAR 24 小时跌幅 13.44%,现报 5.039 美元。
USELESS再下來点20 %我就接,meme嘛就是无用
1.2k
2
81
1.2k
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
BinanceSAFUFundTransferCompleted7499BTC
Просмотров: 12,214
378 обсуждают
BREAKING: Binance Recovers 90% of $6.3B - My Take
Guys, biggest recovery in crypto history just happened.
Binance just confirmed in its 3rd security update on Oct 31:
90% of the stolen assets have been replenished - up from 80% yesterday.
What happened?
Total breach: ∼$6.3B on Oct 29 (hot wallets)Binance set aside $6.34B from company funds to cover itSources used: Corporate Treasury + SAFU Fund ($1B fund) + Futures Insurance FundResult: 10 major tokens now 100% backed: $BTC, $ETH, $USDT, $BNB, $SOL, $USDC, $XRP, $USD1, $RLUSD, $ZECRemaining 10% are less liquid tokens, will take more time to sourceWithdrawals expected to resume Nov 1
My analysis: This is why Binance is still #1. No other exchange could cover $6.3B from its own pocket in 2 days. This shows SAFU actually works.
Is this enough to bring back trust? Or you are still worried?
Drop your opinion below - I will read all comments.
Binance #SAFU #CryptoRecovery #BinanceSecurity #BTC#binancesafufundtransfercompleted7499btc
True News
·Лайков: 23
·Просмотров: 10.6k
BinanceRecovery90% of stolen assets
Просмотров: 52,828
112 обсуждают
YiHe:ProofOfReserves:10TokensAt100%Backing
Просмотров: 86,231
522 обсуждают