
低吸猎手
18 Публикации

低吸猎手
Отправить жалобу
Заблокировать пользователя
0 подписок(и/а)
4 подписчиков(а)
5 понравилось
Посты
·
--
Проверено
Статья
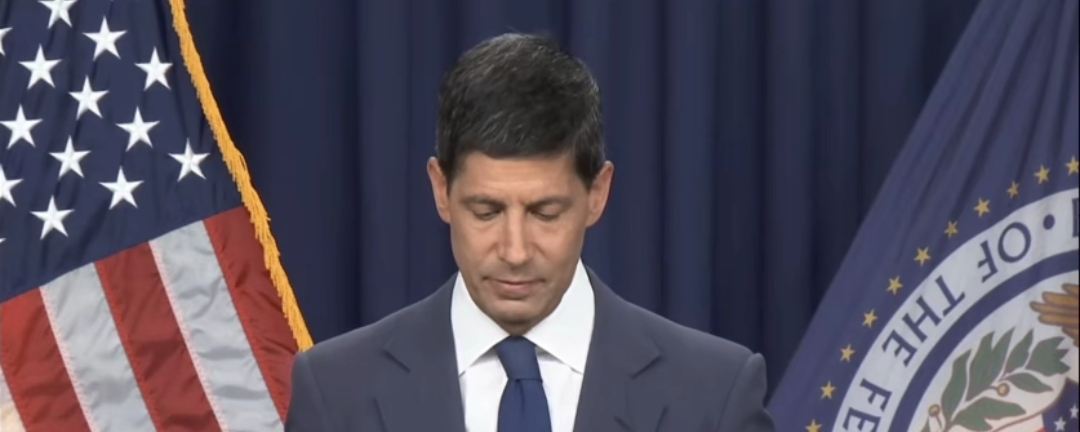
沃什把话说死了:通胀太高太久,美联储不装了
美联储主席凯文·沃什刚刚开完记者会。如果你只看了加息25个基点的标题,那你漏掉的东西比利率本身重要得多。沃什说了什么?
核心就三句话。
第一句:“通胀太高,而且已经太高太久了。今年夏天的通胀数据,并没有告诉我潜在趋势有实质性的改善。”
第二句:“不打算提供前瞻指引。”这不是技术性表述,这是在拆掉市场赖以判断政策方向的“路标”。
第三句:金融条件“并不具有限制性”。翻译一下就是:现在的利率还不够高,还有收紧的空间。
为什么这次不一样?
美联储把利率从3.5%-3.75%上调到3.75%-4%,这是2023年7月以来的首次加息,12票全票通过,零反对。
但比加息本身更值得警惕的是沃什的表态方式。他不是在“引导”市场,他是在“通知”市场。过去的美联储主席会花大量精力管理市场预期,让政策尽量平滑。沃什把这件事扔了。他说得很清楚:你们自己看数据,我不告诉你们下一步怎么走。
这种沟通哲学的变化,比一次加息的影响更深远。市场失去了“央行看跌期权”的锚,波动率将系统性地上升。
市场用脚投票。
沃什讲话后,美国2年期国债收益率升至4.712%,创2024年7月以来新高。现货黄金跌破4280美元/盎司。标普500指数迅速回吐涨幅,触及盘中低点。交易员加大对美联储年底前再加息两次的押注。
这不是“鸽派加息”的反应。这是市场在重新定价一个更鹰的美联储。
摩根士丹利已经将预测从“不再加息”改为“两次加息”,理由是沃什的公开表态叠加油价上涨和AI带来的通胀性扩张。该行首席美国经济学家Michael Gapen写道:“不这么做将冒着信誉丧失和长端风险溢价上升的风险,类似7月FOMC会议后的反应。”
对交易者意味着什么?
第一,不要和沃什对赌通胀。他说“趋势未能通过检验”,意味着只要通胀数据不出现持续、明确的回落,他就会继续收紧。7月会议上的犹豫已经让他付出过信誉代价,他不会在9月再犯同样的错。
第二,美元短期有支撑。加息预期升温直接推高短端利率,2年期美债收益率已经反映了这一点。美元走强对大宗商品,尤其是以美元计价的原油和黄金,构成压力。
第三,股市的“加息免疫”幻觉正在被打破。过去两年美股在加息周期中依然上涨,靠的是盈利增长和AI叙事。但沃什明确说金融条件“不具限制性”,等于告诉市场:我不在乎股市怎么走,我只在乎通胀。如果12月再加一次,估值端会真正感受到压力。
第四,别急着抄底。沃什拆掉前瞻指引之后,市场需要在没有“央行地图”的情况下自己找方向。这个过程通常伴随着剧烈波动和假突破。方向不明的时候,最好的仓位就是空仓。
一句话总结:沃什把美联储的信誉押在了“通胀必须回到2%”这件事上。在这个目标出现实质性进展之前,他不会给市场任何温柔的暗示。对交易者来说,这意味着未来几个月的关键词是——防御,而不是进攻。
沃什把话说死了:通胀太高太久,美联储不装了 美联储主席凯文·沃什刚刚开完记者会。如果你只看了加息25个基点的标题,那你漏掉的东西比利率本身重要得多。
沃什说了什么?
核心就三句话。
第一句:“通胀太高,而且已经太高太久了。今年夏天的通胀数据,并没有告诉我潜在趋势有实质性的改善。”
第二句:“不打算提供前瞻指引。”这不是技术性表述,这是在拆掉市场赖以判断政策方向的“路标”。
第三句:金融条件“并不具有限制性”。翻译一下就是:现在的利率还不够高,还有收紧的空间。
为什么这次不一样?
美联储把利率从3.5%-3.75%上调到3.75%-4%,这是2023年7月以来的首次加息,12票全票通过,零反对。
但比加息本身更值得警惕的是沃什的表态方式。他不是在“引导”市场,他是在“通知”市场。过去的美联储主席会花大量精力管理市场预期,让政策尽量平滑。沃什把这件事扔了。他说得很清楚:你们自己看数据,我不告诉你们下一步怎么走。
这种沟通哲学的变化,比一次加息的影响更深远。市场失去了“央行看跌期权”的锚,波动率将系统性地上升。
市场用脚投票。
沃什讲话后,美国2年期国债收益率升至4.712%,创2024年7月以来新高。现货黄金跌破4280美元/盎司。标普500指数迅速回吐涨幅,触及盘中低点。交易员加大对美联储年底前再加息两次的押注。
这不是“鸽派加息”的反应。这是市场在重新定价一个更鹰的美联储。
摩根士丹利已经将预测从“不再加息”改为“两次加息”,理由是沃什的公开表态叠加油价上涨和AI带来的通胀性扩张。该行首席美国经济学家Michael Gapen写道:“不这么做将冒着信誉丧失和长端风险溢价上升的风险,类似7月FOMC会议后的反应。”
对交易者意味着什么?
第一,不要和沃什对赌通胀。他说“趋势未能通过检验”,意味着只要通胀数据不出现持续、明确的回落,他就会继续收紧。7月会议上的犹豫已经让他付出过信誉代价,他不会在9月再犯同样的错。
第二,美元短期有支撑。加息预期升温直接推高短端利率,2年期美债收益率已经反映了这一点。美元走强对大宗商品,尤其是以美元计价的原油和黄金,构成压力。
第三,股市的“加息免疫”幻觉正在被打破。过去两年美股在加息周期中依然上涨,靠的是盈利增长和AI叙事。但沃什明确说金融条件“不具限制性”,等于告诉市场:我不在乎股市怎么走,我只在乎通胀。如果12月再加一次,估值端会真正感受到压力。
第四,别急着抄底。沃什拆掉前瞻指引之后,市场需要在没有“央行地图”的情况下自己找方向。这个过程通常伴随着剧烈波动和假突破。方向不明的时候,最好的仓位就是空仓。
一句话总结:沃什把美联储的信誉押在了“通胀必须回到2%”这件事上。在这个目标出现实质性进展之前,他不会给市场任何温柔的暗示。对交易者来说,这意味着未来几个月的关键词是——防御,而不是进攻。
核心就三句话。
第一句:“通胀太高,而且已经太高太久了。今年夏天的通胀数据,并没有告诉我潜在趋势有实质性的改善。”
第二句:“不打算提供前瞻指引。”这不是技术性表述,这是在拆掉市场赖以判断政策方向的“路标”。
第三句:金融条件“并不具有限制性”。翻译一下就是:现在的利率还不够高,还有收紧的空间。
为什么这次不一样?
美联储把利率从3.5%-3.75%上调到3.75%-4%,这是2023年7月以来的首次加息,12票全票通过,零反对。
但比加息本身更值得警惕的是沃什的表态方式。他不是在“引导”市场,他是在“通知”市场。过去的美联储主席会花大量精力管理市场预期,让政策尽量平滑。沃什把这件事扔了。他说得很清楚:你们自己看数据,我不告诉你们下一步怎么走。
这种沟通哲学的变化,比一次加息的影响更深远。市场失去了“央行看跌期权”的锚,波动率将系统性地上升。
市场用脚投票。
沃什讲话后,美国2年期国债收益率升至4.712%,创2024年7月以来新高。现货黄金跌破4280美元/盎司。标普500指数迅速回吐涨幅,触及盘中低点。交易员加大对美联储年底前再加息两次的押注。
这不是“鸽派加息”的反应。这是市场在重新定价一个更鹰的美联储。
摩根士丹利已经将预测从“不再加息”改为“两次加息”,理由是沃什的公开表态叠加油价上涨和AI带来的通胀性扩张。该行首席美国经济学家Michael Gapen写道:“不这么做将冒着信誉丧失和长端风险溢价上升的风险,类似7月FOMC会议后的反应。”
对交易者意味着什么?
第一,不要和沃什对赌通胀。他说“趋势未能通过检验”,意味着只要通胀数据不出现持续、明确的回落,他就会继续收紧。7月会议上的犹豫已经让他付出过信誉代价,他不会在9月再犯同样的错。
第二,美元短期有支撑。加息预期升温直接推高短端利率,2年期美债收益率已经反映了这一点。美元走强对大宗商品,尤其是以美元计价的原油和黄金,构成压力。
第三,股市的“加息免疫”幻觉正在被打破。过去两年美股在加息周期中依然上涨,靠的是盈利增长和AI叙事。但沃什明确说金融条件“不具限制性”,等于告诉市场:我不在乎股市怎么走,我只在乎通胀。如果12月再加一次,估值端会真正感受到压力。
第四,别急着抄底。沃什拆掉前瞻指引之后,市场需要在没有“央行地图”的情况下自己找方向。这个过程通常伴随着剧烈波动和假突破。方向不明的时候,最好的仓位就是空仓。
一句话总结:沃什把美联储的信誉押在了“通胀必须回到2%”这件事上。在这个目标出现实质性进展之前,他不会给市场任何温柔的暗示。对交易者来说,这意味着未来几个月的关键词是——防御,而不是进攻。
280
·
--
Статья
小米发布会倒计时:手机、汽车、AIoT全线押注,雷军今晚能拿出什么让市场沸腾的硬货?
小米的发布会又来了。按照惯例,雷军大概率会亲自站台,用他一贯的“发烧友”语气,把新品从口袋里一件件掏出来。这一次,市场期待值比以往更高——因为小米正站在一个特殊的位置上:手机业务需要证明自己还能打,汽车业务需要拿出第二张牌,AIoT生态则需要讲出一个真正让资本买单的新故事。今晚的发布会,与其说是产品秀,不如说是小米对资本市场和消费者的一次集中交底。
看点一:小米16系列,能守住高端吗?
秋季发布会最核心的产品永远是数字旗舰。小米16系列大概率会在今晚亮相,首发高通新一代旗舰芯片几乎是板上钉钉。真正值得关注的是三个细节:影像系统有没有突破? 过去两年小米在徕卡合作上吃到了高端化的红利,但竞争对手已经追了上来,光靠联名不够了。起售价会不会上探? 如果小米16标准版起售价继续上移,说明雷军对高端路线的信心很足,但也可能挤压中端用户的空间。AI能力怎么落地? 端侧大模型、系统级AI助手、跨设备协同,这些不是新词,但能否从“能用”变成“好用”,决定了小米在AI手机时代的位置。
看点二:小米汽车第二款车,到底来不来?
SU7的成功超出了很多人的预期,交付量爬坡顺利,口碑和订单都站住了。但一款车撑不起一个汽车品牌。市场从年初就在等小米的第二款车——大概率是SUV车型。如果今晚有汽车环节,哪怕只是预告片或者一张轮廓图,都足以让小米股价在明天开盘时跳一下。汽车业务的想象空间远大于手机,这是资本最关心的地方。第二款车的定位、定价区间、目标人群、交付时间表,任何一个信息点都可能成为市场定价的锚。
看点三:澎湃OS 3.0,小米生态的黏合剂
如果说手机和汽车是小米的拳头,澎湃OS就是连接这些拳头的神经系统。澎湃OS 3.0预计会随小米16系列一起发布,核心看点在于跨端能力:手机、车机、平板、电视、智能家居,能不能真正做到无缝流转?小米生态链的硬件规模已经是全球第一,但过去的问题是“连接多、协同弱”。如果澎湃OS 3.0能给出真正流畅的跨端体验,小米的AIoT故事将迎来质变,也可能带动小米在智能家居和可穿戴设备上的新一轮增长。
看点四:AIoT新品,藏着小米的下一个增量
除了手机和汽车,小米通常会在秋季发布会上同步更新平板、手环、手表、电视等产品线。这些产品单看都不算爆炸性,但合在一起就是小米“人车家全生态”的底座。值得关注的是小米是否会在AIoT产品上加入更多AI能力,比如带摄像头的智能音箱、支持端侧AI的平板、或者在健康监测上有突破的可穿戴设备。这些产品短期不会贡献太多利润,但它们决定了用户是否愿意留在小米生态里。
看点五:雷军会不会宣布什么“意外惊喜”?
小米发布会的老传统,是雷军总会在某个环节突然掏出一个“One More Thing”。去年可能是汽车进展,今年可能是AI大模型相关的新品,也可能是芯片层面的新消息。市场最愿意为“惊喜”买单,但也最容易被“惊喜”伤到。如果真的有重磅彩蛋,明天的头条就是小米;如果只是常规更新,那股价的反应可能平淡。
今晚的小米发布会,承载的东西比一次普通产品发布多得多。手机要证明高端路线的可持续性,汽车要证明不止一款车能打,生态要证明AIoT不只是硬件堆砌。雷军站在台上,手里拿的不只是手机,而是小米下一个五年的方向盘。 市场会为今晚的故事买单吗?很快就有答案。#小米汽车 #小米 #小米发布会
小米发布会倒计时:手机、汽车、AIoT全线押注,雷军今晚能拿出什么让市场沸腾的硬货? 小米的发布会又来了。按照惯例,雷军大概率会亲自站台,用他一贯的“发烧友”语气,把新品从口袋里一件件掏出来。
这一次,市场期待值比以往更高——因为小米正站在一个特殊的位置上:手机业务需要证明自己还能打,汽车业务需要拿出第二张牌,AIoT生态则需要讲出一个真正让资本买单的新故事。今晚的发布会,与其说是产品秀,不如说是小米对资本市场和消费者的一次集中交底。
看点一:小米16系列,能守住高端吗?
秋季发布会最核心的产品永远是数字旗舰。小米16系列大概率会在今晚亮相,首发高通新一代旗舰芯片几乎是板上钉钉。真正值得关注的是三个细节:影像系统有没有突破? 过去两年小米在徕卡合作上吃到了高端化的红利,但竞争对手已经追了上来,光靠联名不够了。起售价会不会上探? 如果小米16标准版起售价继续上移,说明雷军对高端路线的信心很足,但也可能挤压中端用户的空间。AI能力怎么落地? 端侧大模型、系统级AI助手、跨设备协同,这些不是新词,但能否从“能用”变成“好用”,决定了小米在AI手机时代的位置。
看点二:小米汽车第二款车,到底来不来?
SU7的成功超出了很多人的预期,交付量爬坡顺利,口碑和订单都站住了。但一款车撑不起一个汽车品牌。市场从年初就在等小米的第二款车——大概率是SUV车型。如果今晚有汽车环节,哪怕只是预告片或者一张轮廓图,都足以让小米股价在明天开盘时跳一下。汽车业务的想象空间远大于手机,这是资本最关心的地方。第二款车的定位、定价区间、目标人群、交付时间表,任何一个信息点都可能成为市场定价的锚。
看点三:澎湃OS 3.0,小米生态的黏合剂
如果说手机和汽车是小米的拳头,澎湃OS就是连接这些拳头的神经系统。澎湃OS 3.0预计会随小米16系列一起发布,核心看点在于跨端能力:手机、车机、平板、电视、智能家居,能不能真正做到无缝流转?小米生态链的硬件规模已经是全球第一,但过去的问题是“连接多、协同弱”。如果澎湃OS 3.0能给出真正流畅的跨端体验,小米的AIoT故事将迎来质变,也可能带动小米在智能家居和可穿戴设备上的新一轮增长。
看点四:AIoT新品,藏着小米的下一个增量
除了手机和汽车,小米通常会在秋季发布会上同步更新平板、手环、手表、电视等产品线。这些产品单看都不算爆炸性,但合在一起就是小米“人车家全生态”的底座。值得关注的是小米是否会在AIoT产品上加入更多AI能力,比如带摄像头的智能音箱、支持端侧AI的平板、或者在健康监测上有突破的可穿戴设备。这些产品短期不会贡献太多利润,但它们决定了用户是否愿意留在小米生态里。
看点五:雷军会不会宣布什么“意外惊喜”?
小米发布会的老传统,是雷军总会在某个环节突然掏出一个“One More Thing”。去年可能是汽车进展,今年可能是AI大模型相关的新品,也可能是芯片层面的新消息。市场最愿意为“惊喜”买单,但也最容易被“惊喜”伤到。如果真的有重磅彩蛋,明天的头条就是小米;如果只是常规更新,那股价的反应可能平淡。
今晚的小米发布会,承载的东西比一次普通产品发布多得多。手机要证明高端路线的可持续性,汽车要证明不止一款车能打,生态要证明AIoT不只是硬件堆砌。雷军站在台上,手里拿的不只是手机,而是小米下一个五年的方向盘。 市场会为今晚的故事买单吗?很快就有答案。#小米汽车 #小米 #小米发布会
看点一:小米16系列,能守住高端吗?
秋季发布会最核心的产品永远是数字旗舰。小米16系列大概率会在今晚亮相,首发高通新一代旗舰芯片几乎是板上钉钉。真正值得关注的是三个细节:影像系统有没有突破? 过去两年小米在徕卡合作上吃到了高端化的红利,但竞争对手已经追了上来,光靠联名不够了。起售价会不会上探? 如果小米16标准版起售价继续上移,说明雷军对高端路线的信心很足,但也可能挤压中端用户的空间。AI能力怎么落地? 端侧大模型、系统级AI助手、跨设备协同,这些不是新词,但能否从“能用”变成“好用”,决定了小米在AI手机时代的位置。
看点二:小米汽车第二款车,到底来不来?
SU7的成功超出了很多人的预期,交付量爬坡顺利,口碑和订单都站住了。但一款车撑不起一个汽车品牌。市场从年初就在等小米的第二款车——大概率是SUV车型。如果今晚有汽车环节,哪怕只是预告片或者一张轮廓图,都足以让小米股价在明天开盘时跳一下。汽车业务的想象空间远大于手机,这是资本最关心的地方。第二款车的定位、定价区间、目标人群、交付时间表,任何一个信息点都可能成为市场定价的锚。
看点三:澎湃OS 3.0,小米生态的黏合剂
如果说手机和汽车是小米的拳头,澎湃OS就是连接这些拳头的神经系统。澎湃OS 3.0预计会随小米16系列一起发布,核心看点在于跨端能力:手机、车机、平板、电视、智能家居,能不能真正做到无缝流转?小米生态链的硬件规模已经是全球第一,但过去的问题是“连接多、协同弱”。如果澎湃OS 3.0能给出真正流畅的跨端体验,小米的AIoT故事将迎来质变,也可能带动小米在智能家居和可穿戴设备上的新一轮增长。
看点四:AIoT新品,藏着小米的下一个增量
除了手机和汽车,小米通常会在秋季发布会上同步更新平板、手环、手表、电视等产品线。这些产品单看都不算爆炸性,但合在一起就是小米“人车家全生态”的底座。值得关注的是小米是否会在AIoT产品上加入更多AI能力,比如带摄像头的智能音箱、支持端侧AI的平板、或者在健康监测上有突破的可穿戴设备。这些产品短期不会贡献太多利润,但它们决定了用户是否愿意留在小米生态里。
看点五:雷军会不会宣布什么“意外惊喜”?
小米发布会的老传统,是雷军总会在某个环节突然掏出一个“One More Thing”。去年可能是汽车进展,今年可能是AI大模型相关的新品,也可能是芯片层面的新消息。市场最愿意为“惊喜”买单,但也最容易被“惊喜”伤到。如果真的有重磅彩蛋,明天的头条就是小米;如果只是常规更新,那股价的反应可能平淡。
今晚的小米发布会,承载的东西比一次普通产品发布多得多。手机要证明高端路线的可持续性,汽车要证明不止一款车能打,生态要证明AIoT不只是硬件堆砌。雷军站在台上,手里拿的不只是手机,而是小米下一个五年的方向盘。 市场会为今晚的故事买单吗?很快就有答案。#小米汽车 #小米 #小米发布会
97
·
--
美国零售柴油价格创历史新高:一场由炼能萎缩、需求韧性与监管成本共同制造的完美风暴美国汽车协会(AAA)的最新数据显示,美国零售柴油价格悄然升至历史新高。这一数据的冲击力远超普通汽油价格波动,因为柴油是卡车运输、农业机械、工业设备和建筑行业的“血液”,它的价格上涨将通过物流成本迅速传导至整个经济体系。而这一次柴油价格的攀升,并非单一因素所致,而是供给、需求与政策三重压力叠加的必然结果。
一、炼能萎缩:多年投资不足的苦果
柴油价格上涨最根本的驱动因素,是美国炼油系统结构性供给能力的持续下降。过去五年,美国关闭了多座老旧的炼油设施,部分原因是疫情初期的需求崩塌,部分则是能源转型预期下企业主动收缩化石燃料投资。数据显示,美国可运营炼厂数量处于历史低位,炼油产能利用率长期高位运转,这意味着系统几乎没有冗余来应对突发性的需求增长或供应扰动。
更关键的是,美国东海岸和西海岸的部分炼厂高度依赖进口原油和炼油原料,而全球柴油市场的供应同样偏紧。欧洲对俄罗斯成品油的制裁重构了全球柴油贸易流,美国炼厂既要满足本土需求,又要填补欧洲市场的供应缺口,双重挤压之下,本土柴油供应更加捉襟见肘。
二、需求韧性:经济并未衰退,但成本在累积
与市场普遍预期的衰退不同,美国经济在消费和工业领域展现出相当的韧性。卡车运输需求保持稳定,农业进入收获季节,建筑和制造业活动虽有放缓但并未崩塌。柴油作为生产和物流的刚需能源,其需求弹性极小——无论价格多高,卡车都需要加油,农机都需要运转。
这种“刚性需求 + 供给刚性”的组合,是任何大宗商品暴涨的经典结构。当供给无法快速增加,而需求又不愿妥协时,价格只能通过上涨来抑制边际需求。问题在于,柴油作为经济的基础能源,其需求端能够“让步”的空间极为有限,这进一步放大了价格上行的幅度。
三、监管成本:低碳政策的隐形推手
美国近年来推行的低碳燃料标准(如加州的LCFS、联邦层面的RFS)也间接推高了柴油零售价格。这些政策要求燃料供应商在柴油中掺混生物柴油或购买合规积分,而生物柴油的生产成本高于传统柴油。随着合规要求的趋严,炼厂和分销商将增量成本转嫁给终端消费者,零售柴油价格因此获得额外的上涨动力。
此外,低硫柴油的环境要求使部分中小炼厂不得不投入巨资进行设备改造,部分炼厂选择退出而非升级,这加剧了区域性的供应紧张。政策在推动清洁燃料的同时,也在重塑市场的成本曲线,而消费者正在为这个转型支付账单。
四、库存与价差:市场结构发出警报
美国馏分油(含柴油)库存长期低于五年均值,东海岸这一最依赖进口和跨区调运的地区库存尤其紧张。库存的持续低迷使得市场对任何供应扰动都极度敏感,飓风、炼厂检修、管道中断都可能引发价格脉冲。
与此同时,柴油的月间价差维持现货升水结构,说明当前市场供应紧张而非过剩。在现货升水下,持有实物库存有利可图,但没有人愿意主动抛售库存,这进一步加剧了供应的紧俏感。
五、谁在承受代价?
柴油价格上涨的影响远超加油站。从农场主收割庄稼到货车司机长途运输,从制造企业接收原材料到建筑工地运行设备,柴油成本渗透进生产生活的每一个角落。对于普通家庭而言,电商包裹的配送费、超市货架上的食品价格、供暖成本,都可能在柴油价格高企的推动下继续攀升。这场“柴油风暴”最终将由每个消费者共同买单。
柴油的新高,不是偶然
柴油价格升至历史新高,并非孤立事件,而是美国炼油产能萎缩、需求保持刚性、环保监管成本抬升、库存长期低位等多重结构性矛盾共同作用的结果。如果这些深层原因没有得到缓解,柴油价格的新高可能只是更大范围成本压力上升的前奏。对于市场而言,这份数据不仅是能源市场的警报,更是对整体通胀和经济韧性的一次重大提醒:能源转型的代价,正在以一种非常具体的方式被现实定价。
美国零售柴油价格创历史新高:一场由炼能萎缩、需求韧性与监管成本共同制造的完美风暴
美国汽车协会(AAA)的最新数据显示,美国零售柴油价格悄然升至历史新高。这一数据的冲击力远超普通汽油价格波动,因为柴油是卡车运输、农业机械、工业设备和建筑行业的“血液”,它的价格上涨将通过物流成本迅速传导至整个经济体系。而这一次柴油价格的攀升,并非单一因素所致,而是供给、需求与政策三重压力叠加的必然结果。
一、炼能萎缩:多年投资不足的苦果
柴油价格上涨最根本的驱动因素,是美国炼油系统结构性供给能力的持续下降。过去五年,美国关闭了多座老旧的炼油设施,部分原因是疫情初期的需求崩塌,部分则是能源转型预期下企业主动收缩化石燃料投资。数据显示,美国可运营炼厂数量处于历史低位,炼油产能利用率长期高位运转,这意味着系统几乎没有冗余来应对突发性的需求增长或供应扰动。
更关键的是,美国东海岸和西海岸的部分炼厂高度依赖进口原油和炼油原料,而全球柴油市场的供应同样偏紧。欧洲对俄罗斯成品油的制裁重构了全球柴油贸易流,美国炼厂既要满足本土需求,又要填补欧洲市场的供应缺口,双重挤压之下,本土柴油供应更加捉襟见肘。
二、需求韧性:经济并未衰退,但成本在累积
与市场普遍预期的衰退不同,美国经济在消费和工业领域展现出相当的韧性。卡车运输需求保持稳定,农业进入收获季节,建筑和制造业活动虽有放缓但并未崩塌。柴油作为生产和物流的刚需能源,其需求弹性极小——无论价格多高,卡车都需要加油,农机都需要运转。
这种“刚性需求 + 供给刚性”的组合,是任何大宗商品暴涨的经典结构。当供给无法快速增加,而需求又不愿妥协时,价格只能通过上涨来抑制边际需求。问题在于,柴油作为经济的基础能源,其需求端能够“让步”的空间极为有限,这进一步放大了价格上行的幅度。
三、监管成本:低碳政策的隐形推手
美国近年来推行的低碳燃料标准(如加州的LCFS、联邦层面的RFS)也间接推高了柴油零售价格。这些政策要求燃料供应商在柴油中掺混生物柴油或购买合规积分,而生物柴油的生产成本高于传统柴油。随着合规要求的趋严,炼厂和分销商将增量成本转嫁给终端消费者,零售柴油价格因此获得额外的上涨动力。
此外,低硫柴油的环境要求使部分中小炼厂不得不投入巨资进行设备改造,部分炼厂选择退出而非升级,这加剧了区域性的供应紧张。政策在推动清洁燃料的同时,也在重塑市场的成本曲线,而消费者正在为这个转型支付账单。
四、库存与价差:市场结构发出警报
美国馏分油(含柴油)库存长期低于五年均值,东海岸这一最依赖进口和跨区调运的地区库存尤其紧张。库存的持续低迷使得市场对任何供应扰动都极度敏感,飓风、炼厂检修、管道中断都可能引发价格脉冲。
与此同时,柴油的月间价差维持现货升水结构,说明当前市场供应紧张而非过剩。在现货升水下,持有实物库存有利可图,但没有人愿意主动抛售库存,这进一步加剧了供应的紧俏感。
五、谁在承受代价?
柴油价格上涨的影响远超加油站。从农场主收割庄稼到货车司机长途运输,从制造企业接收原材料到建筑工地运行设备,柴油成本渗透进生产生活的每一个角落。对于普通家庭而言,电商包裹的配送费、超市货架上的食品价格、供暖成本,都可能在柴油价格高企的推动下继续攀升。这场“柴油风暴”最终将由每个消费者共同买单。
柴油的新高,不是偶然
柴油价格升至历史新高,并非孤立事件,而是美国炼油产能萎缩、需求保持刚性、环保监管成本抬升、库存长期低位等多重结构性矛盾共同作用的结果。如果这些深层原因没有得到缓解,柴油价格的新高可能只是更大范围成本压力上升的前奏。对于市场而言,这份数据不仅是能源市场的警报,更是对整体通胀和经济韧性的一次重大提醒:能源转型的代价,正在以一种非常具体的方式被现实定价。
一、炼能萎缩:多年投资不足的苦果
柴油价格上涨最根本的驱动因素,是美国炼油系统结构性供给能力的持续下降。过去五年,美国关闭了多座老旧的炼油设施,部分原因是疫情初期的需求崩塌,部分则是能源转型预期下企业主动收缩化石燃料投资。数据显示,美国可运营炼厂数量处于历史低位,炼油产能利用率长期高位运转,这意味着系统几乎没有冗余来应对突发性的需求增长或供应扰动。
更关键的是,美国东海岸和西海岸的部分炼厂高度依赖进口原油和炼油原料,而全球柴油市场的供应同样偏紧。欧洲对俄罗斯成品油的制裁重构了全球柴油贸易流,美国炼厂既要满足本土需求,又要填补欧洲市场的供应缺口,双重挤压之下,本土柴油供应更加捉襟见肘。
二、需求韧性:经济并未衰退,但成本在累积
与市场普遍预期的衰退不同,美国经济在消费和工业领域展现出相当的韧性。卡车运输需求保持稳定,农业进入收获季节,建筑和制造业活动虽有放缓但并未崩塌。柴油作为生产和物流的刚需能源,其需求弹性极小——无论价格多高,卡车都需要加油,农机都需要运转。
这种“刚性需求 + 供给刚性”的组合,是任何大宗商品暴涨的经典结构。当供给无法快速增加,而需求又不愿妥协时,价格只能通过上涨来抑制边际需求。问题在于,柴油作为经济的基础能源,其需求端能够“让步”的空间极为有限,这进一步放大了价格上行的幅度。
三、监管成本:低碳政策的隐形推手
美国近年来推行的低碳燃料标准(如加州的LCFS、联邦层面的RFS)也间接推高了柴油零售价格。这些政策要求燃料供应商在柴油中掺混生物柴油或购买合规积分,而生物柴油的生产成本高于传统柴油。随着合规要求的趋严,炼厂和分销商将增量成本转嫁给终端消费者,零售柴油价格因此获得额外的上涨动力。
此外,低硫柴油的环境要求使部分中小炼厂不得不投入巨资进行设备改造,部分炼厂选择退出而非升级,这加剧了区域性的供应紧张。政策在推动清洁燃料的同时,也在重塑市场的成本曲线,而消费者正在为这个转型支付账单。
四、库存与价差:市场结构发出警报
美国馏分油(含柴油)库存长期低于五年均值,东海岸这一最依赖进口和跨区调运的地区库存尤其紧张。库存的持续低迷使得市场对任何供应扰动都极度敏感,飓风、炼厂检修、管道中断都可能引发价格脉冲。
与此同时,柴油的月间价差维持现货升水结构,说明当前市场供应紧张而非过剩。在现货升水下,持有实物库存有利可图,但没有人愿意主动抛售库存,这进一步加剧了供应的紧俏感。
五、谁在承受代价?
柴油价格上涨的影响远超加油站。从农场主收割庄稼到货车司机长途运输,从制造企业接收原材料到建筑工地运行设备,柴油成本渗透进生产生活的每一个角落。对于普通家庭而言,电商包裹的配送费、超市货架上的食品价格、供暖成本,都可能在柴油价格高企的推动下继续攀升。这场“柴油风暴”最终将由每个消费者共同买单。
柴油的新高,不是偶然
柴油价格升至历史新高,并非孤立事件,而是美国炼油产能萎缩、需求保持刚性、环保监管成本抬升、库存长期低位等多重结构性矛盾共同作用的结果。如果这些深层原因没有得到缓解,柴油价格的新高可能只是更大范围成本压力上升的前奏。对于市场而言,这份数据不仅是能源市场的警报,更是对整体通胀和经济韧性的一次重大提醒:能源转型的代价,正在以一种非常具体的方式被现实定价。
65
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
BitcoinSurpasses$77000
Просмотров: 10,499
160 обсуждают
$BTC is ripping higher despite it all. 🚀
Today marked the first rate hike in over 3 years, while the CLARITY Act stalled again yesterday.
Setup big long again - thank me later
Entry : $75500 - $76500
Stoploss : $74900
Take profit : $77000 - $78000
Get ready for a crazy growth cycle. 🔥
TF_bnb
·Лайков: 16
·Просмотров: 6.7k
ParadigmDisclosesZECHolding
Просмотров: 39,306
779 обсуждают
BitcoinETFsShed$450M
Просмотров: 20,525
183 обсуждают