$ETH
ETH 多头每年付 9.87% 房租,换来一个只涨 0.16% 的仓
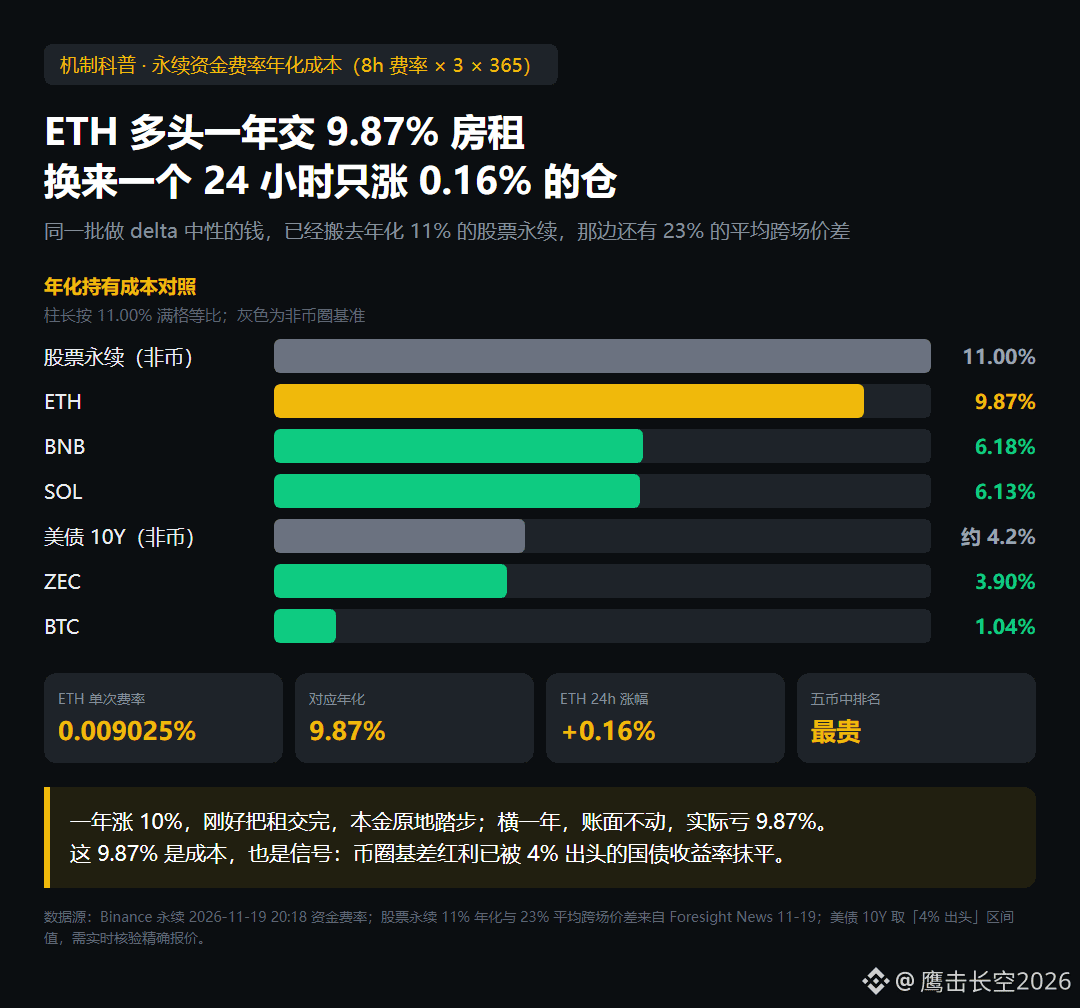
先看一个数字:ETH 永续现在的资金费率是 0.009025%,每八小时结一次。
换算成年化:0.009025% 乘上每天 3 次乘上 365 天,等于 9.87%。
做多的人,一年要交出接近十分之一仓位价值的「租金」给做空的人。而 ETH 过去 24 小时涨了多少?0.16%。
这就是我今天最想讲的事:永续合约不是免费的杠杆,它是一间按小时收租的房子。
同一时间我把另外四个也拉了:BTC 年化 1.04%,ZEC 3.90%,SOL 6.13%,BNB 6.18%。ETH 这 9.87% 是五个里最贵的,贵出第二名一半还多。
为什么偏偏 ETH 最贵?因为在主流币里,它是散户最愿意「长期看多但懒得买现货」的那一个。多头越挤,费率越贵,这是机制,不是谁在抽税。你付的每一分钱,都进了对手的空头口袋。
算笔粗账。假如 ETH 一年只涨 10%,你这个多头忙活十二个月,刚好把租金交完,本金原地踏步。要是它横一年,你账面不动,实际亏掉 9.87%。
真正刺眼的是横向对比。Foresight 今天一条报道说,比特币基差跑不赢美债之后,做 delta 中性的那批人已经把生意搬到股票永续上去了——那边年化资金费率 11%,跨平台价差平均 23%。
同一批人,同一套动作。一边是币圈 9.87% 的租金,一边是股票永续 11% 的租金再加 23% 的跨场价差。钱往哪边走,不用我算。
所以 ETH 这 9.87% 不只是成本,它是一个信号:币圈的基差红利已经被人拿美债 4% 出头的收益率抹平了。聪明钱现在在做横向比价,不是在赌方向。
ETH 现在 1,803.38,24 小时区间 1,813.13 到 1,731.42,最近二十根全挤在 1,797.38 到 1,813.13 这个 15.75 美元的箱子里。
我的判断很简单:这个位置我不做多。不是看空,是这 9.87% 的持有成本让我没有任何理由在这里建一个可能横盘一个月的仓位。
A:9.87% 就是泡沫税,该撤
B:只要一年能涨过 10% 就值
C:我从不看费率,只看 K 线
#以太坊 #资金费率 #套利
ETH 多头每年付 9.87% 房租,换来一个只涨 0.16% 的仓
先看一个数字:ETH 永续现在的资金费率是 0.009025%,每八小时结一次。
换算成年化:0.009025% 乘上每天 3 次乘上 365 天,等于 9.87%。
做多的人,一年要交出接近十分之一仓位价值的「租金」给做空的人。而 ETH 过去 24 小时涨了多少?0.16%。
这就是我今天最想讲的事:永续合约不是免费的杠杆,它是一间按小时收租的房子。
同一时间我把另外四个也拉了:BTC 年化 1.04%,ZEC 3.90%,SOL 6.13%,BNB 6.18%。ETH 这 9.87% 是五个里最贵的,贵出第二名一半还多。
为什么偏偏 ETH 最贵?因为在主流币里,它是散户最愿意「长期看多但懒得买现货」的那一个。多头越挤,费率越贵,这是机制,不是谁在抽税。你付的每一分钱,都进了对手的空头口袋。
算笔粗账。假如 ETH 一年只涨 10%,你这个多头忙活十二个月,刚好把租金交完,本金原地踏步。要是它横一年,你账面不动,实际亏掉 9.87%。
真正刺眼的是横向对比。Foresight 今天一条报道说,比特币基差跑不赢美债之后,做 delta 中性的那批人已经把生意搬到股票永续上去了——那边年化资金费率 11%,跨平台价差平均 23%。
同一批人,同一套动作。一边是币圈 9.87% 的租金,一边是股票永续 11% 的租金再加 23% 的跨场价差。钱往哪边走,不用我算。
所以 ETH 这 9.87% 不只是成本,它是一个信号:币圈的基差红利已经被人拿美债 4% 出头的收益率抹平了。聪明钱现在在做横向比价,不是在赌方向。
ETH 现在 1,803.38,24 小时区间 1,813.13 到 1,731.42,最近二十根全挤在 1,797.38 到 1,813.13 这个 15.75 美元的箱子里。
我的判断很简单:这个位置我不做多。不是看空,是这 9.87% 的持有成本让我没有任何理由在这里建一个可能横盘一个月的仓位。
A:9.87% 就是泡沫税,该撤
B:只要一年能涨过 10% 就值
C:我从不看费率,只看 K 线
#以太坊 #资金费率 #套利