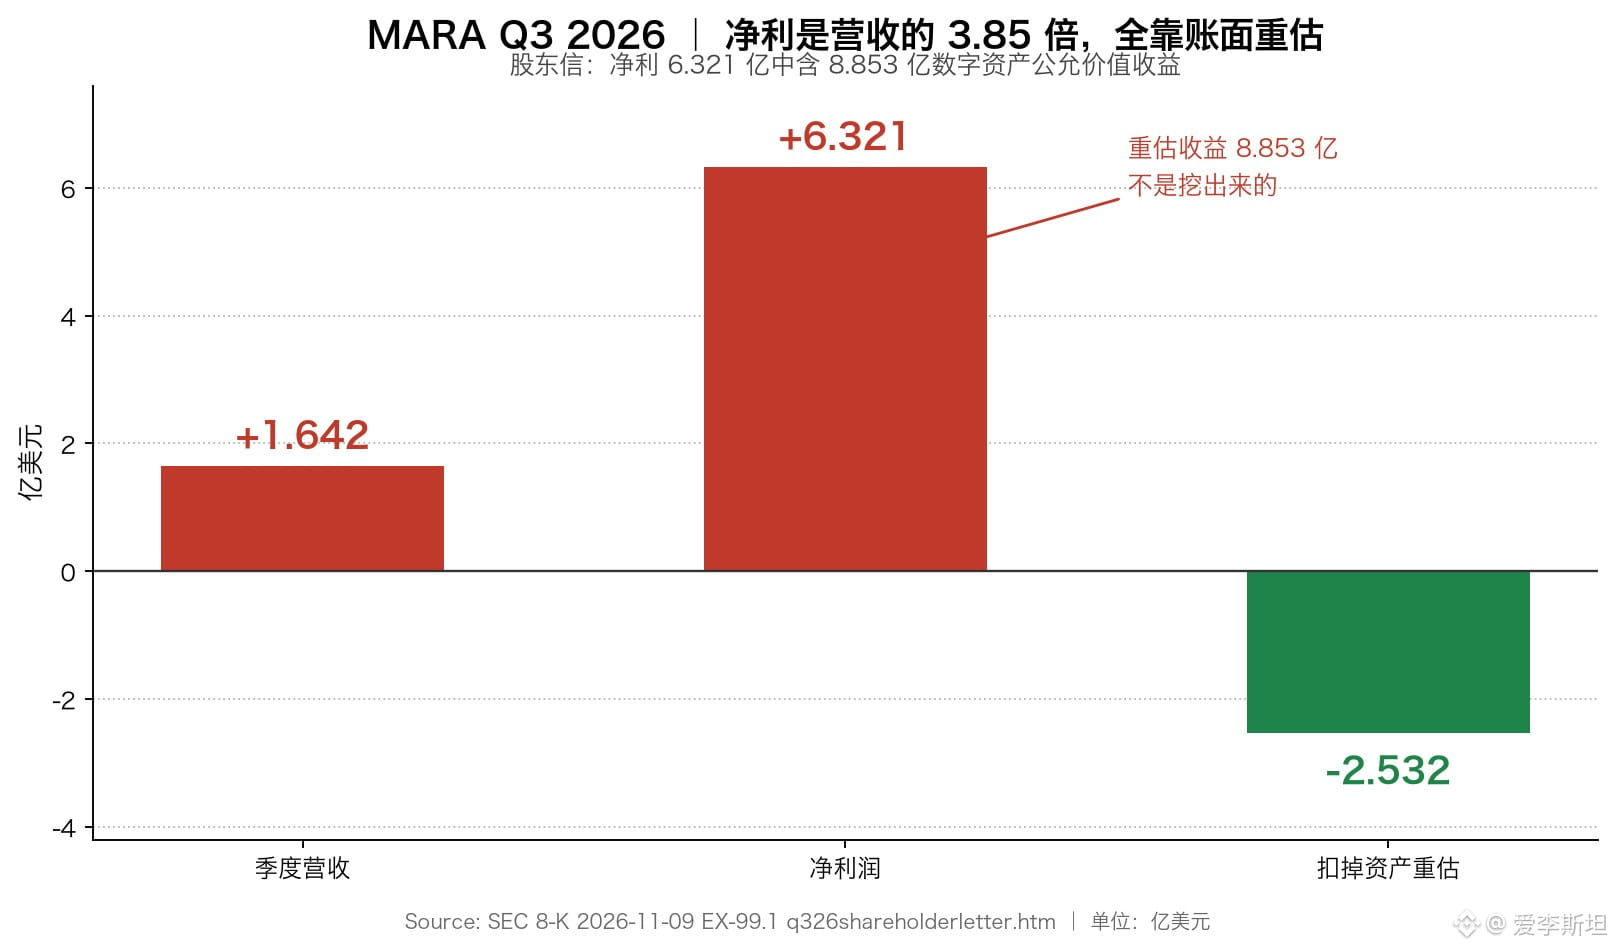
$MARA 三季度营收一亿六千四百二十万美元,掉了 35%。净利六亿三千二百一十万,是去年同期的五倍。
这五倍压根不是挖出来的。
全在账面上。
净利里八亿八千五百三十万来自数字资产公允价值变动。把这笔扣掉,这个季度其实亏两亿五千三百二十万。
算力那边没掉链子。从 60.4 涨到 71.2 EH/s,多 18%;出块 644 个,比去年 633 个多 2%。机器多了一成八,块为什么只多两个点?全网算力一起在涨,切到的份额被摊薄,结果每 T 算力分到的收入跟着缩水。
份额在缩。
成本还算稳。自建场地电费 0.04 美元一度,每枚币的购电成本 39674 美元,比去年 39235 只贵 1.1%。卖的时候均价 75300,一枚倒是赚 35626。
但产量跟不上卖量。季度挖 2247 枚,卖了 3891 枚,持仓 34012 枚。挖的压根不够卖的,差额从库存里出。
季后的动作更狠。13597 枚按 81039 美元一口气卖掉,进账约十一亿美元,这笔钱没留在账上,也没拿去扩产,转手就进了债权人的口袋。
一枚没留。
其中七亿五千万还清了比特币抵押贷款,赎回 17477 枚质押币。年初到现在降债十四亿,占总债务 37%。
持仓和产量这两个数不带方向。卖币还债可以是主动降杠杆,也可以是被动补保证金,文件里没写动机。另外 1408 枚拿去做数字资产管理,季度利息两百五十万。
调整后 EBITDA 八亿五千七百七十万,去年同期三亿九千五百六十万。这个口径剔掉了重估,好看得多,可也没到净利那个数。中间的差是折旧和税。
接下来看两件事:马塔戈达 2 GW 的并网审批,和五亿美元回购到底执行多少。前者决定它还是不是矿企,后者决定它拿什么价买自家股票。
真正值得记住的是这个结构:算力在涨,收入在跌,利润靠重估。
任何把利润建立在资产重估上的公司,报表都会比现金流好看。
因为账面涨的是价格,口袋里涨的才是钱。
$BTC 现价 66960,24 小时跌 2.37%。
来源:https://www.sec.gov/Archives/edgar/data/1507605/000150760526000026/q326shareholderletter.htm
这五倍压根不是挖出来的。
全在账面上。
净利里八亿八千五百三十万来自数字资产公允价值变动。把这笔扣掉,这个季度其实亏两亿五千三百二十万。
算力那边没掉链子。从 60.4 涨到 71.2 EH/s,多 18%;出块 644 个,比去年 633 个多 2%。机器多了一成八,块为什么只多两个点?全网算力一起在涨,切到的份额被摊薄,结果每 T 算力分到的收入跟着缩水。
份额在缩。
成本还算稳。自建场地电费 0.04 美元一度,每枚币的购电成本 39674 美元,比去年 39235 只贵 1.1%。卖的时候均价 75300,一枚倒是赚 35626。
但产量跟不上卖量。季度挖 2247 枚,卖了 3891 枚,持仓 34012 枚。挖的压根不够卖的,差额从库存里出。
季后的动作更狠。13597 枚按 81039 美元一口气卖掉,进账约十一亿美元,这笔钱没留在账上,也没拿去扩产,转手就进了债权人的口袋。
一枚没留。
其中七亿五千万还清了比特币抵押贷款,赎回 17477 枚质押币。年初到现在降债十四亿,占总债务 37%。
持仓和产量这两个数不带方向。卖币还债可以是主动降杠杆,也可以是被动补保证金,文件里没写动机。另外 1408 枚拿去做数字资产管理,季度利息两百五十万。
调整后 EBITDA 八亿五千七百七十万,去年同期三亿九千五百六十万。这个口径剔掉了重估,好看得多,可也没到净利那个数。中间的差是折旧和税。
接下来看两件事:马塔戈达 2 GW 的并网审批,和五亿美元回购到底执行多少。前者决定它还是不是矿企,后者决定它拿什么价买自家股票。
真正值得记住的是这个结构:算力在涨,收入在跌,利润靠重估。
任何把利润建立在资产重估上的公司,报表都会比现金流好看。
因为账面涨的是价格,口袋里涨的才是钱。
$BTC 现价 66960,24 小时跌 2.37%。
来源:https://www.sec.gov/Archives/edgar/data/1507605/000150760526000026/q326shareholderletter.htm