营收同比涨了 168%,盘前股价只回了约 10% 的涨幅。一家单季收入净增超 10 亿美元的算力公司,被市场定了个意外克制的价。 $BNB
把账拆开,增长是真的。三季度营收 36.61 亿美元,比去年同期的 13.7 亿翻了一倍半,也压过了约 35.5 亿的市场预期。调整后营业利润 3.79 亿、利润率摸到 10%,比年初的计划提前一个季度进了两位数。可同一张表上,净利息支出 8.46 亿、同比涨了 173%,已经把那点经营利润盖了过去,季度净亏仍是 7.09 亿。 $BTC
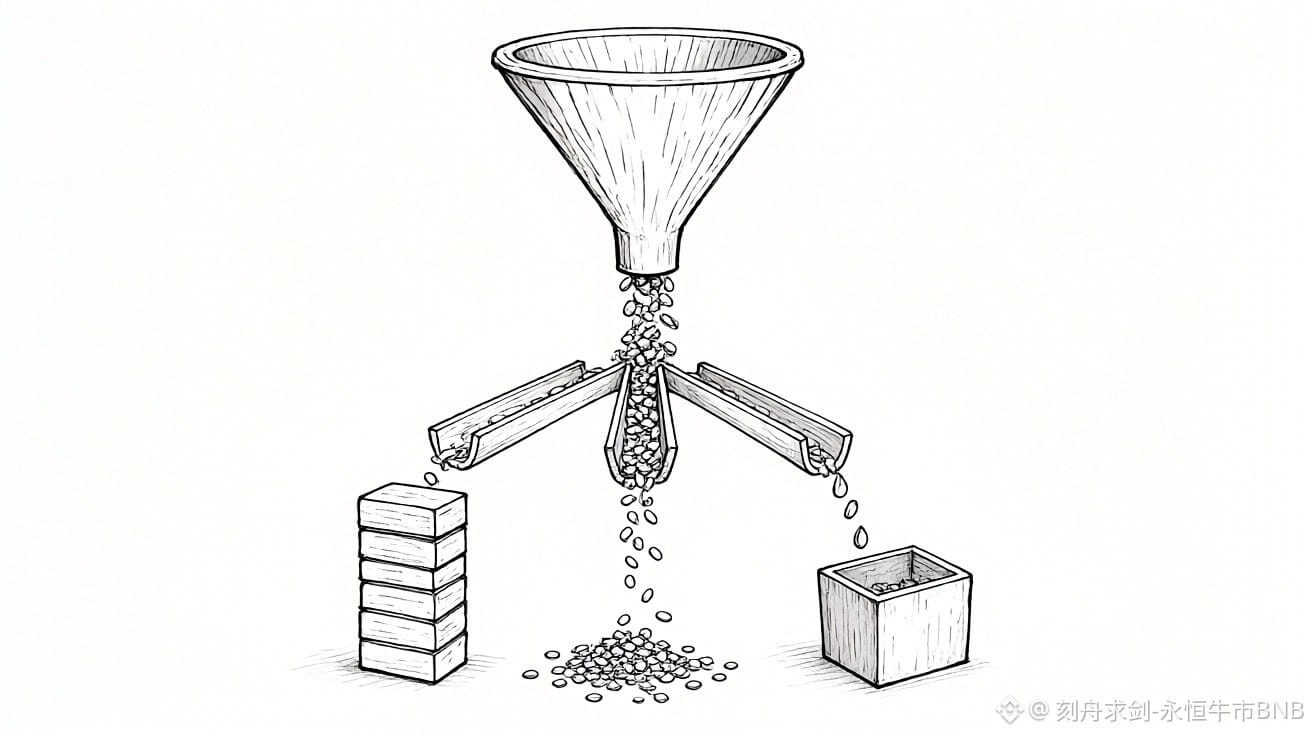
钱往哪流,比收入更说明问题。截至九月底有息债务约 469 亿美元,三季度资本开支 14.5 亿、自由现金流为负 77 亿。客户付进来的现金,大头先去还债和买 GPU,剩下的才轮到股东。有意思的是旧一代显卡的租金环比涨了 30% 到 50%,积压订单堆到 1325 亿,说明收费的闸还攥在供给这一头,借钱扩张的人替别人赚了利差。 $SOL
客户结构藏着另一处脆点。两家大客户吃掉了超过一半的收入,一家 24%、另一家 30%。账面上客户越来越多,真正的命根子还是那几个超大规模云与前沿模型实验室的长约。
说穿了,这是一场用债务买算力的抢地盘。管理层把全年营收指引抬到 130 亿至 133 亿,加权债务成本压到 7.9%,还指望接下来三个月收约 90 亿客户预付款来补窟窿。资本开支冲到全年 370 亿至 390 亿,接近营收的三倍。
我盯的是这条流向。AI 基建的热钱不是净流入股权,而是在债务、显卡和机房之间打转,定价权在供给端、账单在借端。营收翻倍的故事听着响,落进口袋的要先过利息那一关。
个人观点,不构成投资建议,盈亏自负
#CoreWeave营收增长168%股价涨10%
把账拆开,增长是真的。三季度营收 36.61 亿美元,比去年同期的 13.7 亿翻了一倍半,也压过了约 35.5 亿的市场预期。调整后营业利润 3.79 亿、利润率摸到 10%,比年初的计划提前一个季度进了两位数。可同一张表上,净利息支出 8.46 亿、同比涨了 173%,已经把那点经营利润盖了过去,季度净亏仍是 7.09 亿。 $BTC
钱往哪流,比收入更说明问题。截至九月底有息债务约 469 亿美元,三季度资本开支 14.5 亿、自由现金流为负 77 亿。客户付进来的现金,大头先去还债和买 GPU,剩下的才轮到股东。有意思的是旧一代显卡的租金环比涨了 30% 到 50%,积压订单堆到 1325 亿,说明收费的闸还攥在供给这一头,借钱扩张的人替别人赚了利差。 $SOL
客户结构藏着另一处脆点。两家大客户吃掉了超过一半的收入,一家 24%、另一家 30%。账面上客户越来越多,真正的命根子还是那几个超大规模云与前沿模型实验室的长约。
说穿了,这是一场用债务买算力的抢地盘。管理层把全年营收指引抬到 130 亿至 133 亿,加权债务成本压到 7.9%,还指望接下来三个月收约 90 亿客户预付款来补窟窿。资本开支冲到全年 370 亿至 390 亿,接近营收的三倍。
我盯的是这条流向。AI 基建的热钱不是净流入股权,而是在债务、显卡和机房之间打转,定价权在供给端、账单在借端。营收翻倍的故事听着响,落进口袋的要先过利息那一关。
个人观点,不构成投资建议,盈亏自负
#CoreWeave营收增长168%股价涨10%