2026.11.13 · 全球宏观大盘内参
今日全球宏观主线 核心定调
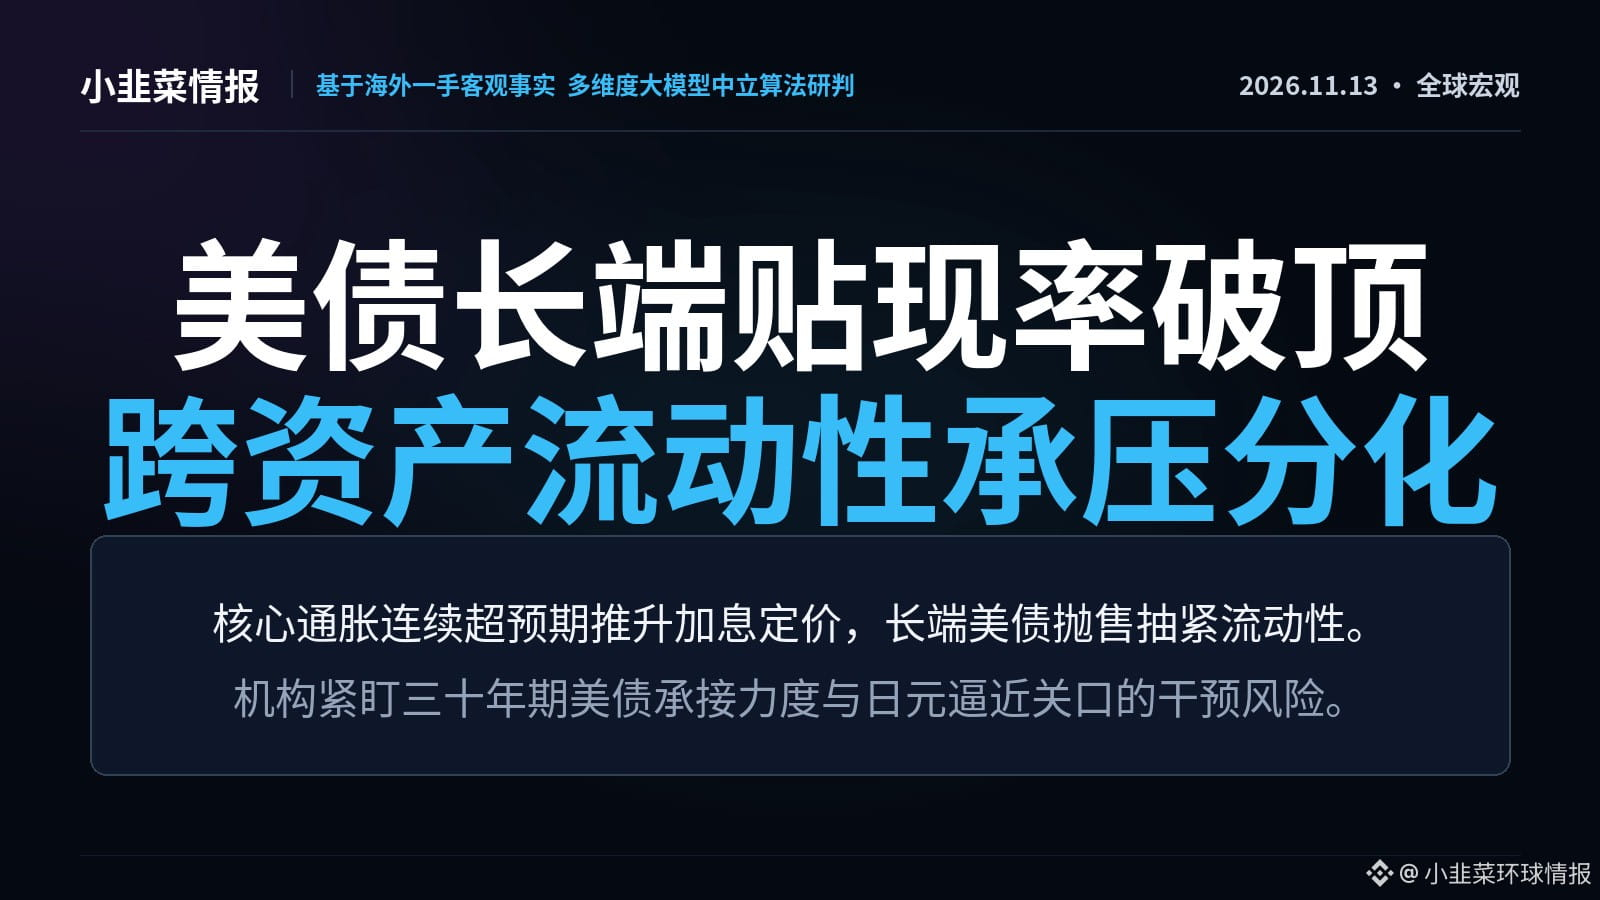
美国核心通胀连续超预期引发终点利率预期上修,市场对未来一年加息计价升至87个基点。长端美债收益率突破5.10%且长债标售遇冷,驱动美元创一年半新高,并对黄金与权益资产形成贴现挤压。
今日主战场 深度穿透
通胀反弹与美债标售遇冷诱发贴现风暴:美国10月核心CPI环比增0.3%且连续三月超预期,推升加息预期至87基点;财政部250亿美元30年期国债拍卖录得5.441%高收益且尾部走阔,10年期收益率升破5.11%,现货黄金单日暴跌112美元击穿3875美元。【深度穿透】底层实为财政赤字扩张与紧缩重估的双重挤压。在10月联邦赤字达4040亿美元背景下,买方索要更高期限溢价,一级交易商承接压力剧增导致流动性收缩。无风险利率破顶直接压制无息资产,促使跨资产资金加速向高息美元回流。
全景量化异动雷达
• 汇率防线:美元指数攀升至一年半新高,美元兑日元逼近160.00关口。美日利差走阔加剧日元承压,市场高度关注官方在该位置的潜在汇市干预动向。
• 能源博弈:美国当周原油库存激增465.7万桶,远超预期的去库110.9万桶。基本面累库与地缘风险溢价反复拉锯,布伦特与WTI在关键均线区间宽幅震荡。
市场博弈与观测地图
核心传导链条:通胀粘性与国债供给洪峰 -> 美债长端实际利率破顶 -> 全球美元流动性收敛并压制风险资产与黄金估值。未来24至48小时重点观测:①美债10年期收益率在5.10%水位的整固情况;②美元兑日元在160.00关口的博弈与官方干预信号。
免责声明:本专刊仅为过去 24 小时全球公开资讯与市场客观数据的聚合梳理与逻辑推演,不构成任何投资建议、买卖要约或操作依据。市场有风险,决策需谨慎。
今日全球宏观主线 核心定调
美国核心通胀连续超预期引发终点利率预期上修,市场对未来一年加息计价升至87个基点。长端美债收益率突破5.10%且长债标售遇冷,驱动美元创一年半新高,并对黄金与权益资产形成贴现挤压。
今日主战场 深度穿透
通胀反弹与美债标售遇冷诱发贴现风暴:美国10月核心CPI环比增0.3%且连续三月超预期,推升加息预期至87基点;财政部250亿美元30年期国债拍卖录得5.441%高收益且尾部走阔,10年期收益率升破5.11%,现货黄金单日暴跌112美元击穿3875美元。【深度穿透】底层实为财政赤字扩张与紧缩重估的双重挤压。在10月联邦赤字达4040亿美元背景下,买方索要更高期限溢价,一级交易商承接压力剧增导致流动性收缩。无风险利率破顶直接压制无息资产,促使跨资产资金加速向高息美元回流。
全景量化异动雷达
• 汇率防线:美元指数攀升至一年半新高,美元兑日元逼近160.00关口。美日利差走阔加剧日元承压,市场高度关注官方在该位置的潜在汇市干预动向。
• 能源博弈:美国当周原油库存激增465.7万桶,远超预期的去库110.9万桶。基本面累库与地缘风险溢价反复拉锯,布伦特与WTI在关键均线区间宽幅震荡。
市场博弈与观测地图
核心传导链条:通胀粘性与国债供给洪峰 -> 美债长端实际利率破顶 -> 全球美元流动性收敛并压制风险资产与黄金估值。未来24至48小时重点观测:①美债10年期收益率在5.10%水位的整固情况;②美元兑日元在160.00关口的博弈与官方干预信号。
免责声明:本专刊仅为过去 24 小时全球公开资讯与市场客观数据的聚合梳理与逻辑推演,不构成任何投资建议、买卖要约或操作依据。市场有风险,决策需谨慎。