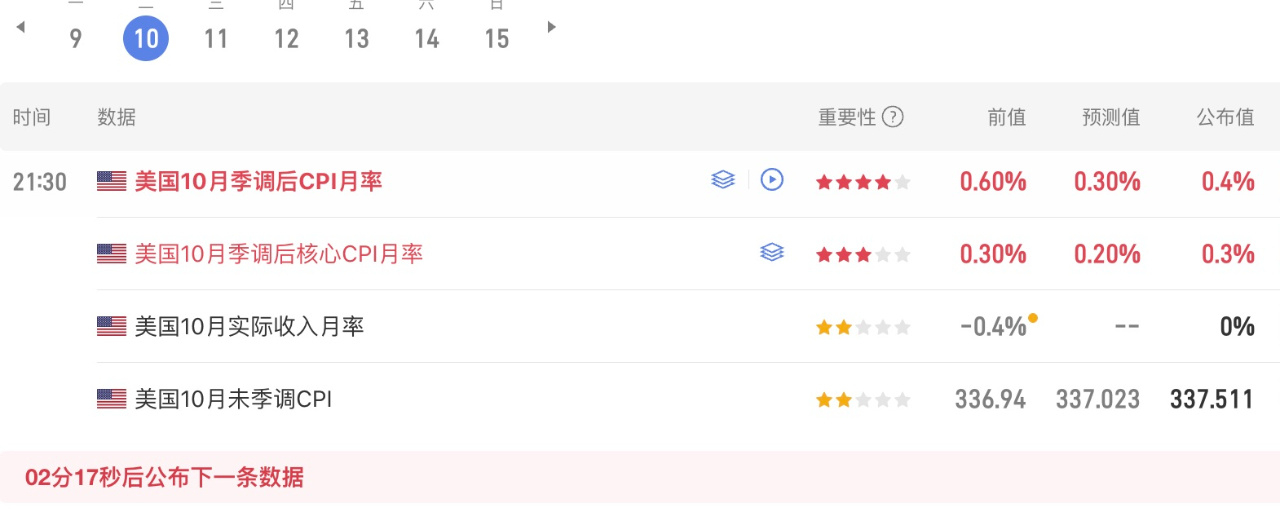
反思!沃什时代的美联储,新政策框架让市场反而更加敏感!
沃什希望的是减少政策上过多的前瞻性指引,让政策回归锚定数据,这本身短期让宏观数据的权重更高,
但是部分理事,依旧延用此前Fed管用的预期管理方式,大胆且明确的表达自己对通胀、对经济、对利率的观点,但是因为与沃什主张政策有冲突,让讲话对市场的刺激也变得更加敏感!
从昨天沃勒讲话之后,陆续洛根、施密德、鲍曼与保尔森多位理事对经济与利率发表讲话,引发市场对未来Fed加息政策的定价与预期调整
截止目前,12月加息25BP概率88.6%,加息50BP概率11.4%,2027年1月加息概率进入61.1%,已经开始初步定价
也就是说,这连续的鹰派观点讲话,不仅锁定了12月加息的概率,更是让市场开始预期12月加息50BP或者1月连续加息,对风险市场更不利的是恐怕会有加息周期回归的预期出现!
未来真的要出现连续性加息吗?
这里要考虑到Fed政策的“反身性”,按照这个逻辑来看,当数据、Fed理事预期引导等多重因素下让市场开始为12月后续的持续加息做定价的时候,反而会反向削弱未来加息的可能性
以目前为例,12月加息被锁定后加息预期外溢至50BP或者1月连续加息,而金融市场提前交易预期进行估值回调,但是随着金融条件足够收紧,12月加息之后其实后续继续加息的可能性大大减少!
同时,如果期间Brent价格可以回归90美元下方,其实对12月加息甚至未来更多的加息都是有一定的削弱性的!
以此为核心逻辑,这也是我为何本周多次提出,从本周开始到12月9日议息会议前,市场一旦继续回调,就是给了抄底买入的机会!#CPI高于预期,美股与BTC再度承压
沃什希望的是减少政策上过多的前瞻性指引,让政策回归锚定数据,这本身短期让宏观数据的权重更高,
但是部分理事,依旧延用此前Fed管用的预期管理方式,大胆且明确的表达自己对通胀、对经济、对利率的观点,但是因为与沃什主张政策有冲突,让讲话对市场的刺激也变得更加敏感!
从昨天沃勒讲话之后,陆续洛根、施密德、鲍曼与保尔森多位理事对经济与利率发表讲话,引发市场对未来Fed加息政策的定价与预期调整
截止目前,12月加息25BP概率88.6%,加息50BP概率11.4%,2027年1月加息概率进入61.1%,已经开始初步定价
也就是说,这连续的鹰派观点讲话,不仅锁定了12月加息的概率,更是让市场开始预期12月加息50BP或者1月连续加息,对风险市场更不利的是恐怕会有加息周期回归的预期出现!
未来真的要出现连续性加息吗?
这里要考虑到Fed政策的“反身性”,按照这个逻辑来看,当数据、Fed理事预期引导等多重因素下让市场开始为12月后续的持续加息做定价的时候,反而会反向削弱未来加息的可能性
以目前为例,12月加息被锁定后加息预期外溢至50BP或者1月连续加息,而金融市场提前交易预期进行估值回调,但是随着金融条件足够收紧,12月加息之后其实后续继续加息的可能性大大减少!
同时,如果期间Brent价格可以回归90美元下方,其实对12月加息甚至未来更多的加息都是有一定的削弱性的!
以此为核心逻辑,这也是我为何本周多次提出,从本周开始到12月9日议息会议前,市场一旦继续回调,就是给了抄底买入的机会!#CPI高于预期,美股与BTC再度承压