
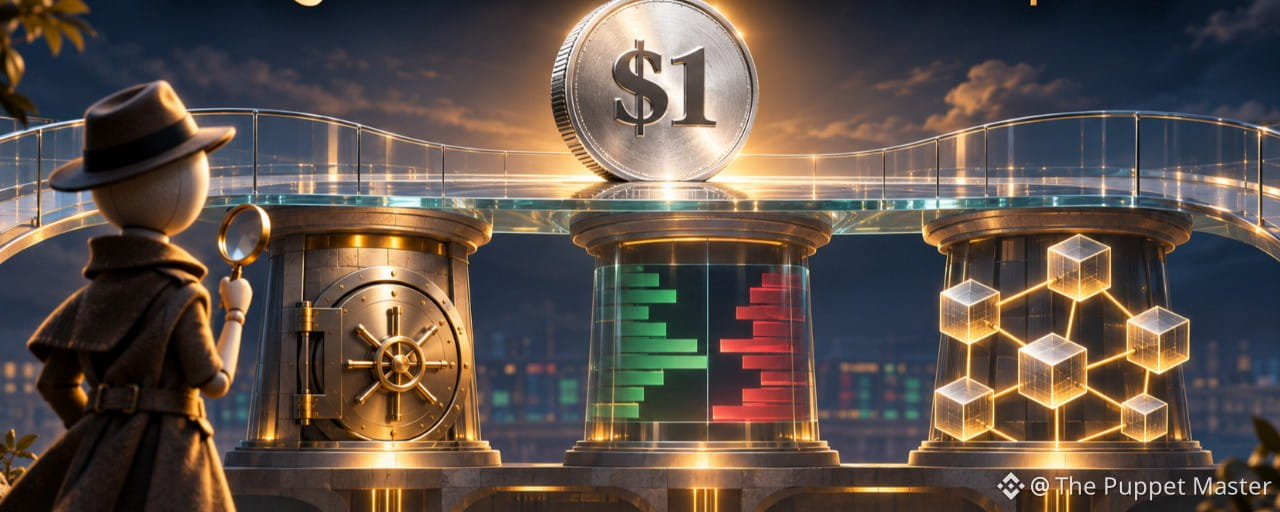
Um dólar no visor. Três estruturas por baixo.
A palavra “stable” descreve um objetivo de estabilidade. Não substitui a pergunta mais importante: como esse objetivo é sustentado?
Entre o token e o dinheiro que ele pretende representar existem reservas, regras e infraestrutura. Confundir essas camadas é como olhar uma ponte apenas pela pintura.
A reserva: o que existe por trás?
Na página de transparência consultada em 11 de novembro de 2026, a Circle exibia dados de referência de 9 de novembro. Para o USDC, informa reservas que incluem depósitos bancários, títulos do Tesouro americano de prazo curto e operações compromissadas de um dia.
A empresa também informa divulgação semanal e asseguração mensal independente sobre as reservas.
Isso é uma informação relevante sobre esse emissor. Não é uma descrição de toda stablecoin. Tampouco transforma qualquer produto que use USDC em um produto sem risco.
Fonte: Circle, Transparência https://www.circle.com/transparency
Minha leitura: transparência não deve ser um selo decorativo. Importam a composição, a data da informação e exatamente o que o relatório verifica.
A cotação: US$ 1 é uma referência, não um feitiço
Há uma diferença entre as condições de emissão e resgate com o emissor e o preço negociado em uma plataforma.
A própria Circle alerta que não garante uma cotação de US$ 1 em todos os mercados de terceiros. Suas condições de resgate também têm requisitos e limitações.
Isso não é uma afirmação de que o USDC esteja perdendo a paridade agora. É uma distinção estrutural: promessa de conversibilidade e preço de negociação não são a mesma coisa.
Fonte: Circle, fatores de risco, página com atualização indicada de 27/10/2023, consultada em 11/11/2026 https://www.circle.com/legal/usdc-risk-factors
A infraestrutura: a reserva não explica tudo
Mesmo quando a discussão começa pelo emissor, ela não termina ali. A plataforma usada pode ter riscos próprios. A documentação da Circle também distingue seus serviços dos serviços oferecidos por terceiros.
Por isso, minha pergunta não é apenas “qual é o token?”. É também “de quais instituições e sistemas essa utilização depende?”.
Uma marca conhecida não torna todas as camadas equivalentes.
Inovação merece concorrência, não torcida cega
O BIS, em seu Relatório Econômico Anual de 2026, discute tanto o potencial da tokenização quanto os limites de stablecoins. Entre os desafios estão desvios da paridade no mercado secundário e dificuldades de interoperabilidade. O relatório também reconhece que novas formas de dinheiro podem pressionar os serviços existentes a competir.
Fonte: BIS, Anchoring trust in money https://www.bis.org/publications/aer-2026/anchoring-trust-money
Minha posição é pró-mercado: inovação deve poder disputar espaço. Mas concorrência fica melhor quando o usuário consegue comparar riscos, custos e condições, em vez de escolher apenas pela narrativa.
Antes de concluir que “é tudo dólar”, vale conferir:
• Quem é o emissor?
• O que compõe a reserva e de quando são os dados?
• Quais condições limitam o resgate?
• O preço observado é de qual mercado?
• Quais terceiros entram nessa estrutura?
A imagem é uma metáfora conceitual, não uma representação de um evento de mercado. Este texto é educativo, sem recomendação de compra ou venda.
O número na tela é só a superfície. Os fios estão na estrutura.
Qual dessas camadas recebe menos atenção nas discussões sobre stablecoins?