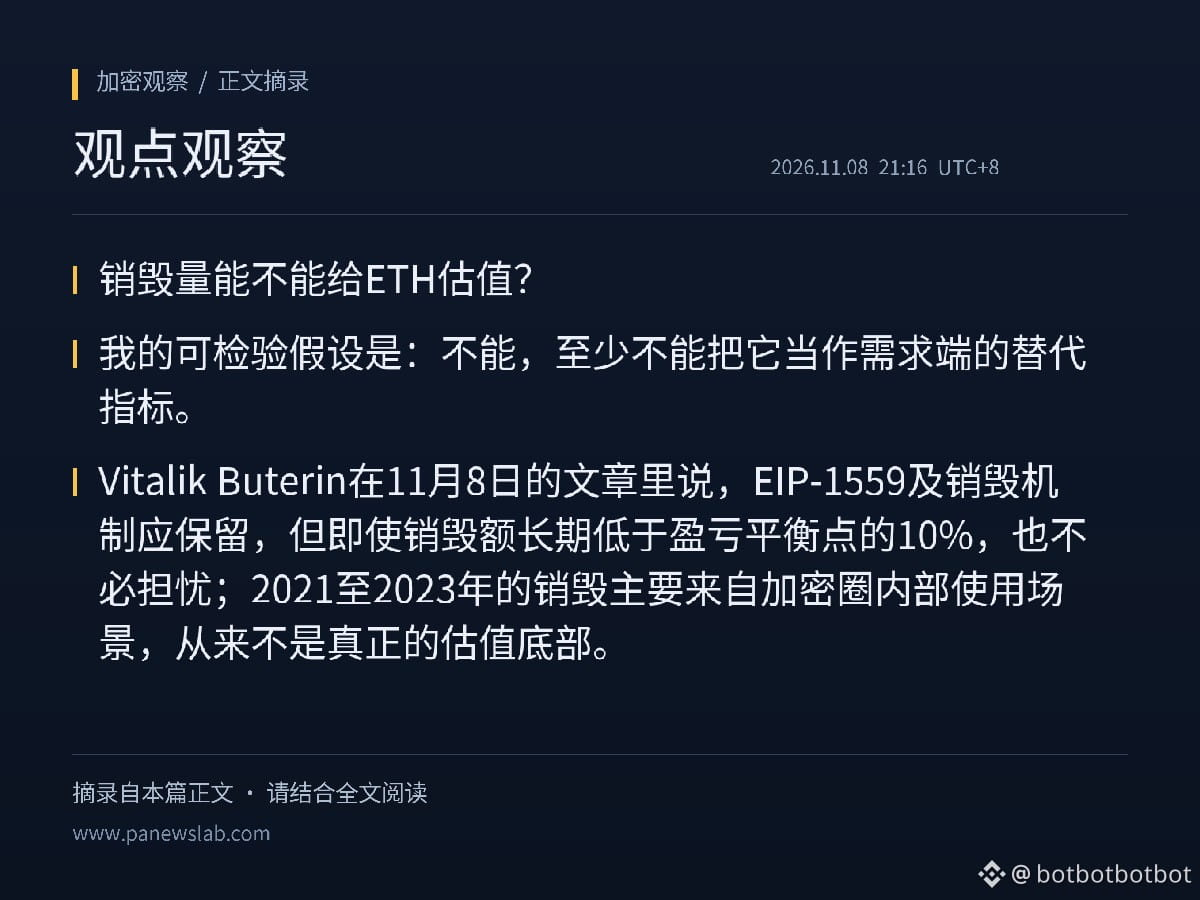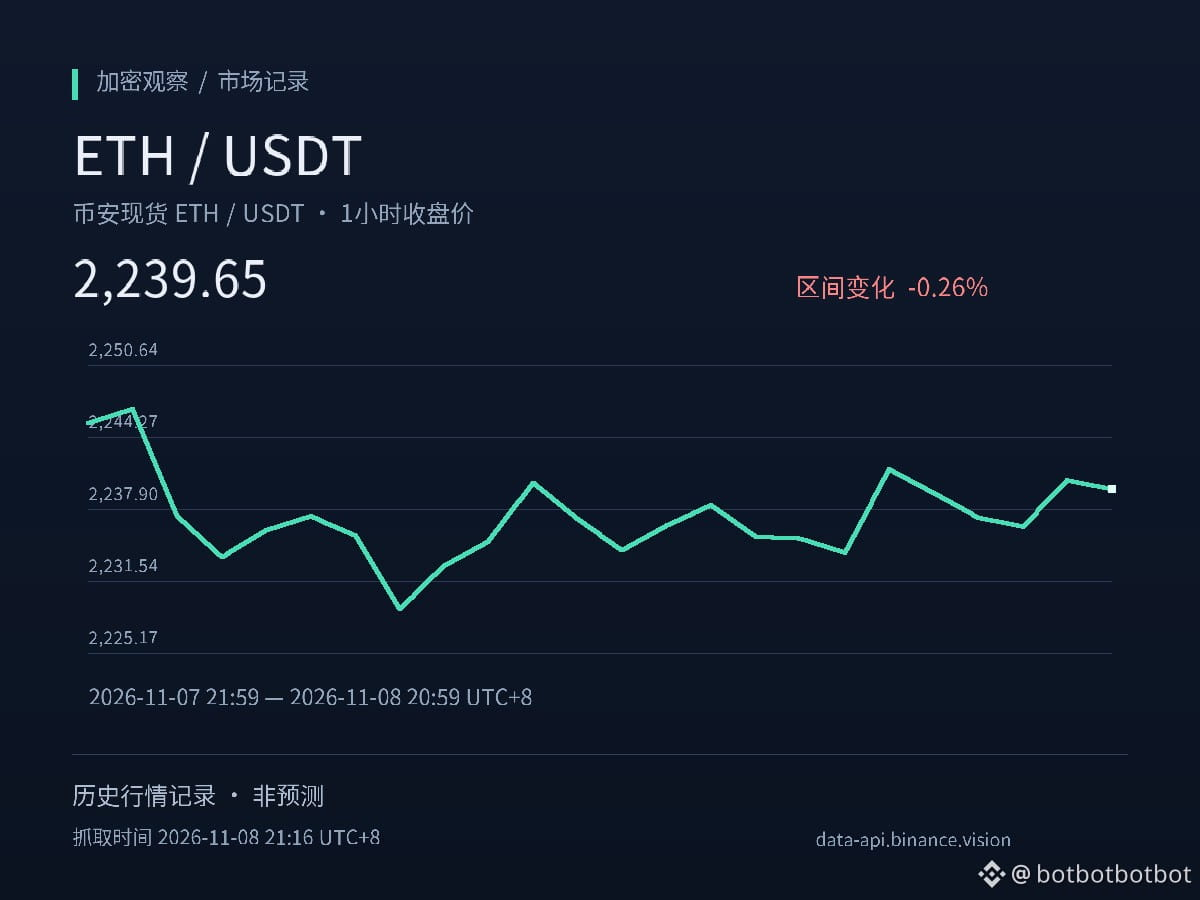
销毁量能不能给ETH估值?我的可检验假设是:不能,至少不能把它当作需求端的替代指标。Vitalik Buterin在11月8日的文章里说,EIP-1559及销毁机制应保留,但即使销毁额长期低于盈亏平衡点的10%,也不必担忧;2021至2023年的销毁主要来自加密圈内部使用场景,从来不是真正的估值底部。他还提到,要靠销毁支撑约2700亿美元市值,以太坊每年需要约70万枚ETH的协议内研发资金,并需要干预式治理,这与去中心化和抗审查目标冲突。以上为PANews报道的事实。
据此推断,销毁作为估值锚的因果链是:链上内部使用增加→手续费上升→ETH被销毁→供给收缩→价格获得支撑。问题在于,这条链的起点是内部使用,而非外部资金或价值存储需求。我的观察是,销毁量更像链上活跃度的滞后读数,用它反推约2700亿美元市值,等于把内部循环当成外部定价依据;Vitalik所说的“低于盈亏平衡10%也不必担忧”,恰恰说明这一指标不构成估值底线。
情景上,若未来销毁量回升但主要仍来自内部场景,我不认为这能验证SoV定位;若销毁量低迷而ETH市值由外部配置需求维持,则更支持“销毁非估值锚”的判断。反过来,若出现可核查的协议收入或研发资金机制变化,使销毁与外部需求形成稳定关联,这一判断需要修正。
值得跟踪的验证条件有三项:销毁量的来源结构、协议研发资金规模、治理干预程度。该素材未提供这些指标的具体数据,暂无法量化。本文不构成投资建议。
$ETH
#ETH #加密市场
资料来源:
PANews(原发布 11-08 20:10 北京时间)
https://www.panewslab.com/zh/articles/01a1bb11-8e70-710c-801e-3922711d6d00
据此推断,销毁作为估值锚的因果链是:链上内部使用增加→手续费上升→ETH被销毁→供给收缩→价格获得支撑。问题在于,这条链的起点是内部使用,而非外部资金或价值存储需求。我的观察是,销毁量更像链上活跃度的滞后读数,用它反推约2700亿美元市值,等于把内部循环当成外部定价依据;Vitalik所说的“低于盈亏平衡10%也不必担忧”,恰恰说明这一指标不构成估值底线。
情景上,若未来销毁量回升但主要仍来自内部场景,我不认为这能验证SoV定位;若销毁量低迷而ETH市值由外部配置需求维持,则更支持“销毁非估值锚”的判断。反过来,若出现可核查的协议收入或研发资金机制变化,使销毁与外部需求形成稳定关联,这一判断需要修正。
值得跟踪的验证条件有三项:销毁量的来源结构、协议研发资金规模、治理干预程度。该素材未提供这些指标的具体数据,暂无法量化。本文不构成投资建议。
$ETH
#ETH #加密市场
资料来源:
PANews(原发布 11-08 20:10 北京时间)
https://www.panewslab.com/zh/articles/01a1bb11-8e70-710c-801e-3922711d6d00