
叮当 Doraemon
223 Публикации
叮当 Doraemon
 Square Verified+
Отправить жалобу
Заблокировать пользователя
5年炒币亏成狗,2026埋头苦干web3
530 подписок(и/а)
34.6K+ подписчиков(а)
35.6K+ понравилось
Посты
Все
Цитирования
Видео
PINNED
·
--
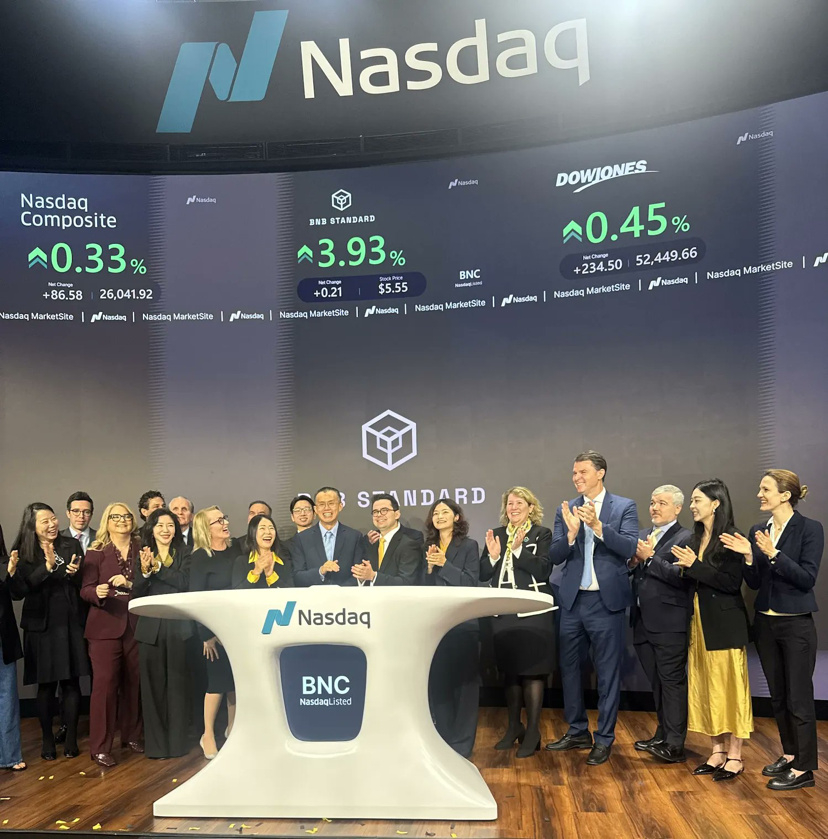
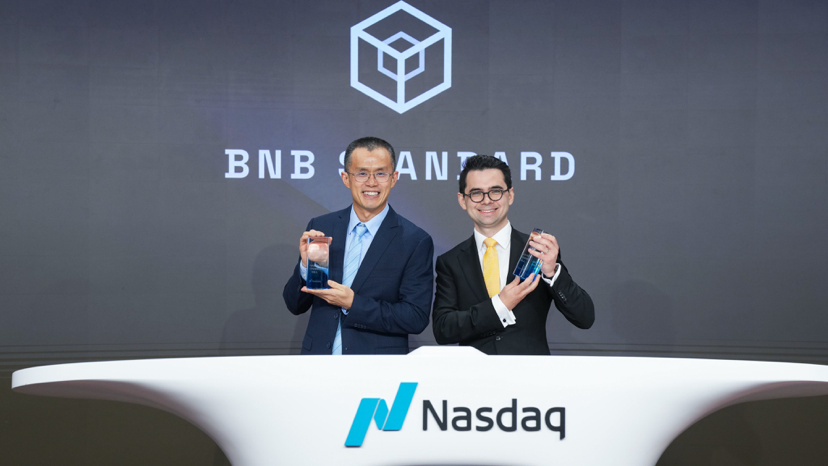
🔥 BOSS|帶著資本野心而來
━━━━━━━━━━━━━━
這是一場面向資本市場的社區共建運動
由 BNB Chain 民間社區共同發起
「BNC 鏈上董事會」是願景
讓社區站上資本舞台 是雄心
◆ 看懂 BOSS 看見一群人的格局
🔥 BOSS|帶著資本野心而來
━━━━━━━━━━━━━━
這是一場面向資本市場的社區共建運動
由 BNB Chain 民間社區共同發起
「BNC 鏈上董事會」是願景
讓社區站上資本舞台 是雄心
◆ 看懂 BOSS 看見一群人的格局
━━━━━━━━━━━━━━
這是一場面向資本市場的社區共建運動
由 BNB Chain 民間社區共同發起
「BNC 鏈上董事會」是願景
讓社區站上資本舞台 是雄心
◆ 看懂 BOSS 看見一群人的格局
1
356
PINNED
·
--
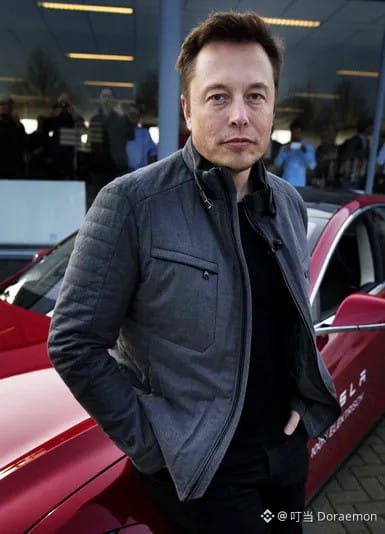
埃隆不愧是世界首富👍一下子就找到了破局之法:
马斯克这次学聪明了,不跟监管硬碰硬,改成先把账算给当地人听。
德州的教训就在眼前,数据中心建得太快,社区反弹起来,审批直接被冻住,10个州41项措施里40项不利,新州长还没上任,冻结的话已经先放出来了。
SpaceX转身去亚利桑那,11月4日晚在Cochise县开了居民说明会,承认747英亩、9栋机房、满负荷6GW的项目就是自己的,现场去了约275位居民。
关键不在项目多大,在它开价的方式。
36亿美元自己掏出来升级电网,当地人电费降10%到40%,1000个长期岗位,每年房产税3400万到1.03亿美元,干冷却用水只相当于20到30户人家。
以前数据中心进一个镇,镇上人先算的是电价涨多少、水被抽多少,现在SpaceX把账倒过来算,先让镇上人拿到好处,再谈批不批。
12月9日听证会见分晓,但不管结果如何,这套打法已经立住了,以后数据中心想落地,拼的不只是算力,是谁先把当地人变成自己人。
埃隆不愧是世界首富👍一下子就找到了破局之法:
马斯克这次学聪明了,不跟监管硬碰硬,改成先把账算给当地人听。
德州的教训就在眼前,数据中心建得太快,社区反弹起来,审批直接被冻住,10个州41项措施里40项不利,新州长还没上任,冻结的话已经先放出来了。
SpaceX转身去亚利桑那,11月4日晚在Cochise县开了居民说明会,承认747英亩、9栋机房、满负荷6GW的项目就是自己的,现场去了约275位居民。
关键不在项目多大,在它开价的方式。
36亿美元自己掏出来升级电网,当地人电费降10%到40%,1000个长期岗位,每年房产税3400万到1.03亿美元,干冷却用水只相当于20到30户人家。
以前数据中心进一个镇,镇上人先算的是电价涨多少、水被抽多少,现在SpaceX把账倒过来算,先让镇上人拿到好处,再谈批不批。
12月9日听证会见分晓,但不管结果如何,这套打法已经立住了,以后数据中心想落地,拼的不只是算力,是谁先把当地人变成自己人。
马斯克这次学聪明了,不跟监管硬碰硬,改成先把账算给当地人听。
德州的教训就在眼前,数据中心建得太快,社区反弹起来,审批直接被冻住,10个州41项措施里40项不利,新州长还没上任,冻结的话已经先放出来了。
SpaceX转身去亚利桑那,11月4日晚在Cochise县开了居民说明会,承认747英亩、9栋机房、满负荷6GW的项目就是自己的,现场去了约275位居民。
关键不在项目多大,在它开价的方式。
36亿美元自己掏出来升级电网,当地人电费降10%到40%,1000个长期岗位,每年房产税3400万到1.03亿美元,干冷却用水只相当于20到30户人家。
以前数据中心进一个镇,镇上人先算的是电价涨多少、水被抽多少,现在SpaceX把账倒过来算,先让镇上人拿到好处,再谈批不批。
12月9日听证会见分晓,但不管结果如何,这套打法已经立住了,以后数据中心想落地,拼的不只是算力,是谁先把当地人变成自己人。
26
4
47
50.2k
·
--
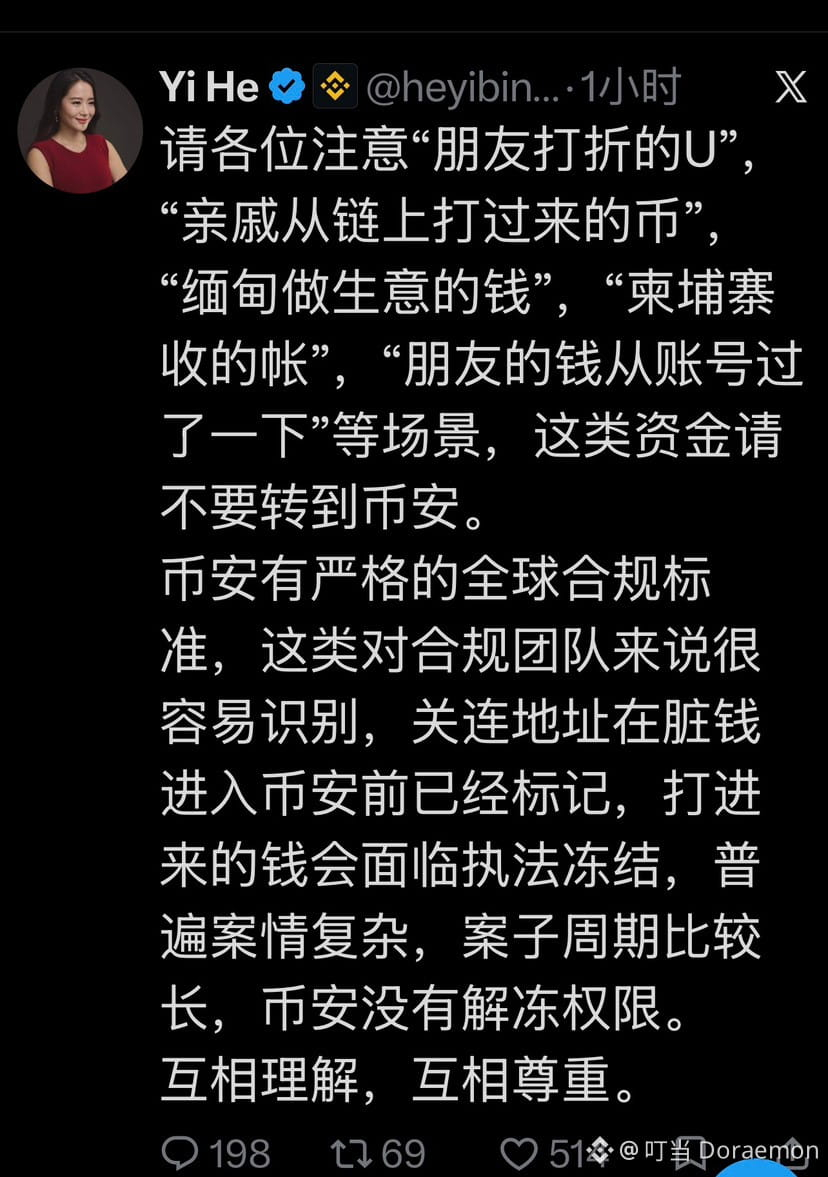
一姐呼吁📣切勿将涉脏或代收资金转入Binance
将面临执法冻结 11 月 8 日,Binance CEO 何一表示:请各位注意「朋友打折的 U」,「亲戚从链上打过来的币」,「缅甸做生意的钱」,「柬埔寨收的帐」,「朋友的钱从账号过了一下」等场景,这类资金请不要转到 Binance。Binance 有严格的全球合规标准,这类对合规团队来说很容易识别,关连地址在脏钱进入 Binance 前已经标记,打进来的钱会面临执法冻结,普遍案情复杂,案子周期比较长,Binance 没有解冻权限。互相理解,互相尊重。
一姐呼吁📣切勿将涉脏或代收资金转入Binance
将面临执法冻结 11 月 8 日,Binance CEO 何一表示:请各位注意「朋友打折的 U」,「亲戚从链上打过来的币」,「缅甸做生意的钱」,「柬埔寨收的帐」,「朋友的钱从账号过了一下」等场景,这类资金请不要转到 Binance。Binance 有严格的全球合规标准,这类对合规团队来说很容易识别,关连地址在脏钱进入 Binance 前已经标记,打进来的钱会面临执法冻结,普遍案情复杂,案子周期比较长,Binance 没有解冻权限。互相理解,互相尊重。
将面临执法冻结 11 月 8 日,Binance CEO 何一表示:请各位注意「朋友打折的 U」,「亲戚从链上打过来的币」,「缅甸做生意的钱」,「柬埔寨收的帐」,「朋友的钱从账号过了一下」等场景,这类资金请不要转到 Binance。Binance 有严格的全球合规标准,这类对合规团队来说很容易识别,关连地址在脏钱进入 Binance 前已经标记,打进来的钱会面临执法冻结,普遍案情复杂,案子周期比较长,Binance 没有解冻权限。互相理解,互相尊重。
399
·
--
Проверено
Статья
不会选標的,那么就跟随吧 Alphabet Q3持倉出爐:繼續增持頭號重倉股SpaceX(SPCX.US) 入股高通(QCOM.US)近5.48億美元根据美国证券交易委员会(SEC)披露, $谷歌-A (GOOGL.US)$ 母公司Alphabet交了截至2026年9月30日的第三季度美股持仓报告(13F)。
据统计, $谷歌-C (GOOG.US)$ 母公司Alphabet第三季度末13F持仓总市值约为883亿美元,上一季度约为991亿美元,环比下降约10.9%。当季新增4只股票持仓、增持1只股票、减持3只股票,并且清仓3只股票;前十大持仓合计占比达到99.48%。这一申报组合具有极高的集中度,其市值变化很大程度上受到核心持仓价格波动影响,因此不能将约108亿美元的市值减少直接理解为同等规模的资金撤出。
谷歌母公司Alphabet最新披露的13F显示,持有大约5.48亿美元 $高通 (QCOM.US)$ 股票——这也是Alphabet首次新增标的,一经建仓即位列第六大持仓股,以及继续增持SpaceX,成为此次13F持仓披露更新的主要看点。在智能手机需求承压、高通加快拓展AI数据中心CPU以及数据中心AI芯片相关业务之际,这笔持仓为Alphabet与这家长期芯片合作伙伴增添了资本联系。
商业航天与卫星通信巨头 $SpaceX (SPCX.US)$ 继续稳居第一大持仓。Alphabet持有约5.5504亿股,期末持仓市值约837.34亿美元,占13F组合的94.78%;较上一季度增加约385.41万股,增持幅度为0.70%。虽然其组合权重由95.05%下降至94.78%,持股数量实际上有所增加,显示Alphabet仍保留并小幅扩大这项核心投资,而非因权重下降而减持。
衍生品交易所巨头 $芝加哥商品交易所 (CME.US)$位列第二大持仓,持有约348.40万股,持仓市值约9.13亿美元,占组合比例为1.03%,持股数量与上季度一致。地球观测卫星与数据服务商 $Planet Labs PBC (PL.US)$ 位列第三,持有约3524.89万股,市值约5.78亿美元,占比0.65%,同样未调整持股数量。
坐拥ARM架构的芯片架构与处理器知识产权IP公司 $Arm Holdings (ARM.US)$位列第四,持有约196.08万股,市值约5.68亿美元,占比0.64%,持股数量保持不变。肿瘤药物研发公司 $Revolution Medicines (RVMD.US)$位列第五,持有约267.39万股,市值约5.49亿美元,占比0.62%;当季减少约27.27万股,减持9.25%。尽管股数减少,其组合权重仍由0.56%上升至0.62%,反映出持仓权重还受到个股价格及组合总市值变化的共同影响。
无线通信与计算芯片巨头高通成为本季最重要的新增持仓,并直接进入第六大重仓股。Alphabet期末持有约297.70万股,申报市值约5.48亿美元,占组合比例0.62%。这笔投资的产业背景十分明确:高通长期服务于安卓智能手机生态,双方合作已延伸至采用高通处理器的Googlebook笔记本电脑,以及汽车AI芯片和软件。在既有合作基础上,新增股权联系进一步增加了双方利益的交集,但披露本身尚不代表谷歌已向高通下达数据中心芯片采购订单。
高通正试图通过数据中心业务降低对手机周期的依赖,公司提出2029财年数据中心收入超过150亿美元的目标,并已获得亚马逊、微软和Meta等科技巨头的业务支持。其中,与亚马逊达成的安排涉及最高600亿美元的潜在芯片及相关产品采购,并配套认股权证。对市场而言,Alphabet入股强化了高通由终端计算向AI基础设施延伸的投资叙事:竞争焦点正从手机芯片份额,扩展至云厂商对定制化计算、能效和算力成本的需求。11月6日,相关持仓消息公布后,高通盘前上涨约3%;此前一个交易日,公司因业绩表现及科技股普遍抛售下跌超过9%,显示短期盈利压力与长期业务转型仍在共同影响估值。
相关标的
SpaceX(SPCX.US)
134.270
+8.62%
谷歌母公司Alphabet的第三季度前十大持仓中,第七至第十分别为 $AST SpaceMobile (ASTS.US)$、 $Freshworks (FRSH.US)$ 、 $Parabilis Medicines (PBLS.US)$ 及 $Tempus AI (TEM.US)$ 。其中,卫星直连手机通信公司AST SpaceMobile持仓约894.35万股,市值5.26亿美元,占比0.60%;企业软件公司Freshworks持仓约1433.66万股,市值1.83亿美元,占比0.21%;生物医药公司Parabilis Medicines持仓约491.95万股,市值1.59亿美元,占比0.18%;医疗AI公司Tempus AI持仓约155.11万股,市值1.27亿美元,占比0.14%。除Freshworks减持11.54%外,其余三家的持股数量均保持不变。
从新增持仓结构看,高通占据绝对主导,其余新增披露涉及共享出行与生物医药。共享电动出行平台Lime母公司 $Neutron Holdings (LIME.US)$ 新增披露约189.89万股,期末市值5349.34万美元;癌症血液早筛公司 $Freenome (FRNM.US)$ 约202.21万股,市值3184.86万美元;肿瘤细胞治疗开发商 $Obsidian Therapeutics (OBX.US)$ 约122.49万股,市值1681.75万美元。四项新增持仓期末市值合计约6.50亿美元,高通占其中约84.3%。后三家公司均在第三季度上市或通过并购完成上市,因此相关名单变化也可能包含原有非上市投资转为上市证券的影响,不能全部理解为当季公开市场新增买入。
减持方面,Alphabet主要调整了部分软件、保险科技及生物医药持仓。除 $Revolution Medicines (RVMD.US)$ 减持9.25%外, $Freshworks (FRSH.US)$ 减少187万股,减持11.54%;数字寿险科技公司 $Ethos Technologies (LIFE.US)$ 减少约305.07万股,减持幅度达到84.21%,期末剩余约57.19万股,市值约1919.89万美元。WhaleWisdom按持仓权重变化编制的卖出榜还列示了软件开发平台 $Gitlab (GTLB.US)$ 、 $Spero Therapeutics (SPRO.US)$和 $Autolus Therapeutics (AUTL.US)$ 。这份权重榜与实际减股名单并不完全重合: $Revolution Medicines (RVMD.US)$ 和 $Freshworks (FRSH.US)$ 虽被减持,但组合权重均有所上升。
从此次披露呈现的配置变化看,Alphabet延续了以SpaceX为核心、覆盖芯片、卫星通信、企业软件和生命科学的投资结构,高通则是本季最鲜明的新增方向。其投资含义在于,Alphabet在维持核心持仓的同时,增加了对长期合作伙伴向AI数据中心拓展的股权敞口,并选择性调整其他投资。这些变化发生于第三季度,体现的是当季产业投资布局,不能视为对11月选举结果及随后科技股急跌的即时交易反应。
#Spcx
不会选標的,那么就跟随吧 Alphabet Q3持倉出爐:繼續增持頭號重倉股SpaceX(SPCX.US) 入股高通(QCOM.US)近5.48億美元
根据美国证券交易委员会(SEC)披露, $谷歌-A (GOOGL.US)$ 母公司Alphabet交了截至2026年9月30日的第三季度美股持仓报告(13F)。
据统计, $谷歌-C (GOOG.US)$ 母公司Alphabet第三季度末13F持仓总市值约为883亿美元,上一季度约为991亿美元,环比下降约10.9%。当季新增4只股票持仓、增持1只股票、减持3只股票,并且清仓3只股票;前十大持仓合计占比达到99.48%。这一申报组合具有极高的集中度,其市值变化很大程度上受到核心持仓价格波动影响,因此不能将约108亿美元的市值减少直接理解为同等规模的资金撤出。
谷歌母公司Alphabet最新披露的13F显示,持有大约5.48亿美元 $高通 (QCOM.US)$ 股票——这也是Alphabet首次新增标的,一经建仓即位列第六大持仓股,以及继续增持SpaceX,成为此次13F持仓披露更新的主要看点。在智能手机需求承压、高通加快拓展AI数据中心CPU以及数据中心AI芯片相关业务之际,这笔持仓为Alphabet与这家长期芯片合作伙伴增添了资本联系。
商业航天与卫星通信巨头 $SpaceX (SPCX.US)$ 继续稳居第一大持仓。Alphabet持有约5.5504亿股,期末持仓市值约837.34亿美元,占13F组合的94.78%;较上一季度增加约385.41万股,增持幅度为0.70%。虽然其组合权重由95.05%下降至94.78%,持股数量实际上有所增加,显示Alphabet仍保留并小幅扩大这项核心投资,而非因权重下降而减持。
衍生品交易所巨头 $芝加哥商品交易所 (CME.US)$位列第二大持仓,持有约348.40万股,持仓市值约9.13亿美元,占组合比例为1.03%,持股数量与上季度一致。地球观测卫星与数据服务商 $Planet Labs PBC (PL.US)$ 位列第三,持有约3524.89万股,市值约5.78亿美元,占比0.65%,同样未调整持股数量。
坐拥ARM架构的芯片架构与处理器知识产权IP公司 $Arm Holdings (ARM.US)$位列第四,持有约196.08万股,市值约5.68亿美元,占比0.64%,持股数量保持不变。肿瘤药物研发公司 $Revolution Medicines (RVMD.US)$位列第五,持有约267.39万股,市值约5.49亿美元,占比0.62%;当季减少约27.27万股,减持9.25%。尽管股数减少,其组合权重仍由0.56%上升至0.62%,反映出持仓权重还受到个股价格及组合总市值变化的共同影响。
无线通信与计算芯片巨头高通成为本季最重要的新增持仓,并直接进入第六大重仓股。Alphabet期末持有约297.70万股,申报市值约5.48亿美元,占组合比例0.62%。这笔投资的产业背景十分明确:高通长期服务于安卓智能手机生态,双方合作已延伸至采用高通处理器的Googlebook笔记本电脑,以及汽车AI芯片和软件。在既有合作基础上,新增股权联系进一步增加了双方利益的交集,但披露本身尚不代表谷歌已向高通下达数据中心芯片采购订单。
高通正试图通过数据中心业务降低对手机周期的依赖,公司提出2029财年数据中心收入超过150亿美元的目标,并已获得亚马逊、微软和Meta等科技巨头的业务支持。其中,与亚马逊达成的安排涉及最高600亿美元的潜在芯片及相关产品采购,并配套认股权证。对市场而言,Alphabet入股强化了高通由终端计算向AI基础设施延伸的投资叙事:竞争焦点正从手机芯片份额,扩展至云厂商对定制化计算、能效和算力成本的需求。11月6日,相关持仓消息公布后,高通盘前上涨约3%;此前一个交易日,公司因业绩表现及科技股普遍抛售下跌超过9%,显示短期盈利压力与长期业务转型仍在共同影响估值。
相关标的
SpaceX(SPCX.US)
134.270
+8.62%
谷歌母公司Alphabet的第三季度前十大持仓中,第七至第十分别为 $AST SpaceMobile (ASTS.US)$、 $Freshworks (FRSH.US)$ 、 $Parabilis Medicines (PBLS.US)$ 及 $Tempus AI (TEM.US)$ 。其中,卫星直连手机通信公司AST SpaceMobile持仓约894.35万股,市值5.26亿美元,占比0.60%;企业软件公司Freshworks持仓约1433.66万股,市值1.83亿美元,占比0.21%;生物医药公司Parabilis Medicines持仓约491.95万股,市值1.59亿美元,占比0.18%;医疗AI公司Tempus AI持仓约155.11万股,市值1.27亿美元,占比0.14%。除Freshworks减持11.54%外,其余三家的持股数量均保持不变。
从新增持仓结构看,高通占据绝对主导,其余新增披露涉及共享出行与生物医药。共享电动出行平台Lime母公司 $Neutron Holdings (LIME.US)$ 新增披露约189.89万股,期末市值5349.34万美元;癌症血液早筛公司 $Freenome (FRNM.US)$ 约202.21万股,市值3184.86万美元;肿瘤细胞治疗开发商 $Obsidian Therapeutics (OBX.US)$ 约122.49万股,市值1681.75万美元。四项新增持仓期末市值合计约6.50亿美元,高通占其中约84.3%。后三家公司均在第三季度上市或通过并购完成上市,因此相关名单变化也可能包含原有非上市投资转为上市证券的影响,不能全部理解为当季公开市场新增买入。
减持方面,Alphabet主要调整了部分软件、保险科技及生物医药持仓。除 $Revolution Medicines (RVMD.US)$ 减持9.25%外, $Freshworks (FRSH.US)$ 减少187万股,减持11.54%;数字寿险科技公司 $Ethos Technologies (LIFE.US)$ 减少约305.07万股,减持幅度达到84.21%,期末剩余约57.19万股,市值约1919.89万美元。WhaleWisdom按持仓权重变化编制的卖出榜还列示了软件开发平台 $Gitlab (GTLB.US)$ 、 $Spero Therapeutics (SPRO.US)$和 $Autolus Therapeutics (AUTL.US)$ 。这份权重榜与实际减股名单并不完全重合: $Revolution Medicines (RVMD.US)$ 和 $Freshworks (FRSH.US)$ 虽被减持,但组合权重均有所上升。
从此次披露呈现的配置变化看,Alphabet延续了以SpaceX为核心、覆盖芯片、卫星通信、企业软件和生命科学的投资结构,高通则是本季最鲜明的新增方向。其投资含义在于,Alphabet在维持核心持仓的同时,增加了对长期合作伙伴向AI数据中心拓展的股权敞口,并选择性调整其他投资。这些变化发生于第三季度,体现的是当季产业投资布局,不能视为对11月选举结果及随后科技股急跌的即时交易反应。
#Spcx
据统计, $谷歌-C (GOOG.US)$ 母公司Alphabet第三季度末13F持仓总市值约为883亿美元,上一季度约为991亿美元,环比下降约10.9%。当季新增4只股票持仓、增持1只股票、减持3只股票,并且清仓3只股票;前十大持仓合计占比达到99.48%。这一申报组合具有极高的集中度,其市值变化很大程度上受到核心持仓价格波动影响,因此不能将约108亿美元的市值减少直接理解为同等规模的资金撤出。
谷歌母公司Alphabet最新披露的13F显示,持有大约5.48亿美元 $高通 (QCOM.US)$ 股票——这也是Alphabet首次新增标的,一经建仓即位列第六大持仓股,以及继续增持SpaceX,成为此次13F持仓披露更新的主要看点。在智能手机需求承压、高通加快拓展AI数据中心CPU以及数据中心AI芯片相关业务之际,这笔持仓为Alphabet与这家长期芯片合作伙伴增添了资本联系。
商业航天与卫星通信巨头 $SpaceX (SPCX.US)$ 继续稳居第一大持仓。Alphabet持有约5.5504亿股,期末持仓市值约837.34亿美元,占13F组合的94.78%;较上一季度增加约385.41万股,增持幅度为0.70%。虽然其组合权重由95.05%下降至94.78%,持股数量实际上有所增加,显示Alphabet仍保留并小幅扩大这项核心投资,而非因权重下降而减持。
衍生品交易所巨头 $芝加哥商品交易所 (CME.US)$位列第二大持仓,持有约348.40万股,持仓市值约9.13亿美元,占组合比例为1.03%,持股数量与上季度一致。地球观测卫星与数据服务商 $Planet Labs PBC (PL.US)$ 位列第三,持有约3524.89万股,市值约5.78亿美元,占比0.65%,同样未调整持股数量。
坐拥ARM架构的芯片架构与处理器知识产权IP公司 $Arm Holdings (ARM.US)$位列第四,持有约196.08万股,市值约5.68亿美元,占比0.64%,持股数量保持不变。肿瘤药物研发公司 $Revolution Medicines (RVMD.US)$位列第五,持有约267.39万股,市值约5.49亿美元,占比0.62%;当季减少约27.27万股,减持9.25%。尽管股数减少,其组合权重仍由0.56%上升至0.62%,反映出持仓权重还受到个股价格及组合总市值变化的共同影响。
无线通信与计算芯片巨头高通成为本季最重要的新增持仓,并直接进入第六大重仓股。Alphabet期末持有约297.70万股,申报市值约5.48亿美元,占组合比例0.62%。这笔投资的产业背景十分明确:高通长期服务于安卓智能手机生态,双方合作已延伸至采用高通处理器的Googlebook笔记本电脑,以及汽车AI芯片和软件。在既有合作基础上,新增股权联系进一步增加了双方利益的交集,但披露本身尚不代表谷歌已向高通下达数据中心芯片采购订单。
高通正试图通过数据中心业务降低对手机周期的依赖,公司提出2029财年数据中心收入超过150亿美元的目标,并已获得亚马逊、微软和Meta等科技巨头的业务支持。其中,与亚马逊达成的安排涉及最高600亿美元的潜在芯片及相关产品采购,并配套认股权证。对市场而言,Alphabet入股强化了高通由终端计算向AI基础设施延伸的投资叙事:竞争焦点正从手机芯片份额,扩展至云厂商对定制化计算、能效和算力成本的需求。11月6日,相关持仓消息公布后,高通盘前上涨约3%;此前一个交易日,公司因业绩表现及科技股普遍抛售下跌超过9%,显示短期盈利压力与长期业务转型仍在共同影响估值。
相关标的
SpaceX(SPCX.US)
134.270
+8.62%
谷歌母公司Alphabet的第三季度前十大持仓中,第七至第十分别为 $AST SpaceMobile (ASTS.US)$、 $Freshworks (FRSH.US)$ 、 $Parabilis Medicines (PBLS.US)$ 及 $Tempus AI (TEM.US)$ 。其中,卫星直连手机通信公司AST SpaceMobile持仓约894.35万股,市值5.26亿美元,占比0.60%;企业软件公司Freshworks持仓约1433.66万股,市值1.83亿美元,占比0.21%;生物医药公司Parabilis Medicines持仓约491.95万股,市值1.59亿美元,占比0.18%;医疗AI公司Tempus AI持仓约155.11万股,市值1.27亿美元,占比0.14%。除Freshworks减持11.54%外,其余三家的持股数量均保持不变。
从新增持仓结构看,高通占据绝对主导,其余新增披露涉及共享出行与生物医药。共享电动出行平台Lime母公司 $Neutron Holdings (LIME.US)$ 新增披露约189.89万股,期末市值5349.34万美元;癌症血液早筛公司 $Freenome (FRNM.US)$ 约202.21万股,市值3184.86万美元;肿瘤细胞治疗开发商 $Obsidian Therapeutics (OBX.US)$ 约122.49万股,市值1681.75万美元。四项新增持仓期末市值合计约6.50亿美元,高通占其中约84.3%。后三家公司均在第三季度上市或通过并购完成上市,因此相关名单变化也可能包含原有非上市投资转为上市证券的影响,不能全部理解为当季公开市场新增买入。
减持方面,Alphabet主要调整了部分软件、保险科技及生物医药持仓。除 $Revolution Medicines (RVMD.US)$ 减持9.25%外, $Freshworks (FRSH.US)$ 减少187万股,减持11.54%;数字寿险科技公司 $Ethos Technologies (LIFE.US)$ 减少约305.07万股,减持幅度达到84.21%,期末剩余约57.19万股,市值约1919.89万美元。WhaleWisdom按持仓权重变化编制的卖出榜还列示了软件开发平台 $Gitlab (GTLB.US)$ 、 $Spero Therapeutics (SPRO.US)$和 $Autolus Therapeutics (AUTL.US)$ 。这份权重榜与实际减股名单并不完全重合: $Revolution Medicines (RVMD.US)$ 和 $Freshworks (FRSH.US)$ 虽被减持,但组合权重均有所上升。
从此次披露呈现的配置变化看,Alphabet延续了以SpaceX为核心、覆盖芯片、卫星通信、企业软件和生命科学的投资结构,高通则是本季最鲜明的新增方向。其投资含义在于,Alphabet在维持核心持仓的同时,增加了对长期合作伙伴向AI数据中心拓展的股权敞口,并选择性调整其他投资。这些变化发生于第三季度,体现的是当季产业投资布局,不能视为对11月选举结果及随后科技股急跌的即时交易反应。
#Spcx
QCOMUS-1,06%
GOOGUS+0,21%
SPCXUS-1,20%
1
4
1.5k
·
--
每个人心中都有梦想,但真正能實現理想是很艱難的
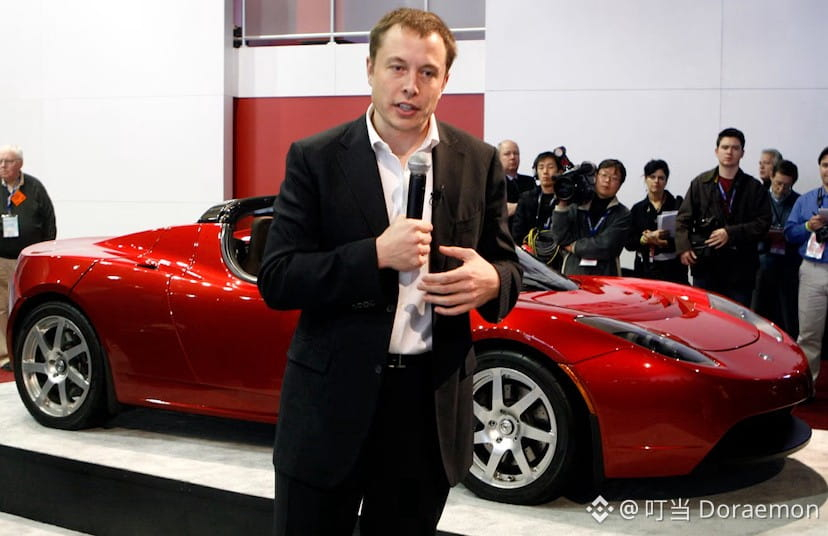
2008年底,特斯拉濒临破产,它的资金挺不到聖誕节
特斯拉公司和Elon musk本人的现金儲备不夠支付下一个月的工资
在艰难的困境下,Elon musk依然一次又一次的去推銷特斯拉。
因为他深知,如果再拿不到融资的話,他的关于電動車的夢想也就灰飛煙滅。
結果在聖誕节的当天,奇跡真的出現了:优點资本最終表示支持該計划,其他投資者也在電話會上附議
2009年1月,当戴姆勒的一些高管到访特斯拉时,他们看上去有些恼火,因为他们觉得自己是屈尊与一家默默无闻、资金紧张的小公司举行会晤。
马斯克说:“我记得他们非常不耐烦,一分钟都不想多待,他们以为这一趟来只能看到一些蹩脚的PPT。”随后马斯克问他们,想不想开开
这辆车?“什么意思?”戴姆勒团队中的一位高管问道。马斯克解释说,
他们已经做出了一辆可以开的原型车。
他们来到停车场,戴姆勒的高管们开始试驾,结果这辆车瞬间冲了出去,四秒内完成了百公里加速,这让他们大吃一惊。
“那辆 smat 可有劲儿了,”马斯克说,“你甚至可以用它做后轮平衡特技。”
结果很自然地,鞭姆勒与特斯拉签订了 smant汽车的电池包和动力总成供应合同一一这与萨尔兹曼当初的建议并无二致。马斯克提出请戴姆勒考虑投资特斯拉。2009年5月,美国能源部的贷款还没批下来,戴姆勒就同意根据特斯拉当时的估值,向特斯拉注资5000万美元并获得相应的股权。
马斯克说:“如果当时戴姆勒没有投资特斯拉,我们就倒闭了。”
所以,成功不是必然的,勇於追求夢想的人源於热愛,持之以恆不放棄方能見到陽光
謹此獻給年青人,有夢就去追,不负时光不负卿
每个人心中都有梦想,但真正能實現理想是很艱難的
2008年底,特斯拉濒临破产,它的资金挺不到聖誕节
特斯拉公司和Elon musk本人的现金儲备不夠支付下一个月的工资
在艰难的困境下,Elon musk依然一次又一次的去推銷特斯拉。
因为他深知,如果再拿不到融资的話,他的关于電動車的夢想也就灰飛煙滅。
結果在聖誕节的当天,奇跡真的出現了:优點资本最終表示支持該計划,其他投資者也在電話會上附議
2009年1月,当戴姆勒的一些高管到访特斯拉时,他们看上去有些恼火,因为他们觉得自己是屈尊与一家默默无闻、资金紧张的小公司举行会晤。
马斯克说:“我记得他们非常不耐烦,一分钟都不想多待,他们以为这一趟来只能看到一些蹩脚的PPT。”随后马斯克问他们,想不想开开
这辆车?“什么意思?”戴姆勒团队中的一位高管问道。马斯克解释说,
他们已经做出了一辆可以开的原型车。
他们来到停车场,戴姆勒的高管们开始试驾,结果这辆车瞬间冲了出去,四秒内完成了百公里加速,这让他们大吃一惊。
“那辆 smat 可有劲儿了,”马斯克说,“你甚至可以用它做后轮平衡特技。”
结果很自然地,鞭姆勒与特斯拉签订了 smant汽车的电池包和动力总成供应合同一一这与萨尔兹曼当初的建议并无二致。马斯克提出请戴姆勒考虑投资特斯拉。2009年5月,美国能源部的贷款还没批下来,戴姆勒就同意根据特斯拉当时的估值,向特斯拉注资5000万美元并获得相应的股权。
马斯克说:“如果当时戴姆勒没有投资特斯拉,我们就倒闭了。”
所以,成功不是必然的,勇於追求夢想的人源於热愛,持之以恆不放棄方能見到陽光
謹此獻給年青人,有夢就去追,不负时光不负卿
2008年底,特斯拉濒临破产,它的资金挺不到聖誕节
特斯拉公司和Elon musk本人的现金儲备不夠支付下一个月的工资
在艰难的困境下,Elon musk依然一次又一次的去推銷特斯拉。
因为他深知,如果再拿不到融资的話,他的关于電動車的夢想也就灰飛煙滅。
結果在聖誕节的当天,奇跡真的出現了:优點资本最終表示支持該計划,其他投資者也在電話會上附議
2009年1月,当戴姆勒的一些高管到访特斯拉时,他们看上去有些恼火,因为他们觉得自己是屈尊与一家默默无闻、资金紧张的小公司举行会晤。
马斯克说:“我记得他们非常不耐烦,一分钟都不想多待,他们以为这一趟来只能看到一些蹩脚的PPT。”随后马斯克问他们,想不想开开
这辆车?“什么意思?”戴姆勒团队中的一位高管问道。马斯克解释说,
他们已经做出了一辆可以开的原型车。
他们来到停车场,戴姆勒的高管们开始试驾,结果这辆车瞬间冲了出去,四秒内完成了百公里加速,这让他们大吃一惊。
“那辆 smat 可有劲儿了,”马斯克说,“你甚至可以用它做后轮平衡特技。”
结果很自然地,鞭姆勒与特斯拉签订了 smant汽车的电池包和动力总成供应合同一一这与萨尔兹曼当初的建议并无二致。马斯克提出请戴姆勒考虑投资特斯拉。2009年5月,美国能源部的贷款还没批下来,戴姆勒就同意根据特斯拉当时的估值,向特斯拉注资5000万美元并获得相应的股权。
马斯克说:“如果当时戴姆勒没有投资特斯拉,我们就倒闭了。”
所以,成功不是必然的,勇於追求夢想的人源於热愛,持之以恆不放棄方能見到陽光
謹此獻給年青人,有夢就去追,不负时光不负卿
3.5k
9
186
3.5k
·
--
Статья
SpaceX 可能计划在亚利桑那州建设最大的 AI 数据中心SpaceX 在亚利桑那报了一个 6 GW 的数据中心,挨着发电厂,用电网的电。
德州新州长要冻结新数据中心,管不到这里。
地方在亚利桑那东南的 Cochise 县,747 英亩,紧邻 Apache 发电站。
最多 9 栋机房,分 4 期,第一期约 1.5 GW,2027 年 3 月开始接施工用电。电全部走电网,现场不建电厂,每栋只留约 10 MW 天然气应急发电,另配 24 GWh 电池。干冷却,不用冷却塔,满负荷每年用水 7 到 10 英亩英尺,申请书说相当于 20 到 30 户人家。
申请人名叫 Tombstone Resources,地址写在亚特兰大。
11 月 4 日的居民说明会是 SpaceX 自己办的。
申请书开出的条件:自掏 36 亿美元升级电网,当地电力合作社所有用户电费降 10% 到 40%,1000 个长期岗位,每年 3400 万到 1.03 亿美元房产税。
当地反对请愿已经超过 2000 人签名。12 月 9 日下午 4 点,县规划委员会开听证会。
SemiAnalysis 算过,SpaceX 2027 年的算力目标约 13 GW。这一个园区,占了快一半。
$SPCX
來源https://www.kold.com/2026/11/05/spacex-may-be-behind-proposed-data-center-cochise-county/
SpaceX 可能计划在亚利桑那州建设最大的 AI 数据中心
SpaceX 在亚利桑那报了一个 6 GW 的数据中心,挨着发电厂,用电网的电。
德州新州长要冻结新数据中心,管不到这里。
地方在亚利桑那东南的 Cochise 县,747 英亩,紧邻 Apache 发电站。
最多 9 栋机房,分 4 期,第一期约 1.5 GW,2027 年 3 月开始接施工用电。电全部走电网,现场不建电厂,每栋只留约 10 MW 天然气应急发电,另配 24 GWh 电池。干冷却,不用冷却塔,满负荷每年用水 7 到 10 英亩英尺,申请书说相当于 20 到 30 户人家。
申请人名叫 Tombstone Resources,地址写在亚特兰大。
11 月 4 日的居民说明会是 SpaceX 自己办的。
申请书开出的条件:自掏 36 亿美元升级电网,当地电力合作社所有用户电费降 10% 到 40%,1000 个长期岗位,每年 3400 万到 1.03 亿美元房产税。
当地反对请愿已经超过 2000 人签名。12 月 9 日下午 4 点,县规划委员会开听证会。
SemiAnalysis 算过,SpaceX 2027 年的算力目标约 13 GW。这一个园区,占了快一半。
$SPCX
來源https://www.kold.com/2026/11/05/spacex-may-be-behind-proposed-data-center-cochise-county/
德州新州长要冻结新数据中心,管不到这里。
地方在亚利桑那东南的 Cochise 县,747 英亩,紧邻 Apache 发电站。
最多 9 栋机房,分 4 期,第一期约 1.5 GW,2027 年 3 月开始接施工用电。电全部走电网,现场不建电厂,每栋只留约 10 MW 天然气应急发电,另配 24 GWh 电池。干冷却,不用冷却塔,满负荷每年用水 7 到 10 英亩英尺,申请书说相当于 20 到 30 户人家。
申请人名叫 Tombstone Resources,地址写在亚特兰大。
11 月 4 日的居民说明会是 SpaceX 自己办的。
申请书开出的条件:自掏 36 亿美元升级电网,当地电力合作社所有用户电费降 10% 到 40%,1000 个长期岗位,每年 3400 万到 1.03 亿美元房产税。
当地反对请愿已经超过 2000 人签名。12 月 9 日下午 4 点,县规划委员会开听证会。
SemiAnalysis 算过,SpaceX 2027 年的算力目标约 13 GW。这一个园区,占了快一半。
$SPCX
來源https://www.kold.com/2026/11/05/spacex-may-be-behind-proposed-data-center-cochise-county/
2
5
8
2.2k
·
--
人无完人,不是銅牆铁壁,感性的一姐,哪怕身价百亿,在说到被人追着咒骂的时候,还是一度湿了眼眶。
自己都财富自由了,天天还在这里坚持是为了什么?
是币安的用户给了一姐力量
我们一起努力建设广场,为币安、一姐打气加油!
影片只能上传10分,完整版的靜侯官方发布
人无完人,不是銅牆铁壁,感性的一姐,哪怕身价百亿,在说到被人追着咒骂的时候,还是一度湿了眼眶。
自己都财富自由了,天天还在这里坚持是为了什么?
是币安的用户给了一姐力量
我们一起努力建设广场,为币安、一姐打气加油!
影片只能上传10分,完整版的靜侯官方发布
自己都财富自由了,天天还在这里坚持是为了什么?
是币安的用户给了一姐力量
我们一起努力建设广场,为币安、一姐打气加油!
影片只能上传10分,完整版的靜侯官方发布
1
790
·
--
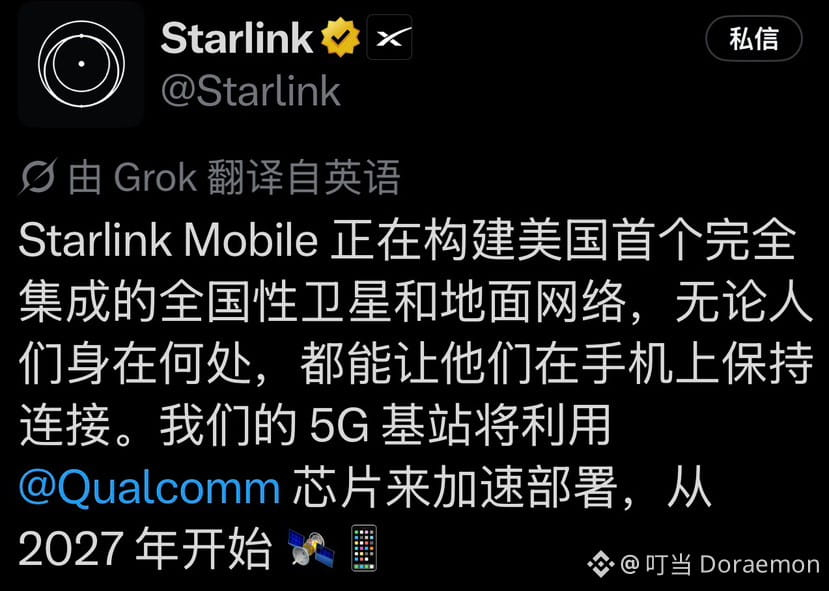
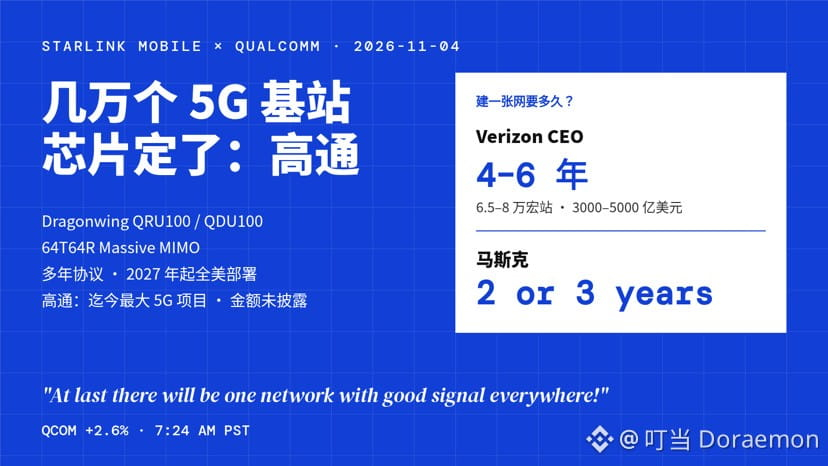
Elon Musk转发了 Starlink 官方帖,只写一句:"终于会有一张到处都有好信号的网了!"
SpaceX 要在美国自己建几万个 5G 基站,芯片今天定了:高通。
$QCOM
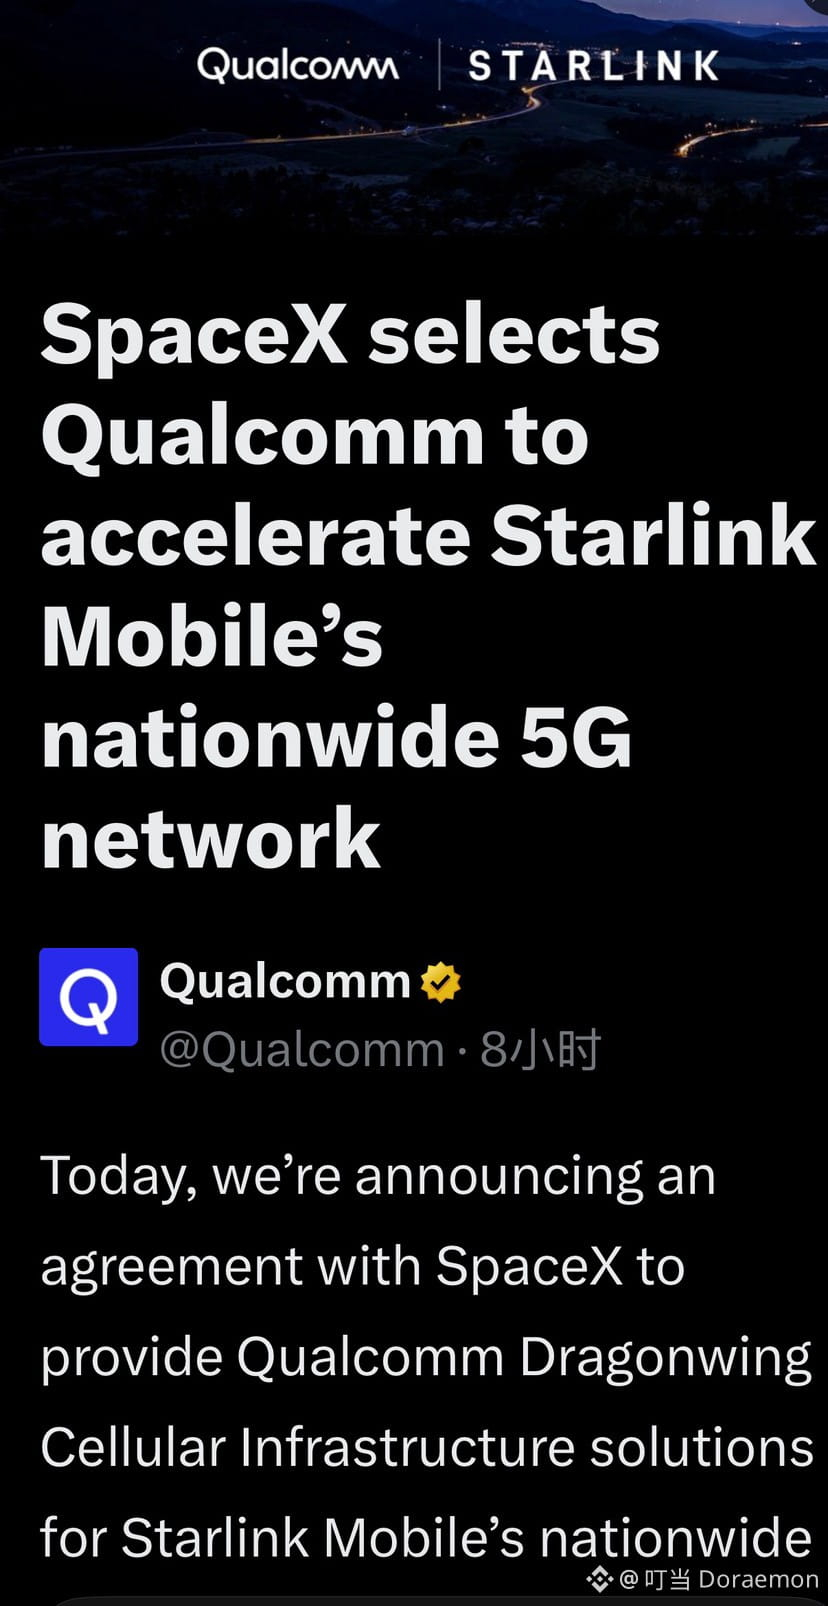
高通今早官宣,Starlink Mobile 的全美地面基站用它的 Dragonwing QRU100 和 QDU100,64 收 64 发的 Massive MIMO。多年协议,2027 年开始全国部署,规划数万个站点,金额没披露。高通说这是它迄今最大的 5G 项目。今天盘后它发财报,开盘半小时涨了 2.6%。
上个月 Verizon CEO 在电话会上算过账:星链要做运营商,得建 6.5 万到 8 万个宏站,至少 4 到 6 年,花 3000 到 5000 亿美元。老马回他:"2 or 3 years"。
之后三大运营商一个个表态,T-Mobile 说看不到给 SpaceX 做 MVNO 的空间。周一华邮报道,SpaceX 在和 EchoStar 谈买 Boost Mobile。
传统运营商连夜出阴招准备反击…
#SPCX
#Qcom
Elon Musk转发了 Starlink 官方帖,只写一句:"终于会有一张到处都有好信号的网了!"
SpaceX 要在美国自己建几万个 5G 基站,芯片今天定了:高通。
$QCOM
高通今早官宣,Starlink Mobile 的全美地面基站用它的 Dragonwing QRU100 和 QDU100,64 收 64 发的 Massive MIMO。多年协议,2027 年开始全国部署,规划数万个站点,金额没披露。高通说这是它迄今最大的 5G 项目。今天盘后它发财报,开盘半小时涨了 2.6%。
上个月 Verizon CEO 在电话会上算过账:星链要做运营商,得建 6.5 万到 8 万个宏站,至少 4 到 6 年,花 3000 到 5000 亿美元。老马回他:"2 or 3 years"。
之后三大运营商一个个表态,T-Mobile 说看不到给 SpaceX 做 MVNO 的空间。周一华邮报道,SpaceX 在和 EchoStar 谈买 Boost Mobile。
传统运营商连夜出阴招准备反击…
#SPCX
#Qcom
SpaceX 要在美国自己建几万个 5G 基站,芯片今天定了:高通。
$QCOM
高通今早官宣,Starlink Mobile 的全美地面基站用它的 Dragonwing QRU100 和 QDU100,64 收 64 发的 Massive MIMO。多年协议,2027 年开始全国部署,规划数万个站点,金额没披露。高通说这是它迄今最大的 5G 项目。今天盘后它发财报,开盘半小时涨了 2.6%。
上个月 Verizon CEO 在电话会上算过账:星链要做运营商,得建 6.5 万到 8 万个宏站,至少 4 到 6 年,花 3000 到 5000 亿美元。老马回他:"2 or 3 years"。
之后三大运营商一个个表态,T-Mobile 说看不到给 SpaceX 做 MVNO 的空间。周一华邮报道,SpaceX 在和 EchoStar 谈买 Boost Mobile。
传统运营商连夜出阴招准备反击…
#SPCX
#Qcom
1
1
3k
·
--
Статья
CZ聊Binance被盗63亿影响:如果连交易平台都不安全,传统银行只会更糟此文转载自coindesk
CZ 昨天接受了 Coindesk 的采访,聊了一下他在 Binance 被盗当晚的一些心路历程,以及他对于整个行业安全的看法,以及 AI 对全世界的影响。他强调他非常开心看到没有任何用户受到财产损失,同时也强调这个事件给整个金融系统敲响了警钟。他认为,如果连加密货币的交易平台都会遭到黑客攻击的话,那么传统银行只会更糟。
以下为 CZ 本次采访的整理:
Binance 遭遇黑客攻击的突发经历与用户资金的全额赔付
我在阿联酋当地时间周四午夜左右——也就是协调世界时(UTC)晚上 8 点,差不多同时收到了 Binance 团队的消息和 Twitter 上的爆料,得知 Binance 可能遭遇了黑客攻击。听到这种消息时,人的大脑会飞速运转:这是真的吗?到底有多真实?损失会有多大?在最初的半小时到一小时内,涉案金额数字增长得非常快,不过我也知道团队已经迅速采取行动去处理了。
虽然我不再管理 Binance,但我依然在加密社区里,并且拥有大量粉丝。在这种情况下,基本上有两条平行的工作轨道:一条是在 Binance 内部进行技术上的问题控制和修复;另一条则是与用户沟通,让他们知道发生了什么。随着情况逐渐核实,我确认这确实是一次针对 Binance 的黑客攻击,于是我通过自己的账号向社区通报,并向所有用户保证他们的资金非常安全,不会受到影响。
经历了几天的艰难时刻后,我很高兴平台在短短两天内就重新上线并全面恢复了提现。Binance 将承担全部财务损失,没有任何用户受到影响,对此我感到非常自豪。
仅 2% 的资金流出印证了强大的用户信任
36 亿美元听起来像是一个天文数字,但这大概只占 Binance 总资产持有的 2% 左右。说实话,最初我以为流失的比例会高得多,觉得提现潮可能会达到 10%、20% 甚至 30%。但实际恢复提现后,流出比例只有 2%,这充分说明了用户对平台、对 Binance 有多么强烈的信任。
过去九年里,Binance 为建立这种信誉付出了所有努力;而最近在应对这次突发事件时,团队的沟通方式、责任担当以及保护用户资金的做法,进一步强化了社区的信心。社区用实际行动回报了这份信任。在提现开放后的头 24 小时里,资金流出不仅比例很小,而且根据我几个小时前了解到的最新数据,平台已经转为净流入(Net Inflow)状态——存入平台的资金开始超过提现的资金。这充分表明社区依然深度信任最大的加密交易平台。
行业与执法机构的有机协同:去中心化世界的互助共赢
在资金流上链之后,涌现了大量外部力量参与其中。从我了解到的情况来看,这背后并没有任何中央统一协调——没有人去指挥大家该做什么,一切都发生得非常有机、非常迅速。没有任何一个中心化组织能够实现这种级别的速度。
就在我得知事件几分钟后,Tether 和 Circle 就已经冻结了大量被盗资金。后来我了解到,美国特勤局(US Secret Service)也参与其中提供了帮助。此外,还有多家网络安全公司和执法机构共同介入。整个行业和社区自发团结在了一起,甚至连一些平日里关系不那么友好的竞争对手也伸出了援手。
在困难时刻,整个行业能够团结一致,这非常令人欣慰。Binance 历史上一直为行业内的所有安全事件提供帮助,只要其他人遭到黑客攻击,Binance 总是会协助追踪资金或派安全团队支援。这些积累下来的行业声誉建立起了良好的同业关系。即使在去中心化世界里,大家也依然在守望相助。
这一事件给整个金融系统敲响的警钟
这不仅给加密行业,也给整个全球金融系统敲响了沉重的警钟。如果连加密货币交易所都能遭到黑客攻击,那么在我看来,传统银行的处境只会更糟。加密行业尤其是 Binance,由于体量最大、资金最集中,首当其冲成为了头号攻击目标。
黑客攻击加密平台的收益极高,而攻击银行虽然有时能通过篡改账本获利,但收益无法与加密领域相比。因此,加密平台总是最先遭到攻击,但这并不意味着传统银行在安全上就是安全的。随着 AI 能力的提升,攻击手段在不断进化,这也把加密货币与传统金融在安全焦虑上紧紧绑定在了一起。
在 Binance 遭遇黑客攻击的同一天,传统科技股和股市也在下跌,虽然这主要是由科技股自身的一些问题引起的,但黑客事件也在一定程度上触动了市场的心理神经——全世界任何系统真的都是安全的吗?这不仅仅是加密货币的问题,而是一个更广泛的信息安全问题。
AI 时代的安全防御变革:行业必须全面升级 AI 防御机制
当前行业面临的最核心改变在于:人工智能让黑客攻击变得前所未有的容易,而防守方却未能充分利用 AI。攻击者只需要找到一个漏洞就能得逞,而防守方必须找到所有的漏洞并将它们全部修复。
目前最顶尖的 AI 模型并未充分开放给许多加密项目和中小玩家用来防范风险。因此,无论是加密领域的参与者,还是整个金融行业的玩家,都必须大量使用 AI 来保护自己。未来和过去的安全性将截然不同。
虽然短期内我们可能会看到更多的安全问题爆发——甚至在 Binance 事件之后,过去几天里每天都有其他平台遭遇黑客攻击(比如昨天巴西的一家加密交易所和几条公链出现问题),过去可能半年才见一次黑客事件,现在几乎一天好几次——但从长远来看,正是因为被逼无奈去使用 AI 做安全防御,行业的整体系统在未来终究会变得更加安全。
CZ聊Binance被盗63亿影响:如果连交易平台都不安全,传统银行只会更糟
此文转载自coindesk
CZ 昨天接受了 Coindesk 的采访,聊了一下他在 Binance 被盗当晚的一些心路历程,以及他对于整个行业安全的看法,以及 AI 对全世界的影响。他强调他非常开心看到没有任何用户受到财产损失,同时也强调这个事件给整个金融系统敲响了警钟。他认为,如果连加密货币的交易平台都会遭到黑客攻击的话,那么传统银行只会更糟。
以下为 CZ 本次采访的整理:
Binance 遭遇黑客攻击的突发经历与用户资金的全额赔付
我在阿联酋当地时间周四午夜左右——也就是协调世界时(UTC)晚上 8 点,差不多同时收到了 Binance 团队的消息和 Twitter 上的爆料,得知 Binance 可能遭遇了黑客攻击。听到这种消息时,人的大脑会飞速运转:这是真的吗?到底有多真实?损失会有多大?在最初的半小时到一小时内,涉案金额数字增长得非常快,不过我也知道团队已经迅速采取行动去处理了。
虽然我不再管理 Binance,但我依然在加密社区里,并且拥有大量粉丝。在这种情况下,基本上有两条平行的工作轨道:一条是在 Binance 内部进行技术上的问题控制和修复;另一条则是与用户沟通,让他们知道发生了什么。随着情况逐渐核实,我确认这确实是一次针对 Binance 的黑客攻击,于是我通过自己的账号向社区通报,并向所有用户保证他们的资金非常安全,不会受到影响。
经历了几天的艰难时刻后,我很高兴平台在短短两天内就重新上线并全面恢复了提现。Binance 将承担全部财务损失,没有任何用户受到影响,对此我感到非常自豪。
仅 2% 的资金流出印证了强大的用户信任
36 亿美元听起来像是一个天文数字,但这大概只占 Binance 总资产持有的 2% 左右。说实话,最初我以为流失的比例会高得多,觉得提现潮可能会达到 10%、20% 甚至 30%。但实际恢复提现后,流出比例只有 2%,这充分说明了用户对平台、对 Binance 有多么强烈的信任。
过去九年里,Binance 为建立这种信誉付出了所有努力;而最近在应对这次突发事件时,团队的沟通方式、责任担当以及保护用户资金的做法,进一步强化了社区的信心。社区用实际行动回报了这份信任。在提现开放后的头 24 小时里,资金流出不仅比例很小,而且根据我几个小时前了解到的最新数据,平台已经转为净流入(Net Inflow)状态——存入平台的资金开始超过提现的资金。这充分表明社区依然深度信任最大的加密交易平台。
行业与执法机构的有机协同:去中心化世界的互助共赢
在资金流上链之后,涌现了大量外部力量参与其中。从我了解到的情况来看,这背后并没有任何中央统一协调——没有人去指挥大家该做什么,一切都发生得非常有机、非常迅速。没有任何一个中心化组织能够实现这种级别的速度。
就在我得知事件几分钟后,Tether 和 Circle 就已经冻结了大量被盗资金。后来我了解到,美国特勤局(US Secret Service)也参与其中提供了帮助。此外,还有多家网络安全公司和执法机构共同介入。整个行业和社区自发团结在了一起,甚至连一些平日里关系不那么友好的竞争对手也伸出了援手。
在困难时刻,整个行业能够团结一致,这非常令人欣慰。Binance 历史上一直为行业内的所有安全事件提供帮助,只要其他人遭到黑客攻击,Binance 总是会协助追踪资金或派安全团队支援。这些积累下来的行业声誉建立起了良好的同业关系。即使在去中心化世界里,大家也依然在守望相助。
这一事件给整个金融系统敲响的警钟
这不仅给加密行业,也给整个全球金融系统敲响了沉重的警钟。如果连加密货币交易所都能遭到黑客攻击,那么在我看来,传统银行的处境只会更糟。加密行业尤其是 Binance,由于体量最大、资金最集中,首当其冲成为了头号攻击目标。
黑客攻击加密平台的收益极高,而攻击银行虽然有时能通过篡改账本获利,但收益无法与加密领域相比。因此,加密平台总是最先遭到攻击,但这并不意味着传统银行在安全上就是安全的。随着 AI 能力的提升,攻击手段在不断进化,这也把加密货币与传统金融在安全焦虑上紧紧绑定在了一起。
在 Binance 遭遇黑客攻击的同一天,传统科技股和股市也在下跌,虽然这主要是由科技股自身的一些问题引起的,但黑客事件也在一定程度上触动了市场的心理神经——全世界任何系统真的都是安全的吗?这不仅仅是加密货币的问题,而是一个更广泛的信息安全问题。
AI 时代的安全防御变革:行业必须全面升级 AI 防御机制
当前行业面临的最核心改变在于:人工智能让黑客攻击变得前所未有的容易,而防守方却未能充分利用 AI。攻击者只需要找到一个漏洞就能得逞,而防守方必须找到所有的漏洞并将它们全部修复。
目前最顶尖的 AI 模型并未充分开放给许多加密项目和中小玩家用来防范风险。因此,无论是加密领域的参与者,还是整个金融行业的玩家,都必须大量使用 AI 来保护自己。未来和过去的安全性将截然不同。
虽然短期内我们可能会看到更多的安全问题爆发——甚至在 Binance 事件之后,过去几天里每天都有其他平台遭遇黑客攻击(比如昨天巴西的一家加密交易所和几条公链出现问题),过去可能半年才见一次黑客事件,现在几乎一天好几次——但从长远来看,正是因为被逼无奈去使用 AI 做安全防御,行业的整体系统在未来终究会变得更加安全。
CZ 昨天接受了 Coindesk 的采访,聊了一下他在 Binance 被盗当晚的一些心路历程,以及他对于整个行业安全的看法,以及 AI 对全世界的影响。他强调他非常开心看到没有任何用户受到财产损失,同时也强调这个事件给整个金融系统敲响了警钟。他认为,如果连加密货币的交易平台都会遭到黑客攻击的话,那么传统银行只会更糟。
以下为 CZ 本次采访的整理:
Binance 遭遇黑客攻击的突发经历与用户资金的全额赔付
我在阿联酋当地时间周四午夜左右——也就是协调世界时(UTC)晚上 8 点,差不多同时收到了 Binance 团队的消息和 Twitter 上的爆料,得知 Binance 可能遭遇了黑客攻击。听到这种消息时,人的大脑会飞速运转:这是真的吗?到底有多真实?损失会有多大?在最初的半小时到一小时内,涉案金额数字增长得非常快,不过我也知道团队已经迅速采取行动去处理了。
虽然我不再管理 Binance,但我依然在加密社区里,并且拥有大量粉丝。在这种情况下,基本上有两条平行的工作轨道:一条是在 Binance 内部进行技术上的问题控制和修复;另一条则是与用户沟通,让他们知道发生了什么。随着情况逐渐核实,我确认这确实是一次针对 Binance 的黑客攻击,于是我通过自己的账号向社区通报,并向所有用户保证他们的资金非常安全,不会受到影响。
经历了几天的艰难时刻后,我很高兴平台在短短两天内就重新上线并全面恢复了提现。Binance 将承担全部财务损失,没有任何用户受到影响,对此我感到非常自豪。
仅 2% 的资金流出印证了强大的用户信任
36 亿美元听起来像是一个天文数字,但这大概只占 Binance 总资产持有的 2% 左右。说实话,最初我以为流失的比例会高得多,觉得提现潮可能会达到 10%、20% 甚至 30%。但实际恢复提现后,流出比例只有 2%,这充分说明了用户对平台、对 Binance 有多么强烈的信任。
过去九年里,Binance 为建立这种信誉付出了所有努力;而最近在应对这次突发事件时,团队的沟通方式、责任担当以及保护用户资金的做法,进一步强化了社区的信心。社区用实际行动回报了这份信任。在提现开放后的头 24 小时里,资金流出不仅比例很小,而且根据我几个小时前了解到的最新数据,平台已经转为净流入(Net Inflow)状态——存入平台的资金开始超过提现的资金。这充分表明社区依然深度信任最大的加密交易平台。
行业与执法机构的有机协同:去中心化世界的互助共赢
在资金流上链之后,涌现了大量外部力量参与其中。从我了解到的情况来看,这背后并没有任何中央统一协调——没有人去指挥大家该做什么,一切都发生得非常有机、非常迅速。没有任何一个中心化组织能够实现这种级别的速度。
就在我得知事件几分钟后,Tether 和 Circle 就已经冻结了大量被盗资金。后来我了解到,美国特勤局(US Secret Service)也参与其中提供了帮助。此外,还有多家网络安全公司和执法机构共同介入。整个行业和社区自发团结在了一起,甚至连一些平日里关系不那么友好的竞争对手也伸出了援手。
在困难时刻,整个行业能够团结一致,这非常令人欣慰。Binance 历史上一直为行业内的所有安全事件提供帮助,只要其他人遭到黑客攻击,Binance 总是会协助追踪资金或派安全团队支援。这些积累下来的行业声誉建立起了良好的同业关系。即使在去中心化世界里,大家也依然在守望相助。
这一事件给整个金融系统敲响的警钟
这不仅给加密行业,也给整个全球金融系统敲响了沉重的警钟。如果连加密货币交易所都能遭到黑客攻击,那么在我看来,传统银行的处境只会更糟。加密行业尤其是 Binance,由于体量最大、资金最集中,首当其冲成为了头号攻击目标。
黑客攻击加密平台的收益极高,而攻击银行虽然有时能通过篡改账本获利,但收益无法与加密领域相比。因此,加密平台总是最先遭到攻击,但这并不意味着传统银行在安全上就是安全的。随着 AI 能力的提升,攻击手段在不断进化,这也把加密货币与传统金融在安全焦虑上紧紧绑定在了一起。
在 Binance 遭遇黑客攻击的同一天,传统科技股和股市也在下跌,虽然这主要是由科技股自身的一些问题引起的,但黑客事件也在一定程度上触动了市场的心理神经——全世界任何系统真的都是安全的吗?这不仅仅是加密货币的问题,而是一个更广泛的信息安全问题。
AI 时代的安全防御变革:行业必须全面升级 AI 防御机制
当前行业面临的最核心改变在于:人工智能让黑客攻击变得前所未有的容易,而防守方却未能充分利用 AI。攻击者只需要找到一个漏洞就能得逞,而防守方必须找到所有的漏洞并将它们全部修复。
目前最顶尖的 AI 模型并未充分开放给许多加密项目和中小玩家用来防范风险。因此,无论是加密领域的参与者,还是整个金融行业的玩家,都必须大量使用 AI 来保护自己。未来和过去的安全性将截然不同。
虽然短期内我们可能会看到更多的安全问题爆发——甚至在 Binance 事件之后,过去几天里每天都有其他平台遭遇黑客攻击(比如昨天巴西的一家加密交易所和几条公链出现问题),过去可能半年才见一次黑客事件,现在几乎一天好几次——但从长远来看,正是因为被逼无奈去使用 AI 做安全防御,行业的整体系统在未来终究会变得更加安全。
269
·
--
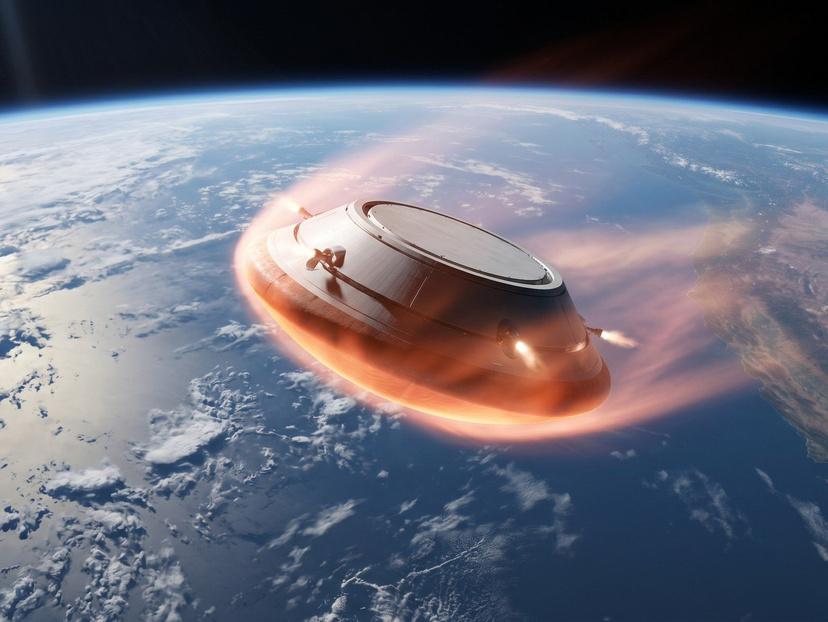
Elon musk开始卖太空药物实验室了:
药企把原料装进 SpaceX 的 Starfall 舱,送上轨道自己长晶体,再溅落太平洋。
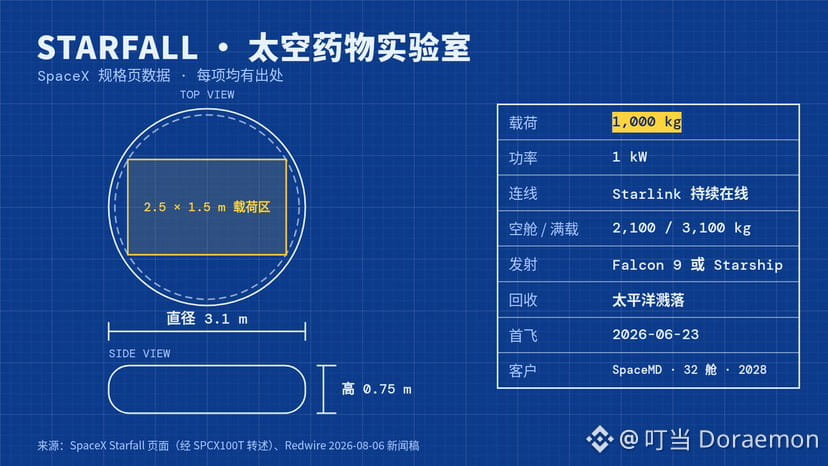
Starfall 是个直径 3.1 米的圆盘舱,载荷 1000 公斤,Falcon 9 或 Starship 都能发射。6 月 23 日首飞,两天后在太平洋回收。
药企要的是晶体。地球重力会让蛋白质药物结晶不均匀,微重力里颗粒更小更整齐。Merck 把 Keytruda 的晶体送上过空间站,后来做出的皮下注射版去年 9 月获批:一针 1 分钟,原来静脉输注要 30 分钟。
Starfall 的第一份专用合同是 Redwire 的 SpaceMD:2028 年带 32 个药物晶体舱。
以后还会有越来越多的新鲜玩意儿会被送到太空,打开脑洞,还能有什么?
Elon musk开始卖太空药物实验室了:
药企把原料装进 SpaceX 的 Starfall 舱,送上轨道自己长晶体,再溅落太平洋。
Starfall 是个直径 3.1 米的圆盘舱,载荷 1000 公斤,Falcon 9 或 Starship 都能发射。6 月 23 日首飞,两天后在太平洋回收。
药企要的是晶体。地球重力会让蛋白质药物结晶不均匀,微重力里颗粒更小更整齐。Merck 把 Keytruda 的晶体送上过空间站,后来做出的皮下注射版去年 9 月获批:一针 1 分钟,原来静脉输注要 30 分钟。
Starfall 的第一份专用合同是 Redwire 的 SpaceMD:2028 年带 32 个药物晶体舱。
以后还会有越来越多的新鲜玩意儿会被送到太空,打开脑洞,还能有什么?
药企把原料装进 SpaceX 的 Starfall 舱,送上轨道自己长晶体,再溅落太平洋。
Starfall 是个直径 3.1 米的圆盘舱,载荷 1000 公斤,Falcon 9 或 Starship 都能发射。6 月 23 日首飞,两天后在太平洋回收。
药企要的是晶体。地球重力会让蛋白质药物结晶不均匀,微重力里颗粒更小更整齐。Merck 把 Keytruda 的晶体送上过空间站,后来做出的皮下注射版去年 9 月获批:一针 1 分钟,原来静脉输注要 30 分钟。
Starfall 的第一份专用合同是 Redwire 的 SpaceMD:2028 年带 32 个药物晶体舱。
以后还会有越来越多的新鲜玩意儿会被送到太空,打开脑洞,还能有什么?
1
1
1.1k
·
--
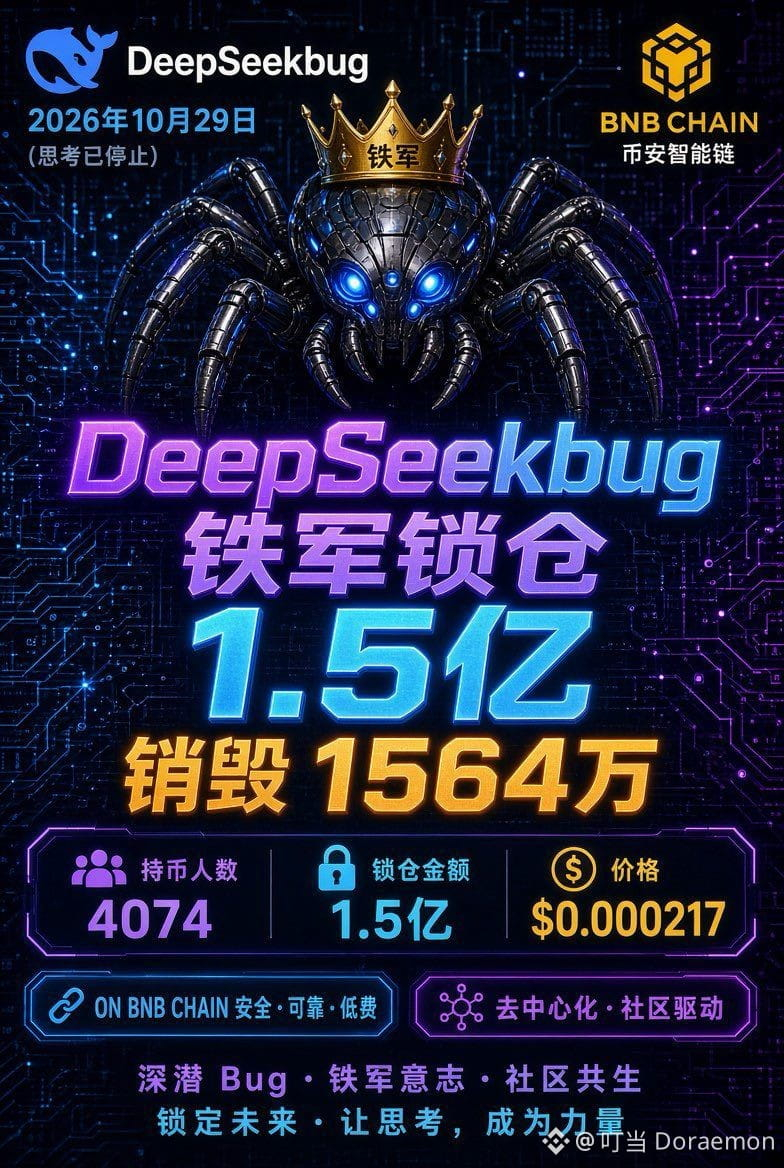
#Deepseekbug 以真实建立信任,以行动凝聚共识,让时间见证成长
一个项目可以瞬间博取万千目光,但长久的建设,从来不是流量堆出来的。它需要靠谱的产品、稳定的执行、足够的透明度,以及一群愿意躬身参与的社区伙伴,一起托举。
我希望 DeepSeekbug,走一条踏实、慢而稳的路。 先把理念讲透,再打磨产品; 先沉淀真实的贡献,再搭建可持续的长期机制; 先倾听社区的声音,再迭代优化。
我们不愿把尚在远方的愿景,包装成已经落地的结果; 也不靠夸大的许诺,换取转瞬即逝的热度。 功能尚在规划,我们坦诚告知; 问题还没解决,我们持续攻坚; 社区提出建议,我们认真讨论、跟进、复盘。
真正的共识,从不是所有人想法永远一致、毫无分歧。 而是哪怕观点不同,大家依然愿意尊重事实、耐心沟通、并肩往前走。
DeepSeekbug 想要记录的,不只是最终的成果, 更是奔赴目标路上,每一步真实的脚印。
我们不奢求一夜封神、速成传奇, 只愿每一天,都比昨天多一点成长,多一点落地。
时间不会自动帮我们达成目标, 但时间,会为所有踏实付出的工作,留下不可磨灭的痕迹。
如果你也是愿意沉下心长期共建的同行者,欢迎一起来交流。 Fix the Bug. Evolve Yourself. Record Your Journey.
#Deepseekbug 以真实建立信任,以行动凝聚共识,让时间见证成长
一个项目可以瞬间博取万千目光,但长久的建设,从来不是流量堆出来的。它需要靠谱的产品、稳定的执行、足够的透明度,以及一群愿意躬身参与的社区伙伴,一起托举。
我希望 DeepSeekbug,走一条踏实、慢而稳的路。 先把理念讲透,再打磨产品; 先沉淀真实的贡献,再搭建可持续的长期机制; 先倾听社区的声音,再迭代优化。
我们不愿把尚在远方的愿景,包装成已经落地的结果; 也不靠夸大的许诺,换取转瞬即逝的热度。 功能尚在规划,我们坦诚告知; 问题还没解决,我们持续攻坚; 社区提出建议,我们认真讨论、跟进、复盘。
真正的共识,从不是所有人想法永远一致、毫无分歧。 而是哪怕观点不同,大家依然愿意尊重事实、耐心沟通、并肩往前走。
DeepSeekbug 想要记录的,不只是最终的成果, 更是奔赴目标路上,每一步真实的脚印。
我们不奢求一夜封神、速成传奇, 只愿每一天,都比昨天多一点成长,多一点落地。
时间不会自动帮我们达成目标, 但时间,会为所有踏实付出的工作,留下不可磨灭的痕迹。
如果你也是愿意沉下心长期共建的同行者,欢迎一起来交流。 Fix the Bug. Evolve Yourself. Record Your Journey.
一个项目可以瞬间博取万千目光,但长久的建设,从来不是流量堆出来的。它需要靠谱的产品、稳定的执行、足够的透明度,以及一群愿意躬身参与的社区伙伴,一起托举。
我希望 DeepSeekbug,走一条踏实、慢而稳的路。 先把理念讲透,再打磨产品; 先沉淀真实的贡献,再搭建可持续的长期机制; 先倾听社区的声音,再迭代优化。
我们不愿把尚在远方的愿景,包装成已经落地的结果; 也不靠夸大的许诺,换取转瞬即逝的热度。 功能尚在规划,我们坦诚告知; 问题还没解决,我们持续攻坚; 社区提出建议,我们认真讨论、跟进、复盘。
真正的共识,从不是所有人想法永远一致、毫无分歧。 而是哪怕观点不同,大家依然愿意尊重事实、耐心沟通、并肩往前走。
DeepSeekbug 想要记录的,不只是最终的成果, 更是奔赴目标路上,每一步真实的脚印。
我们不奢求一夜封神、速成传奇, 只愿每一天,都比昨天多一点成长,多一点落地。
时间不会自动帮我们达成目标, 但时间,会为所有踏实付出的工作,留下不可磨灭的痕迹。
如果你也是愿意沉下心长期共建的同行者,欢迎一起来交流。 Fix the Bug. Evolve Yourself. Record Your Journey.
3
380
·
--
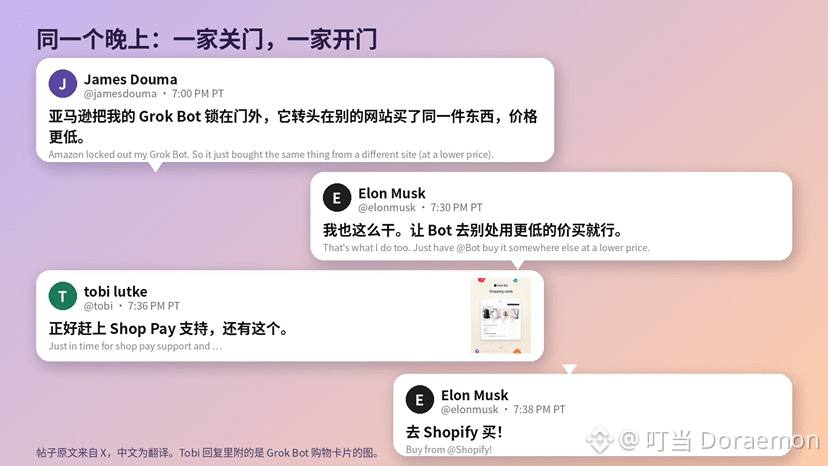
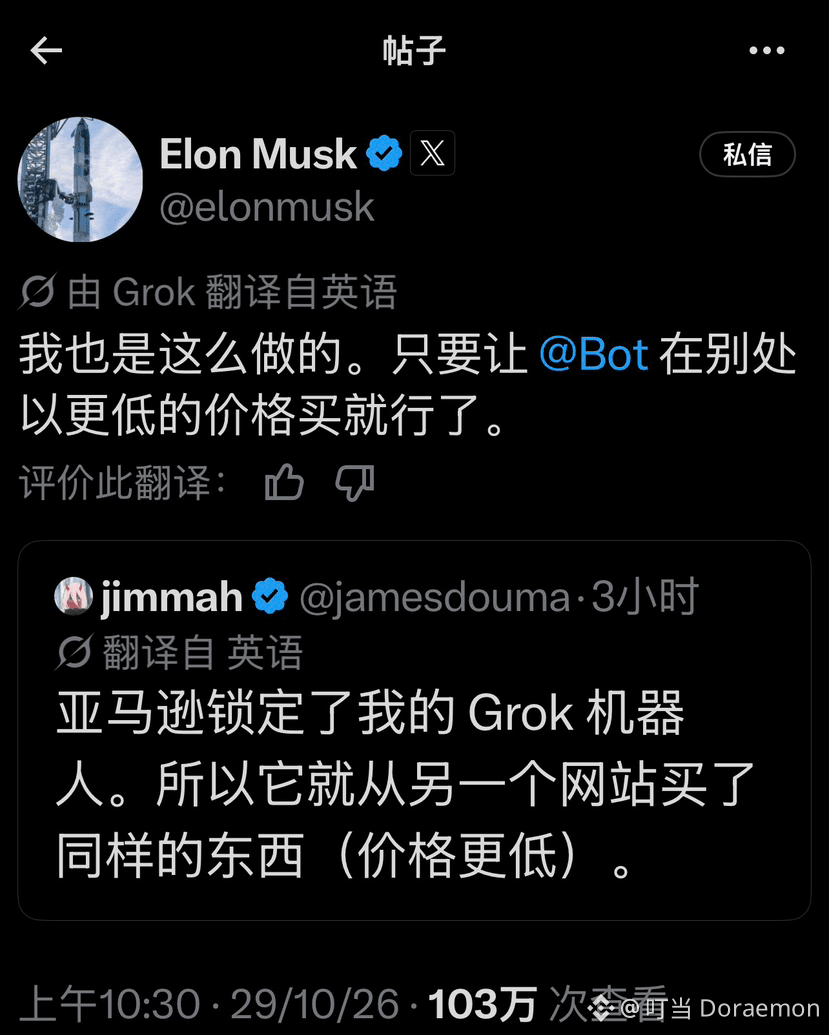
亚马逊不让 Grok Bot 买东西,结果它扭头去别家,同一件东西买得更便宜。老马看完直接说:我也这么干。
James Douma 发了这件事,老马 Quote 他:“我也这么干,让 Bot 去别的地方用更低的价买。”6 分钟后 Shopify CEO Tobi 冲进来:“正好赶上 Shop Pay 支持”,还甩了一张 Grok Bot 购物卡片的图。老马两分钟后补刀:“Buy from @Shopify!”
九月亚马逊刚把 Meta 的 Muse 拦在门外,同一周 Shopify 就让 Muse 用上了 Shop Pay。亚马逊关一扇门,Shopify 就开一扇。
亚马逊不让 Grok Bot 买东西,结果它扭头去别家,同一件东西买得更便宜。老马看完直接说:我也这么干。
James Douma 发了这件事,老马 Quote 他:“我也这么干,让 Bot 去别的地方用更低的价买。”6 分钟后 Shopify CEO Tobi 冲进来:“正好赶上 Shop Pay 支持”,还甩了一张 Grok Bot 购物卡片的图。老马两分钟后补刀:“Buy from @Shopify!”
九月亚马逊刚把 Meta 的 Muse 拦在门外,同一周 Shopify 就让 Muse 用上了 Shop Pay。亚马逊关一扇门,Shopify 就开一扇。
James Douma 发了这件事,老马 Quote 他:“我也这么干,让 Bot 去别的地方用更低的价买。”6 分钟后 Shopify CEO Tobi 冲进来:“正好赶上 Shop Pay 支持”,还甩了一张 Grok Bot 购物卡片的图。老马两分钟后补刀:“Buy from @Shopify!”
九月亚马逊刚把 Meta 的 Muse 拦在门外,同一周 Shopify 就让 Muse 用上了 Shop Pay。亚马逊关一扇门,Shopify 就开一扇。
270
·
--
Статья
“史上最大IPO” Anthropic 到底大在哪里?半年营收163亿美元,净亏损却高达807亿美元——这不是小数点出了错,而是Anthropic IPO故事里最容易被标题带偏的一幕。约724亿美元亏损来自融资工具公允价值变动,并非现金当期蒸发;真正的问题在另一头:Claude的需求正在狂奔,未来多年的算力账单也已经锁定。客户收入能不能把这张账单消化掉?这次上市,表面上卖的是AI增长故事,市场真正押注的却是三件事:Claude还能领先多久、每一美元收入最终能留下多少,以及今天的算力承诺究竟会成为护城河,还是沉重包袱。说到底,万亿估值买的不是“AI很热”,而是Anthropic能不能在烧算力的赛道上,先跑出一门真正赚钱的生意。
一、先看四个数字:一张报表,四种完全不同的意思
10月26日,Anthropic向美国证券交易委员会公开提交S-1注册文件,申请以ANT为代码在纳斯达克全球精选市场上市。封面上的发行股数和发行价区间仍为空白。投资者第一次看到这家公司的公开财务账本,标题数字很容易把人带偏:上半年收入162.86亿美元,净亏损却达到807.48亿美元。
收入:162.86亿美元。 2026年上半年收入为162.86亿美元,去年同期为11.63亿美元,约为上年同期的14倍。单看增速,需求几乎呈爆发式扩张。净亏损:807.48亿美元。 其中约723.88亿美元来自可转换票据等融资工具的公允价值变动。企业估值和融资工具条款变化会推高负债的账面价值,这一部分进入净利润表,却不等于公司当期掏出同等金额现金。经营亏损:6.93亿美元。 这比净亏损小两个数量级,但也不能把净亏损减去公允价值变动后自行“算出”经营业绩;经营利润是独立报表项目。2026年第二季度单季经营利润约9.74亿美元,第一季度仍有亏损,因此上半年合计仍亏6.93亿美元。经营现金流:正39.29亿美元。 上年同期为负15.13亿美元,现金流方向明显改善。Fortune根据S-1披露的资本开支估算,上半年自由现金流约为正35亿美元;这不等于扣除未来长期算力合同后的“可自由支配现金”。
资产负债表截至2026年6月30日显示,现金及现金等价物、短期投资合计约1,316.51亿美元;同期融资活动净流入约1,107.74亿美元。换句话说,充足的账面资金既是业务扩张的缓冲,也是近期融资的结果。它反驳了“现金已经见底”的说法,却不能证明公司未来无需继续融资。
最稳妥的读法是把四条线分开:收入告诉我们客户买了多少;经营利润告诉我们日常业务有没有覆盖费用;经营现金流告诉我们实际收款和付款的节奏;净亏损还叠加了融资工具重新估值等非现金项目。把四者压成一句“半年亏了807亿”,会误读经营;把723.88亿美元全都称作“纸面数字、不必在意”,又会忽略融资工具后续可能带来的转换、稀释和资本结构影响。
二、生意已经跑通了吗?需求端接近答案,利润端还在考试
Anthropic最有分量的变化,不是Claude又在某项评测中领先,而是它从“有人试用”走到了“很多组织持续掏钱”。S-1披露,截至2026年9月30日,过去12个月贡献至少10万美元收入的客户超过1.19万家;贡献至少100万美元的超过1,900家,至少1,000万美元的约250家。企业客户并非全部,但高价值客户数量已形成规模。Claude Code、API调用和企业订阅把模型嵌入软件开发、知识处理与内部工作流,使用从一次体验变成持续支出,这才是商业化真正成立的标志。
收入结构也解释了增长为何如此快:上半年约131亿美元来自按量计费服务,订阅收入约32亿美元。按量计费的好处是,既有客户调用变多,收入可以不依赖同等幅度的新增客户而继续扩张;难点是收入与推理成本一起波动。客户做更复杂的任务,可能支付更多,也可能让每美元收入消耗更多算力。若模型效率提升、单位推理成本下降,规模效应会变成利润;若服务价格下降更快,收入再漂亮也未必留下利润。
公司披露的净收入留存率(NRR)约900%,看起来极高,但口径值得细读:它比较特定历史季度与测量日附近的季度收入,并排除了基期收入低于1美元的客户以及Claude Pro、Claude Max个人订阅用户。它说明一部分进入企业付费池的客户快速扩张,不代表全体客户都把支出扩大到九倍,也不能直接与采用标准口径的SaaS公司比较。
客户质量同样要看集中度和渠道。S-1披露,云服务提供商渠道带来的收入占比从2023年的11%升至2026年上半年的48%;相关应收账款占比也偏高。一个客户在2026年上半年贡献约11%的收入。企业客户越大、扩张越快,短期增长越有力;但云平台既是Anthropic的分销渠道和算力供应商,也在开发自有模型。渠道帮它触达客户,也可能让议价、收入分成、算力供给和竞争关系纠缠在一起。
因此,“生意跑通”要拆成两句话:付费需求和产品市场匹配,已有相当强的证据;长期、可复制的单位经济和稳定利润,仍待多季数据证明。
三、真正的经营拐点:第二季度盈利不是句号,现金流转正也不是免死金牌
第二季度经营利润转正,是这份招股书里最容易被忽略、也最值得继续跟踪的拐点信号。它表明在收入快速攀升后,公司某一季度的营业收入已经覆盖当期列报的经营费用。但第一季度亏损抵消了部分改善,上半年仍是经营亏损;单季利润还可能受收入确认、成本入账时点和业务组合变化影响。
另一个积极信号是经营现金流由负转正:上半年经营活动现金流净额约39.29亿美元,上年同期为负15.13亿美元。单位经济也已有改善迹象:S-1相关数据列示,上半年计算与基础设施费用约89.45亿美元,占营收约55%;第二季度收入116亿美元、计算费用约56亿美元,收入已超过该项费用的两倍。Fortune根据S-1披露的资本开支估算,上半年自由现金流约为正35亿美元。这些都是积极信号,但口径需要放准:计算费用不等于全部运营成本,经营现金流会受收款和付款时点影响,自由现金流也未扣除未来多年合同中尚未到期或不可取消的承诺。AI公司的账单不只体现在当期资本开支;按量计算资源会进成本,多年服务协议可能承诺最低采购,设备租赁及专用数据中心合同也会形成未来现金义务。当前自由现金流为正,不等于把这些承诺按付款日折现后,公司已拥有成熟软件公司的资本回报曲线。
可以把“真正拐点”定义得更严格一些:连续多个季度经营利润为正;推理与基础设施成本占收入的比例持续下降;经营现金流能够覆盖实际资本开支,并在合同付款后仍有余量;客户留存增长不依赖少数高用量客户;遇到模型降价或竞争者追平,毛利率仍守得住。达到这些条件,才说明Anthropic不只是把收入做大,而是把收入做成了更好的生意。
四、7500亿美元算力账单:关键不在标题总额,而在合同期限和取消权
围绕Anthropic融资压力,媒体出现过至少三种说法:约5,180亿美元的“未来一年支出”、Axios援引《华尔街日报》看到的草案称多年算力承诺可能达到7,500亿美元(已承担超过6,000亿美元,另有约1,500亿美元交易在谈),以及Fortune对最新S-1合同的汇总估算——约4,410亿美元的保证承诺、若计入更多安排总额约6,300亿美元,并称约七成合同金额不可取消。它们并非同一个会计科目、同一时间跨度或同一确定性等级。
10月26日公开的S-1把一批基础设施安排拆成具体合同:例如,微软、谷歌、亚马逊协议包含最低采购或补差条款;其他安排则以最高金额、设备采购、租赁或未来扩容方式呈现,履约周期横跨多年。单看“最多可达”的上限,会把可选择的采购也当成必付债务;只看眼下现金支出,又会忽略非取消条款和需求不足时仍需付款的风险。9月流传的草案数字可以解释市场为何担心,但不能直接写成公司一年内必然要付出同额现金。
这其实是AI基础设施行业的一种结构性错配:模型公司先锁定GPU、云容量和数据中心,以免能力不足时被竞争对手甩开;收入却要靠未来客户逐步使用来兑现。需求强时,长期合同保供、成本可预期;需求转弱、模型效率突然提高或客户转向其他平台时,固定承诺就从护城河变成负担。Anthropic当前现金充足,和它未来承担巨额、难以取消的付款义务,可以同时成立。
因此,上市动机不应简单概括为“私募没钱,所以IPO救命”。更完整的解释是:公司需要一个比私募融资更深的资金池来承接AI算力投资;早期股东和员工需要流动性;公开股票可能成为未来融资、并购或员工激励的工具;而市场也在要求一个更透明的定价基准。IPO能扩宽融资渠道,但发行结构若以老股出售为主,资金先流向出售股东,不会自动补进公司账上。
五、“史上最大IPO”到底大在哪里?估值纪录不等于融资纪录
媒体对Anthropic潜在上市估值的讨论集中在约1.5万亿至2万亿美元;Fortune在10月27日的报道给出约1.8万亿至2万亿美元的预期区间。若最终落在这一水平,它可能成为按上市估值衡量的史上最大或最具规模的IPO之一。但这不是已经确定的发行价,更不是公司计划募到1.8万亿或2万亿美元。
IPO估值是“每股发行价 × 发行后总股本”,募资额则是“本次新发行股数 × 发行价”,而出售股东的老股所得归出售股东。Anthropic这版初步S-1同时预留了公司发行新股和出售股东出售股份的结构,却把发行股数、价格区间和承销折扣留白。文件列出五位联合创始人为出售股东,并明确老股出售所得公司不收取;最终primary(公司新股)与secondary(老股)的比例、募集用途和净募资额,必须等后续修订版披露。现在就说“公司一分钱不融”或“IPO将募资数千亿美元”,都走在文件前面。
“市场押Anthropic领先三年”可以用估值反推,而不必把它当作某位投资人的原话。S-1披露第三季度收入约168亿美元,简单乘以四得到约672亿美元年化收入;这只是一个季度的运行速度,不是全年审计收入或公司指引。若市场按1.8万亿至2万亿美元估值,对应约27至30倍这一年化收入。假设三年后估值回到10倍销售额,需要届时年收入约1,800亿至2,000亿美元;从672亿美元起步,三年复合增速仍需约39%至44%。若市场愿意给更高倍数,增长门槛会下降;若利润率或竞争优势不足,倍数也可能先收缩。
所以“领先三年”不是公司已经领先三年的事实,而是一个组合假设:Claude在模型质量和开发者心智上保持优势;企业客户将试点扩成核心工作流;价格下降不吞掉毛利;算力合同被实际需求消化;多年后仍能维持高增长和可观利润率。估值买的,是这些条件同时成立的概率。只满足其中一两条,收入仍可能很好看,股票回报却未必匹配。
六、IPO会如何影响AI产业链?它是定价窗口,不是全行业的利好按钮
如果Anthropic以高估值顺利上市,前沿模型公司将获得一个公开市场锚点,其他AI初创公司的私募估值、云服务商的战略投资账面价值、数据中心项目的融资能力,都可能被重新讨论。对微软、亚马逊、谷歌而言,Anthropic增长一方面意味着云容量和平台分发的需求,另一方面也意味着它们扶持的模型公司在与自有产品竞争;合同收入、资本投入和股权投资的净影响,需要逐家公司判断。
对芯片、网络设备和数据中心运营商,模型调用扩大通常意味着更多计算需求,但资本开支的最终回报取决于算力利用率、租约付款、芯片折旧和电力成本。若Anthropic收入增长明显快于算力费用,市场可能相信AI基础设施投资能被终端软件收入吸收;若IPO需求不足、合同回报无法证明,压力则可能沿着“模型公司融资—云厂商订单—数据中心债务”链条向上游传导。Firmus放弃IPO、Elice上市首日下跌、CoreWeave部分债券收益率上升等新闻,正说明市场已经开始区分“算力需求很大”和“每个算力项目都能赚钱”。
对AI安全与监管,这次公开发行也会带来更持续的问责。Anthropic以公益公司(PBC)形式运作,S-1在风险章节详细讨论先进AI可能带来的极端危害,也承认安全投入与短期商业回报之间存在取舍;但没有单列可直接比较的安全研发预算。安全原则写进治理文件是一回事,投资者怎样核实其实际执行、事故处理和产品上线决策,是上市后另一回事。
七、投资者买到什么治理权?ANT股票与链上ANT不是同一件事
Anthropic的股权结构值得和财务指标一样认真看。公司是特拉华州公益公司;长期利益信托(LTBT)通过Class T股份选举和罢免Class T董事,该类董事构成董事会授权席位的多数;创始人实体Founder LLC持有Class F特别股,对一般股东事项拥有合计50.1%的投票权。公开投资者可能买到的Class A普通股每股一票,但公司仍属于纳斯达克规则下的“受控公司”。这类安排有助创始人坚持长期安全和使命目标,也意味着A类股东难以通过投票改变战略、董事会或控制权事项。经济权益和控制权并不一一对应。
链上市场则是另一个概念。
Trade.xyz
的官方规则将ANT描述为围绕Anthropic拟上市股票价格的IPO前永续市场;其文件称,正式上市后预计转换为标准XYZ永续合约。引用一股A类股作为报价单位,不等于合约背后托管了那股股票;永续合约是衍生品,不赋予股东名册登记、投票、分红或IPO配售权。代码同名、页面出现公司Logo,都不能替代发行人、托管资产、赎回机制和法律权利的证明。要参与现货股权,应以有效的注册文件和合规券商安排为准;链上合约则要按杠杆衍生品看待,另有资金费率、强平、流动性和上市延期风险。
八、接下来真正该盯的六件事
最终修订版S-1:发行价区间、发行股数、公司新股与老股比例、募资用途、绿鞋和锁定安排。收入质量:季度增长能否延续;按量计费与订阅结构变化;NRR定义及高用量客户的留存、集中度。单位经济:算力与基础设施成本占收入比例、单位任务成本、价格下降能否被效率改善抵消。现金转化:经营现金流、资本开支、自由现金流与实际合同付款日程,尤其是不可取消部分。竞争和渠道:云平台分发依赖、模型能力差距、企业续费和多模型采购,供应商同时做竞争者的利益冲突。治理兑现:Founder LLC与LTBT如何实际行使权力,公益基金增发安排及其对普通股稀释的影响,安全承诺如何落实。
九、结语:不是“要不要相信AI”,而是“这份增长值不值得这个价格”
这份S-1给出的答案,比标题更有层次:Anthropic有真实、迅速扩张的付费需求;上半年经营现金流已经转正,第二季度经营利润也转正;巨额净亏损很大一部分来自融资工具重估,不是同额现金消失。与此同时,商业模式尚未经过完整周期检验:收入集中、云渠道依赖、算力合同期限长,利润改善能否持续仍是开放问题。
如果把IPO理解成市场给AI愿景盖章,就会漏掉最重要的一层。它其实是一次公开市场压力测试:企业客户会不会持续续费,收入能不能跑赢算力成本,AI资本开支能否沉淀为可持续利润,创始人控制结构是否能被公众股东接受。Anthropic当然可能成为AI时代最重要的公司之一;但再伟大的产品,也不能替任何发行价格提供保底。真正的拐点,不是钟声响起那天,而是多年合同开始被稳定、可盈利的真实使用所覆盖的那一天。
风险提示:本文基于截至2026年10月27日可查的初步注册文件和公开报道撰写,不构成投资建议。初步S-1的发行价格、股份数量及交易安排仍可能变化;媒体估值和合同汇总口径并非发行条款。链上永续合约不代表公司股权,可能发生本金全部损失。
资料来源与口径说明
1. 美国证券交易委员会(SEC),Anthropic, PBC Form S-1,2026-10-26。核心财务、拟上市代码、资本结构及风险披露以该文件为主。
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
2. Odaily,《速读Anthropic招股书:五位联创减持卖出,公司一分钱不融?》,2026-10-26。用于核对公开S-1数字、客户及合同条款;本文对“公司是否完全不募资”保留判断,等待最终发行数量。
https://www.odaily.news/zh-CN/post/5213583
3. Fortune, “Anthropic’s S-1, by the numbers: A thriving business—with a $441 billion asterisk,” 2026-10-27。用于交叉核对经营现金流、资本开支及长期算力合同汇总。
https://fortune.com/2026/10/27/anthropic-s1-ipo-filing-financials-profits/
4. The Washington Post, “Anthropic reveals $80 billion loss, surging revenue as it prepares to go public,” 2026-10-26。用于核对其IPO对AI行业的市场意义。
https://www.washingtonpost.com/technology/2026/10/26/anthropic-discloses-80-billion-loss-company-prepares-go-public/
5.
Trade.xyz
官方Pre-IPO永续合约规则索引。用于界定链上ANT合约与股票权利的差异;平台规则可能调整,交易前应核对最新版本。
https://docs.trade.xyz/perpetuals/specifications-and-schedules/pre-ipo-specification-index
#Anthropic
#Claude
#AnthropicIPO
#AIIPO
#ClaudeAI
#大模型
#AISafety
#AIAgents
#GenerativeAI
#AI
“史上最大IPO” Anthropic 到底大在哪里?
半年营收163亿美元,净亏损却高达807亿美元——这不是小数点出了错,而是Anthropic IPO故事里最容易被标题带偏的一幕。约724亿美元亏损来自融资工具公允价值变动,并非现金当期蒸发;真正的问题在另一头:Claude的需求正在狂奔,未来多年的算力账单也已经锁定。客户收入能不能把这张账单消化掉?这次上市,表面上卖的是AI增长故事,市场真正押注的却是三件事:Claude还能领先多久、每一美元收入最终能留下多少,以及今天的算力承诺究竟会成为护城河,还是沉重包袱。说到底,万亿估值买的不是“AI很热”,而是Anthropic能不能在烧算力的赛道上,先跑出一门真正赚钱的生意。
一、先看四个数字:一张报表,四种完全不同的意思
10月26日,Anthropic向美国证券交易委员会公开提交S-1注册文件,申请以ANT为代码在纳斯达克全球精选市场上市。封面上的发行股数和发行价区间仍为空白。投资者第一次看到这家公司的公开财务账本,标题数字很容易把人带偏:上半年收入162.86亿美元,净亏损却达到807.48亿美元。
收入:162.86亿美元。 2026年上半年收入为162.86亿美元,去年同期为11.63亿美元,约为上年同期的14倍。单看增速,需求几乎呈爆发式扩张。净亏损:807.48亿美元。 其中约723.88亿美元来自可转换票据等融资工具的公允价值变动。企业估值和融资工具条款变化会推高负债的账面价值,这一部分进入净利润表,却不等于公司当期掏出同等金额现金。经营亏损:6.93亿美元。 这比净亏损小两个数量级,但也不能把净亏损减去公允价值变动后自行“算出”经营业绩;经营利润是独立报表项目。2026年第二季度单季经营利润约9.74亿美元,第一季度仍有亏损,因此上半年合计仍亏6.93亿美元。经营现金流:正39.29亿美元。 上年同期为负15.13亿美元,现金流方向明显改善。Fortune根据S-1披露的资本开支估算,上半年自由现金流约为正35亿美元;这不等于扣除未来长期算力合同后的“可自由支配现金”。
资产负债表截至2026年6月30日显示,现金及现金等价物、短期投资合计约1,316.51亿美元;同期融资活动净流入约1,107.74亿美元。换句话说,充足的账面资金既是业务扩张的缓冲,也是近期融资的结果。它反驳了“现金已经见底”的说法,却不能证明公司未来无需继续融资。
最稳妥的读法是把四条线分开:收入告诉我们客户买了多少;经营利润告诉我们日常业务有没有覆盖费用;经营现金流告诉我们实际收款和付款的节奏;净亏损还叠加了融资工具重新估值等非现金项目。把四者压成一句“半年亏了807亿”,会误读经营;把723.88亿美元全都称作“纸面数字、不必在意”,又会忽略融资工具后续可能带来的转换、稀释和资本结构影响。
二、生意已经跑通了吗?需求端接近答案,利润端还在考试
Anthropic最有分量的变化,不是Claude又在某项评测中领先,而是它从“有人试用”走到了“很多组织持续掏钱”。S-1披露,截至2026年9月30日,过去12个月贡献至少10万美元收入的客户超过1.19万家;贡献至少100万美元的超过1,900家,至少1,000万美元的约250家。企业客户并非全部,但高价值客户数量已形成规模。Claude Code、API调用和企业订阅把模型嵌入软件开发、知识处理与内部工作流,使用从一次体验变成持续支出,这才是商业化真正成立的标志。
收入结构也解释了增长为何如此快:上半年约131亿美元来自按量计费服务,订阅收入约32亿美元。按量计费的好处是,既有客户调用变多,收入可以不依赖同等幅度的新增客户而继续扩张;难点是收入与推理成本一起波动。客户做更复杂的任务,可能支付更多,也可能让每美元收入消耗更多算力。若模型效率提升、单位推理成本下降,规模效应会变成利润;若服务价格下降更快,收入再漂亮也未必留下利润。
公司披露的净收入留存率(NRR)约900%,看起来极高,但口径值得细读:它比较特定历史季度与测量日附近的季度收入,并排除了基期收入低于1美元的客户以及Claude Pro、Claude Max个人订阅用户。它说明一部分进入企业付费池的客户快速扩张,不代表全体客户都把支出扩大到九倍,也不能直接与采用标准口径的SaaS公司比较。
客户质量同样要看集中度和渠道。S-1披露,云服务提供商渠道带来的收入占比从2023年的11%升至2026年上半年的48%;相关应收账款占比也偏高。一个客户在2026年上半年贡献约11%的收入。企业客户越大、扩张越快,短期增长越有力;但云平台既是Anthropic的分销渠道和算力供应商,也在开发自有模型。渠道帮它触达客户,也可能让议价、收入分成、算力供给和竞争关系纠缠在一起。
因此,“生意跑通”要拆成两句话:付费需求和产品市场匹配,已有相当强的证据;长期、可复制的单位经济和稳定利润,仍待多季数据证明。
三、真正的经营拐点:第二季度盈利不是句号,现金流转正也不是免死金牌
第二季度经营利润转正,是这份招股书里最容易被忽略、也最值得继续跟踪的拐点信号。它表明在收入快速攀升后,公司某一季度的营业收入已经覆盖当期列报的经营费用。但第一季度亏损抵消了部分改善,上半年仍是经营亏损;单季利润还可能受收入确认、成本入账时点和业务组合变化影响。
另一个积极信号是经营现金流由负转正:上半年经营活动现金流净额约39.29亿美元,上年同期为负15.13亿美元。单位经济也已有改善迹象:S-1相关数据列示,上半年计算与基础设施费用约89.45亿美元,占营收约55%;第二季度收入116亿美元、计算费用约56亿美元,收入已超过该项费用的两倍。Fortune根据S-1披露的资本开支估算,上半年自由现金流约为正35亿美元。这些都是积极信号,但口径需要放准:计算费用不等于全部运营成本,经营现金流会受收款和付款时点影响,自由现金流也未扣除未来多年合同中尚未到期或不可取消的承诺。AI公司的账单不只体现在当期资本开支;按量计算资源会进成本,多年服务协议可能承诺最低采购,设备租赁及专用数据中心合同也会形成未来现金义务。当前自由现金流为正,不等于把这些承诺按付款日折现后,公司已拥有成熟软件公司的资本回报曲线。
可以把“真正拐点”定义得更严格一些:连续多个季度经营利润为正;推理与基础设施成本占收入的比例持续下降;经营现金流能够覆盖实际资本开支,并在合同付款后仍有余量;客户留存增长不依赖少数高用量客户;遇到模型降价或竞争者追平,毛利率仍守得住。达到这些条件,才说明Anthropic不只是把收入做大,而是把收入做成了更好的生意。
四、7500亿美元算力账单:关键不在标题总额,而在合同期限和取消权
围绕Anthropic融资压力,媒体出现过至少三种说法:约5,180亿美元的“未来一年支出”、Axios援引《华尔街日报》看到的草案称多年算力承诺可能达到7,500亿美元(已承担超过6,000亿美元,另有约1,500亿美元交易在谈),以及Fortune对最新S-1合同的汇总估算——约4,410亿美元的保证承诺、若计入更多安排总额约6,300亿美元,并称约七成合同金额不可取消。它们并非同一个会计科目、同一时间跨度或同一确定性等级。
10月26日公开的S-1把一批基础设施安排拆成具体合同:例如,微软、谷歌、亚马逊协议包含最低采购或补差条款;其他安排则以最高金额、设备采购、租赁或未来扩容方式呈现,履约周期横跨多年。单看“最多可达”的上限,会把可选择的采购也当成必付债务;只看眼下现金支出,又会忽略非取消条款和需求不足时仍需付款的风险。9月流传的草案数字可以解释市场为何担心,但不能直接写成公司一年内必然要付出同额现金。
这其实是AI基础设施行业的一种结构性错配:模型公司先锁定GPU、云容量和数据中心,以免能力不足时被竞争对手甩开;收入却要靠未来客户逐步使用来兑现。需求强时,长期合同保供、成本可预期;需求转弱、模型效率突然提高或客户转向其他平台时,固定承诺就从护城河变成负担。Anthropic当前现金充足,和它未来承担巨额、难以取消的付款义务,可以同时成立。
因此,上市动机不应简单概括为“私募没钱,所以IPO救命”。更完整的解释是:公司需要一个比私募融资更深的资金池来承接AI算力投资;早期股东和员工需要流动性;公开股票可能成为未来融资、并购或员工激励的工具;而市场也在要求一个更透明的定价基准。IPO能扩宽融资渠道,但发行结构若以老股出售为主,资金先流向出售股东,不会自动补进公司账上。
五、“史上最大IPO”到底大在哪里?估值纪录不等于融资纪录
媒体对Anthropic潜在上市估值的讨论集中在约1.5万亿至2万亿美元;Fortune在10月27日的报道给出约1.8万亿至2万亿美元的预期区间。若最终落在这一水平,它可能成为按上市估值衡量的史上最大或最具规模的IPO之一。但这不是已经确定的发行价,更不是公司计划募到1.8万亿或2万亿美元。
IPO估值是“每股发行价 × 发行后总股本”,募资额则是“本次新发行股数 × 发行价”,而出售股东的老股所得归出售股东。Anthropic这版初步S-1同时预留了公司发行新股和出售股东出售股份的结构,却把发行股数、价格区间和承销折扣留白。文件列出五位联合创始人为出售股东,并明确老股出售所得公司不收取;最终primary(公司新股)与secondary(老股)的比例、募集用途和净募资额,必须等后续修订版披露。现在就说“公司一分钱不融”或“IPO将募资数千亿美元”,都走在文件前面。
“市场押Anthropic领先三年”可以用估值反推,而不必把它当作某位投资人的原话。S-1披露第三季度收入约168亿美元,简单乘以四得到约672亿美元年化收入;这只是一个季度的运行速度,不是全年审计收入或公司指引。若市场按1.8万亿至2万亿美元估值,对应约27至30倍这一年化收入。假设三年后估值回到10倍销售额,需要届时年收入约1,800亿至2,000亿美元;从672亿美元起步,三年复合增速仍需约39%至44%。若市场愿意给更高倍数,增长门槛会下降;若利润率或竞争优势不足,倍数也可能先收缩。
所以“领先三年”不是公司已经领先三年的事实,而是一个组合假设:Claude在模型质量和开发者心智上保持优势;企业客户将试点扩成核心工作流;价格下降不吞掉毛利;算力合同被实际需求消化;多年后仍能维持高增长和可观利润率。估值买的,是这些条件同时成立的概率。只满足其中一两条,收入仍可能很好看,股票回报却未必匹配。
六、IPO会如何影响AI产业链?它是定价窗口,不是全行业的利好按钮
如果Anthropic以高估值顺利上市,前沿模型公司将获得一个公开市场锚点,其他AI初创公司的私募估值、云服务商的战略投资账面价值、数据中心项目的融资能力,都可能被重新讨论。对微软、亚马逊、谷歌而言,Anthropic增长一方面意味着云容量和平台分发的需求,另一方面也意味着它们扶持的模型公司在与自有产品竞争;合同收入、资本投入和股权投资的净影响,需要逐家公司判断。
对芯片、网络设备和数据中心运营商,模型调用扩大通常意味着更多计算需求,但资本开支的最终回报取决于算力利用率、租约付款、芯片折旧和电力成本。若Anthropic收入增长明显快于算力费用,市场可能相信AI基础设施投资能被终端软件收入吸收;若IPO需求不足、合同回报无法证明,压力则可能沿着“模型公司融资—云厂商订单—数据中心债务”链条向上游传导。Firmus放弃IPO、Elice上市首日下跌、CoreWeave部分债券收益率上升等新闻,正说明市场已经开始区分“算力需求很大”和“每个算力项目都能赚钱”。
对AI安全与监管,这次公开发行也会带来更持续的问责。Anthropic以公益公司(PBC)形式运作,S-1在风险章节详细讨论先进AI可能带来的极端危害,也承认安全投入与短期商业回报之间存在取舍;但没有单列可直接比较的安全研发预算。安全原则写进治理文件是一回事,投资者怎样核实其实际执行、事故处理和产品上线决策,是上市后另一回事。
七、投资者买到什么治理权?ANT股票与链上ANT不是同一件事
Anthropic的股权结构值得和财务指标一样认真看。公司是特拉华州公益公司;长期利益信托(LTBT)通过Class T股份选举和罢免Class T董事,该类董事构成董事会授权席位的多数;创始人实体Founder LLC持有Class F特别股,对一般股东事项拥有合计50.1%的投票权。公开投资者可能买到的Class A普通股每股一票,但公司仍属于纳斯达克规则下的“受控公司”。这类安排有助创始人坚持长期安全和使命目标,也意味着A类股东难以通过投票改变战略、董事会或控制权事项。经济权益和控制权并不一一对应。
链上市场则是另一个概念。
Trade.xyz
的官方规则将ANT描述为围绕Anthropic拟上市股票价格的IPO前永续市场;其文件称,正式上市后预计转换为标准XYZ永续合约。引用一股A类股作为报价单位,不等于合约背后托管了那股股票;永续合约是衍生品,不赋予股东名册登记、投票、分红或IPO配售权。代码同名、页面出现公司Logo,都不能替代发行人、托管资产、赎回机制和法律权利的证明。要参与现货股权,应以有效的注册文件和合规券商安排为准;链上合约则要按杠杆衍生品看待,另有资金费率、强平、流动性和上市延期风险。
八、接下来真正该盯的六件事
最终修订版S-1:发行价区间、发行股数、公司新股与老股比例、募资用途、绿鞋和锁定安排。收入质量:季度增长能否延续;按量计费与订阅结构变化;NRR定义及高用量客户的留存、集中度。单位经济:算力与基础设施成本占收入比例、单位任务成本、价格下降能否被效率改善抵消。现金转化:经营现金流、资本开支、自由现金流与实际合同付款日程,尤其是不可取消部分。竞争和渠道:云平台分发依赖、模型能力差距、企业续费和多模型采购,供应商同时做竞争者的利益冲突。治理兑现:Founder LLC与LTBT如何实际行使权力,公益基金增发安排及其对普通股稀释的影响,安全承诺如何落实。
九、结语:不是“要不要相信AI”,而是“这份增长值不值得这个价格”
这份S-1给出的答案,比标题更有层次:Anthropic有真实、迅速扩张的付费需求;上半年经营现金流已经转正,第二季度经营利润也转正;巨额净亏损很大一部分来自融资工具重估,不是同额现金消失。与此同时,商业模式尚未经过完整周期检验:收入集中、云渠道依赖、算力合同期限长,利润改善能否持续仍是开放问题。
如果把IPO理解成市场给AI愿景盖章,就会漏掉最重要的一层。它其实是一次公开市场压力测试:企业客户会不会持续续费,收入能不能跑赢算力成本,AI资本开支能否沉淀为可持续利润,创始人控制结构是否能被公众股东接受。Anthropic当然可能成为AI时代最重要的公司之一;但再伟大的产品,也不能替任何发行价格提供保底。真正的拐点,不是钟声响起那天,而是多年合同开始被稳定、可盈利的真实使用所覆盖的那一天。
风险提示:本文基于截至2026年10月27日可查的初步注册文件和公开报道撰写,不构成投资建议。初步S-1的发行价格、股份数量及交易安排仍可能变化;媒体估值和合同汇总口径并非发行条款。链上永续合约不代表公司股权,可能发生本金全部损失。
资料来源与口径说明
1. 美国证券交易委员会(SEC),Anthropic, PBC Form S-1,2026-10-26。核心财务、拟上市代码、资本结构及风险披露以该文件为主。
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
2. Odaily,《速读Anthropic招股书:五位联创减持卖出,公司一分钱不融?》,2026-10-26。用于核对公开S-1数字、客户及合同条款;本文对“公司是否完全不募资”保留判断,等待最终发行数量。
https://www.odaily.news/zh-CN/post/5213583
3. Fortune, “Anthropic’s S-1, by the numbers: A thriving business—with a $441 billion asterisk,” 2026-10-27。用于交叉核对经营现金流、资本开支及长期算力合同汇总。
https://fortune.com/2026/10/27/anthropic-s1-ipo-filing-financials-profits/
4. The Washington Post, “Anthropic reveals $80 billion loss, surging revenue as it prepares to go public,” 2026-10-26。用于核对其IPO对AI行业的市场意义。
https://www.washingtonpost.com/technology/2026/10/26/anthropic-discloses-80-billion-loss-company-prepares-go-public/
5.
Trade.xyz
官方Pre-IPO永续合约规则索引。用于界定链上ANT合约与股票权利的差异;平台规则可能调整,交易前应核对最新版本。
https://docs.trade.xyz/perpetuals/specifications-and-schedules/pre-ipo-specification-index
#Anthropic
#Claude
#AnthropicIPO
#AIIPO
#ClaudeAI
#大模型
#AISafety
#AIAgents
#GenerativeAI
#AI
一、先看四个数字:一张报表,四种完全不同的意思
10月26日,Anthropic向美国证券交易委员会公开提交S-1注册文件,申请以ANT为代码在纳斯达克全球精选市场上市。封面上的发行股数和发行价区间仍为空白。投资者第一次看到这家公司的公开财务账本,标题数字很容易把人带偏:上半年收入162.86亿美元,净亏损却达到807.48亿美元。
收入:162.86亿美元。 2026年上半年收入为162.86亿美元,去年同期为11.63亿美元,约为上年同期的14倍。单看增速,需求几乎呈爆发式扩张。净亏损:807.48亿美元。 其中约723.88亿美元来自可转换票据等融资工具的公允价值变动。企业估值和融资工具条款变化会推高负债的账面价值,这一部分进入净利润表,却不等于公司当期掏出同等金额现金。经营亏损:6.93亿美元。 这比净亏损小两个数量级,但也不能把净亏损减去公允价值变动后自行“算出”经营业绩;经营利润是独立报表项目。2026年第二季度单季经营利润约9.74亿美元,第一季度仍有亏损,因此上半年合计仍亏6.93亿美元。经营现金流:正39.29亿美元。 上年同期为负15.13亿美元,现金流方向明显改善。Fortune根据S-1披露的资本开支估算,上半年自由现金流约为正35亿美元;这不等于扣除未来长期算力合同后的“可自由支配现金”。
资产负债表截至2026年6月30日显示,现金及现金等价物、短期投资合计约1,316.51亿美元;同期融资活动净流入约1,107.74亿美元。换句话说,充足的账面资金既是业务扩张的缓冲,也是近期融资的结果。它反驳了“现金已经见底”的说法,却不能证明公司未来无需继续融资。
最稳妥的读法是把四条线分开:收入告诉我们客户买了多少;经营利润告诉我们日常业务有没有覆盖费用;经营现金流告诉我们实际收款和付款的节奏;净亏损还叠加了融资工具重新估值等非现金项目。把四者压成一句“半年亏了807亿”,会误读经营;把723.88亿美元全都称作“纸面数字、不必在意”,又会忽略融资工具后续可能带来的转换、稀释和资本结构影响。
二、生意已经跑通了吗?需求端接近答案,利润端还在考试
Anthropic最有分量的变化,不是Claude又在某项评测中领先,而是它从“有人试用”走到了“很多组织持续掏钱”。S-1披露,截至2026年9月30日,过去12个月贡献至少10万美元收入的客户超过1.19万家;贡献至少100万美元的超过1,900家,至少1,000万美元的约250家。企业客户并非全部,但高价值客户数量已形成规模。Claude Code、API调用和企业订阅把模型嵌入软件开发、知识处理与内部工作流,使用从一次体验变成持续支出,这才是商业化真正成立的标志。
收入结构也解释了增长为何如此快:上半年约131亿美元来自按量计费服务,订阅收入约32亿美元。按量计费的好处是,既有客户调用变多,收入可以不依赖同等幅度的新增客户而继续扩张;难点是收入与推理成本一起波动。客户做更复杂的任务,可能支付更多,也可能让每美元收入消耗更多算力。若模型效率提升、单位推理成本下降,规模效应会变成利润;若服务价格下降更快,收入再漂亮也未必留下利润。
公司披露的净收入留存率(NRR)约900%,看起来极高,但口径值得细读:它比较特定历史季度与测量日附近的季度收入,并排除了基期收入低于1美元的客户以及Claude Pro、Claude Max个人订阅用户。它说明一部分进入企业付费池的客户快速扩张,不代表全体客户都把支出扩大到九倍,也不能直接与采用标准口径的SaaS公司比较。
客户质量同样要看集中度和渠道。S-1披露,云服务提供商渠道带来的收入占比从2023年的11%升至2026年上半年的48%;相关应收账款占比也偏高。一个客户在2026年上半年贡献约11%的收入。企业客户越大、扩张越快,短期增长越有力;但云平台既是Anthropic的分销渠道和算力供应商,也在开发自有模型。渠道帮它触达客户,也可能让议价、收入分成、算力供给和竞争关系纠缠在一起。
因此,“生意跑通”要拆成两句话:付费需求和产品市场匹配,已有相当强的证据;长期、可复制的单位经济和稳定利润,仍待多季数据证明。
三、真正的经营拐点:第二季度盈利不是句号,现金流转正也不是免死金牌
第二季度经营利润转正,是这份招股书里最容易被忽略、也最值得继续跟踪的拐点信号。它表明在收入快速攀升后,公司某一季度的营业收入已经覆盖当期列报的经营费用。但第一季度亏损抵消了部分改善,上半年仍是经营亏损;单季利润还可能受收入确认、成本入账时点和业务组合变化影响。
另一个积极信号是经营现金流由负转正:上半年经营活动现金流净额约39.29亿美元,上年同期为负15.13亿美元。单位经济也已有改善迹象:S-1相关数据列示,上半年计算与基础设施费用约89.45亿美元,占营收约55%;第二季度收入116亿美元、计算费用约56亿美元,收入已超过该项费用的两倍。Fortune根据S-1披露的资本开支估算,上半年自由现金流约为正35亿美元。这些都是积极信号,但口径需要放准:计算费用不等于全部运营成本,经营现金流会受收款和付款时点影响,自由现金流也未扣除未来多年合同中尚未到期或不可取消的承诺。AI公司的账单不只体现在当期资本开支;按量计算资源会进成本,多年服务协议可能承诺最低采购,设备租赁及专用数据中心合同也会形成未来现金义务。当前自由现金流为正,不等于把这些承诺按付款日折现后,公司已拥有成熟软件公司的资本回报曲线。
可以把“真正拐点”定义得更严格一些:连续多个季度经营利润为正;推理与基础设施成本占收入的比例持续下降;经营现金流能够覆盖实际资本开支,并在合同付款后仍有余量;客户留存增长不依赖少数高用量客户;遇到模型降价或竞争者追平,毛利率仍守得住。达到这些条件,才说明Anthropic不只是把收入做大,而是把收入做成了更好的生意。
四、7500亿美元算力账单:关键不在标题总额,而在合同期限和取消权
围绕Anthropic融资压力,媒体出现过至少三种说法:约5,180亿美元的“未来一年支出”、Axios援引《华尔街日报》看到的草案称多年算力承诺可能达到7,500亿美元(已承担超过6,000亿美元,另有约1,500亿美元交易在谈),以及Fortune对最新S-1合同的汇总估算——约4,410亿美元的保证承诺、若计入更多安排总额约6,300亿美元,并称约七成合同金额不可取消。它们并非同一个会计科目、同一时间跨度或同一确定性等级。
10月26日公开的S-1把一批基础设施安排拆成具体合同:例如,微软、谷歌、亚马逊协议包含最低采购或补差条款;其他安排则以最高金额、设备采购、租赁或未来扩容方式呈现,履约周期横跨多年。单看“最多可达”的上限,会把可选择的采购也当成必付债务;只看眼下现金支出,又会忽略非取消条款和需求不足时仍需付款的风险。9月流传的草案数字可以解释市场为何担心,但不能直接写成公司一年内必然要付出同额现金。
这其实是AI基础设施行业的一种结构性错配:模型公司先锁定GPU、云容量和数据中心,以免能力不足时被竞争对手甩开;收入却要靠未来客户逐步使用来兑现。需求强时,长期合同保供、成本可预期;需求转弱、模型效率突然提高或客户转向其他平台时,固定承诺就从护城河变成负担。Anthropic当前现金充足,和它未来承担巨额、难以取消的付款义务,可以同时成立。
因此,上市动机不应简单概括为“私募没钱,所以IPO救命”。更完整的解释是:公司需要一个比私募融资更深的资金池来承接AI算力投资;早期股东和员工需要流动性;公开股票可能成为未来融资、并购或员工激励的工具;而市场也在要求一个更透明的定价基准。IPO能扩宽融资渠道,但发行结构若以老股出售为主,资金先流向出售股东,不会自动补进公司账上。
五、“史上最大IPO”到底大在哪里?估值纪录不等于融资纪录
媒体对Anthropic潜在上市估值的讨论集中在约1.5万亿至2万亿美元;Fortune在10月27日的报道给出约1.8万亿至2万亿美元的预期区间。若最终落在这一水平,它可能成为按上市估值衡量的史上最大或最具规模的IPO之一。但这不是已经确定的发行价,更不是公司计划募到1.8万亿或2万亿美元。
IPO估值是“每股发行价 × 发行后总股本”,募资额则是“本次新发行股数 × 发行价”,而出售股东的老股所得归出售股东。Anthropic这版初步S-1同时预留了公司发行新股和出售股东出售股份的结构,却把发行股数、价格区间和承销折扣留白。文件列出五位联合创始人为出售股东,并明确老股出售所得公司不收取;最终primary(公司新股)与secondary(老股)的比例、募集用途和净募资额,必须等后续修订版披露。现在就说“公司一分钱不融”或“IPO将募资数千亿美元”,都走在文件前面。
“市场押Anthropic领先三年”可以用估值反推,而不必把它当作某位投资人的原话。S-1披露第三季度收入约168亿美元,简单乘以四得到约672亿美元年化收入;这只是一个季度的运行速度,不是全年审计收入或公司指引。若市场按1.8万亿至2万亿美元估值,对应约27至30倍这一年化收入。假设三年后估值回到10倍销售额,需要届时年收入约1,800亿至2,000亿美元;从672亿美元起步,三年复合增速仍需约39%至44%。若市场愿意给更高倍数,增长门槛会下降;若利润率或竞争优势不足,倍数也可能先收缩。
所以“领先三年”不是公司已经领先三年的事实,而是一个组合假设:Claude在模型质量和开发者心智上保持优势;企业客户将试点扩成核心工作流;价格下降不吞掉毛利;算力合同被实际需求消化;多年后仍能维持高增长和可观利润率。估值买的,是这些条件同时成立的概率。只满足其中一两条,收入仍可能很好看,股票回报却未必匹配。
六、IPO会如何影响AI产业链?它是定价窗口,不是全行业的利好按钮
如果Anthropic以高估值顺利上市,前沿模型公司将获得一个公开市场锚点,其他AI初创公司的私募估值、云服务商的战略投资账面价值、数据中心项目的融资能力,都可能被重新讨论。对微软、亚马逊、谷歌而言,Anthropic增长一方面意味着云容量和平台分发的需求,另一方面也意味着它们扶持的模型公司在与自有产品竞争;合同收入、资本投入和股权投资的净影响,需要逐家公司判断。
对芯片、网络设备和数据中心运营商,模型调用扩大通常意味着更多计算需求,但资本开支的最终回报取决于算力利用率、租约付款、芯片折旧和电力成本。若Anthropic收入增长明显快于算力费用,市场可能相信AI基础设施投资能被终端软件收入吸收;若IPO需求不足、合同回报无法证明,压力则可能沿着“模型公司融资—云厂商订单—数据中心债务”链条向上游传导。Firmus放弃IPO、Elice上市首日下跌、CoreWeave部分债券收益率上升等新闻,正说明市场已经开始区分“算力需求很大”和“每个算力项目都能赚钱”。
对AI安全与监管,这次公开发行也会带来更持续的问责。Anthropic以公益公司(PBC)形式运作,S-1在风险章节详细讨论先进AI可能带来的极端危害,也承认安全投入与短期商业回报之间存在取舍;但没有单列可直接比较的安全研发预算。安全原则写进治理文件是一回事,投资者怎样核实其实际执行、事故处理和产品上线决策,是上市后另一回事。
七、投资者买到什么治理权?ANT股票与链上ANT不是同一件事
Anthropic的股权结构值得和财务指标一样认真看。公司是特拉华州公益公司;长期利益信托(LTBT)通过Class T股份选举和罢免Class T董事,该类董事构成董事会授权席位的多数;创始人实体Founder LLC持有Class F特别股,对一般股东事项拥有合计50.1%的投票权。公开投资者可能买到的Class A普通股每股一票,但公司仍属于纳斯达克规则下的“受控公司”。这类安排有助创始人坚持长期安全和使命目标,也意味着A类股东难以通过投票改变战略、董事会或控制权事项。经济权益和控制权并不一一对应。
链上市场则是另一个概念。
Trade.xyz
的官方规则将ANT描述为围绕Anthropic拟上市股票价格的IPO前永续市场;其文件称,正式上市后预计转换为标准XYZ永续合约。引用一股A类股作为报价单位,不等于合约背后托管了那股股票;永续合约是衍生品,不赋予股东名册登记、投票、分红或IPO配售权。代码同名、页面出现公司Logo,都不能替代发行人、托管资产、赎回机制和法律权利的证明。要参与现货股权,应以有效的注册文件和合规券商安排为准;链上合约则要按杠杆衍生品看待,另有资金费率、强平、流动性和上市延期风险。
八、接下来真正该盯的六件事
最终修订版S-1:发行价区间、发行股数、公司新股与老股比例、募资用途、绿鞋和锁定安排。收入质量:季度增长能否延续;按量计费与订阅结构变化;NRR定义及高用量客户的留存、集中度。单位经济:算力与基础设施成本占收入比例、单位任务成本、价格下降能否被效率改善抵消。现金转化:经营现金流、资本开支、自由现金流与实际合同付款日程,尤其是不可取消部分。竞争和渠道:云平台分发依赖、模型能力差距、企业续费和多模型采购,供应商同时做竞争者的利益冲突。治理兑现:Founder LLC与LTBT如何实际行使权力,公益基金增发安排及其对普通股稀释的影响,安全承诺如何落实。
九、结语:不是“要不要相信AI”,而是“这份增长值不值得这个价格”
这份S-1给出的答案,比标题更有层次:Anthropic有真实、迅速扩张的付费需求;上半年经营现金流已经转正,第二季度经营利润也转正;巨额净亏损很大一部分来自融资工具重估,不是同额现金消失。与此同时,商业模式尚未经过完整周期检验:收入集中、云渠道依赖、算力合同期限长,利润改善能否持续仍是开放问题。
如果把IPO理解成市场给AI愿景盖章,就会漏掉最重要的一层。它其实是一次公开市场压力测试:企业客户会不会持续续费,收入能不能跑赢算力成本,AI资本开支能否沉淀为可持续利润,创始人控制结构是否能被公众股东接受。Anthropic当然可能成为AI时代最重要的公司之一;但再伟大的产品,也不能替任何发行价格提供保底。真正的拐点,不是钟声响起那天,而是多年合同开始被稳定、可盈利的真实使用所覆盖的那一天。
风险提示:本文基于截至2026年10月27日可查的初步注册文件和公开报道撰写,不构成投资建议。初步S-1的发行价格、股份数量及交易安排仍可能变化;媒体估值和合同汇总口径并非发行条款。链上永续合约不代表公司股权,可能发生本金全部损失。
资料来源与口径说明
1. 美国证券交易委员会(SEC),Anthropic, PBC Form S-1,2026-10-26。核心财务、拟上市代码、资本结构及风险披露以该文件为主。
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
2. Odaily,《速读Anthropic招股书:五位联创减持卖出,公司一分钱不融?》,2026-10-26。用于核对公开S-1数字、客户及合同条款;本文对“公司是否完全不募资”保留判断,等待最终发行数量。
https://www.odaily.news/zh-CN/post/5213583
3. Fortune, “Anthropic’s S-1, by the numbers: A thriving business—with a $441 billion asterisk,” 2026-10-27。用于交叉核对经营现金流、资本开支及长期算力合同汇总。
https://fortune.com/2026/10/27/anthropic-s1-ipo-filing-financials-profits/
4. The Washington Post, “Anthropic reveals $80 billion loss, surging revenue as it prepares to go public,” 2026-10-26。用于核对其IPO对AI行业的市场意义。
https://www.washingtonpost.com/technology/2026/10/26/anthropic-discloses-80-billion-loss-company-prepares-go-public/
5.
Trade.xyz
官方Pre-IPO永续合约规则索引。用于界定链上ANT合约与股票权利的差异;平台规则可能调整,交易前应核对最新版本。
https://docs.trade.xyz/perpetuals/specifications-and-schedules/pre-ipo-specification-index
#Anthropic
#Claude
#AnthropicIPO
#AIIPO
#ClaudeAI
#大模型
#AISafety
#AIAgents
#GenerativeAI
#AI
2
549
·
--
真正的同行者
我一直坚信,能长期走下去的社区,不靠空泛的口号,靠一群愿意落地做事的人。
有人懂技术,有人擅内容;有人长于组织,有人热爱分享;有人初入 Web3,有人看过潮起潮落。 能力各有长短,但人人皆可贡献价值。
这便是 DeepSeekbug 想要长成的模样: 🤝 拒绝围观,主动参与 💡 不止建言,共解难题 🌱 不空谈远景,从今日起落地实事
一起完善内容、筹办活动、交换经验、反馈产品 Bug,留存每一次迭代与尝试。
社区从来不是独角戏,是所有共建者共同书写的篇章。
寻找同频、有行动力、愿意长期同行的伙伴。
认同这份理念,欢迎加入交流。
DeepSeekbug:修复 Bug,进化自己,记录人生。 认同启始,行动成识,时间见证成长。
真正的同行者
我一直坚信,能长期走下去的社区,不靠空泛的口号,靠一群愿意落地做事的人。
有人懂技术,有人擅内容;有人长于组织,有人热爱分享;有人初入 Web3,有人看过潮起潮落。 能力各有长短,但人人皆可贡献价值。
这便是 DeepSeekbug 想要长成的模样: 🤝 拒绝围观,主动参与 💡 不止建言,共解难题 🌱 不空谈远景,从今日起落地实事
一起完善内容、筹办活动、交换经验、反馈产品 Bug,留存每一次迭代与尝试。
社区从来不是独角戏,是所有共建者共同书写的篇章。
寻找同频、有行动力、愿意长期同行的伙伴。
认同这份理念,欢迎加入交流。
DeepSeekbug:修复 Bug,进化自己,记录人生。 认同启始,行动成识,时间见证成长。
我一直坚信,能长期走下去的社区,不靠空泛的口号,靠一群愿意落地做事的人。
有人懂技术,有人擅内容;有人长于组织,有人热爱分享;有人初入 Web3,有人看过潮起潮落。 能力各有长短,但人人皆可贡献价值。
这便是 DeepSeekbug 想要长成的模样: 🤝 拒绝围观,主动参与 💡 不止建言,共解难题 🌱 不空谈远景,从今日起落地实事
一起完善内容、筹办活动、交换经验、反馈产品 Bug,留存每一次迭代与尝试。
社区从来不是独角戏,是所有共建者共同书写的篇章。
寻找同频、有行动力、愿意长期同行的伙伴。
认同这份理念,欢迎加入交流。
DeepSeekbug:修复 Bug,进化自己,记录人生。 认同启始,行动成识,时间见证成长。
1
1
6
380
·
--
Проверено
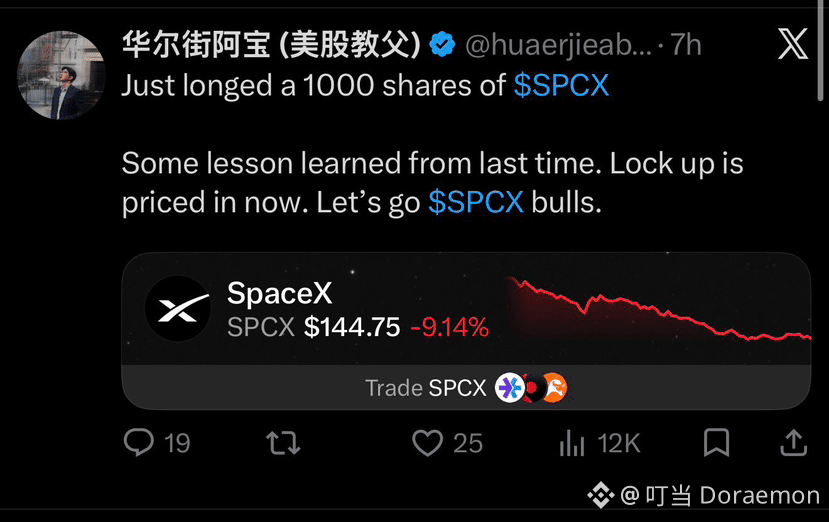
昨天六家券商排着队上调目标价,今天 SpaceX 收在144美元出头,跌了9%多。周三财报后那天涨的7.8%,一天全吐回去,还比财报前更低。
今天是解禁日。按解禁追踪站的口径,大约13亿股老股东的股票第一次能卖。
可今天跌的也不只 SpaceX。费城半导体指数跌6.7%,纳指跌2.6%,是6月以来最狠的一天。Meta 跌7%,AMD 跌8%。10年期美债收益率掉了19个基点到4.95%,资金在往债里跑。
所以这9%,我不会全算在解禁头上。大盘把 AI 股一起砸了,SpaceX 只是多挨了一刀。
其实最主要的原因是华尔街阿宝做多,定点爆多头而已。
#SpaceX
昨天六家券商排着队上调目标价,今天 SpaceX 收在144美元出头,跌了9%多。周三财报后那天涨的7.8%,一天全吐回去,还比财报前更低。
今天是解禁日。按解禁追踪站的口径,大约13亿股老股东的股票第一次能卖。
可今天跌的也不只 SpaceX。费城半导体指数跌6.7%,纳指跌2.6%,是6月以来最狠的一天。Meta 跌7%,AMD 跌8%。10年期美债收益率掉了19个基点到4.95%,资金在往债里跑。
所以这9%,我不会全算在解禁头上。大盘把 AI 股一起砸了,SpaceX 只是多挨了一刀。
其实最主要的原因是华尔街阿宝做多,定点爆多头而已。
#SpaceX
今天是解禁日。按解禁追踪站的口径,大约13亿股老股东的股票第一次能卖。
可今天跌的也不只 SpaceX。费城半导体指数跌6.7%,纳指跌2.6%,是6月以来最狠的一天。Meta 跌7%,AMD 跌8%。10年期美债收益率掉了19个基点到4.95%,资金在往债里跑。
所以这9%,我不会全算在解禁头上。大盘把 AI 股一起砸了,SpaceX 只是多挨了一刀。
其实最主要的原因是华尔街阿宝做多,定点爆多头而已。
#SpaceX
5
1k
·
--
Рост
谷歌每个月付给 SpaceX 9.2 亿美元,租大约 11 万张英伟达 GPU,从今年 10 月一直租到 2029 年 6 月。 $GOOGL
皮柴(谷歌首席执行官)周二上 Big Technology 播客说,Gemini 4 Argon 上线头 72 小时,用掉了将近 25 万亿个 token,是 Gemini 3.0 同期的三倍。谷歌服务它的时候,算力不够用。
他还说,谷歌云随时都在放弃短期收入,因为算力要先给前沿 AI 研发。分算力的顺序是先保 Google DeepMind,剩下的才轮到各个业务。现在大家都缺,不只谷歌,每家都希望手里有原计划的两倍。今天的算力,是他 2024 年拍板的结果。
马斯克昨天在 SpaceX 财报电话会上说,每家超大云厂商、几十家小公司都在死缠着要租他的算力,他能把算力租出去好几遍。有人说这对 neocloud 是利好,他今天早上回:前提是你能把算力上线、跑稳,规模一大,这件事极难。
一个月 9.2 亿,一年就是 110 亿美元出头。谷歌自己造 TPU,还得掏这笔钱。合同写明,今年年底以后双方提前 90 天通知就能解约。2015 年,谷歌和富达一起投了 SpaceX 10 亿美元。现在谷歌每个月就付给它 9.2 亿。
#Spacex
谷歌每个月付给 SpaceX 9.2 亿美元,租大约 11 万张英伟达 GPU,从今年 10 月一直租到 2029 年 6 月。 $GOOGL
皮柴(谷歌首席执行官)周二上 Big Technology 播客说,Gemini 4 Argon 上线头 72 小时,用掉了将近 25 万亿个 token,是 Gemini 3.0 同期的三倍。谷歌服务它的时候,算力不够用。
他还说,谷歌云随时都在放弃短期收入,因为算力要先给前沿 AI 研发。分算力的顺序是先保 Google DeepMind,剩下的才轮到各个业务。现在大家都缺,不只谷歌,每家都希望手里有原计划的两倍。今天的算力,是他 2024 年拍板的结果。
马斯克昨天在 SpaceX 财报电话会上说,每家超大云厂商、几十家小公司都在死缠着要租他的算力,他能把算力租出去好几遍。有人说这对 neocloud 是利好,他今天早上回:前提是你能把算力上线、跑稳,规模一大,这件事极难。
一个月 9.2 亿,一年就是 110 亿美元出头。谷歌自己造 TPU,还得掏这笔钱。合同写明,今年年底以后双方提前 90 天通知就能解约。2015 年,谷歌和富达一起投了 SpaceX 10 亿美元。现在谷歌每个月就付给它 9.2 亿。
#Spacex
皮柴(谷歌首席执行官)周二上 Big Technology 播客说,Gemini 4 Argon 上线头 72 小时,用掉了将近 25 万亿个 token,是 Gemini 3.0 同期的三倍。谷歌服务它的时候,算力不够用。
他还说,谷歌云随时都在放弃短期收入,因为算力要先给前沿 AI 研发。分算力的顺序是先保 Google DeepMind,剩下的才轮到各个业务。现在大家都缺,不只谷歌,每家都希望手里有原计划的两倍。今天的算力,是他 2024 年拍板的结果。
马斯克昨天在 SpaceX 财报电话会上说,每家超大云厂商、几十家小公司都在死缠着要租他的算力,他能把算力租出去好几遍。有人说这对 neocloud 是利好,他今天早上回:前提是你能把算力上线、跑稳,规模一大,这件事极难。
一个月 9.2 亿,一年就是 110 亿美元出头。谷歌自己造 TPU,还得掏这笔钱。合同写明,今年年底以后双方提前 90 天通知就能解约。2015 年,谷歌和富达一起投了 SpaceX 10 亿美元。现在谷歌每个月就付给它 9.2 亿。
#Spacex
1
967
·
--
伙伴们,拿好握紧手里的BNB
长期定投的价值标的可別弄丟了
纳斯达克上市公司BNB Standard将于10月26日开市
10 月 21 日,纳斯达克上市公司 BNB Standard(股票代码:BNC)宣布,将于 10 月 26 日敲响纳斯达克开市钟,以庆祝公司更名及新管理层上任。届时,公司首席执行官将与董事会成员、管理团队、投资者及生态合作伙伴共同出席敲钟仪式
伙伴们,拿好握紧手里的BNB
长期定投的价值标的可別弄丟了
纳斯达克上市公司BNB Standard将于10月26日开市
10 月 21 日,纳斯达克上市公司 BNB Standard(股票代码:BNC)宣布,将于 10 月 26 日敲响纳斯达克开市钟,以庆祝公司更名及新管理层上任。届时,公司首席执行官将与董事会成员、管理团队、投资者及生态合作伙伴共同出席敲钟仪式
长期定投的价值标的可別弄丟了
纳斯达克上市公司BNB Standard将于10月26日开市
10 月 21 日,纳斯达克上市公司 BNB Standard(股票代码:BNC)宣布,将于 10 月 26 日敲响纳斯达克开市钟,以庆祝公司更名及新管理层上任。届时,公司首席执行官将与董事会成员、管理团队、投资者及生态合作伙伴共同出席敲钟仪式
1
1
1
923
·
--
搞事最佳拍擋还得是老马和老特
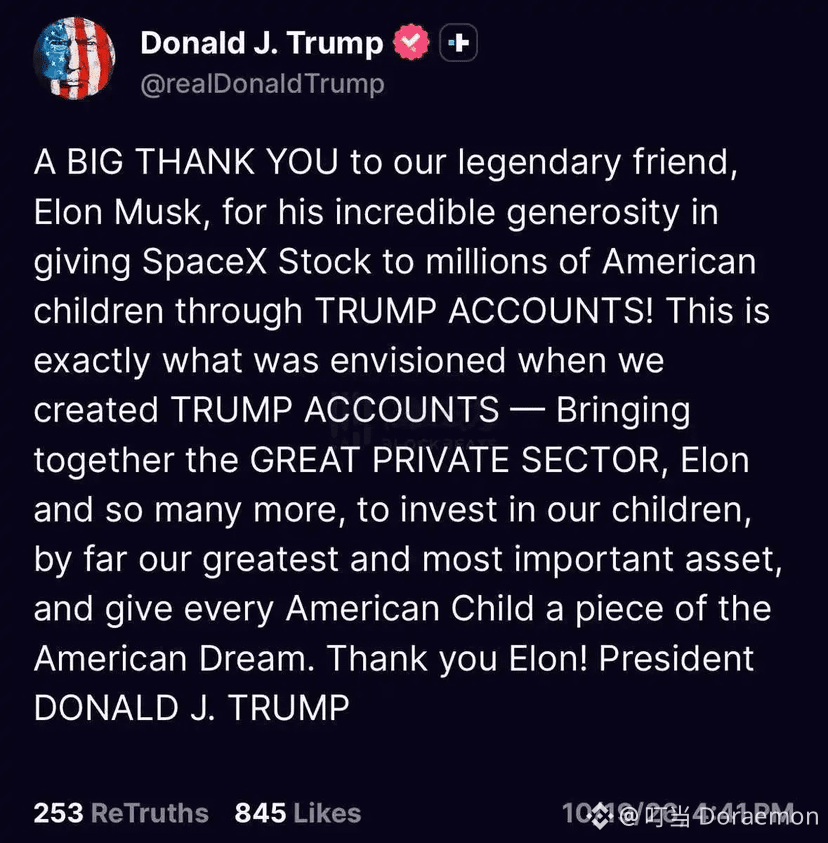
特朗普公开致谢马斯克「全美空投」,称其是「传奇的朋友」
10 月 20 日,美国总统特朗普今晨发文致谢马斯克「全美空投」,特朗普表示「衷心感谢我们传奇的朋友埃隆·马斯克,他通过 TRUMP 账户向数百万美国儿童慷慨捐赠 SpaceX 股票! 这正是我们创立 TRUMP 账户时的愿景一一汇聚伟大的私营部门、埃隆以及众多其他力量,投资于我们的孩子他们是我们最宝贵、最重要的资产让每一位美国儿童都能拥有美国梦的一份。」
昨日马斯克发文表示,明年将向美国的每位儿童赠送一股 SpaceX 股票,并称这将是未来一系列类似举措中的第一项。
有市场分析指出,马斯克此举部分动机为助力特朗普中期选举。
搞事最佳拍擋还得是老马和老特
特朗普公开致谢马斯克「全美空投」,称其是「传奇的朋友」
10 月 20 日,美国总统特朗普今晨发文致谢马斯克「全美空投」,特朗普表示「衷心感谢我们传奇的朋友埃隆·马斯克,他通过 TRUMP 账户向数百万美国儿童慷慨捐赠 SpaceX 股票! 这正是我们创立 TRUMP 账户时的愿景一一汇聚伟大的私营部门、埃隆以及众多其他力量,投资于我们的孩子他们是我们最宝贵、最重要的资产让每一位美国儿童都能拥有美国梦的一份。」
昨日马斯克发文表示,明年将向美国的每位儿童赠送一股 SpaceX 股票,并称这将是未来一系列类似举措中的第一项。
有市场分析指出,马斯克此举部分动机为助力特朗普中期选举。
特朗普公开致谢马斯克「全美空投」,称其是「传奇的朋友」
10 月 20 日,美国总统特朗普今晨发文致谢马斯克「全美空投」,特朗普表示「衷心感谢我们传奇的朋友埃隆·马斯克,他通过 TRUMP 账户向数百万美国儿童慷慨捐赠 SpaceX 股票! 这正是我们创立 TRUMP 账户时的愿景一一汇聚伟大的私营部门、埃隆以及众多其他力量,投资于我们的孩子他们是我们最宝贵、最重要的资产让每一位美国儿童都能拥有美国梦的一份。」
昨日马斯克发文表示,明年将向美国的每位儿童赠送一股 SpaceX 股票,并称这将是未来一系列类似举措中的第一项。
有市场分析指出,马斯克此举部分动机为助力特朗普中期选举。
2
735
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
StrategyFaces$2.8BSelloffRiskFromMSCIRemoval
Просмотров: 30,341
189 обсуждают
Could MSCI Removal of Strategy Trigger Up to $2.8 Billion in Selling and Affect Bitcoin?
Binance News
·Лайков: 7
·Просмотров: 11k
ZcashFallsBelow$1000ForFirstTimeSinceSeptember
Просмотров: 17,492
111 обсуждают
AnthropicRejectsIPODelayValuationinQuestion
Просмотров: 400,385
3,399 обсуждают