
美股这轮AI大跌,我觉得市场是在重新算一笔不太好看的账。
Citadel Securities十月底的数据里,有两个数字放在一起很扎眼。
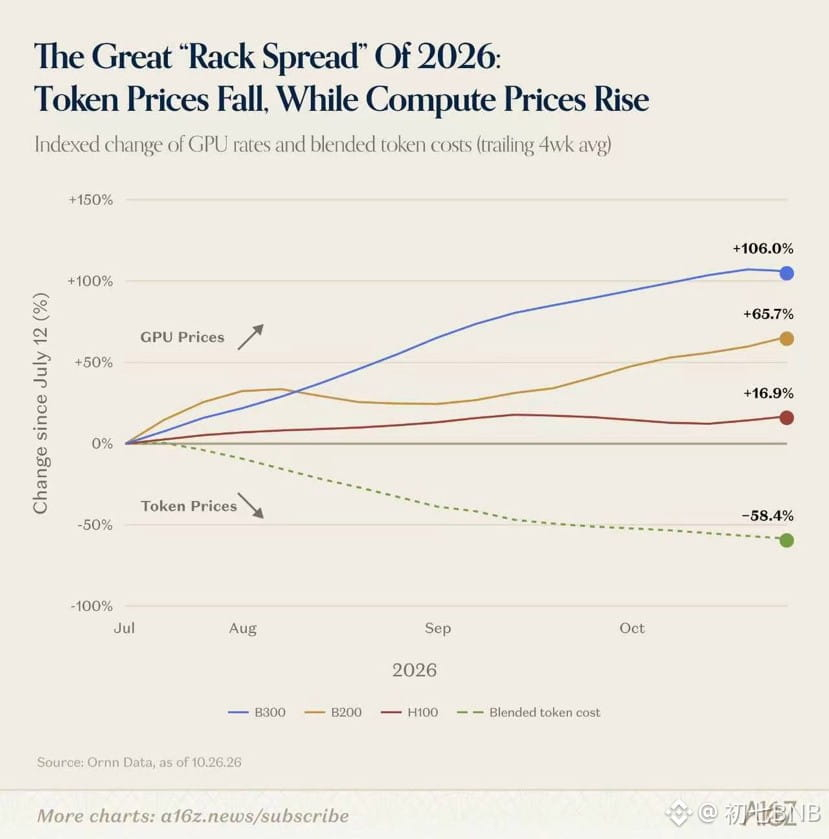
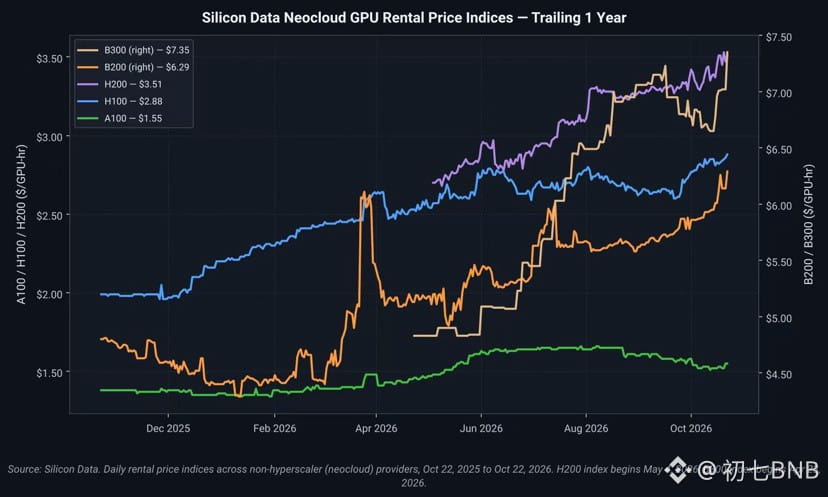
过去半年,市场实际支付的Token价格降了约50%,前沿模型平均价格降了62%。同一时间,B200 GPU的租赁价格涨了27.5%。
卖出去的东西越来越便宜,生产它要用的东西越来越贵。
按Citadel的测算,其他条件不变,模型公司得把每小时Token产量提到原来的2.55倍,才能守住原来的毛利率。
我自己除了一下:
1.275 ÷ 0.5 ≈ 2.55。
和前面两个数字正好对得上。
这就像制造业老板最怕的局面:厂房和设备越买越贵,出厂价却一路往下掉。而美国这些公司,还是借钱买GPU、建数据中心、签长期电力合同。
下面还有人在压价。
OpenRouter上,中国模型的Token占比今年2月是6%到13%,9月到了57%到67%。
它们不用每项能力都赢。
客服、翻译、内容生成这些活,效果够用,价格再便宜六到九成,企业就有动力换。
榜单第一解决不了这个问题,Token价格已经先被打下来了。
以前市场默认Token用得越多,模型公司赚得越多,所以敢给GPU、云和数据中心很高的估值。
现在调用量还在涨,用户付的钱没跟着涨。
算力需求可能还会增长,英伟达的卡也可能继续卖。但基础模型公司的定价权、云厂商的利润率,还有靠借钱建机房的那批公司,账会越来越难算。
以后看AI公司,我不只看它处理了多少Token,更想看这些Token最后换回多少美元。
量涨得快,收入跟不上。
几千亿美元的数据中心,最后总得有人买单。
Citadel Securities十月底的数据里,有两个数字放在一起很扎眼。
过去半年,市场实际支付的Token价格降了约50%,前沿模型平均价格降了62%。同一时间,B200 GPU的租赁价格涨了27.5%。
卖出去的东西越来越便宜,生产它要用的东西越来越贵。
按Citadel的测算,其他条件不变,模型公司得把每小时Token产量提到原来的2.55倍,才能守住原来的毛利率。
我自己除了一下:
1.275 ÷ 0.5 ≈ 2.55。
和前面两个数字正好对得上。
这就像制造业老板最怕的局面:厂房和设备越买越贵,出厂价却一路往下掉。而美国这些公司,还是借钱买GPU、建数据中心、签长期电力合同。
下面还有人在压价。
OpenRouter上,中国模型的Token占比今年2月是6%到13%,9月到了57%到67%。
它们不用每项能力都赢。
客服、翻译、内容生成这些活,效果够用,价格再便宜六到九成,企业就有动力换。
榜单第一解决不了这个问题,Token价格已经先被打下来了。
以前市场默认Token用得越多,模型公司赚得越多,所以敢给GPU、云和数据中心很高的估值。
现在调用量还在涨,用户付的钱没跟着涨。
算力需求可能还会增长,英伟达的卡也可能继续卖。但基础模型公司的定价权、云厂商的利润率,还有靠借钱建机房的那批公司,账会越来越难算。
以后看AI公司,我不只看它处理了多少Token,更想看这些Token最后换回多少美元。
量涨得快,收入跟不上。
几千亿美元的数据中心,最后总得有人买单。