定投第10年,我才发现「越跌越买、摊低成本」这招基本失灵了。
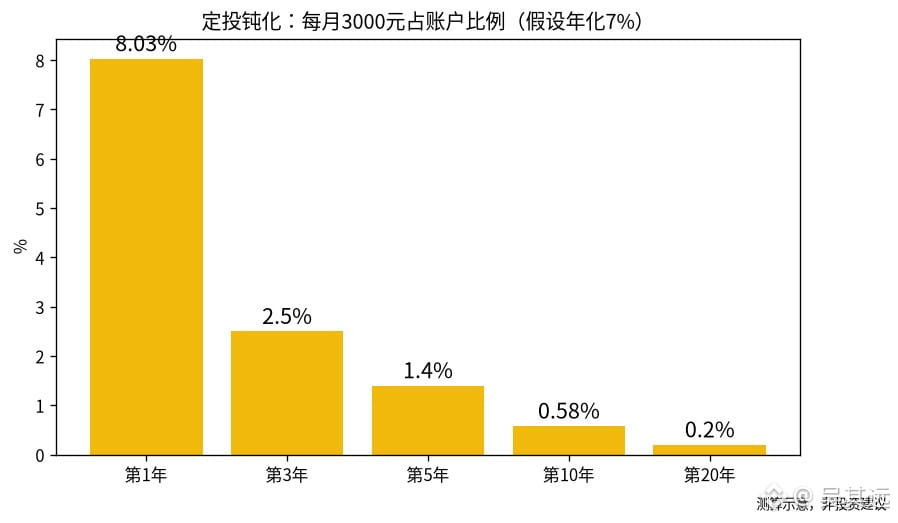
按每月定投3000元、年化7%假设算了一笔,看每个月新投的钱占账户多大比例:
· 第1年,一个月的钱占账户约8%;
· 第3年,约2.5%;
· 第5年,约1.4%;
· 第10年,约0.58%;
· 第20年,只剩约0.2%。
第10年账户约52万,遇上一次20%的回撤就是亏10万出头,靠每月3000去摊,得摊34个月。到第20年账户约153万,同样跌20%,要摊100个月。
这就是常说的「定投钝化」。前几年每笔新钱都能明显拉低成本,越往后账户越像一笔一次性持仓,涨跌基本由存量决定。
所以我现在的想法是,定投后期真正管用的是股债比例、要不要再平衡、什么时候用钱,而不是这个月多扣几百。
老哥,你觉得定投到后期该继续死扣,还是该开始调仓?评论区聊聊。
(测算为假设示意,不代表任何基金实际收益,不构成投资建议。)
#定投 #基金 #长期主义
按每月定投3000元、年化7%假设算了一笔,看每个月新投的钱占账户多大比例:
· 第1年,一个月的钱占账户约8%;
· 第3年,约2.5%;
· 第5年,约1.4%;
· 第10年,约0.58%;
· 第20年,只剩约0.2%。
第10年账户约52万,遇上一次20%的回撤就是亏10万出头,靠每月3000去摊,得摊34个月。到第20年账户约153万,同样跌20%,要摊100个月。
这就是常说的「定投钝化」。前几年每笔新钱都能明显拉低成本,越往后账户越像一笔一次性持仓,涨跌基本由存量决定。
所以我现在的想法是,定投后期真正管用的是股债比例、要不要再平衡、什么时候用钱,而不是这个月多扣几百。
老哥,你觉得定投到后期该继续死扣,还是该开始调仓?评论区聊聊。
(测算为假设示意,不代表任何基金实际收益,不构成投资建议。)
#定投 #基金 #长期主义