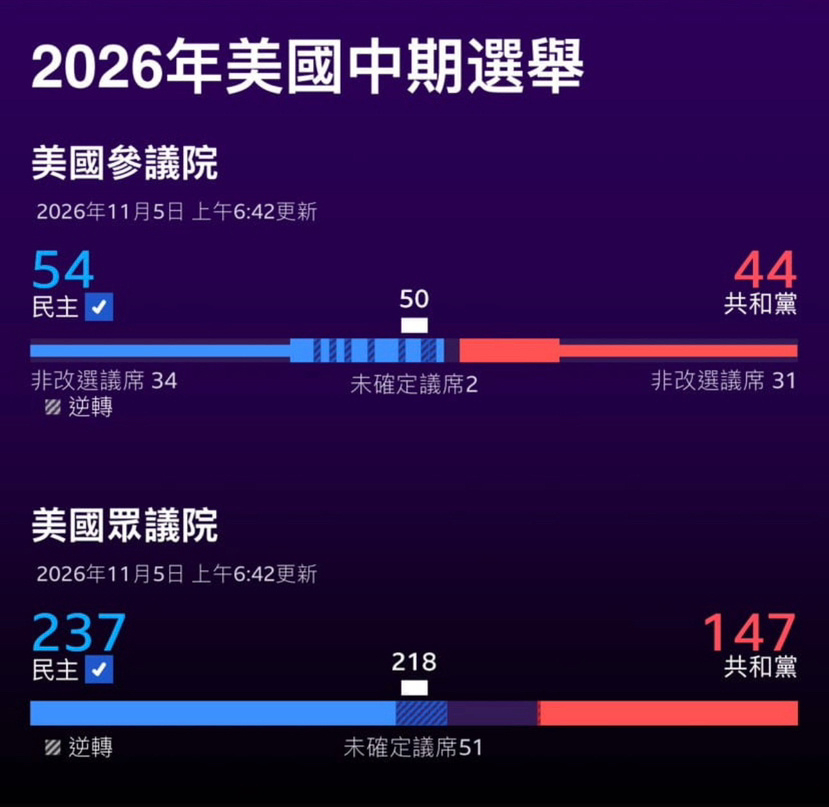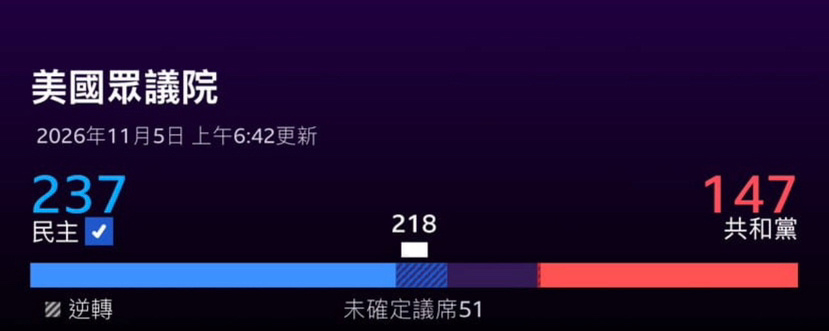
2026年11月3日,美国中期选举投票日。两天后,轮廓已经清晰:民主党横扫国会——同时夺得参议院与众议院控制权,形成对特朗普政府的强力制衡。这一结果既是民调与预测市场的"意料之中",又因其压倒性而令市场重新定价从AI监管到军费开支的一切。
美东时间11月4日(周三),选后首个交易日的盘面给出了市场最直白的回答:标普500指数收涨1.6%,纳斯达克上涨1.4%,Morningstar美国市场指数攀升1.5%——不确定性靴子落地,股指集体走强
选前,市场已经押注了什么
其实市场早就用真金白银投过票。截至10月27日,受CFTC监管的预测平台Kalshi给民主党拿下众议院的定价高达91%,参议院的定价也升至65%—67%,"蓝色浪潮"(民主党横扫)的隐含概率约64%—65%;Kalshi平台上与中期选举相关的合约交易额接近11亿美元。摩根大通9月底的研报则记载,当时预测市场给民主党横扫的概率约62%,并明确判断:即便民主党获胜,由于缺乏三分之二多数,立法僵局在历史上反而对股市构成支撑,建议"逢选举相关回调买入"
这条判断背后是两条铁律:其一,总统所在党在中期选举中几乎必然丢席位——内战以来仅1934、1998、2002年三次例外,且当时特朗普支持率已跌至37%,为1990年以来进入中期选举的总统中最低;其二,从历史数据看,中期选举年标普500平均回报比非中期年份低约5个百分点,但选举结束后一年的平均涨幅高达15.4%——与谁执政无关,只因政治噪音消退,市场回归企业盈利与经济基本面。换言之,市场真正的"期待",从来不只是某个政党的胜利,而是不确定性的终结。
首个交易日:普涨之下的剧烈分化
周三的盘面并非铁板一块,而是沿着"新国会会做什么"的逻辑线剧烈分化,勾勒出市场对未来两年最关注的五个议题。
第一,国债收益率下行、美元走弱——期待财政整固。 美债价格攀升、收益率回落,美元对主要货币走软,黄金等大宗商品获得支撑。分裂政府意味着大规模财政刺激与减税延期的前景转淡,赤字扩张预期降温,长端利率的压力随之减轻——这正是"僵局利多股市"传统的经典演绎。
第二,AI与数据中心概念重挫——期待监管收紧。 这是当日最刺眼的行情:特斯拉收跌3.3%,SpaceX下跌3.0%, neocloud概念股CoreWeave与Iren跌超9%,Nebius下挫6.7%,英伟达与英特尔均跌逾3%。高盛分析师指出,多名胜选的民主党人明确以严格监管数据中心为竞选纲领,预计得克萨斯、佐治亚、密歇根三州的民主党州长将对数据中心实施附条件暂停,相关立法可能取消部分税收减免、收紧环境与水电规则——而这三个州占美国规划数据中心容量的45%。Quilter投资策略师基特·里斯一针见血:AI一直是驱动美国经济的巨大引擎,任何对其发展的遏制都可能踩下增长刹车,而这个板块"将感受到压力"。市场担心的是:过去一年支撑美股估值的AI资本开支叙事,正从"不设上限"转向"带电的栅栏"。
第三,油价暴跌8.7%——期待战争降温。 布伦特原油期货重挫8.7%至每桶94.42美元,欧洲防务股同步下挫:伦敦上市的BAE Systems跌3.3%,Babcock跌1.7%,法国泰雷兹跌2.3%,意大利莱昂纳多跌1%。逻辑在于:新国会手握拨款权,可能审查政府对伊朗战争的追加军费,并推动外交解决;瑞士分析师伊佩克·奥兹卡尔德斯卡娅认为,若随后出现可信谈判与霍尔木兹海峡航运安全的 prospects,油价有望持续回落。当然,Vontobel的安德鲁·杰克逊提醒:行政部门在外交与关税上仍握有广泛权力,对伊强硬仍是真实风险,其对油价与通胀的含义不容低估。
第四,清洁能源与医疗起舞——期待产业政策的再平衡。 欧洲STOXX 600指数大涨1.8%,丹麦沃旭能源飙升4.6%,维斯塔斯涨2.8%,德国Nordex涨4.8%;大西洋对岸,微软、亚马逊随医疗与可再生能源板块一同走强。这与选前的板块敏感性图谱完全吻合:民主党占优利好光伏与储能(第一太阳能、NextEra、Enphase)、医保与医院股(Centene、HCA),而共和党占优则利好私人监狱(GEO、CoreCivic)、加密(Coinbase)、石油(埃克森美孚)与国防(洛克希德·马丁)。
第五,也是最根本的一条:期待政策噪音退场。 历史经验显示,选举结束后的年份市场往往轻装上阵——自1950年以来中期选举后一年标普500平均上涨15.4%,远高于其他时期
接下来的期待清单:三份日历
目光已从选举本身移向三个时间节点。首先是计票与认证期:佐治亚州若需决选将在12月1日举行,各州结果认证持续到11月底至12月,参议院个别席位仍可能数日悬而未决。其次是长达两个月的"跛脚鸭"会期——从现在到2027年1月3日新国会宣誓就职,共和党仍将完全掌控两院,存在"最后摊牌"式立法(关税授权、裁员、突击拨款)的风险。最后是新国会就职后的分权现实:一个优势可能极其微弱的两院多数,对政府拨款的年度缠斗、对AI与数据中心的立法审查、对伊朗战争经费的质询,都将在2027年逐一上演。
需要清醒的是,市场的两大核心期待彼此存在张力:监管者希望给AI资本开支降温,而估值仍系于AI盈利的增长引擎;鸽派乐见油价回落与利率下行,却又依赖地缘风险实质性缓和。蓝色浪潮抹平了政治不确定性,却把经济前景的争论——AI的边界、财政的约束、战争的成本——从竞选语言搬回了交易大厅。历史站在"选后上涨"一边,但这一次,市场期待的兑现与否,将取决于分裂政府能否在刹车与油门之间找到那条细细的、可持续的中线。#美国中期选举:市场有哪些期待?