
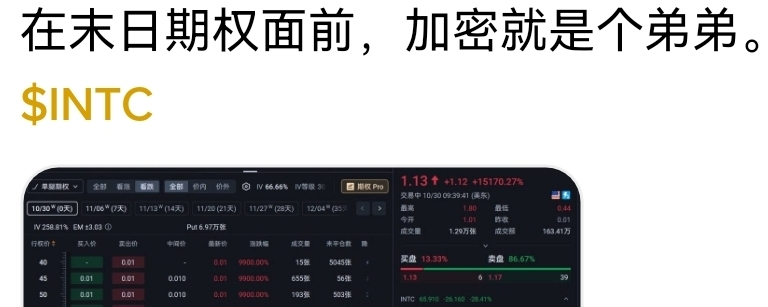
10月30日,英特尔一天暴跌近30%。有人财报前花1.3万美元,买了到期日的68美元Put,单价才3美分。第二天股价腰斩,这些期权直接涨到4块多,135倍回报,1.3万变成180万。
很多人觉得加密波动够猛了,一天涨跌20%就叫刺激。可真正懂杠杆的人知道:末日期权才是放大镜。股票只跌了三成,廉价虚值Put却能从废纸变成印钞机。这背后,藏着期权最核心的秘密——Gamma效应。
一、先把Gamma讲透
期权价格对股价的敏感度叫Delta。
而Gamma,就是Delta变化的速度。
越接近到期日,平值附近期权的Gamma会急剧升高。股价稍微动一点,Delta就跟着大幅跳动。虚值期权可以瞬间变成深度实值,价格不再温和上涨,而是跳跃式暴涨。反过来,方向错了,也会在极短时间内归零。
这就是为什么末日期权能出现上百倍的夸张回报。它把“股价小幅波动”放大成“期权价格剧烈跳跃”。加密再怎么波动,也很少能在合约层面一夜之间达到这种极端倍数。
二、更深一层:专业玩家怎么用Gamma赚钱
普通人看到百倍神话就眼红,真正的高手却在做另一件事——Gamma Scalping(伽马剥头皮)。
他们主动买入期权,让自己处于Long Gamma状态,同时通过不断买卖股票,把整体仓位的Delta尽量维持在0附近。
股价上涨,Delta变大,他们就卖股票;
股价下跌,Delta变小,他们就买股票。
结果就是:股票涨的时候在卖,跌的时候在买。只要市场来回波动,就能从底层资产上持续“剥”出利润。
这套策略的本质,是在赌已实现波动率大于隐含波动率。
期权端你支付了权利金,还要持续承受时间衰减;股票端你靠高抛低吸赚钱。当后者赚的钱超过前者亏的钱,整体就实现了盈利。
越接近到期日,Gamma越高,对冲动作越频繁,剥头皮的频率和单次幅度都会显著放大。这也是为什么专业交易者在0DTE前后对Gamma管理极度重视——高Gamma既是利润放大器,也是风险放大器。
三、具体怎么操作?三个典型实例
实例一:经典跨式组合 + 动态对冲
假设股票现价100元,你判断未来几天波动会比较大,但不确定方向。
买入1手平值Call和1手平值Put,组成跨式,初始Delta接近0。之后只要股价动起来就立刻调整:股价涨到103元,整体Delta变成正的,就卖出相应股票;股价跌回98元,Delta变成负的,就买回股票。
股价来回波动时,你在股票端不断高抛低吸。只要实际波动足够大,股票端赚的钱就能覆盖期权的时间损耗。
实例二:临近到期的高Gamma剥头皮
距离到期只剩1-2天,平值附近期权的Gamma已经非常高。买入适量平值或稍微虚值的期权,同时保持Delta中性。股价稍有1-2%的波动,就立刻反向调整股票仓位。
利润放大更快,但风险也更高。一旦出现跳空或单边行情,对冲不及时就会出现较大敞口。适合波动预期明确、且能实时盯盘的人。
实例三:已有期权仓位后的“被动转主动”
假设你之前已经买了一些Call,当前Delta合计是+0.6。立刻卖出对应股票,把总Delta调到接近0。之后进入动态管理:股价继续上涨就继续卖股票,股价回落就买回股票。
把原本带方向的期权仓位,转化成以波动率盈利为主的中性策略。很多专业交易者在持有期权后,都会进入这种持续对冲状态。
最后说几句实在话
末日期权能让人一夜暴富,也能让人瞬间归零。
Gamma是把双刃剑,剥头皮更是刀尖上跳舞。
真正赚到钱的人,比的不是谁更敢赌,而是谁对波动理解更深、对冲执行更稳。
市场最公平的地方就在这里:它把利润留给懂管理的人,把风险留给只看收益的人。
看懂了这些,你才会明白——在金融的世界里,最刺激的从来不是涨跌方向,而是波动本身。