甲骨文给了现金流时间表,真正要盯的是过渡期
甲骨文这次投资者日,我更关心它怎么走过资本开支高峰。远期收入目标可以很大,但项目从建设到收钱之间的资金缺口,决定了股东要付出多少等待成本。
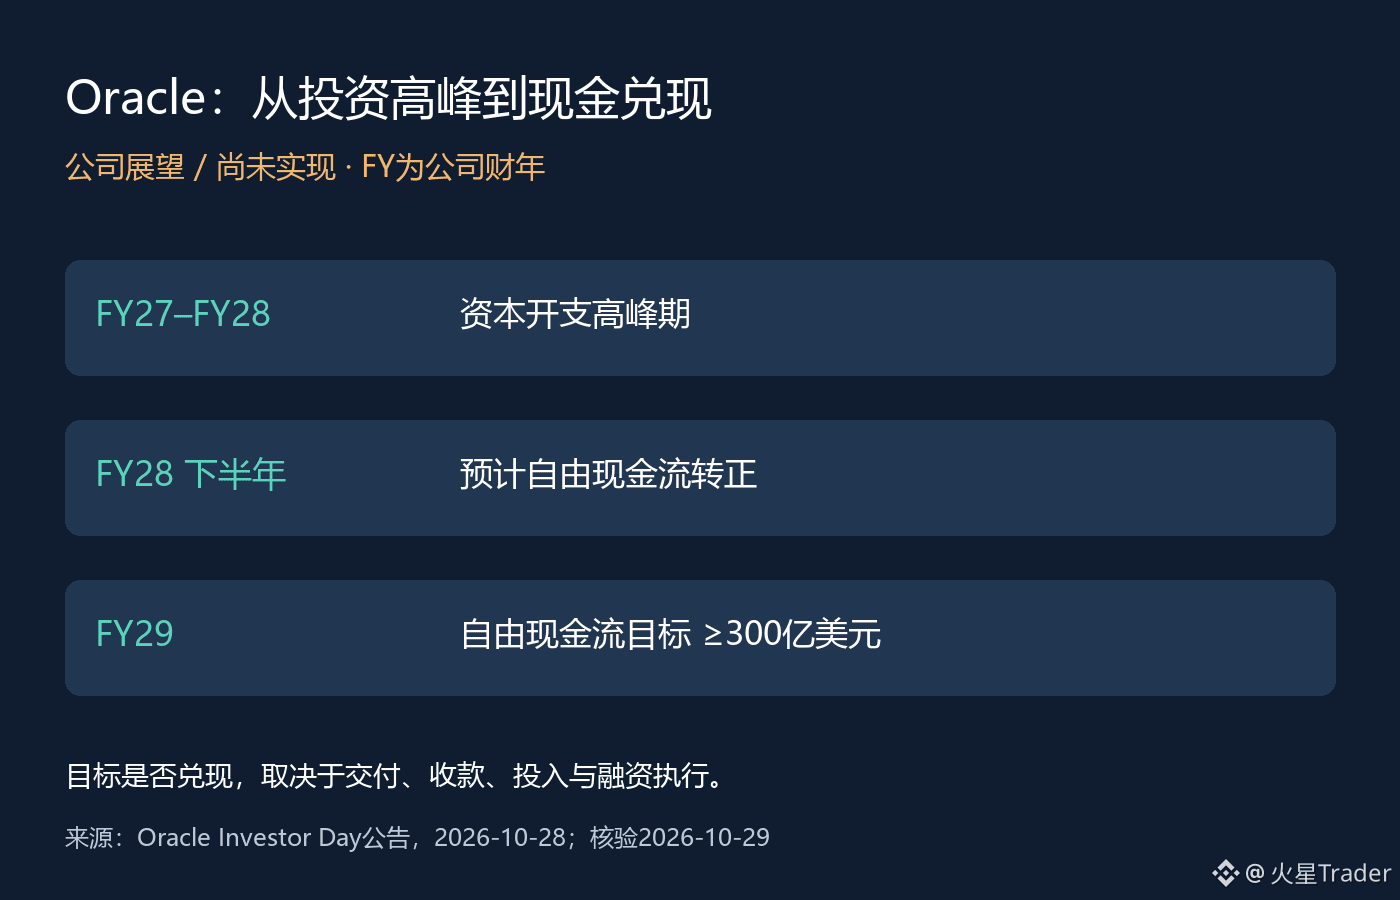
10月28日的官方公告给出一条明确路径:FY27至FY28为资本开支高峰,预计FY28下半年自由现金流转正,FY29自由现金流目标至少300亿美元,并预计从FY29开始依靠自身资金支持增长。这些都是管理层展望,还不是已经实现的财务结果。
公司同时表示,FY30之前额外资本市场融资拟限制在200亿美元,其中股权和总债务各100亿美元。这里有两个容易漏掉的边界:不含现有债务再融资,而且是在FY27第一季度已完成200亿美元ATM股权融资之外。不能把“额外200亿”理解成整个扩张周期只需要200亿。
我的理解是,这份时间表把讨论从“AI需求有多大”,推进到了“谁先付钱”。供应商融资、客户提供硬件和客户预付款,都被公司列为降低前期现金需求的手段。但付款时间改变,不代表设备和资金没有成本;不同安排对债务、未来义务和利润的影响,需要逐项核对。
股东最该防的是把未来转正当成今天已经自我造血。只要建设支出先于客户回款,交付延期、客户付款节奏变化,就可能改变过渡期的融资需求。另一方面,如果预付款和交付按计划兑现,资金压力也可能比单看资本开支更温和。两种情况都要靠后续披露验证。
接下来我会追踪三件事:资本开支是否按规划见顶,经营现金流能否跟上,额外融资是否仍守在公司给出的边界内。若转正时间后移,或融资规模扩大,就需要重新评估这条增长路径的成本;若兑现,远期目标才逐步变成可验证的经营能力。
来源为2026年10月28日Oracle投资者日公告,北京时间10月29日核验。配图是公司展望整理,不代表已实现现金流;FY表示公司财年。
https://investor.oracle.com/investor-news/news-details/2026/Oracle-Investor-Day-2026-Accelerating-Value-Creation/default.aspx
甲骨文这次投资者日,我更关心它怎么走过资本开支高峰。远期收入目标可以很大,但项目从建设到收钱之间的资金缺口,决定了股东要付出多少等待成本。
10月28日的官方公告给出一条明确路径:FY27至FY28为资本开支高峰,预计FY28下半年自由现金流转正,FY29自由现金流目标至少300亿美元,并预计从FY29开始依靠自身资金支持增长。这些都是管理层展望,还不是已经实现的财务结果。
公司同时表示,FY30之前额外资本市场融资拟限制在200亿美元,其中股权和总债务各100亿美元。这里有两个容易漏掉的边界:不含现有债务再融资,而且是在FY27第一季度已完成200亿美元ATM股权融资之外。不能把“额外200亿”理解成整个扩张周期只需要200亿。
我的理解是,这份时间表把讨论从“AI需求有多大”,推进到了“谁先付钱”。供应商融资、客户提供硬件和客户预付款,都被公司列为降低前期现金需求的手段。但付款时间改变,不代表设备和资金没有成本;不同安排对债务、未来义务和利润的影响,需要逐项核对。
股东最该防的是把未来转正当成今天已经自我造血。只要建设支出先于客户回款,交付延期、客户付款节奏变化,就可能改变过渡期的融资需求。另一方面,如果预付款和交付按计划兑现,资金压力也可能比单看资本开支更温和。两种情况都要靠后续披露验证。
接下来我会追踪三件事:资本开支是否按规划见顶,经营现金流能否跟上,额外融资是否仍守在公司给出的边界内。若转正时间后移,或融资规模扩大,就需要重新评估这条增长路径的成本;若兑现,远期目标才逐步变成可验证的经营能力。
来源为2026年10月28日Oracle投资者日公告,北京时间10月29日核验。配图是公司展望整理,不代表已实现现金流;FY表示公司财年。
https://investor.oracle.com/investor-news/news-details/2026/Oracle-Investor-Day-2026-Accelerating-Value-Creation/default.aspx