谷歌云收入翻倍,先弄清里面卖了什么
谷歌云这次的增长很强,但我会先追问收入结构。云服务和硬件系统交付,对下一季收入的可预测性并不是同一回事。
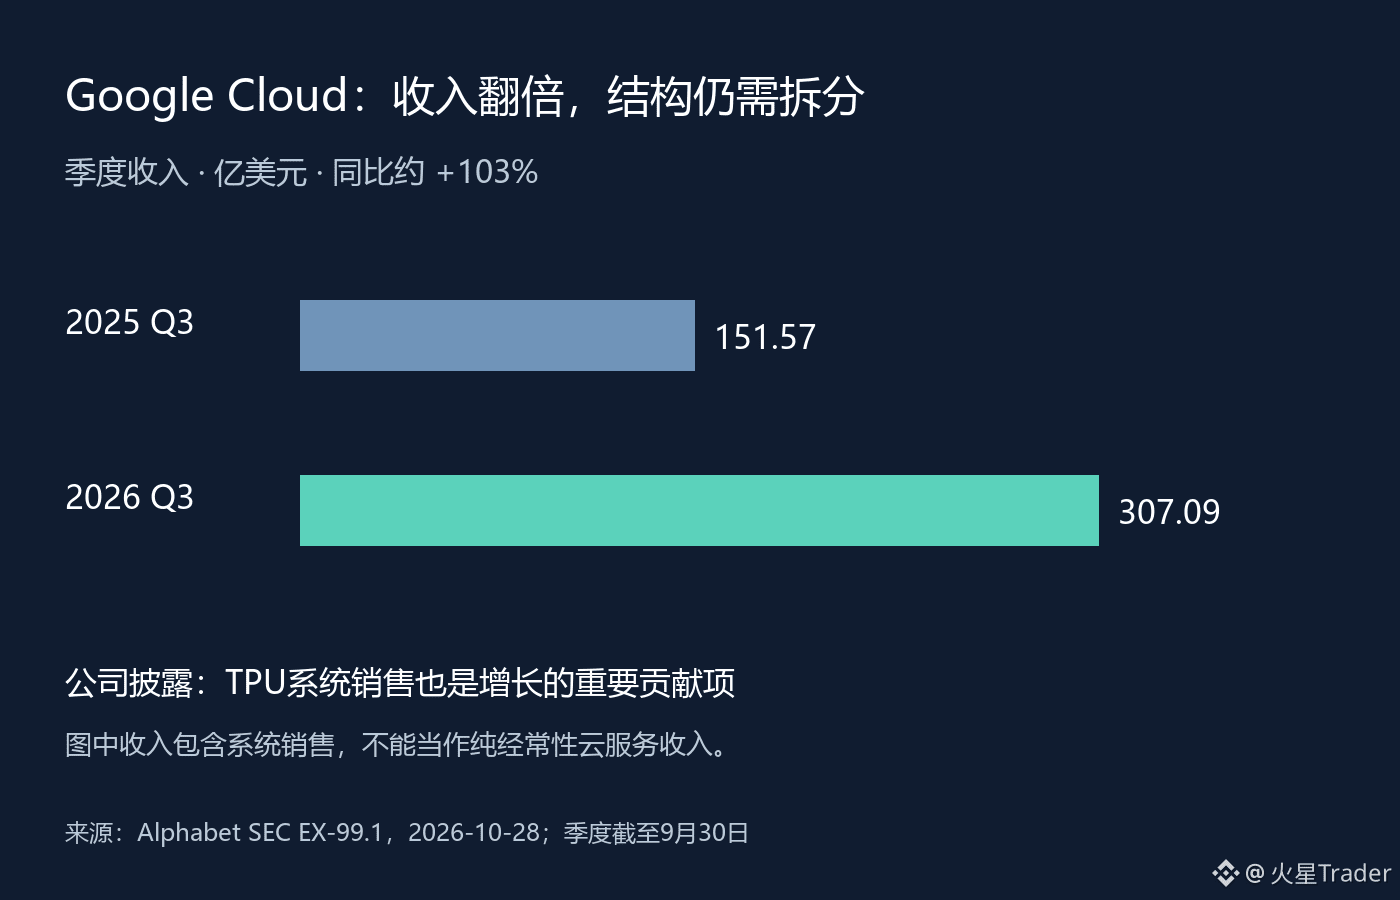
Alphabet在10月28日公布的第三季度财报中,Google Cloud收入从去年同期151.57亿美元升至307.09亿美元,同比增长约103%。公司同时明确,TPU系统销售也是收入增长的重要贡献项,此外还有企业AI基础设施、AI解决方案及核心GCP服务增长。
这意味着,把103%直接理解成所有客户的持续云用量都翻倍,会漏掉一个重要变量。系统销售可以带来真实收入和客户关系,但确认节奏可能受交付批次影响;持续使用服务则更依赖后续消耗和续约。两类业务都可能有价值,却不该未经拆分就套用同一种增长外推。
目前这份公告没有给出足够细的拆分,让我把TPU系统销售单独扣掉,算出所谓“纯云服务增速”。因此不能编一个剔除硬件后的数字,也不能反过来说,本季高增长全靠硬件。可以确认的是公司披露了多个增长来源,具体权重要继续核对。
我认为,接下来最值得看的是收入结构能否沉淀成持续需求。一次大规模交付之后,客户是否继续采购服务、算力使用是否延续、后续季度增长是否仍能保持,这些信息比单季翻倍更能帮助判断长期收入质量。若硬件交付波动较大,季度增速变化也未必等于客户需求突然改变。
对估值来说,关键不只是这季多了多少收入,而是其中多少能重复、需要多少新增投入才能重复。下一轮财报和管理层说明里,我会重点找TPU系统销售贡献、服务使用趋势及对应利润表现。先看清增长来自哪里,再谈它能持续多久。
数据截至2026-09-30;公告2026-10-28,北京时间10月29日核验。图为财报数据原创绘制,包含系统销售,不能视为纯经常性收入。
来源:https://www.sec.gov/Archives/edgar/data/1652044/000165204426000080/googexhibit991q32026.htm
谷歌云这次的增长很强,但我会先追问收入结构。云服务和硬件系统交付,对下一季收入的可预测性并不是同一回事。
Alphabet在10月28日公布的第三季度财报中,Google Cloud收入从去年同期151.57亿美元升至307.09亿美元,同比增长约103%。公司同时明确,TPU系统销售也是收入增长的重要贡献项,此外还有企业AI基础设施、AI解决方案及核心GCP服务增长。
这意味着,把103%直接理解成所有客户的持续云用量都翻倍,会漏掉一个重要变量。系统销售可以带来真实收入和客户关系,但确认节奏可能受交付批次影响;持续使用服务则更依赖后续消耗和续约。两类业务都可能有价值,却不该未经拆分就套用同一种增长外推。
目前这份公告没有给出足够细的拆分,让我把TPU系统销售单独扣掉,算出所谓“纯云服务增速”。因此不能编一个剔除硬件后的数字,也不能反过来说,本季高增长全靠硬件。可以确认的是公司披露了多个增长来源,具体权重要继续核对。
我认为,接下来最值得看的是收入结构能否沉淀成持续需求。一次大规模交付之后,客户是否继续采购服务、算力使用是否延续、后续季度增长是否仍能保持,这些信息比单季翻倍更能帮助判断长期收入质量。若硬件交付波动较大,季度增速变化也未必等于客户需求突然改变。
对估值来说,关键不只是这季多了多少收入,而是其中多少能重复、需要多少新增投入才能重复。下一轮财报和管理层说明里,我会重点找TPU系统销售贡献、服务使用趋势及对应利润表现。先看清增长来自哪里,再谈它能持续多久。
数据截至2026-09-30;公告2026-10-28,北京时间10月29日核验。图为财报数据原创绘制,包含系统销售,不能视为纯经常性收入。
来源:https://www.sec.gov/Archives/edgar/data/1652044/000165204426000080/googexhibit991q32026.htm