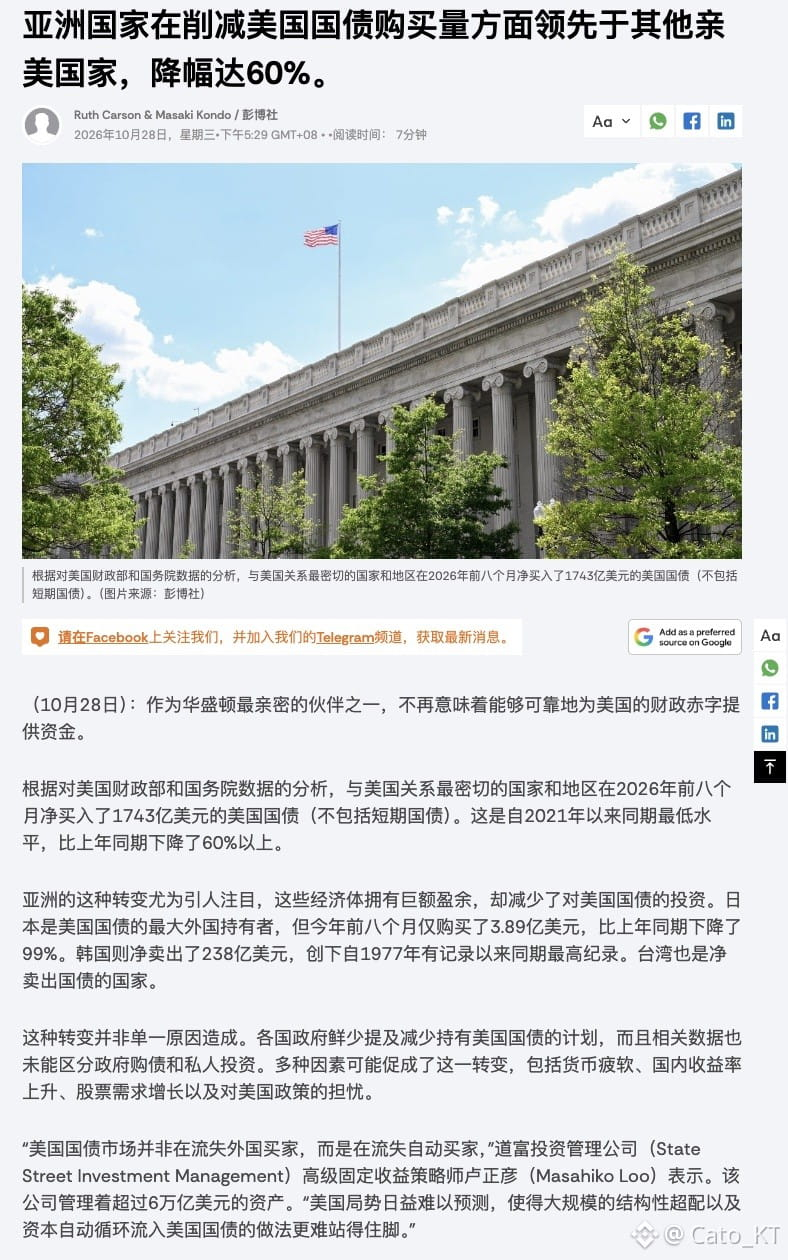
美债供给压力测试也是本周的边际宏观重点之一,正好结合这篇彭博社的报道来看,2026年前8个月亚洲市场在持续抛售或者暂停美债购买
其中日本净买入减少99%,韩国净卖出为1977年以来同期最大卖出,中国方面更是在持续减持,这也是此前债市风险的重要潜在因素,不过这篇报道显然是严重“滞后”
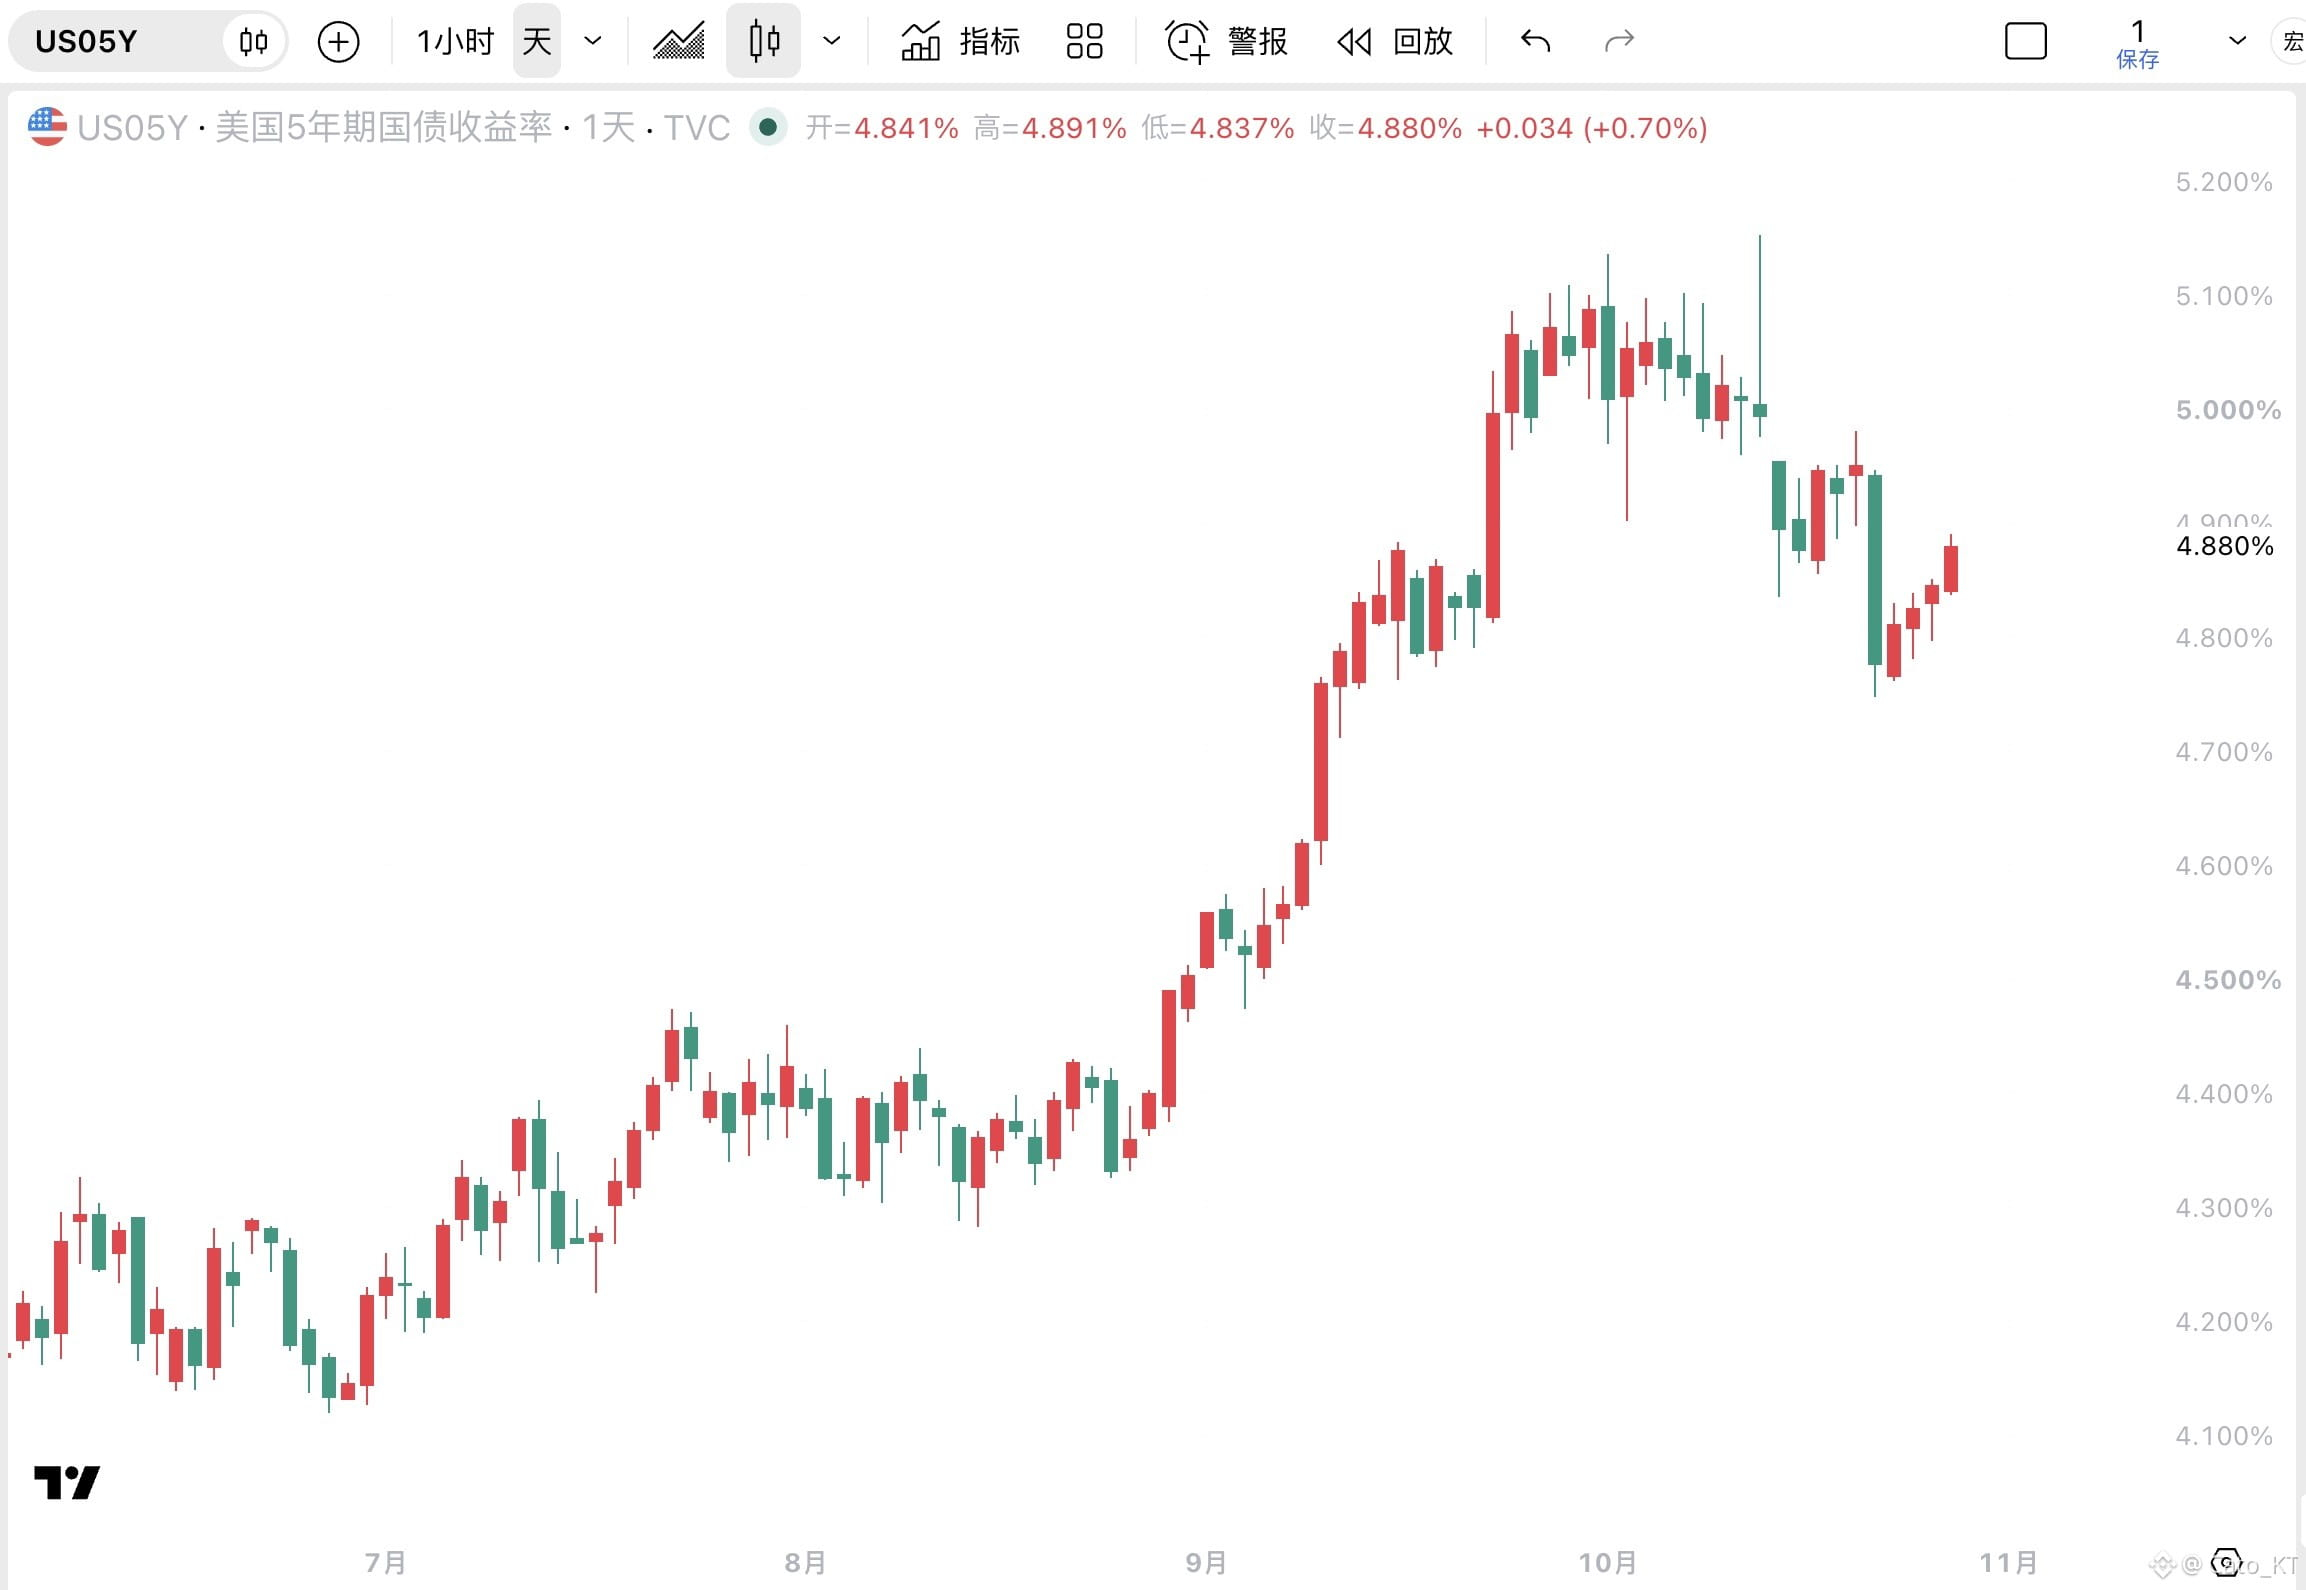
不过本周的5Y拍卖情况还是不错,简单来看5Y拍卖从9月份的疲弱状态逐渐恢复正常,但是还未进入“抢债”阶段,显然接近5%的中端收益率已经吸引一定的真实资金买入,但是投资者显然对收益率以及通胀补偿有更高的要求
这对于风险市场算是一个边际利好,算是宏观解绑的一种方式,结合本周宏观情况来看,
此前逻辑:Fed鹰派+PCE/GDP过热+5Y拍卖走弱=债市收益率继续上涨的风险,目前来看5Y拍卖并不弱,算是暂时解除一个风险点!#股票财报季
其中日本净买入减少99%,韩国净卖出为1977年以来同期最大卖出,中国方面更是在持续减持,这也是此前债市风险的重要潜在因素,不过这篇报道显然是严重“滞后”
不过本周的5Y拍卖情况还是不错,简单来看5Y拍卖从9月份的疲弱状态逐渐恢复正常,但是还未进入“抢债”阶段,显然接近5%的中端收益率已经吸引一定的真实资金买入,但是投资者显然对收益率以及通胀补偿有更高的要求
这对于风险市场算是一个边际利好,算是宏观解绑的一种方式,结合本周宏观情况来看,
此前逻辑:Fed鹰派+PCE/GDP过热+5Y拍卖走弱=债市收益率继续上涨的风险,目前来看5Y拍卖并不弱,算是暂时解除一个风险点!#股票财报季