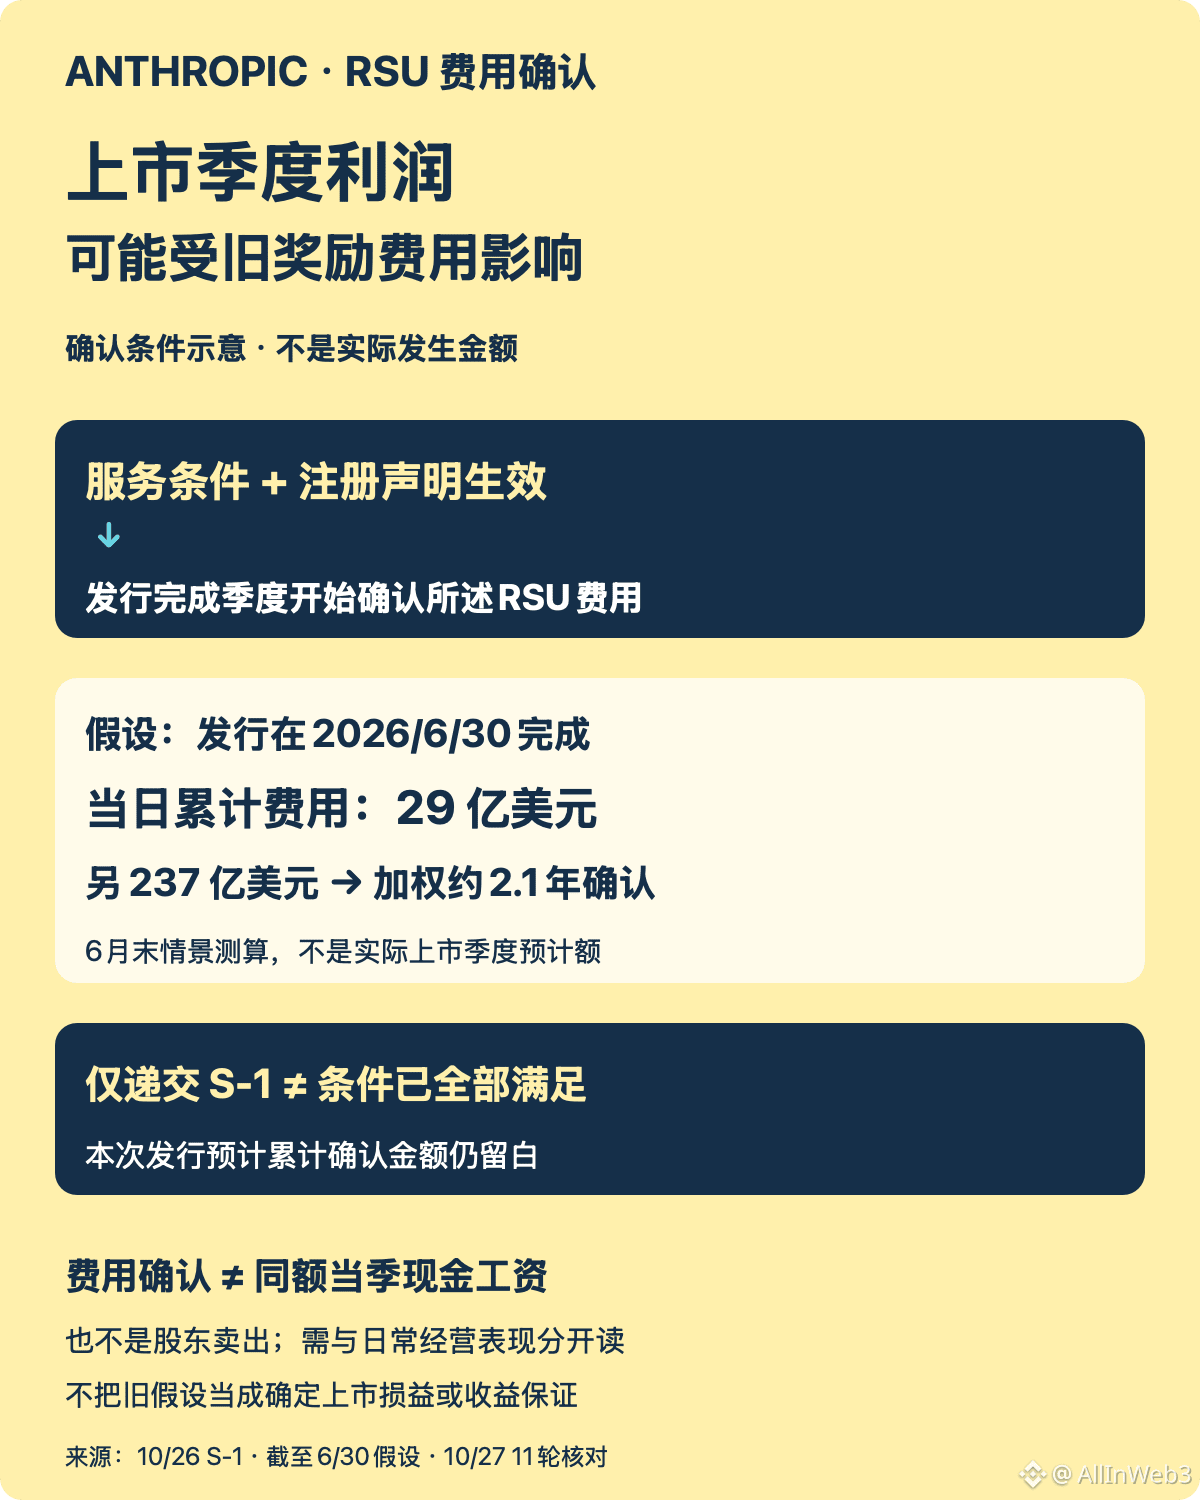
Anthropic上市季度的利润表,可能因RSU费用确认出现变化,不能只按主营业务突然变差来读。前帖讲老股何时可售,这次看的是另一件事:员工限制性股票单位何时归属、何时计入费用。
文件条件:10月26日S1说明,所述RSU同时设服务和业绩条件。服务期通常四年,业绩条件一般涉及控制权变更或本次注册声明生效。仅递交S1,不等于这两道条件都已满足。
关键影响:截至6月30日,这类RSU尚未确认股权薪酬费用。公司表示,结合本次发行将开始确认相关费用,发行完成季度尤其会受影响;服务条件已全部或部分满足的奖励,可能带来累计费用确认。
数字边界:S1假设发行于6月30日完成,当日会确认29亿美元累计RSU费用,另237亿美元在加权约2.1年内确认。这是历史时点假设,不是本次实际上市季度金额,更不是266亿美元一次全记入;本次发行预计累计确认额仍留白。
下一观察:注册生效、发行完成及后续财报如何列示。股权费用确认不等于同额现金工资支出,也不能据此断定主营业务恶化;要把这类确认影响与日常经营表现分开看。