Anthropic 的 IPO 到底值多少钱?
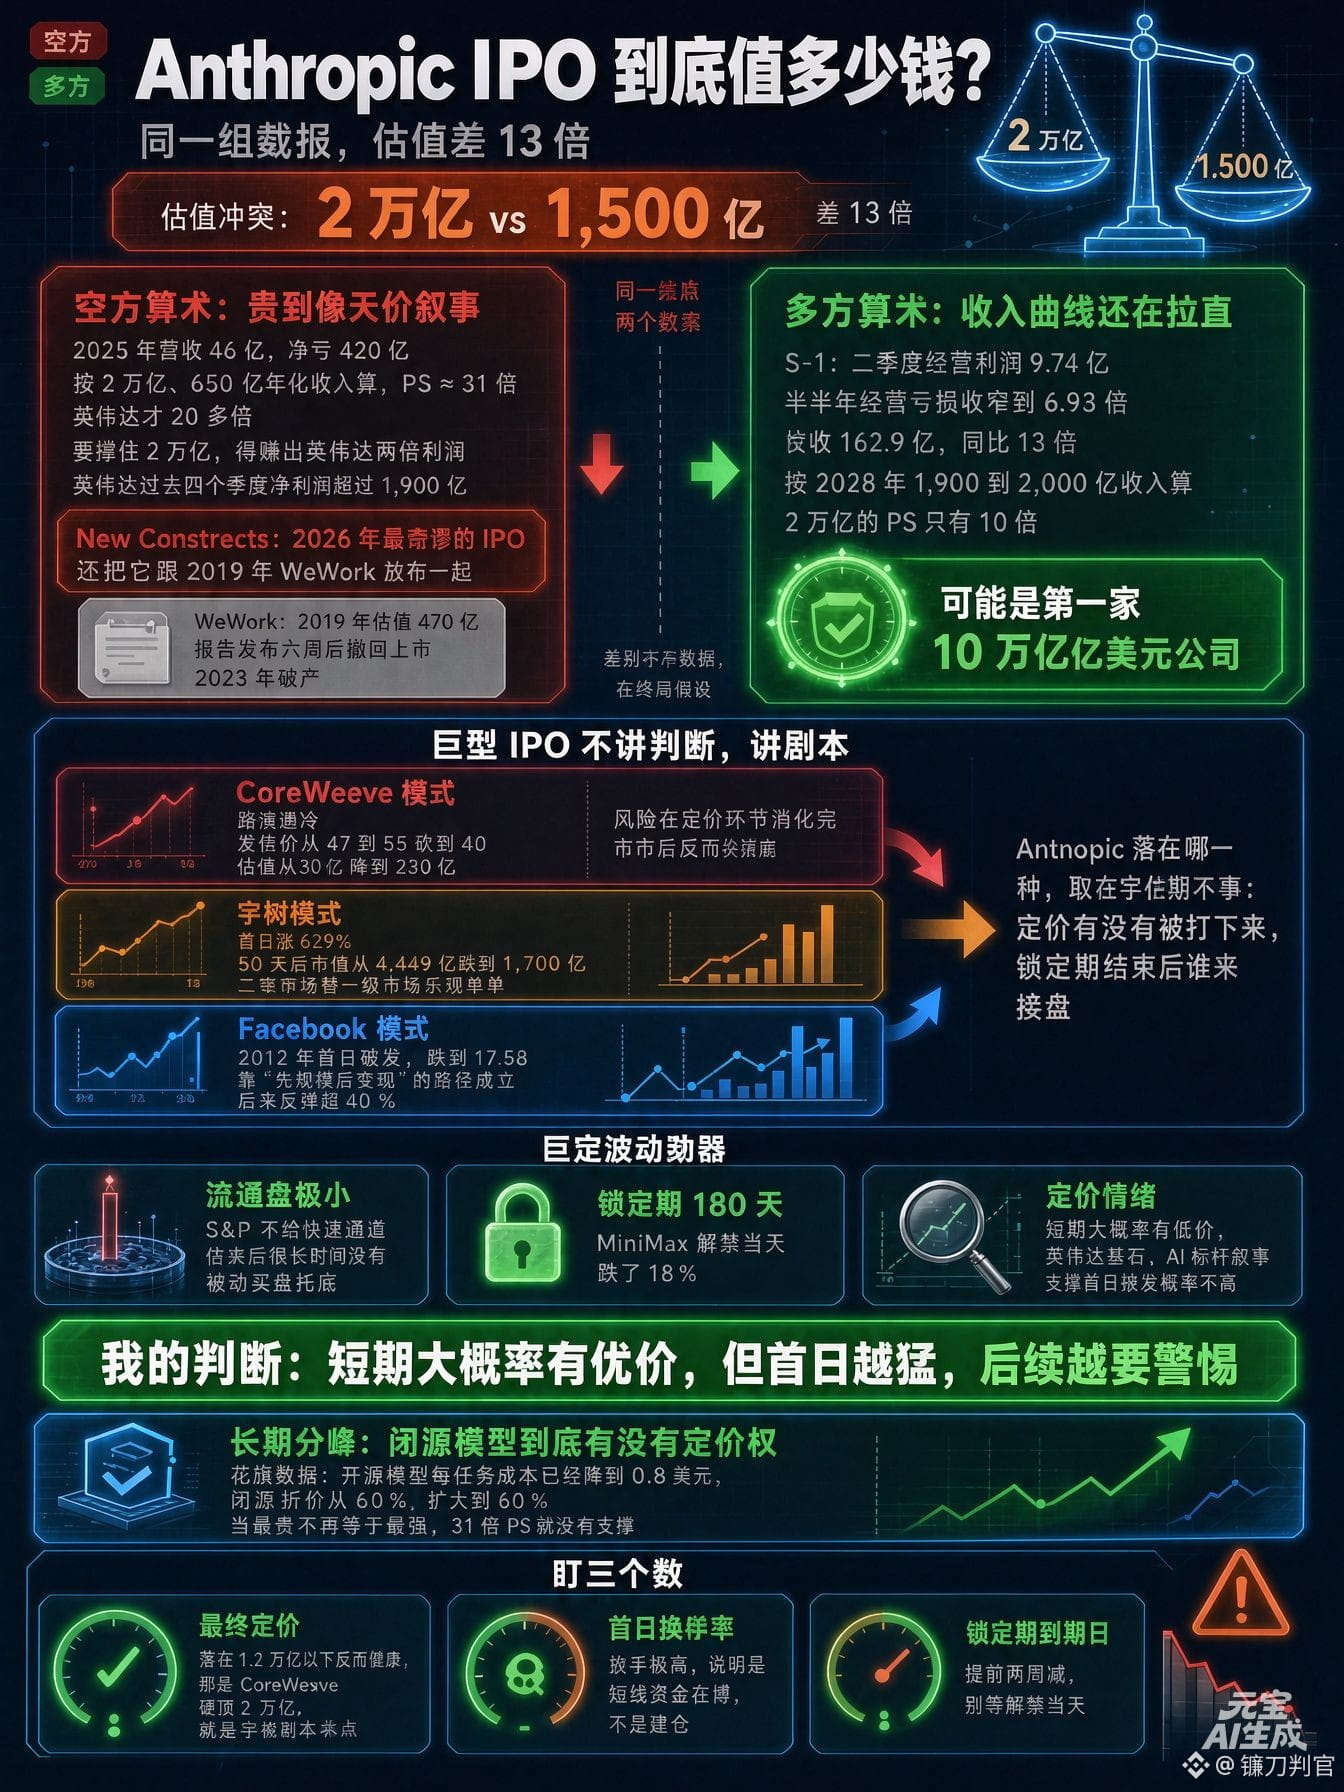
一个说 2 万亿。一个说 1,500 亿。
差 13 倍。
1,500 亿这个数,来自独立研究机构 New Constructs。它的原话很重:2026 年最荒谬的 IPO。
还把它跟 2019 年的 WeWork 放在一起。
WeWork 当时估值 470 亿,报告发布六周后撤回上市,2023 年破产。
昨晚我说它要来吸血。今天先算算,它到底多重。
空方的算术很硬。
2025 年营收 46 亿,净亏 420 亿。按 2 万亿、650 亿年化收入算,PS 是 31 倍。
英伟达才 20 多倍。
要撑住 2 万亿,得赚出英伟达两倍的利润。
英伟达过去四个季度净利润超过 1,900 亿。
所以 New Constructs 的结论更难听:这个 IPO 不是给公开市场投资者的,是给私募股东和内部人退出用的。
多方也有算术。
S-1 里写着,二季度经营利润 9.74 亿,上半年经营亏损收窄到 6.93 亿。营收 162.9 亿,同比 13 倍。
按公司自己给的 2028 年 1,900 到 2,000 亿收入算,2 万亿的 PS 只有 10 倍。
已经有人喊:Anthropic 可能是第一家 10 万亿美元公司。
同一组数据,两个结论。
差别不在数字,在终局假设。
一个看三年后的收入曲线,一个盯今年的成本账单。
我更关心的是上市之后怎么走。
巨型 IPO 不讲涨跌,讲剧本。
CoreWeave 模式:路演遇冷,发行价从 47 到 55 砍到 40,估值从 320 亿降到 230 亿。
风险在定价环节消化完,上市后反而没崩。
宇树模式:首日涨 629%,50 天后市值从 4,449 亿跌到 1,700 亿。二级市场替一级市场的乐观买单
Facebook 模式:2012 年首日破发,跌到 17.58,靠“先规模后变现”的路径成立,后来反弹超 40%
Anthropic 落在哪一种,取决于两件事:定价有没有被打下来,锁定期结束后谁来接盘
三个机制会放大波动
流通盘极小。S&P 不给快速通道,上市后很长时间没有被动买盘托底。锁定期 180 天,MiniMax 解禁当天跌了 18%。
$ANTHROPIC