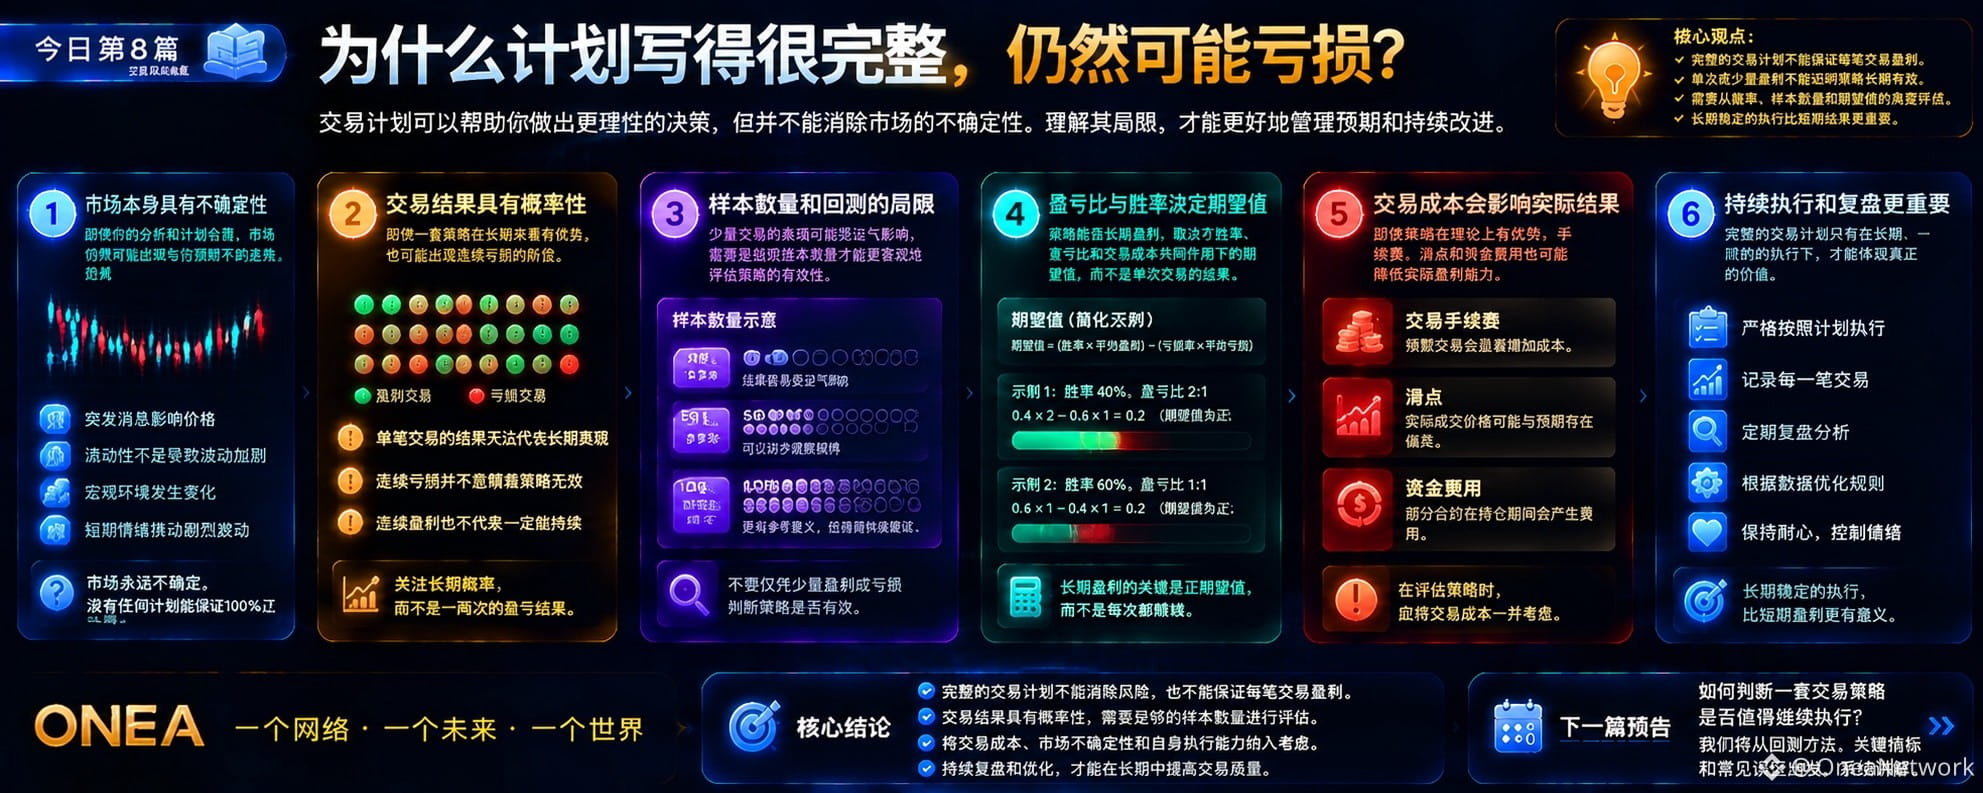
为什么计划写得很完整,仍然可能亏损?判断一套交易策略是否有效,不能只看几次盈利
在加密货币市场,有一种很容易让交易者产生误判的情况:
一套交易计划看起来很完整,有明确的入场条件、止损位置、止盈目标和仓位管理规则。连续几笔交易也都取得了盈利,于是交易者开始相信,自己终于找到了有效的方法。
但接下来,行情发生变化,原本顺利的交易开始出现亏损。
这时,有人马上放弃原来的策略,寻找新的指标;有人不断修改参数,试图让过去的行情看起来更加完美;还有人认为只要再坚持几次,盈利就一定会回来。
那么,究竟应该怎样判断一套交易策略是否值得继续执行?
这是我们在建立交易计划之后,必须认真面对的下一个问题。
一套计划是否完整,与一套策略是否有效,是两个不同的问题。
计划可以帮助你规范决策,但不能消除市场的不确定性。真正要判断策略是否有效,需要观察一系列交易的表现、交易成本、市场环境和执行质量,而不是只看几次盈利或亏损。
一、为什么完整的交易计划仍然可能亏损?
首先,需要理解一个基本事实:交易计划不是预测未来的保证书。
市场价格会受到流动性、突发消息、宏观环境、市场参与者行为等多种因素影响。即使交易者严格执行预先制定的规则,实际结果仍然可能与预期不同。
常见原因包括以下几种。
1. 市场环境发生变化
某种策略可能在趋势明显的市场中表现较好,但在横盘、剧烈震荡或流动性不足的环境中表现不同。
这并不意味着策略一定失效,也不意味着它必然会恢复盈利。它意味着你需要检查:当前市场是否仍然符合这套策略原本适用的条件?
2. 单笔交易具有随机性
即使一套策略在长期统计中具有正向期望,也不意味着每一笔交易都应该盈利。
连续出现几次亏损,并不能单独证明策略已经失效;连续出现几次盈利,同样不能证明策略一定有效。
3. 实际执行与计划存在差异
回测或计划中的入场价格,未必就是实际成交价格。
滑点、手续费、资金费用、订单未成交,以及情绪导致的临时调整,都可能改变最终结果。
4. 原本的策略逻辑可能并没有经过充分验证
有些交易方法只是看起来合理,却没有经过足够的数据检验。
如果交易者只挑选自己熟悉的行情,或者反复修改参数直到历史结果变好,就容易高估策略的实际表现。
因此,不能只问“这笔交易为什么亏了”,还要进一步问:“我的判断依据是否可靠?这套规则在什么条件下才可能有效?”
二、不要只看胜率:先理解期望值
胜率是最容易被关注的指标之一,但单独看胜率,很容易得出错误结论。
假设两套策略分别具有以下特征:
以下为便于理解的假设案例,不是任何真实策略的业绩数据,也不代表未来结果。
指标
策略 A
策略 B
胜率
40%
60%
平均盈利
2R
1R
平均亏损
1R
1R
每笔交易毛期望值
+0.2R
+0.2R
这里的 R,表示事先定义的单位风险。例如,若某笔交易计划承担 10 USDT 的风险,那么在这个简化例子里,1R 就代表 10 USDT。
策略 A 的计算方式是:
40% × 2R − 60% × 1R = +0.2R。
策略 B 的计算方式是:
60% × 1R − 40% × 1R = +0.2R。
可以看到,胜率不同,简化计算得到的毛期望值却相同。
这说明,胜率高不一定意味着策略更赚钱,胜率低也不一定意味着策略没有价值。
还需要进一步考虑:
平均盈利与平均亏损的比例;
手续费、滑点和其他交易成本;
实际执行是否符合测试条件;
样本是否具有足够的代表性。
上述案例只用于解释数学关系,没有计入交易成本,也没有考虑收益分布、资金占用和风险波动。
三、为什么几笔盈利不能证明策略有效?
想象一下,你连续进行了三笔交易,三笔全部盈利。
这当然是一段令人满意的经历,但它能证明什么?
它只能说明,在这三次具体交易中,结果是盈利的。
它不能单独证明:
策略在未来仍然具有优势;
所有市场环境都适合使用这套策略;
当前参数优于其他参数;
交易结果不是偶然波动;
扣除所有成本后,长期表现仍然理想。
样本数量不足时,偶然因素可能对结果产生很大影响。
但也要注意,样本量不存在适用于所有策略的统一门槛。不同策略的交易频率、收益分布、市场环境和独立性都不一样。
因此,不要机械地认为交易到某个固定笔数,就一定可以得出可靠结论。
更合理的做法,是结合策略特征、数据质量和统计不确定性,判断现有证据究竟有多充分。
四、回测、模拟交易与真实交易,分别能说明什么?
判断策略是否值得继续执行,不能只依赖一种测试方式。
第一阶段:历史回测。
利用历史数据,按照预先定义的规则模拟策略表现。
回测可以帮助检查规则是否清晰、交易频率如何、历史上可能经历哪些回撤,以及策略在不同市场阶段的表现。
但回测存在局限。例如,数据质量不足、参数过度优化、忽略交易成本,或者使用了当时无法获得的信息,都可能使结果过于乐观。
第二阶段:样本外测试。
把没有用于策略开发和参数调整的数据留出来,检验策略能否在不同数据上保持合理表现。
如果反复根据样本外结果修改策略,再用同一批数据证明它有效,那么这批数据也逐渐失去了独立验证的意义。
第三阶段:模拟交易或纸面交易。
在不承担真实资金风险的情况下,观察规则能否按照实际交易流程执行,并检查信号、订单处理和交易记录。
模拟环境未必能完全还原真实市场中的流动性、滑点和心理压力,因此不能将模拟表现直接等同于真实交易结果。
第四阶段:审慎评估真实执行。
如果经过前面的验证,仍决定使用真实资金,也应该控制风险规模,持续记录实际成交、交易成本和执行偏差。
不能因为回测表现良好,就直接推断真实交易一定会取得同样的结果。
五、交易成本为什么会改变策略的结论?
假设一套策略在理想化测试中,每笔交易的平均毛期望值为 +0.2R。
如果手续费、滑点和其他成本合计为每笔 0.25R,那么简化后的净期望值就是:
0.2R − 0.25R = −0.05R。
也就是说,毛期望值为正,并不保证扣除成本后仍然为正。
这个例子同样只是数学演示,并非实际策略数据。
不同交易品种、交易所、订单类型和市场流动性,都可能影响实际成本。
因此,评估策略时至少要关注:
开仓和平仓手续费;
实际成交与预期价格之间的差异;
合约交易中的资金费用;
订单未成交或部分成交造成的影响;
策略的交易频率与资金占用。
尤其是高频交易或频繁调整仓位的策略,不能忽略看似很小、但可能反复发生的成本。
六、除了期望值,还应该观察什么?
期望值是重要指标,但不能独立回答所有问题。
一套策略即使具有正向的历史期望值,也可能伴随较大的回撤、长时间的亏损阶段,或者不适合某个交易者的资金条件。
建议同时关注以下几个方面。
1. 最大回撤
历史上,账户或策略净值曾经从高点下降多少?
回撤有助于理解策略可能经历的资金波动,但历史最大回撤并不是未来最大回撤的保证上限。
2. 连续亏损情况
观察历史上是否出现连续亏损,以及这种情况对风险预算和执行纪律可能产生什么影响。
不能因为连续亏损就断定策略已经失效,也不能因为担心连续亏损而随意改变规则。
3. 不同市场环境下的表现
分别检查趋势行情、震荡行情以及其他与策略有关的市场条件。
目的不是让策略适应所有行情,而是明确它在哪些环境中有证据支持、在哪些环境中证据不足。
4. 对参数变化是否过于敏感
如果参数只改变一点点,策略表现就发生巨大变化,那么结果可能依赖特定历史数据。
这需要进一步检查,而不是简单挑选历史表现最好的参数。
5. 执行质量
如果回测和实际交易之间存在明显差距,就需要检查成交、滑点、费用、信号处理和执行纪律等因素。
策略本身、交易执行和资金管理是不同的分析维度,不应该混为一谈。
七、什么时候应该继续观察,什么时候需要重新评估?
这可能是交易者最关心的问题。
但答案不应该是“亏损三次就停止”,也不应该是“只要坚持就一定会盈利”。
可以提前制定一套明确的评估规则。
继续收集证据:
如果策略的关键条件仍然成立,现有样本尚不足以得出可靠结论,而且执行没有明显偏离计划,那么可以按照事先制定的流程继续观察,同时控制风险。
检查执行问题:
如果策略原本的规则并没有发生变化,但实际交易频繁出现追涨、临时移动止损或过度扩大仓位等情况,应先区分执行问题与策略问题。
重新评估策略逻辑:
如果关键假设发生变化,或者新的数据持续显示策略不符合预先设定的标准,就应该重新检验原来的逻辑。
暂停使用:
如果风险已经超出预设预算、数据质量存在重大问题,或者策略表现与关键假设明显不符,可以考虑暂停,而不是为了证明自己正确继续投入。
最重要的是:评估标准应该尽可能提前确定,避免在亏损后临时降低要求,或者在盈利后随意放宽规则。
八、真正有效的策略验证,是一个持续过程
一套策略不应该只在开发时被检查一次。
更合理的流程是:
明确策略假设 → 定义入场与退出规则 → 历史回测 → 样本外测试 → 模拟验证 → 记录实际执行 → 定期复盘 → 根据证据重新评估。
每一步都有自己的局限,但它们能够共同帮助你减少未经验证的判断。
你不需要找到一套永远不会亏损的方法,因为这样的保证并不存在。
你真正需要做的,是弄清楚自己的方法依赖哪些条件、可能承担哪些风险、有哪些证据支持,以及什么情况下应该重新审视它。
不要因为几次盈利就盲目相信一套策略,也不要因为几次亏损就轻易否定所有规则。用数据判断,用规则执行,用风险管理保护自己。
留给 ONEA 社区的三个问题
如果一套策略连续盈利五次,你会认为它已经有效,还是需要更多证据?
你平时更关注胜率、盈亏比、最大回撤,还是扣除交易成本后的实际表现?
如果历史回测表现很好,但真实交易结果明显不同,你认为首先应该检查策略逻辑、交易成本,还是执行过程?
欢迎分享你的看法。我们讨论这些问题,不是为了寻找一个保证盈利的公式,而是为了让每一次判断都有更清楚的依据。
下一篇预告:如何识别交易策略的常见误区? 我们将讨论过度拟合、幸存者偏差、只挑选成功案例,以及为什么一条在历史图表上看起来完美的规则,到了真实市场中可能完全不同。
关注 ONEA,持续学习 Web3、数字资产安全与风险管理。
本文仅用于交易教育,不构成投资建议或收益承诺。数字资产交易存在较高风险,请根据自身情况谨慎决策。