

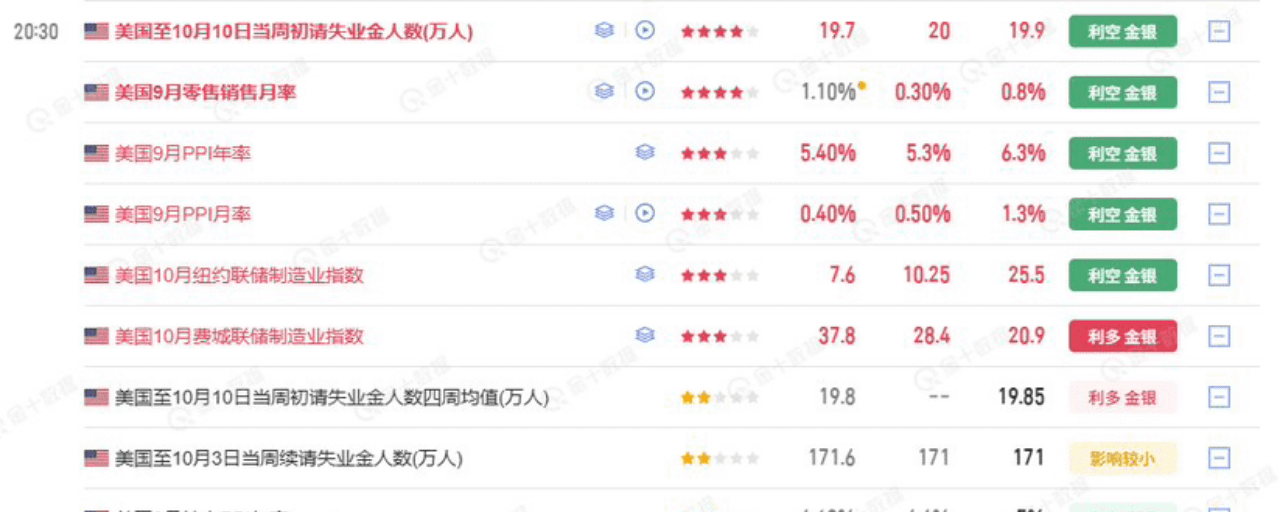

先对答案:昨晚PPI比预期狠得多——环比1.3%(预期0.5%,2022年3月以来最大)、同比6.3%(预期5.3%,2022年12月以来最大),比华尔街预估上限还高出整整1个百分点 。拆开看更烫:能源环比+10.8%、批发汽油+20.3%、柴油同比+115.2%,商品价格单月+2.6%(2009年有数据以来最大) ;运输+3.8%、机票+5%、酒店+5.6% ,近一半加工品涨价与柴油直接相关 ——能源贡献了商品涨幅的80%,火已从引信烧进了炉膛 。
反常一:数据在喊加息,市场在买国债。10年期美债收益率不升反降12.7bp至5.058%,一年多来最大单日跌幅,盘中触及5.048%(9月下旬以来新低)。翻译成人话:通胀数据本该推高收益率,结果反而更低——因为推涨国债的不是通胀逻辑,是AI融资恐慌下的避险买盘+超长债大宗扫货 。德意志银行利率策略师说得直白:市场不愿定价更快加息,“增长担忧会压过通胀” 。这是教科书级的滞胀盘面:债涨(赌衰退)、金涨(赌通胀)、股轮动(防御)——黄金+2.06%至4192.5美元、白银+3.09%,道指+1.08%但纳指盘中一度-1.4% 。
反常二:零售的“强”是假的,挤压是真的。9月零售+0.8%超预期,但加油站+6.4%、剔除汽车汽油后只+0.2% ——路透原话:消费者不是在多花钱,是在为汽油多付钱。同花顺的注脚更扎心:“除燃油外多项核心消费支出负增长” 。
反常三:美联储还是分裂的,但结构变了。CME最新:10月加息概率仅28.2%(CPI后一度37-41%),12月加息67.4%、年底前至少一次近90% ;UBS干脆把第三次加息推到2027年3月 。戴利、鲍曼“不急”,古尔斯比“令人失望”,哈玛克警告“供应冲击可能引发通胀思维” 。今晚沃什在曼谷IMF讲话是噤声期(17日起)前最后一次开口——目标强硬、路径留白 。
真正该盯的不是PPI本身,是PPI-CPI剪刀差——生产端成本还没传导完。FHN分析师点破关键:贸易利润率单月+1.4%,“说明企业正面临更高成本、可能转嫁给消费者” ——转嫁成功是下一轮CPI,转嫁失败是下一季财报的毛利雷。核心PCE市场预估环比0.31-0.36%、同比或升至3.1% 。盘面结论(Dependability的表述很准):“这是风险重定价,不是通胀恐慌”——市场在轮动,没有崩盘 。BTC跌破8万美元(一个月来首次)后回稳 ,宏观β资产继续挨打;费半七连跌、六日蒸发约1.6万亿美元 。
三个观察哨:
今晚沃什讲话——噤声期前最后一句,10月28日决议前唯一的改写机会 ;
今晚进口价格+工业生产数据——能源冲击的第二段传导证据 ;
CoreWeave信用利差(盘中1050bp→尾盘953bp)——仍在困境区间,AI融资链的体温计比股价更诚实 。
风险提示:PPI大超预期主要由能源驱动(贡献商品涨幅80%),若10月油价回落,下月PPI或显著回落,单月数据不宜线性外推 ;核心PCE为市场预估而非实际公布值 ;沃什讲话随时可能重新改写加息概率 ;CoreWeave利差虽收窄仍在困境区间,AI融资链风险未解除 。本篇为资讯解读,不构成投资建议