

指数的欺骗性
山寨季指数(市值前100山寨币中跑赢比特币的比例)升至66,创一年新高。但传统山寨季的确认门槛是75%,当前仍差一截。
更刺眼的是:26个叙事分类中,20个在跌。对比2021年DeFi、NFT、MEME多赛道同步爆发,这次只有跨链桥、数据可用性等基础设施类资产在涨,社交、Meme和Solana生态等用户端主题普遍下跌。
资金去了NEAR和ICP
以太坊ETF连续9个交易日流出,仅10月6日单日就流出7510万美元。资金确实从以太坊生态外溢了,但接盘的两个主角性质迥异:
NEAR:有ETF支撑。Bitwise的NRR ETF在9月底吸引约5800万美元,但只占流通量的0.55%,且流入迅速放缓——单日从3550万掉到300万。其年收入仅2000万美元,却支撑着近70亿美元市值;Intents协议处理了310亿美元交易,手续费只收了200万美元。价格上涨靠的是ETF带来的稀缺性叙事和衍生品杠杆。
ICP:30日涨18.47%依赖的是Cyclotron模块的AI叙事和通胀率降至3%以下的通缩政策。TVL仅1600万至6900万美元,周活跃开发者357人,流动性集中在小交易所。这基本是散户炒作和短期轮动。
这是最硬的证据
比特币1%价格区间的订单簿深度达1170万美元,较崩盘日增长75%。
以太坊0.5%区间深度翻倍至420万美元。
山寨币美元深度自2025年初下降约三分之一,现货周成交量仍比崩盘周低约三分之二。
BTC和ETH的深度已高于崩盘当日及2025、2026年初——做市商在给主流币真实加仓。而山寨币的上涨发生在越来越浅的池子里。
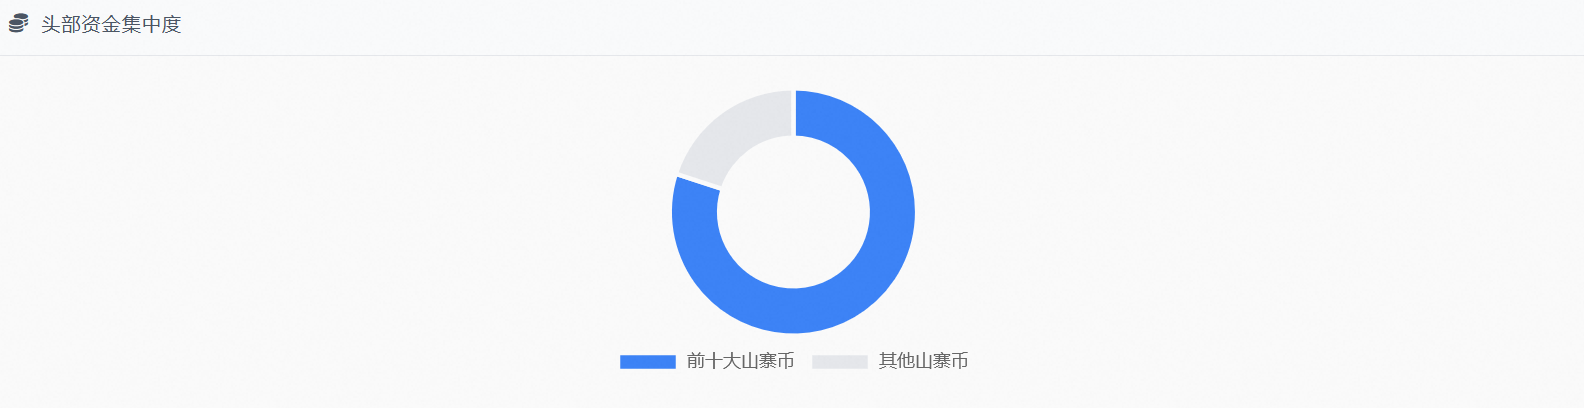
前十大山寨币吸纳了超80%的资金,市值超10亿美元的山寨币数量从2021年峰值约105种缩减到约58种。轮动只能惠及少数头部项目,长尾已经枯竭。
结构性存量博弈
三个条件一个都没满足:指数未破75%、BTC主导率仍高于58%、资金未扩散到中小市值。同时流动性鸿沟、估值与基本面脱节、衍生品拥挤全部成立。
这就是"结构性存量博弈":由头部非以太坊项目主导、靠叙事和ETF工具驱动、缺乏增量资金的轮动游戏。
怎么应对
盯两个硬指标:Altcoin Season Index能否持续突破75%、BTC主导率能否稳定降到58%以下。在此之前,所有上涨都按反弹处理。
区分钱的来源:有ETF+真实收入的资产,和只有叙事+通缩的资产,回调时的跌幅不是一个量级。$ICP $NEAR
